リボ払いと分割払いの決定的な違い!損しない選び方と手数料の罠を解説
クレジットカードで高額な買い物をする際、レジやオンライン決済画面で提示される「分割払い」と「リボ払い」。どちらも「毎月の支払負担を軽くできる便利な支払い方法」に見えますが、その構造と手数料の仕組みには天と地ほどの開きがあります。仕組みを曖昧なまま利用し、気づいたときには利息の支払いに追われて残高が一向に減らないトラブルに陥るケースは後を絶ちません。
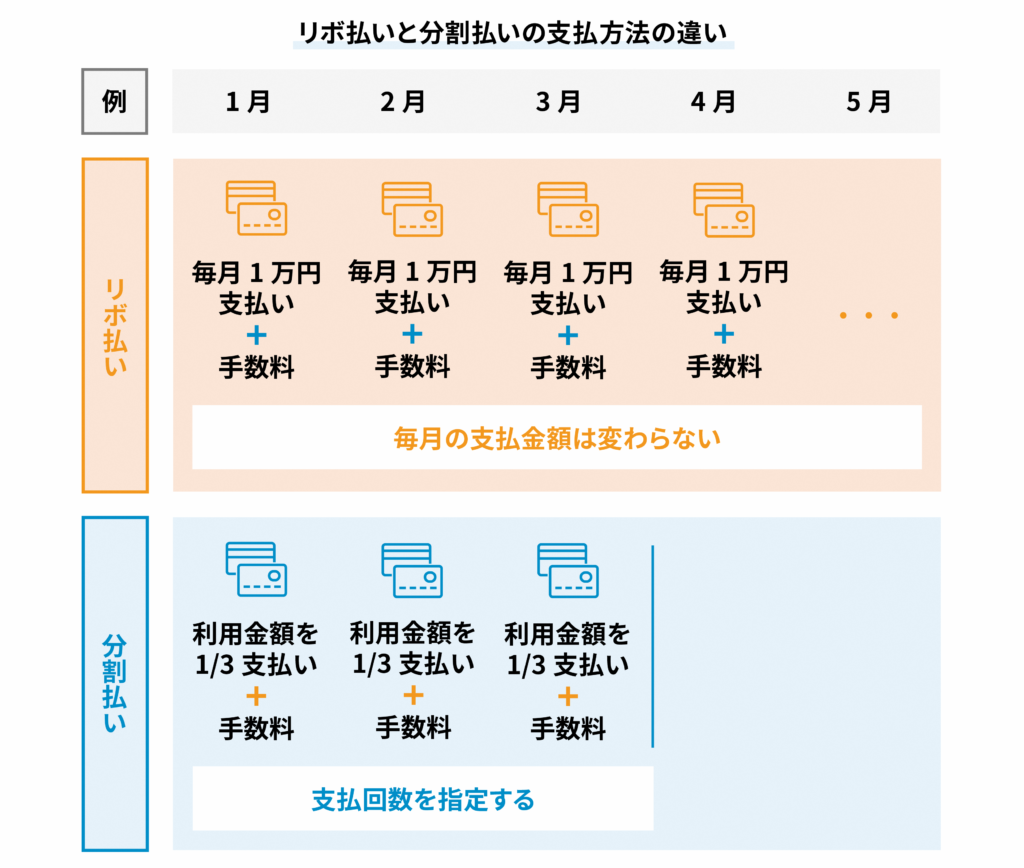
両者の最大の違いは、「支払回数を決めるか(分割払い)」、それとも「毎月の支払額を決めるか(リボ払い)」という点にあります。本記事では、手数料の計算方法から実際の返済シミュレーション、知っておくべきリスク回避策まで、プロの視点でわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を固定する一方、リボ払いは「毎月の支払額」を固定するため返済が長期化しやすい。
- 要点2:多くのクレジットカードで「2回分割」は手数料無料だが、3回以上の分割やリボ払いは実質年率12.0%〜15.0%程度の手数料が発生する。
- 要点3:手数料総額を抑えたいなら原則「分割払い(または2回分割)」を選び、リボ残高がある場合は「繰り上げ返済」で早期完済を目指すのが鉄則。
【基本の仕組み】リボ払いと分割払いの決定的な違いを整理
クレジットカードの支払いを先延ばしにする2大手段が「分割払い」と「リボ払い(リボルビング払い)」です。利用明細を見るだけでは似たように思えますが、根本的な設計思想が異なります。
分割払いは「購入金額を希望の回数(3回、6回、12回、24回など)に均等に割り振って支払う方式」です。回数を指定するため、何月何日に完済できるかが買い物をした瞬間に確定します。追加で別の買い物を分割払いにした場合は、その商品ごとに独立して分割計算が行われます。
一方、リボ払いは「購入件数や利用金額にかかわらず、毎月の支払額を一定額(例:毎月1万円)に固定する方式」です。どれだけ高額な買い物を重ねても当月の引き落とし額が跳ね上がらないため、一見すると家計管理が楽に見えます。しかし、残高全体に対して毎日手数料が加算され続けるため、完済までの期間が読みにくくなる構造的な落とし穴を抱えています。
それぞれのメリット・デメリットを整理すると次のようになります。
【分割払い】
・メリット:完済時期が明確で計画が立てやすい。2回払いなら手数料が無料。
・デメリット:複数の買い物を分割にすると毎月の支払額が合算されて引き落とし額が増加する。
【リボ払い】
・メリット:毎月の引き落とし額を一定に保てるため、一時的な支出急増に対応しやすい。
・デメリット:利用残高が増えるほど手数料が膨らみ、元金が減りにくく返済が長期化する。
「どっちが得?」返済総額と手数料をシミュレーションで徹底比較
読者が最も気になる「リボ払いと分割払いはどっちが得なのか」という疑問に対する答えは明確です。同一の購入金額であれば、回数を短めに設定した「分割払い」のほうが手数料総額を大幅に抑えられます。
一般的なクレジットカードの手数料率(実質年率15.0%)を基準に、20万円のパソコンを購入した場合の具体的な返済シミュレーションを比較してみましょう。
パターンA:分割払い(10回払い)を利用した場合
・毎月の支払額:約21,380円
・返済期間:10か月
・手数料総額:約13,800円
・支払総額:約213,800円
パターンB:リボ払い(毎月元金1万円+手数料コース)を利用した場合
・毎月の支払額:初月 約12,500円(徐々に減少)
・返済期間:20か月
・手数料総額:約26,250円
・支払総額:約226,250円
パターンC:リボ払い(毎月支払額5,000円固定コース)を利用した場合
・毎月の支払額:5,000円均等
・返済期間:53か月(約4年5か月)
・手数料総額:約68,000円
・支払総額:約268,000円
同じ20万円の買い物でも、月々の支払額を安く抑えようとリボ払いで月5,000円に設定すると、最終的な手数料だけで約6万8,000円も上乗せされます。支払うお金を最小限に抑えたいなら、無理のない最短回数で分割払いを組むことが圧倒的に賢い選択です。
なぜ「リボ払いはやばい」と言われるのか?終わらない返済の仕組み
SNSや金融関連のニュースで「リボ払いは絶対に使うな」「人生が狂う」といった強い警告を目にすることがあります。なぜここまで危険視されるのか、その核心は「残高スライド元利定額方式」と「利息計算の仕組み」にあります。
リボ払いで多く採用されている残高スライド元利定額方式は、利用残高に応じて毎月の返済額が自動で変動し、さらに「毎月の支払額の中に手数料が含まれる」仕組みです。例えば、月々1万円の支払い設定にしていても、そのうち「手数料が4,000円・元金の返済は6,000円のみ」といった内訳になります。
利用者が「毎月1万円返しているから大丈夫」と錯覚している間に、元金はわずか6,000円しか減っていません。その状態でさらに数万円の買い物を追加すると、支払った元金分があっさり帳消しになり、利用残高が永久に減少しない「リボ地獄」に突入します。
リボ払いの利息が高い理由は、カード会社が設定する実質年率が上限に近い年15.0%〜18.0%と極めて高く、その金利が「利用残高全体」に対して日割りで課税され続けるためです。支払いが長期化すればするほど、雪だるま式に利息が増殖していきます。
知らないと損!クレジットカードの「2回分割」が最強と言われる理由
分割払いとリボ払いのリスクを解説してきましたが、実はクレジットカードには手数料を一円も払わずに支払いを先延ばしできる裏技が存在します。それが「2回分割払い」と「ボーナス一括払い」です。
一般的に、クレジットカードの分割払いは「3回以上」から実質年率(およそ12.0%〜15.0%)の手数料が発生します。しかし、大手カード会社のほぼすべてにおいて「2回分割払い」は手数料無料に設定されています。
例えば、10万円の家具を購入する際、翌月に5万円、翌々月に5万円の2回払いに指定すれば、手数料は0円のまま手元のキャッシュアウトを分散できます。突発的な出費で今月の家計が苦しいときは、安易にリボ払いや3回以上の分割払いを選ぶ前に、まず「2回払いで対応できないか」を検討するのが最も経済的な防衛策です。
すでに使ってしまった場合の脱出ルート|繰り上げ返済と設定変更
「気づかないうちに自動リボ設定になっていた」「すでにリボ残高が数十万円ある」という場合でも、迅速に行動すれば手数料の被害を最小限に食い止めることができます。
最も効果的な解決策は「繰り上げ返済(一部繰上または一括返済)」です。リボ払いの手数料は日割り計算のため、1日でも早く元金を減らせば、その分将来発生する利息をダイレクトにカットできます。ボーナスや臨時収入が入ったタイミングで、カード会社の会員専用サイトや提携ATMから随時返済を行いましょう。
次に確認すべきは、カードの支払い方法の変更・確認です。入会キャンペーンなどで意図せず「自動リボ(愛称:楽Pay、マイ・ペイすリボ、スマリボなど)」に登録されているケースがあります。カード会員ページにログインし、登録型リボが有効になっていないか今すぐ確認してください。もし設定されていた場合は即座に解除し、通常の一括払いに戻すことが鉄則です。
目的別・失敗しないクレジットカード支払い方法の賢い選び方
キャッシュレス決済を賢く使いこなすためには、状況に応じた支払い方法の使い分けが欠かせません。迷ったときは以下の判断基準を参考にしてください。
1. 手数料を1円も払いたくない場合
・「1回払い(翌月一括)」が基本
・金額が大きい場合は「2回分割払い」または「ボーナス一括払い」を選択
2. 高額出費でどうしても3回以上に分けたい場合
・「分割払い(3回〜6回など可能な限り最短回数)」を指定
・完済日をカレンダー等に記録し、複数商品の重複分割を避ける
3. リボ払いを検討すべき唯一の例外
・急な冠婚葬祭や医療費など、今すぐ支払えない緊急事態で、かつ「数か月以内に一括繰り上げ返済できる確固たる見通しがある」場合のみ
リボ払いは便利さの対価として高額な手数料を支払う金融商品です。「毎月定額だから安心」という感覚を捨て、常に元金がいくら残っているかを直視する姿勢が求められます。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:店頭で一括払いしたものを後からリボ払いや分割払いに変更できますか?
A1:多くのクレジットカードで「あとから分割」「あとからリボ」という機能が用意されており、WEB会員ページから変更可能です。ただし、変更後は規定の手数料が発生するため、本当に変更が必要か慎重に判断してください。
Q2:リボ払いや分割払いを利用すると、個人の信用情報(クレヒス)に悪影響はありますか?
A2:期日通りに遅滞なく返済していれば、信用情報に傷がつくことはありません。ただし、リボ払いの残高が年収に対して過大になっている場合、住宅ローンや新規クレジットカードの審査において「借入残高」としてカウントされ、審査に不利に働くことがあります。
Q3:リボ払いの返済シミュレーションはどこで確認できますか?
A3:各クレジットカード会社の公式サイトや日本クレジット協会のポータルサイトに「リボ払い・分割払い返済シミュレーター」が設置されています。利用残高と毎月の支払希望額を入力するだけで、完済までの月数と支払手数料の総額を正確に算出できます。
まとめ:手数料の仕組みを理解して計画的なキャッシュレス生活を
リボ払いと分割払いは、似て非なる支払いシステムです。「回数を決めてゴールを明確にする分割払い」に対し、「毎月の支払額を固定してゴールを遠ざけてしまうリボ払い」という本質的な違いを理解しておく必要があります。
無駄な出費を抑えるための基本戦略は、「原則として1回払いまたは2回分割払いを利用し、高額決済で長期化させる場合は回数指定の分割払いを選ぶこと」です。カード会社の手数料ビジネスに流されることなく、仕組みを正しくコントロールして快適で安全なキャッシュレス生活を送りましょう。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。