PER・PBRの目安は?15倍や1倍割れの罠と失敗しない割安株の選び方
新NISAの定着に伴い、個別株投資に挑戦する個人投資家が急増しています。銘柄選びで真っ先に目にするのが「PER(株価収益率)」と「PBR(株価純資産倍率)」という2大指標です。投資入門書やネット記事では「PERは15倍以下、PBRは1倍割れが割安の目安」と語られるケースが目立ちます。しかし、この単純な基準を鵜呑みにして銘柄を購入し、株価が何年間も低迷し続ける「バリュートラップ(割安の罠)」にハマる投資家が後を絶ちません。
東証による「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、日本企業の資本効率に対する意識は劇的に変化しました。単なる数字の大小だけでなく、業種ごとの構造的特性や企業の稼ぐ力を示す「ROE(自己資本利益率)」との関係性を理解しなければ、本物の優良割安株は見抜けません。本稿では、株式投資の指標の見方から、数字の裏に潜むリスク、実践的なスクリーニング基準までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「PER15倍以下・PBR1倍割れ」は全体平均の大まかな目安に過ぎず、業種別の平均値やビジネスモデルによって適正水準は全く異なる。
- 要点2:PBR1倍割れが放置される企業には「低ROE」「事業の衰退」「不透明なガバナンス」など構造的な理由があり、安易な買いは危険である。
- 要点3:「PBR = PER × ROE」の関係を理解し、資本効率が高く東証の改善要請に本気で取り組む企業をスクリーニングすることが勝率向上のカギとなる。
【基礎知識】PERとPBRの違いとは?計算方法と指標の本質を整理
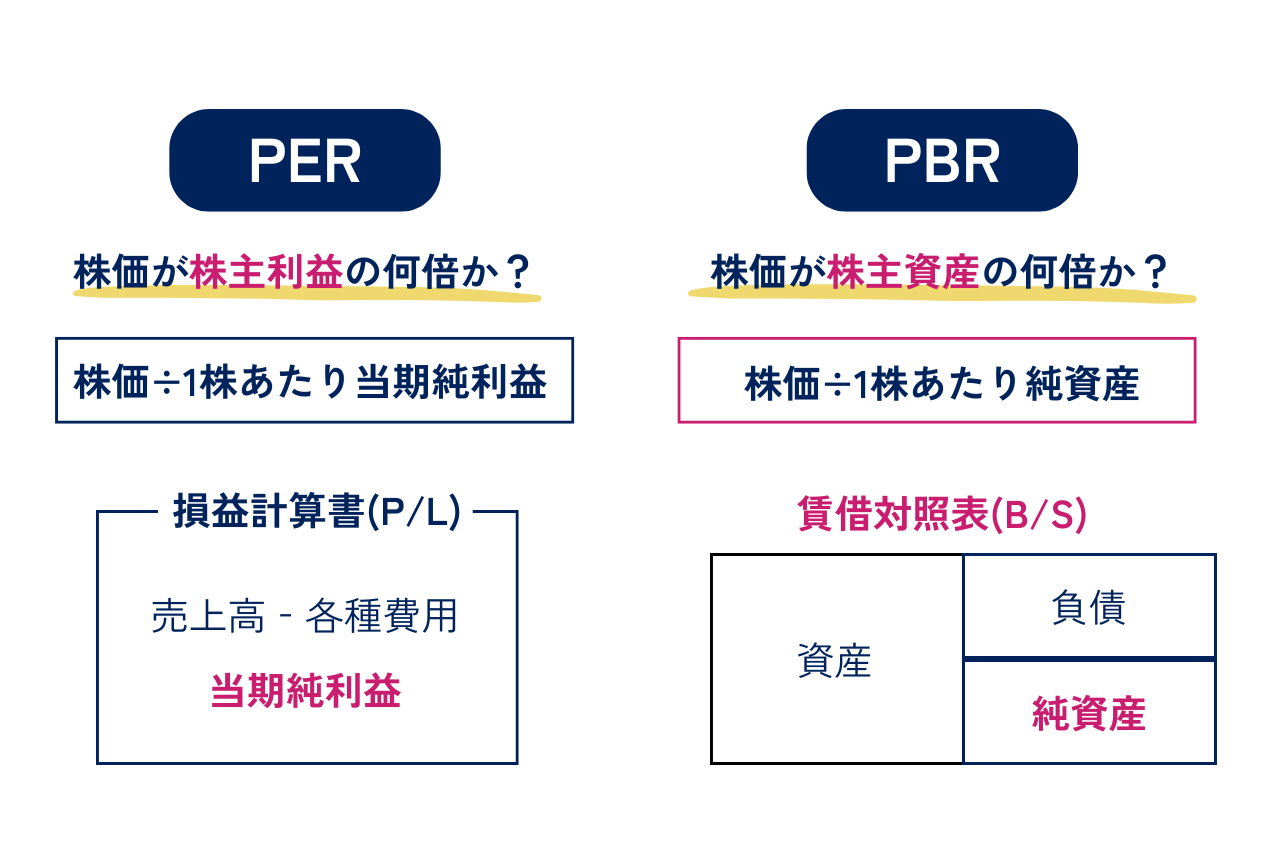
ファンダメンタルズ分析の基本でありながら、混同されやすいPERとPBR。両者の本質的な違いは、「企業の稼ぐ力(フロー)」を基準にするか、「企業が持つ財産(ストック)」を基準にするかにあります。
まず、PERの計算方法は以下の通りです。
PER(倍) = 株価 ÷ 1株当たり当期純利益(EPS)
PERは「企業が生み出す純利益に対して、株価が何年分まで買われているか」を表します。たとえばPERが15倍であれば、現在の利益水準が続いた場合、投資額を回収するのに15年かかる計算になります。市場からの成長期待が高い企業ほどPERは高くなり、期待が薄い企業は低くなります。
一方、PBRの計算方法は次のようになります。
PBR(倍) = 株価 ÷ 1株当たり純資産(BPS)
PBRは「企業が保有する純資産に対して、株価が何倍か」を示す指標です。仮に企業が今すぐ事業を解散した場合、株主に分配される資産価値(解散価値)と株価が一致する地点が「PBR1倍」です。理論上、PBR1倍割れは「会社の資産価値よりも安い値段で株が放置されている」状態を意味します。
【数値の基準】PER15倍・PBR1倍は絶対か?業種別の平均値とデータ比較
株式市場において「PER15倍」「PBR1倍」という基準は、東証プライム市場全体の歴史的な中央値や加重平均から導かれた大まかな目安に過ぎません。実際には、業種ごとに収益構造、設備投資の規模、将来の成長スピードが異なるため、適正な数値レンジは大きく乖離します。
以下は、東証プライム市場における主要業種別のPER・PBR平均データと、各セクターの特徴をまとめた比較表です。
| 業種(セクター) | PER平均(目安) | PBR平均(目安) | 業界構造と数値が高低を示す背景 |
|---|---|---|---|
| 情報・通信・IT | 20〜30倍 | 2.5〜4.5倍 | 工場などの固定資産が少なく利益率が高い。将来の売上成長期待が織り込まれやすい。 |
| 医薬品 | 18〜25倍 | 1.8〜3.0倍 | 新薬開発の特許による高収益期待がある一方、研究開発費の負担が先行する。 |
| 輸送用機器(自動車) | 8〜13倍 | 0.8〜1.3倍 | 景気敏感セクターであり、巨額の設備投資が必要なためPER・PBRともに低めに評価されやすい。 |
| 鉄鋼・非鉄金属 | 7〜11倍 | 0.5〜0.9倍 | 市況の波が激しく大規模なプラントを抱える重厚長大産業。伝統的に低PBRが常態化。 |
| 銀行・金融 | 9〜12倍 | 0.6〜0.9倍 | 巨額の自己資本を持つためPBRが低く出やすい。利回りや金利動向に左右される。 |
| 小売・外食 | 18〜28倍 | 1.5〜2.5倍 | 知名度が高く株主優待人気もあるためPERが高止まりしやすい傾向がある。 |
情報通信セクターでPERが18倍の企業があれば「業界内では割安」と評価できますが、鉄鋼や銀行セクターでPERが18倍であれば「割高」と見なされます。業界平均を無視して一律に「15倍以下」でスクリーニングすると、成長セクターをすべて除外し、構造不況セクターばかりをポートフォリオに集めてしまう原因になります。
【盲点と罠】「PBR1倍割れ=お買い得」は大誤解!バリュートラップの正体
ネット証券のスクリーニング機能で「PBR0.6倍、配当利回り4%」といった銘柄を見つけると、初心者は「解散価値以下で買える宝の山だ」と飛びつきがちです。しかし、市場がその銘柄をPBR1倍割れで放置しているのには、相応の致命的な理由が存在します。
PBR1倍割れが常態化する主な理由は以下の3点です。
第一に、「資本コストを下回る低収益性」です。株主が求めるリターン(資本コスト、一般に7〜8%程度)を下回るROEしか出せない企業は、保有資産を事業で有効活用できておらず、「価値を毀損し続けている」と市場から判定されます。
第二に、「現預金や保有不動産の死蔵」です。バランスシート上に潤沢なキャッシュがあっても、成長投資にも株主還元にも使わず内部留保として溜め込んでいる企業は、投資家から評価されません。
第三に、「成長シナリオの欠如」です。主力事業が斜陽産業で売上が右肩下がりの場合、将来的に赤字を出して純資産を取り崩していくリスクが高いため、株価は解散価値を大きく割り込んで取引されます。
このような銘柄を買ってしまうと、株価が割安なまま何年間も上昇せず、場合によっては業績悪化による減配で株価がさらに下落するという「バリュートラップ」に陥ります。「安いものには安いなりの理由がある」という市場のシグナルを無視してはいけません。
【実践戦略】ROEと組み合わせるスクリーニング術|東証の要請を味方につける
割安株投資で失敗を避ける最も確実な方法は、PER・PBRに「ROE(自己資本利益率)」を掛け合わせて分析することです。実は、これら3つの指標には極めて重要な数学的関係があります。
PBR = PER × ROE
この等式は、PBRの向上には「利益成長への期待(PERの上昇)」と「資本の効率的な活用(ROEの向上)」の双方が不可欠であることを示しています。ROEが8%未満の低効率な企業がPBR1倍を回復することは困難です。
2023年以降、東京証券取引所は上場企業に対して「資本コストや株価を意識した経営の実現に向けた対応」を強く要請しています。特にPBR1倍割れの企業に対しては、自社株買い、増配、不採算事業の売却、成長投資への資金シフトなど、具体的な改善計画の開示と実行を求めています。
東証の改革圧力を追い風にして勝率を高めるためのスクリーニング条件は以下の通りです。
1. PBRが0.8〜1.2倍程度で推移していること
極端な低PBR(0.3〜0.4倍)ではなく、自力で1倍超えを狙える位置にいる企業を選びます。
2. ROEが8%以上、または改善傾向にあること
資本効率の基準ラインであるROE8%をクリアしている、あるいは中期経営計画で明確な達成目標を掲げている企業を特定します。
3. 積極的な株主還元方針(DOE導入、累進配当など)を開示していること
単なる一時的な特別配当ではなく、安定的に配当を増やす「累進配当」や、純資産を基準に配当額を決める「DOE(自己資本配当率)」の採用を宣言した企業は、市場からの再評価(リレーティング)が急激に進む傾向があります。
【実態検証】個人投資家の失敗談と現場目線で見えた「数字の裏側」
個人投資家のコミュニティや投資相談の現場を検証すると、指標の表面的な数値だけを見て損失を出したリアルな声が多数見受けられます。
「PERが5倍だったので超割安だと思って買ったら、翌期に主力製品の特需が終わって利益が8割減となり、PERが一気に30倍へ跳ね上がって株価が暴落した」(30代個人投資家)
この失敗は、PERの計算に使われる純利益が「過去の実績」または「会社予想」である点を見落とした典型例です。景気のピークで一時的に莫大な利益を出した企業は、見かけ上のPERが極端に低くなります(いわゆるシクリカル銘柄のピークバリュー)。ファンダメンタルズ分析初心者は、過去数年間の業績推移を確認し、その利益が持続可能なものかを検証しなければなりません。
また、有価証券報告書や決算短信に目を通さず、数字だけを追うリスクも現場のプロから指摘されています。保有資産の中に不良在庫や回収不能な売掛金、減損処理が必要な固定資産が隠れている場合、帳簿上の純資産(BPS)そのものが過大評価されており、実際のPBRは見た目ほど割安ではないケースがあるためです。
【プロの結論】PER・PBR投資が向いている人・見送るべき人の特徴
銘柄選定においてPERやPBRを重視したバリュー株投資が適している人と、別の投資手法を検討すべき人の境界線を明確にします。
▼ この投資手法が向いている人
- 中長期の視点でじっくり待てる人:市場の再評価には数ヶ月から数年の時間がかかるため、日々の値動きに一喜一憂しない忍耐力が必要です。
- 高配当株をインカムゲイン目的で保有したい人:低PBRかつ財務健全な企業は配当利回りが高い傾向にあり、下値支持線も強いため長期保有に適しています。
- 企業の開示資料(適時開示や中計)を自らチェックできる人:東証の要請に対する企業の経営方針の変化を能動的に読み取れる人は、大きなリターンを掴みやすくなります。
▼ この投資手法を見送るべき人
- 数週間〜数ヶ月で短期間に大きなキャピタルゲインを狙いたい人:バリュー株は値動きが重く、資金効率が低下するリスクがあります(グロース株やモメンタム投資を推奨)。
- 業界構造やビジネスモデルの分析を面倒だと感じる人:数字の背景にある競争力や業界動向を調べずに数値だけでスクリーニングすると、バリュートラップに捕まる確率が極めて高くなります。
【per pbr 目安】に関するよくある質問(FAQ)
Q1:ファンダメンタルズ分析の初心者は、PERとPBRのどちらを優先して見るべきですか?
A1:企業の「収益力」を測るPERを優先して見るのが基本です。株式価値の源泉は将来生み出される利益だからです。ただし、赤字企業や景気敏感株を分析する際、あるいは下値リスクを推し量るセーフティネットの確認としてはPBRが威力を発揮します。初心者は「同業他社と比較したPER」を主軸にしつつ、PBRで財務の安定性を裏付ける使い方が安全です。
Q2:PERがマイナス表示(算出不可)になっている企業はどう評価すればいいですか?
A2:当期純利益が赤字であることを示しています。先行投資フェーズにある成長企業(SaaS企業やバイオベンチャーなど)では赤字が一般的ですが、その場合はPERではなく「PSR(株価売上高倍率)」や売上高成長率、キャッシュフローの状況で成長性を評価します。一方、成熟企業の一時的な特損による赤字であれば、一過性の要因を取り除いた本業の営業利益ベースでPERを再計算して判断します。
Q3:PBRが0.5倍など極端に低い銘柄は、買えば東証の改革で必ず株価が上がりますか?
A3:必ず上がるとは限りません。東証の要請に法的拘束力や明確な罰則はなく、経営陣が株価対策に無関心なまま放置される企業も依然として存在します。極端な低PBR銘柄を選ぶ際は、「大株主に物言う株主(アクティビスト)が入っているか」「経営陣が中計でROE向上や自社株買いを具体的に明言しているか」など、株価が見直されるカタリスト(きっかけ)の有無を必ず確認してください。
まとめ:指標を立体的に読み解き、本物の優良割安株を掴む
「PER15倍」「PBR1倍」という目安は、相場の全体感を把握するためのスタートラインに過ぎません。投資で持続的な成果を上げるためには、その数字が作られた業界背景、企業の資本効率(ROE)、そして経営陣が株主価値向上に本気で向き合っているかという定性的な変化までを立体的に捉える視点が求められます。
数字の表面的な安さに惑わされることなく、企業の事業モデルと将来のキャッシュ創出力を見極める眼を養うことこそが、失敗しない銘柄選びの決定的な鍵となります。 (出典: per pbr 目安(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。