マイナカード口座紐付けが怖い理由と真相|デメリットと危険性を徹底検証
マイナンバーカードと銀行口座の紐付けに対し、「預金残高が国に筒抜けになるのではないか」「税金や保険料が勝手に引き落とされるのでは」といった強い不安を抱く声は後を絶ちません。給付金の迅速な支給を目的に導入された「公金受取口座登録制度」ですが、制度開始当初に相次いだシステムトラブルや情報漏洩への懸念が尾を引いており、登録をためらう人は今なお数多く存在します。
漠然とした恐怖が広がる背景には、国の広報不足と、ネット上で拡散される過激な憶測が入り混じっている現状があります。2026年現在の法制度やシステムの仕組みを徹底解剖し、口座紐付けに伴う真のリスクと、単なる誤解・都市伝説の境界線を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「預金残高の常時監視」や「預金の勝手な引き落とし」は現行法制上不可能であり、制度的な仕組みへの誤解が生んだデマ。
- 要点2:最大の現実的リスクは、公金受取口座の誤登録やマイナポータルへの不正ログインによる情報漏洩など、システムとヒューマンエラーに起因するトラブル。
- 要点3:口座紐付けは任意であり、不要と感じればマイナポータルから即座に解除可能。万が一に備え「普段使いしない給付金専用口座」を登録する自衛策が極めて有効。
【2026年最新】マイナンバーカードの口座紐付けが「怖い」と感じる決定的な理由
国民が口座紐付けに対して根強い恐怖を抱く最大の要因は、国家による個人資産の完全把握と、相次いだ公的システムへの不信感にあります。デジタル庁が主導した公金受取口座の登録事業では、別人の口座情報が誤って紐付けられるデジタル庁公金受取口座誤登録問題が過去に多発し、メディアでも大々的に報じられました。家族名義の口座を誤って登録してしまったケースを含め、初期トラブルのインパクトは国民に「国のシステムは信用できない」という強烈な先入観を植え付ける結果となりました。
金融機関の口座という最もプライベートな資産情報が、ひとつのデジタル基盤に集約されることへの生理的な拒絶反応も無視できません。サイバー攻撃による情報流出や、行政側の不透明な権限拡大に対する懸念が、感情的な反発を強固にしています。
噂の真偽を徹底検証|預金残高バレ・勝手な引き落とし・預金封鎖のリアル
SNSやネット掲示板で囁かれる代表的な3大リスクについて、技術仕様と法制度の観点から客観的事実を突き合わせます。
1. マイナンバー預金残高バレる噂の真相
「公金受取口座を登録すると、毎月の給与や預金残高が行政に監視される」という噂は完全な誤解です。公金受取口座登録制度で国が保持するデータは、「金融機関コード」「支店名」「口座種別」「口座番号」「口座名義」の5点のみに限られています。行政機関がマイナポータルを経由して口座の残高や日々の入出金履歴をリアルタイムで閲覧する権限やシステム接続経路は存在しません。
税務調査や生活保護の資産調査、犯罪捜査においては、国税庁や捜査機関が銀行に対して口座情報を照会する法的手続き(質問検査権など)が従来から認められています。これはマイナンバー導入以前から行われていた職権行使であり、口座を紐付けたからといって日常的な残高が筒抜けになるわけではありません。
2. 口座紐付け勝手に引き落としの真偽
「口座を登録すると、税金や保険料が未払いの際に事前通告なしで引き落とされるのではないか」という懸念も事実無根です。公金受取口座は、あくまで国や自治体からの給付金や還付金を「受け取る」ための振込専用機能として設計されています。口座振替(自動引き落とし)を実行するには、口座名義人と収納機関との間で個別の引き落とし契約(口座振替依頼書や電子認証)を結ぶことが法的に必須であり、国が公金受取口座から一方的にお金を引き出すことは構造的に不可能です。
3. マイナンバー預金封鎖真相と国家統制の影
ネット上で定期的に浮上するマイナンバー預金封鎖真相に関する陰謀論では、昭和21年の新円切替と預金封鎖が引き合いに出されます。マイナンバー制度を通じて全資産を把握し、有事の際に一斉に引き出しを制限するというシナリオです。しかし、現代の国際金融市場において国家が突発的な預金封鎖を強行すれば、急激な資本逃避と信用失墜を招き、日本経済そのものが致命的な破滅を迎えます。マイナンバーの存在有無にかかわらず、現実的な経済政策の選択肢として預金封鎖が導入される合理的な根拠はありません。
【徹底比較】公金受取口座登録のメリット・デメリットと潜在リスク
公金受取口座の登録における実利とリスクのバランスを冷静に見極める必要があります。以下の比較表で構造的な長短を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付金受取スピード | 申請から最短数日〜1週間程度で入金 | 紙申請時は1〜2ヶ月程度 | 緊急支援金や還付加算金の受取において圧倒的な時短メリットあり |
| 申請時の手間削減 | 通帳コピーの提出・口座番号入力が完全不要 | 毎回書類のコピー・添付が必要 | 確定申告(e-Tax)での還付手続きなど毎年発生する作業が劇的に簡素化 |
| 情報漏洩リスク | 暗号化通信・二重認証を採用 | 一般的な金融Webサービスと同水準 | システム単体の堅牢性は高いが、パスワード使い回し等の人為的ミスに注意 |
| 預金残高の開示範囲 | 残高・取引履歴の送信は一切なし | 行政による監視は法的に不可 | 「残高が筒抜けになる」という懸念は制度構造上の完全なデマ |
| 解除・変更の自由度 | マイナポータル上で24時間即時手続き可能 | 公的登録としては極めて高い柔軟性 | 不安を感じたらいつでも数分で登録抹消できるため拘束リスクは低い |
マイナンバーカード口座紐付けデメリットとして最も警戒すべきは、マイナポータル情報漏洩リスクです。マイナンバーカード本体の紛失や、パスワードの漏洩、フィッシング詐欺によってマイナポータルに不正侵入された場合、登録口座情報や個人の公金受給履歴が第三者に閲覧される危険性があります。ただし、これはオンラインバンキング全般に共通するセキュリティ管理の問題であり、マイナンバー制度固有の欠陥とは言えません。
【実態検証】マイナンバーカード口座紐付けネットの反応と利用者の生の声
SNSや大手掲示板におけるマイナンバーカード口座紐付けネットの反応を分析すると、世論は利便性を享受する層と、警戒を解かない層に二極化しています。
- 肯定派の声:「確定申告の還付金が驚くほど早く振り込まれた」「給付金の申請で通帳のコピーを取る手間が省けて助かった」
- 慎重派・反対派の声:「過去の行政不祥事を見ていると信用できない」「紐付けないと困る場面が現状ないため、わざわざリスクを冒したくない」
現場における口座紐付けしない理由と影響の実態を見ると、登録を見送ったとしても日常生活で不利益を被る場面は限定的です。給付金の申請時に従来通り口座確認書類を郵送またはアップロードする手間が発生するだけであり、ペナルティが科されることはありません。
また、マイナンバー銀行口座義務化最新情報に関して、2024年に成立した口座管理法に基づき、金融機関での口座開設時にマイナンバーの付番を促進する仕組みが段階的に整備されています。ただし、これは既存のすべての預金口座への紐付けを法的に強制するものではなく、国民の同意を前提とした任意運用の枠組みが維持されています。
万が一不安になったら?マイナンバーカード口座紐付け解除方法と自衛策
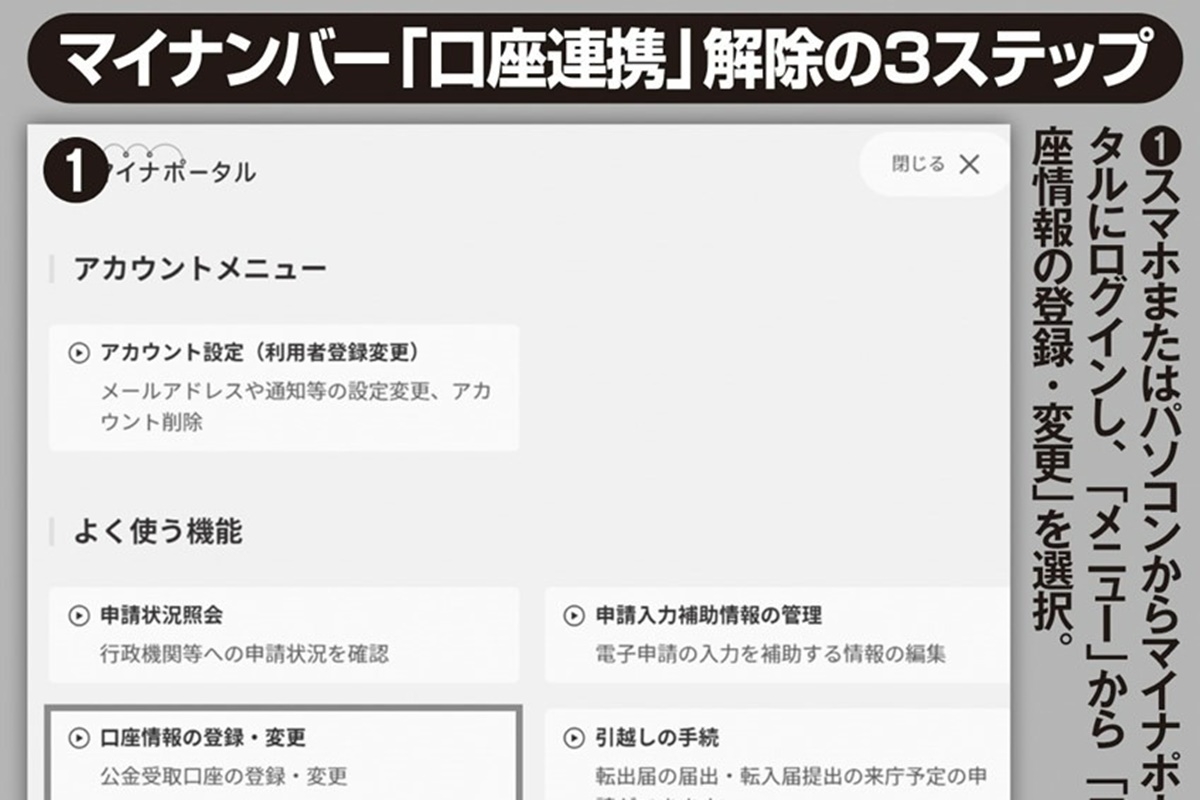
一度登録した口座情報は、いつでも利用者の意志で削除できます。マイナンバーカード口座紐付け解除方法は極めてシンプルです。
- スマートフォンで「マイナポータル」アプリを開き、マイナンバーカードを読み取ってログインする。
- メニュー内の「注目の情報」または「口座情報の確認・変更」をタップする。
- 現在登録されている金融機関情報を確認し、「口座情報の登録を抹消する」を選択して完了する。
手続きは数分で完了し、即座に国のデータベースから口座情報が削除されます。
口座紐付けの恩恵を受けつつプライバシーを守りたい場合、「給付金受取専用のサブ口座」を登録する自衛策が推奨されます。メインの給与受取口座や多額の貯蓄が入った預金口座ではなく、ネット銀行などの残高を意図的に最小限に抑えた口座を登録することで、万が一の不正アクセス時にも心理的・経済的なダメージをゼロに抑えることが可能です。
【プロの結論】公金受取口座を登録すべき人・見送るべき人の判断基準
これまでの制度検証を踏まえ、登録の適否に関する明確な判断基準を示します。
【登録をおすすめできる人】
- 確定申告で毎年還付金を受け取っており、申告作業を効率化したい人
- 国や自治体からの各種給付金・手当を最速で確実に受け取りたい人
- 普段使いしないネット銀行口座などを管理用に割り当てられる人
【現時点で見送るべき人】
- 行政システムやデジタル庁の管理体制全般に強い不信感を抱いている人
- マイナンバーカードの暗証番号管理やスマートフォン操作に不安がある人
- 給付金の申請頻度が極めて低く、紙の手続きによるタイムラグを許容できる人
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:口座を紐付けないと、将来の給付金がもらえなくなることはありますか?
A1:給付金がもらえなくなることは一切ありません。口座を紐付けていない場合は、給付金の申請時に従来通り通帳やキャッシュカードのコピーを提出することで、問題なく給付を受け取ることができます。
Q2:公金受取口座を1つ登録すると、保有している他のすべての隠し口座まで特定されますか?
A2:特定されません。公金受取口座として国に登録されるのは、自身が指定した「1人につき1口座」のみです。他の金融機関にある口座情報が自動的に名寄せされて芋づる式に把握される仕組みではありません。
Q3:子どもの公金受取口座に、親名義の銀行口座を登録することは可能ですか?
A3:原則として不可能です。公金受取口座は「本人名義の口座」に限られており、未成年者であっても子ども自身の名義で開設した口座を登録する必要があります。過去の誤登録問題の再発を防ぐため、名義一致のチェックが厳格化されています。
Q4:一度登録した口座情報を、別の銀行口座へ変更することはできますか?
A4:いつでも自由に変更可能です。マイナポータルにログインし、「口座情報の確認・変更」画面から新しい金融機関と口座番号を入力するだけで、即座に変更手続きが完了します。
まとめ:過度な恐怖に惑わされず正しいリスク管理で賢く判断する
マイナンバーカードの口座紐付けに対する「怖い」という感情は、過去のシステムトラブルや資産把握への誤解が複雑に絡み合って生まれたものです。実態を法制度とシステムの観点から紐解けば、日常的な残高監視や勝手な引き落としといった事態は起こり得ないことが明白です。
一方で、アカウント管理の不備によるセキュリティリスクは厳然として存在します。制度の仕組みを正しく理解した上で、「残高の少ない専用口座を登録する」「不安が残るなら無理に登録せず見送る」といった主体的な判断を下すことが、デジタル社会における最善の自衛策です。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。