貸借対照表と損益計算書の違いとは?当期純利益のつながりと決算書の見方
企業の経営状態や投資先の実態を把握する際、避けて通れないのが決算書の読解です。しかし、専門用語の多さや複雑な数字の羅列を前に、「貸借対照表(B/S)と損益計算書(P/L)の具体的な違いがよくわからない」「2つの書類がどう連動しているのかイメージできない」と頭を抱えるビジネスパーソンや個人投資家は少なくありません。
決算書は単独で存在するのではなく、それぞれの書類が緻密なロジックで結びついています。本記事では、財務諸表の根幹をなす貸借対照表と損益計算書の違い、そして「当期純利益」を軸とした両者の決定的なつながりを、初心者にもわかりやすく体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:貸借対照表は「ある一時点の財政状態(ストック)」、損益計算書は「一期間の経営成績(フロー)」を示す。
- 要点2:損益計算書の最終利益である「当期純利益」は、貸借対照表の純資産の部にある「利益剰余金」へと蓄積され、2つの表を結ぶ決定的な架け橋となる。
- 要点3:「黒字=安全」とは限らず、自己資本比率やキャッシュの動きと併せて立体的に読み解くことが企業分析の本質である。
【基礎から完全整理】貸借対照表(B/S)と損益計算書(P/L)の決定的違い
決算書を理解する第一歩は、貸借対照表(Balance Sheet:B/S)と損益計算書(Profit and Loss Statement:P/L)が持つ役割の明確な違いを捉えることです。これらは企業の異なる側面を切り取った書類であり、カメラで例えるなら「写真(静止画)」と「動画(記録映像)」の関係に相当します。
貸借対照表(B/S):一時点における「財政状態」のスナップ写真
貸借対照表は、決算日など特定の基準日時点で「会社にどれだけの財産があり、どれだけの借金があるのか」を示す書類です。左右に分かれた構造を持ち、左側(借方)に「資産」、右側(貸方)に「負債」と「純資産」が配置されます。
- 資産:現金、売掛金、商品在庫、建物、特許権など(資金をどう運用しているか)
- 負債:買掛金、短期・長期借入金、社債など(いずれ返済が必要な他人資本)
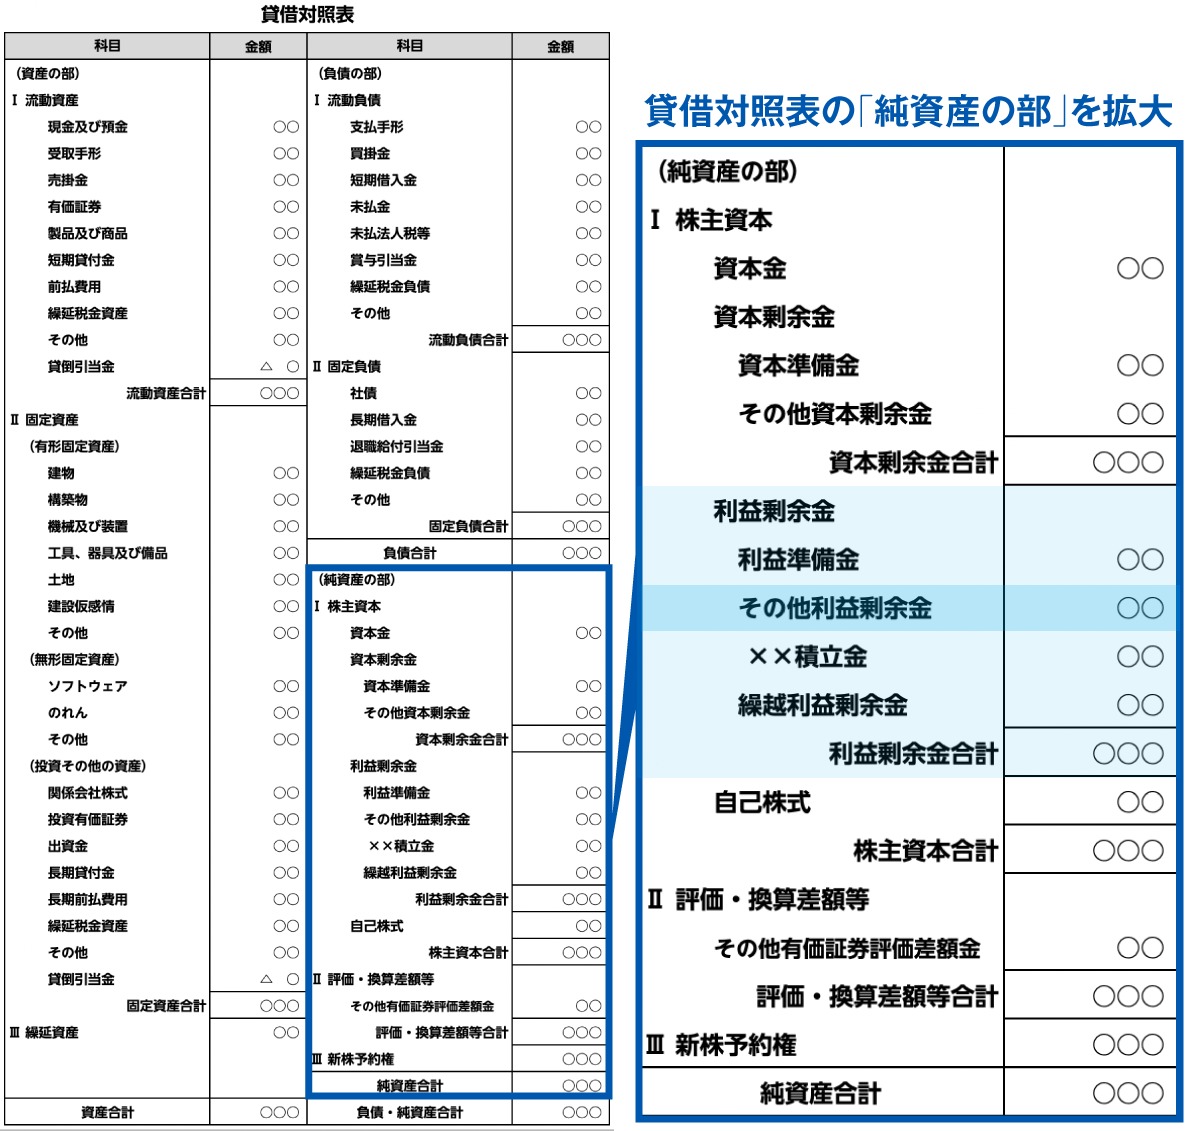
- 純資産:資本金、資本準備金、利益剰余金など(返済義務のない自己資本)
右側の「資金をどこから集めてきたか(調達源泉)」と、左側の「集めた資金を何に変えて持っているか(運用形態)」は必ず一致するため、合計金額が釣り合うことから「バランスシート」と呼ばれます。
損益計算書(P/L):一定期間における「経営成績」の活動記録
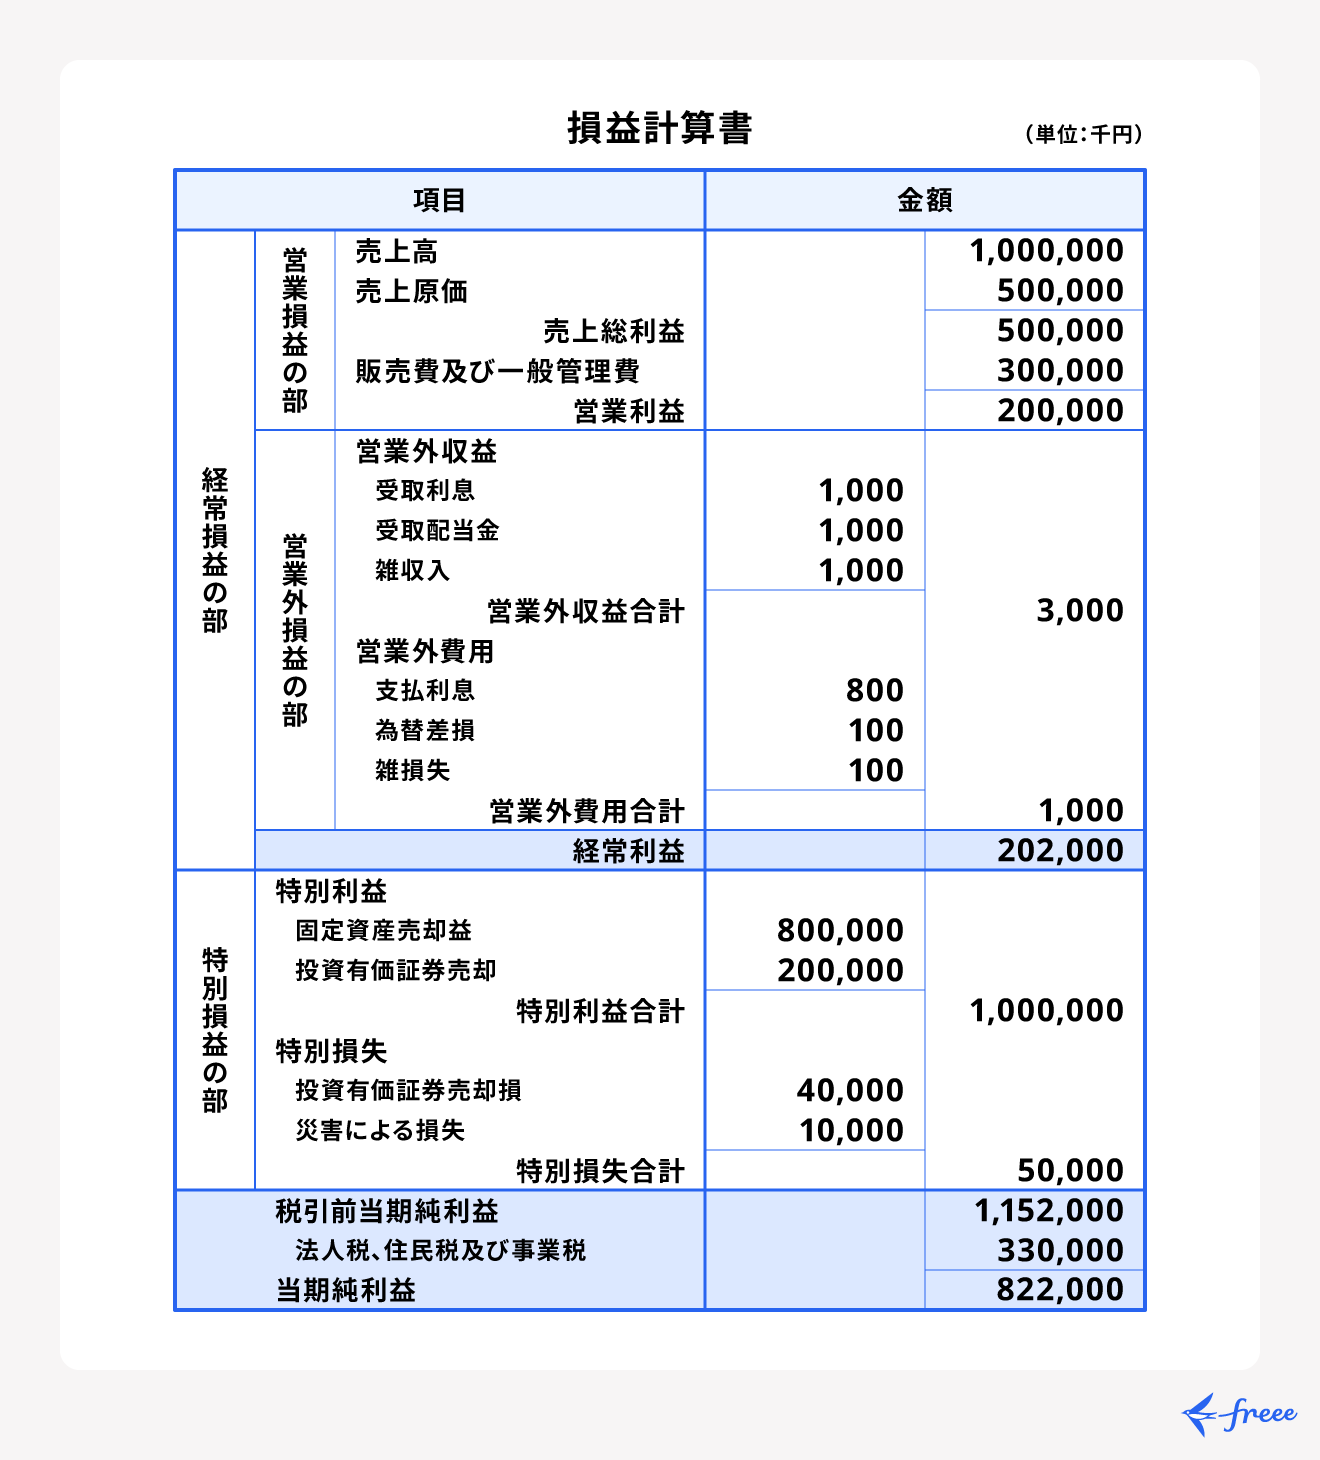
一方、損益計算書は、1年間の会計期間を通じて「会社がどれだけ稼ぎ、そのためにどれだけのコストを使ったのか」を記録した書類です。収益から費用を差し引いて、最終的な利益を段階的に算出します。
- 収益:売上高、受取利息、有価証券売却益など(稼ぎ出した総額)
- 費用:売上原価、販売費及び一般管理費、支払利息、法人税等(事業にかかったコスト)
- 利益:収益から費用を引いた差額(売上総利益、営業利益、経常利益、税引前当期純利益、当期純利益の5段階)
B/Sが「これまでの積み上げの結果」を表すのに対し、P/Lは「その期ごとの稼ぐ力」を浮き彫りにします。
【数字のカラクリ】当期純利益はどこへ行く?B/SとP/Lをつなぐ架け橋
決算書を学ぶ上で最も多くの人が疑問を抱くのが、「損益計算書で計算された利益は、最終的にどこへ行くのか」という点です。その答えこそが、貸借対照表と損益計算書のつながりを解き明かす鍵となります。
当期純利益は「利益剰余金」としてB/Sに合流する
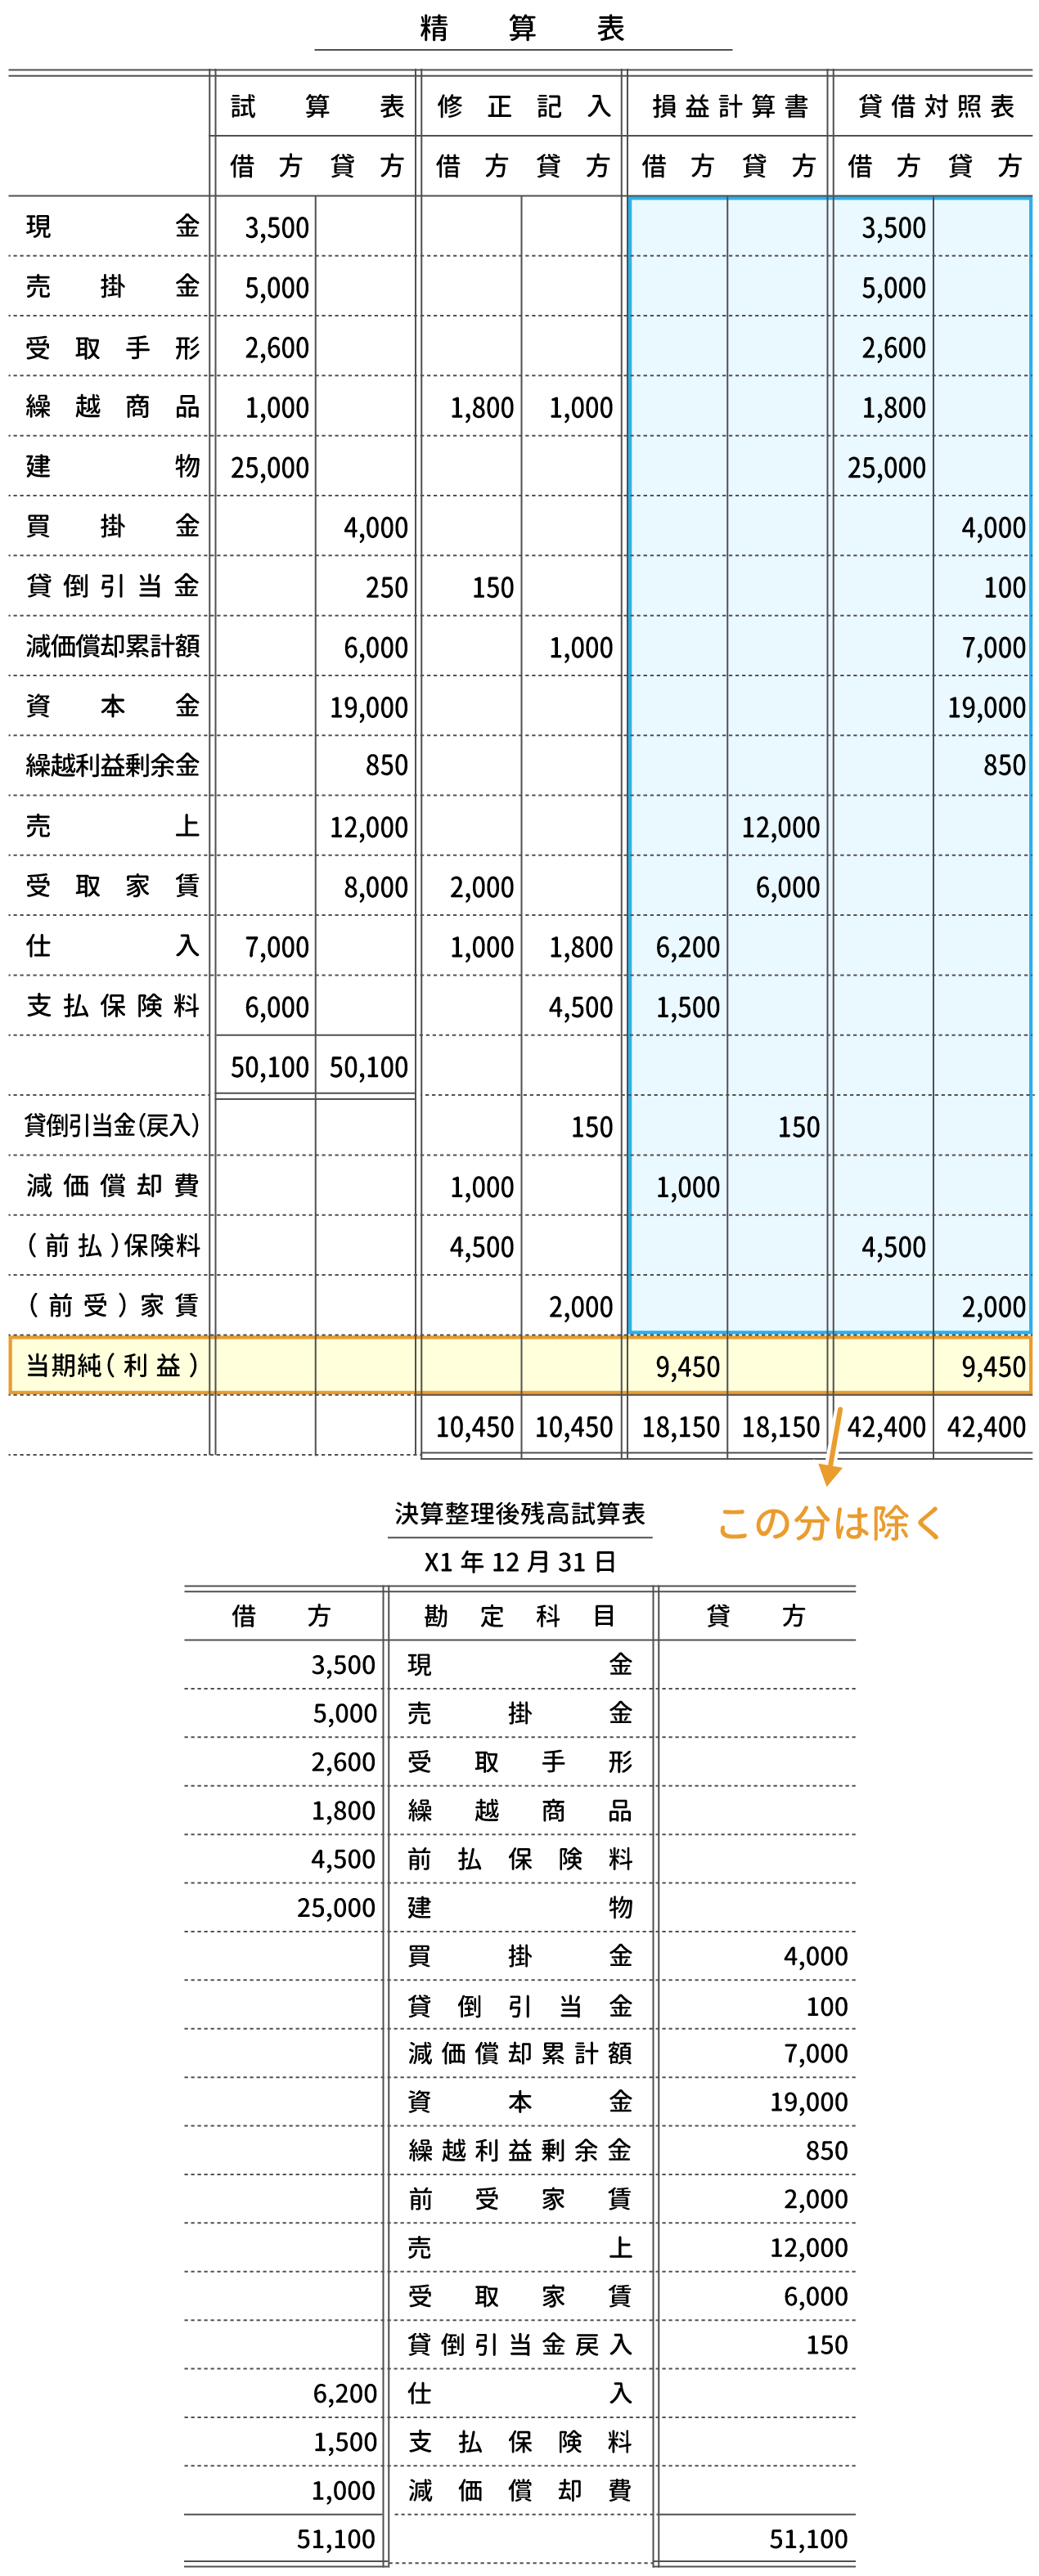
損益計算書の最下段に表示される「当期純利益」は、税金を含むすべてのコストを支払った後に残る、企業にとっての純粋な富です。この当期純利益は、決算が確定すると貸借対照表の純資産の部にある「利益剰余金(りえきじょうよきん)」へと直接加算されます。
企業が利益を上げると、次のようなメカニズムで両者が連動します。
- 1. P/Lで当期純利益が計上される:事業活動の結果、1,000万円の最終利益が出たとする。
- 2. B/Sの純資産が増加する:株主への配当を行わなければ、1,000万円がそのままB/Sの「利益剰余金」に積み上がる。
- 3. B/Sの資産側も変動する:利益の裏付けとして、現金や売掛金などの資産が同額(1,000万円)増加し、貸借が均衡する。
逆に、事業で損失(当期純損失)が出た場合は、利益剰余金が取り崩されてマイナス方向に働きます。つまり、貸借対照表の利益剰余金とは、「企業が創業以来稼ぎ出し、社内に蓄積してきた歴代の当期純利益の合計額(内部留保)」に他なりません。
【徹底比較】財務三表の構造と着目すべき財務分析指標
実務や投資判断では、貸借対照表と損益計算書に「キャッシュフロー計算書(C/F)」を加えた財務三表の全体像を俯瞰することが不可欠です。それぞれの書類が持つ指標や見方の基準を一覧表で整理しました。
| 財務諸表の種類 | 主な役割・表示内容 | 代表的な財務分析指標 | 安全・優良の目安水準 | 専門記者の分析視点 |
|---|---|---|---|---|
| 貸借対照表(B/S) | 一定時点の資産・負債・純資産(ストックの健全性) | 自己資本比率、流動比率 | 自己資本比率40%以上 流動比率150%以上 | 負債の質と純資産の厚みから、企業の「長期的な倒産耐性」を見抜く指標となる。 |
| 損益計算書(P/L) | 一定期間の収益・費用・利益(フローの収益力) | 売上高営業利益率、ROE | 営業利益率8%以上 ROE(自己資本利益率)8%〜10%以上 | 本業の競争力と資本効率を評価し、市場環境の変化に対する耐久力を測る。 |
| キャッシュフロー計算書(C/F) | 現金の実際の出入り(営業・投資・財務) | フリーキャッシュフロー(FCF) | 営業CFが安定してプラス FCFが黒字基調 | 利益の帳簿上の数字に惑わされず、手元現金の裏付けがあるかを確認する。 |
上場企業における日本取引所グループ(JPX)や経済産業省のコーポレートガバナンス改革でも重視される通り、近年は単なる売上高(P/L)の拡大だけでなく、資本コストを意識した自己資本比率やROEといったB/S連動指標への注目度が急速に高まっています。
【実態検証】簿記学習者やビジネスパーソンがつまずく「現場の落とし穴」
日商簿記3級などの学習過程や、新任管理職が現場で財務データを扱う際、理論と現実のギャップによって生じる代表的なつまずきポイントを検証します。
「利益が出ているのに現金がない」違和感の正体
会計実務において初心者が最も混乱するのが、「P/Lではしっかり当期純利益が出ているのに、B/Sの現預金口座にお金が残っていない」という事象です。
このズレは、企業間取引の標準である「発生主義」と「掛取引(後払い)」によって発生します。商品を販売して売上を立てた瞬間、P/Lには売上と利益が計上されますが、B/S上で増えるのは「現金」ではなく「売掛金(未回収の債権)」です。回収期日が先であれば、手元にキャッシュは1円も入っていません。
さらに、稼いだ利益を工場の機械投資(固定資産)や在庫の仕入れ(棚卸資産)に充当した場合も、利益は資産の形を変えて固定化され、現金残高は減少します。「利益剰余金=金庫の中の現金」ではないという構造理解が欠かせません。
一般に知られていない盲点とネットの誤解|「黒字=安全」の危険な幻想
ネット上の簡易解説や初心者向け記事では「黒字経営であればひとまず安心」と説明されがちですが、企業財務の現実においては重大な死角が存在します。
黒字倒産のメカニズムとB/Sの歪み
東京商工リサーチや帝国データバンクの企業倒産集計でも、倒産企業全体の約4割〜5割が直前期に黒字を計上していたというデータがあります。これがいわゆる「黒字倒産」です。
急激に売上が拡大している成長企業ほど、仕入れの支払いや人件費の先払いが先行し、売掛金の回収が追いつかなくなるリスクを抱えます。B/S上の売掛金や在庫ばかりが膨らみ、手元の支払資金が枯渇した瞬間に手形や買掛金の決済不能に陥り、倒産に至ります。
P/Lの売上や当期純利益だけを追うのではなく、B/Sの「流動資産(換金性の高い資産)」と「流動負債(1年以内に支払う義務)」のバランスを必ず照合しなければなりません。
【プロの結論】決算書を最短で読み解く実践ステップと対象別の学習基準
決算書の読み方を効率的に身につけるためには、見るべき順番と個人の目的に応じたメリハリが重要です。
■ 決算書を素早く精査する3ステップ
- ステップ1(P/L確認):本業の利益である「営業利益」がしっかりプラスを維持しているか確認する。
- ステップ2(B/S確認):「自己資本比率」が業界平均(一般的に40%以上が安全圏)を超えているか、借入金が過大でないかをチェックする。
- ステップ3(つながりの検証):P/Lの当期純利益が、B/Sの純資産(利益剰余金)を着実に押し上げている推移を確認する。
■ 読者の状況に応じた学習の判断基準
- 深く学ぶべき人(経営者、財務・経理担当、本格的な個別株投資家):日商簿記3級〜2級レベルの仕訳知識と、財務三表が連動する精緻なフローをマスターすべきです。B/SとP/Lの連動を理解していなければ、粉飾決算の兆候や事業リスクを見落とします。
- 要点だけで十分な人(営業職、一般的なビジネスパーソン):仕訳の詳細に拘泥する必要はありません。「P/Lで稼ぎ、B/Sに蓄え、C/Fで息継ぎをする」という大枠の概念と、主要な財務分析指標(営業利益率、自己資本比率)の基準値さえ押さえておけば実務上十分に対応可能です。
【貸借対照表と損益計算書】に関するよくある質問(FAQ)
Q1:簿記の知識がまったくない完全な初心者ですが、決算書は読めるようになりますか?
A1:十分に読めるようになります。借方・貸方の細かい仕訳ルールを一から覚える必要はありません。まずは「P/Lは1年間の成績表」「B/Sはある日の持ち物検査表」という大まかな概念を掴み、当期純利益がB/Sの純資産に貯まっていく流れを押さえるだけで、決算書の7割以上のメッセージを読み解くことができます。
Q2:貸借対照表と損益計算書は、どちらから先に読むべきですか?
A2:企業の概況を素早く把握したい場合は、損益計算書(P/L)から先に読むのが定石です。まず「いくら売り上げて、いくら利益が出ているか(成長性と収益性)」を確認し、その後に貸借対照表(B/S)を見て「その事業を支える財務基盤は強固か(安全性)」を精査する流れが最もスムーズです。
Q3:自己資本比率が高ければ、損益計算書が赤字でも問題ありませんか?
A3:短期的には耐えられますが、長期的には危険です。自己資本比率が60%〜70%を超える無借金企業であっても、P/Lの赤字が数期にわたって続けば、B/Sに蓄積された利益剰余金が毎年削られていきます。最終的には純資産が尽きて債務超過に陥るため、B/Sの安全性とP/Lの収益性は車の両輪として評価する必要があります。
まとめ:数字の裏にある企業のストーリーを読み解くために
貸借対照表と損益計算書は、それぞれ独立した書類ではなく、「当期純利益」という確固たる結び目によって一体化した企業の健康診断書です。
P/Lで稼ぎ出した利益が、B/Sの利益剰余金として蓄積され、それが新たな事業投資を生んで次期の売上へと循環していく――このメカニズムを俯瞰できるようになると、単なる数字の羅列だった決算書から、経営者の戦略や企業の真の強さがありありと見えてきます。
表面的な利益の増減だけに一喜一憂せず、B/SとP/Lの双方向のつながりを意識しながら、ぜひ実際の企業決算資料を手に取ってみてください。 (出典: 貸借 対照 表 損益 計算 書(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。