4人家族の生活費平均はいくら?手取り別シミュレーションと貯蓄術
物価高や光熱費の高騰が家計を直撃するなか、子育て世帯の家計管理は一段とシビアさを増しています。「毎月一生懸命やりくりしているのに、思うようにお金が残らない」「周りの4人家族は毎月いくら使っているのだろうか」と、不安や焦りを抱える家庭も少なくありません。
夫婦と子ども2人の4人世帯におけるリアルな収支状況はどうなっているのか。公的統計の最新データをもとに、平均的な支出の内訳から手取り別のリアルな家計簿、さらに将来を見据えた教育費の準備術までを網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総務省家計調査における4人世帯(勤労者世帯)の消費支出平均は月額約34万〜35万円が相場。
- 要点2:手取り月収に応じた支出バランスの最適化と、固定費の見直しが貯蓄体質への最大の分岐点。
- 要点3:教育費のピーク期を見据え、子どもが小学生以下の「貯め期」に生活防衛資金と学費の基礎を築くことが不可欠。
【2026年最新データ】総務省家計調査から見る4人家族の生活費平均と内訳
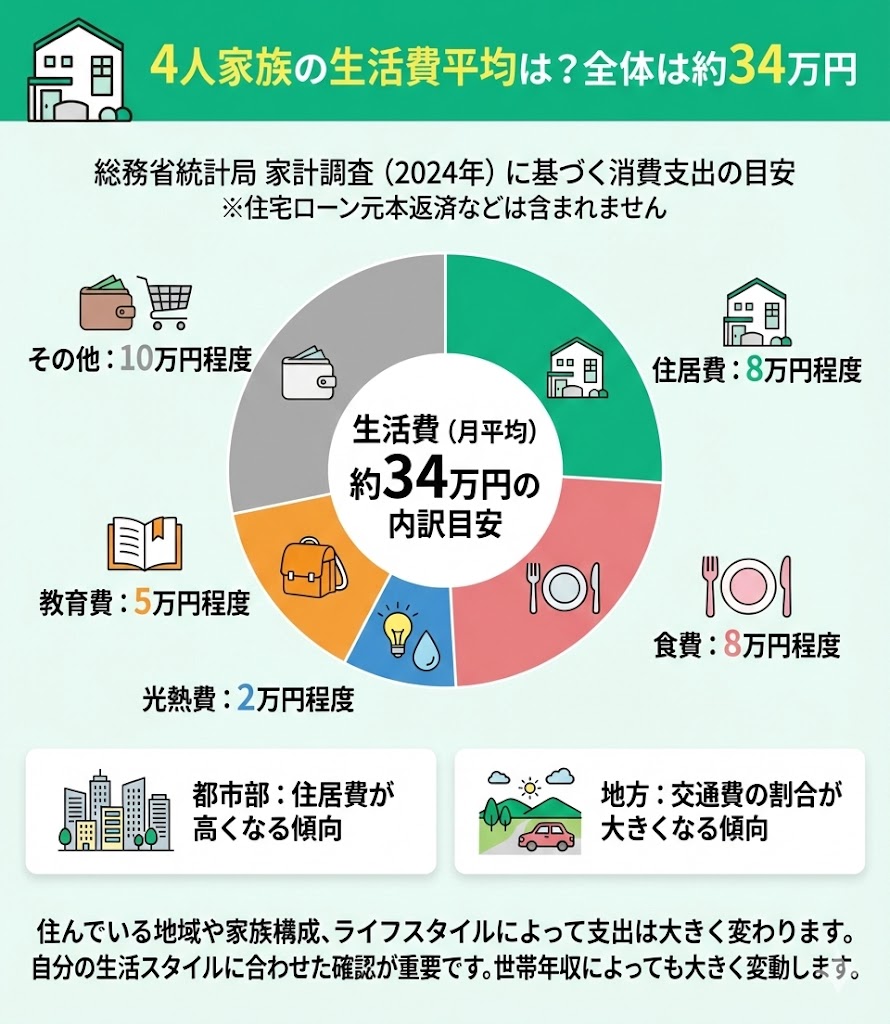
家計の見直しを始めるにあたり、まずは基準となる世間一般の平均値を知ることから始めましょう。総務省家計調査の最新統計によると、夫婦と子ども2人(有子世帯・勤労者世帯)における1カ月あたりの4人家族生活費平均(消費支出)は、住居費を除いたベースでも約34万5,000円前後で推移しています。
支出の全体像を把握するため、具体的な4人家族生活費内訳の内訳項目を整理しました。
・4人家族食費平均:約8万8,000円〜9万5,000円(外食費含む)
・4人家族水道光熱費:約2万6,000円〜3万1,000円(電気・ガス・水道の合算)
・住居費:約2万円〜3万円(※持ち家比率が高いため統計上は低め。賃貸や住宅ローン返済中は実質8万〜13万円前後)
・交通・通信費:約5万2,000円(自動車維持費、スマートフォン・光回線代)
・教育費:約3万5,000円〜5万円(学校教育費、習い事、学習塾代)
・教養娯楽費・その他:約8万円〜10万円(日用品、被服費、レジャー、交際費、保険医療費など)
統計上の住居費は持ち家の完済世帯が含まれるため低く算出される傾向にあります。実際の生活感として、賃貸住宅の家賃や住宅ローン返済(月8万〜12万円程度)を加味すると、毎月の総支出は実質38万〜42万円前後に達するのが現代の4人家族の現実的な水準です。
我が家は使いすぎ?項目別の目安と「4人家族理想の家計簿」バランス
日々のレシートを見返しながら「使いすぎかもしれない」と悩む場合、金額そのものだけでなく「手取り収入に対する割合」に注目する必要があります。家計の黄金比率と呼ばれる指標をもとに、手取り収入全体を100%とした場合の4人家族理想の家計簿の配分モデルを提示します。
・住居費:25%以内(管理費や固定資産税の積立を含む)
・食費:15%〜18%(育ち盛りの子どもがいる場合でも20%以内)
・水道光熱費:6%〜8%
・通信費・日用品:5%〜6%
・教育・習い事費:10%〜15%
・小遣い・娯楽費:8%〜10%
・生命保険・自動車維持費:8%〜10%
・貯蓄・投資:15%〜20%
食費や水道光熱費は子どもの年齢によって大きく変動します。未就学児のうちは食費を低く抑えられても、中高生になると食べる量が増え、部活動の遠征費や塾代が重くのしかかります。単月ごとの赤字に一喜一憂するのではなく、年間の収支計画の中で予算配分を調整する視点が欠かせません。
【手取り月収別】4人家族のリアル家計シミュレーション
家庭ごとの収入差によって、とるべき家計戦略は根本から異なります。手取り30万円・40万円・50万円の3つのパターンに分け、持続可能な配分シミュレーションをまとめました。
1. 4人家族手取り30万:メリハリ徹底と固定費の極小化が鍵
手取り30万円で4人暮らしを維持する場合、徹底した固定費の引き締めが前提となります。
・住居費:7万5,000円(賃貸なら郊外や公営住宅の活用、持ち家ならローンの見直し)
・食費:6万円(自炊中心、業務スーパーやふるさと納税の活用)
・水道光熱費:2万3,000円
・通信・日用品:1万8,000円(格安SIMの徹底活用)
・教育・小遣い・雑費:7万4,000円
・貯金:5万円(手取りの約16%を先取り)
予備費が少なく突発的な支出に弱いため、児童手当には一切手を付けず、全額を教育資金用口座にプールしておく防衛策が必須です。
2. 4人家族手取り40万:バランス型で堅実に毎月貯蓄を積み上げる
標準的な子育て世帯のレンジであり、メリハリをつければ無理のない生活と資産形成が両立できます。
・住居費:10万円
・食費:7万5,000円
・水道光熱費:2万7,000円
・通信・日用品:2万5,000円
・教育費:4万5,000円
・小遣い・レジャー・保険:5万8,000円
・貯金・NISA積立:7万円(手取りの約17.5%)
生活水準を無意識に上げず、ボーナスを安易に生活費の補填に回さない仕組みを作ることが安定への近道となります。
3. 4人家族手取り50万:資産形成のスピードを加速させる黄金期
選択肢が広がる一方で、「使途不明金」が最も膨らみやすい収入帯でもあります。
・住居費:12万5,000円
・食費:9万円
・水道光熱費:3万円
・通信・日用品:3万円
・教育費:7万円(私立進学や複数習い事にも対応)
・小遣い・教養娯楽・保険:5万5,000円
・貯金・資産運用:10万円(手取りの20%)
毎月確実に10万円以上を新NISAなどの非課税運用口座へ配分し、将来の大学資金と親の老後資金を同時に準備する体制を整えましょう。
子どもの進路で激変!4人家族の教育費シミュレーションと貯蓄額の目安
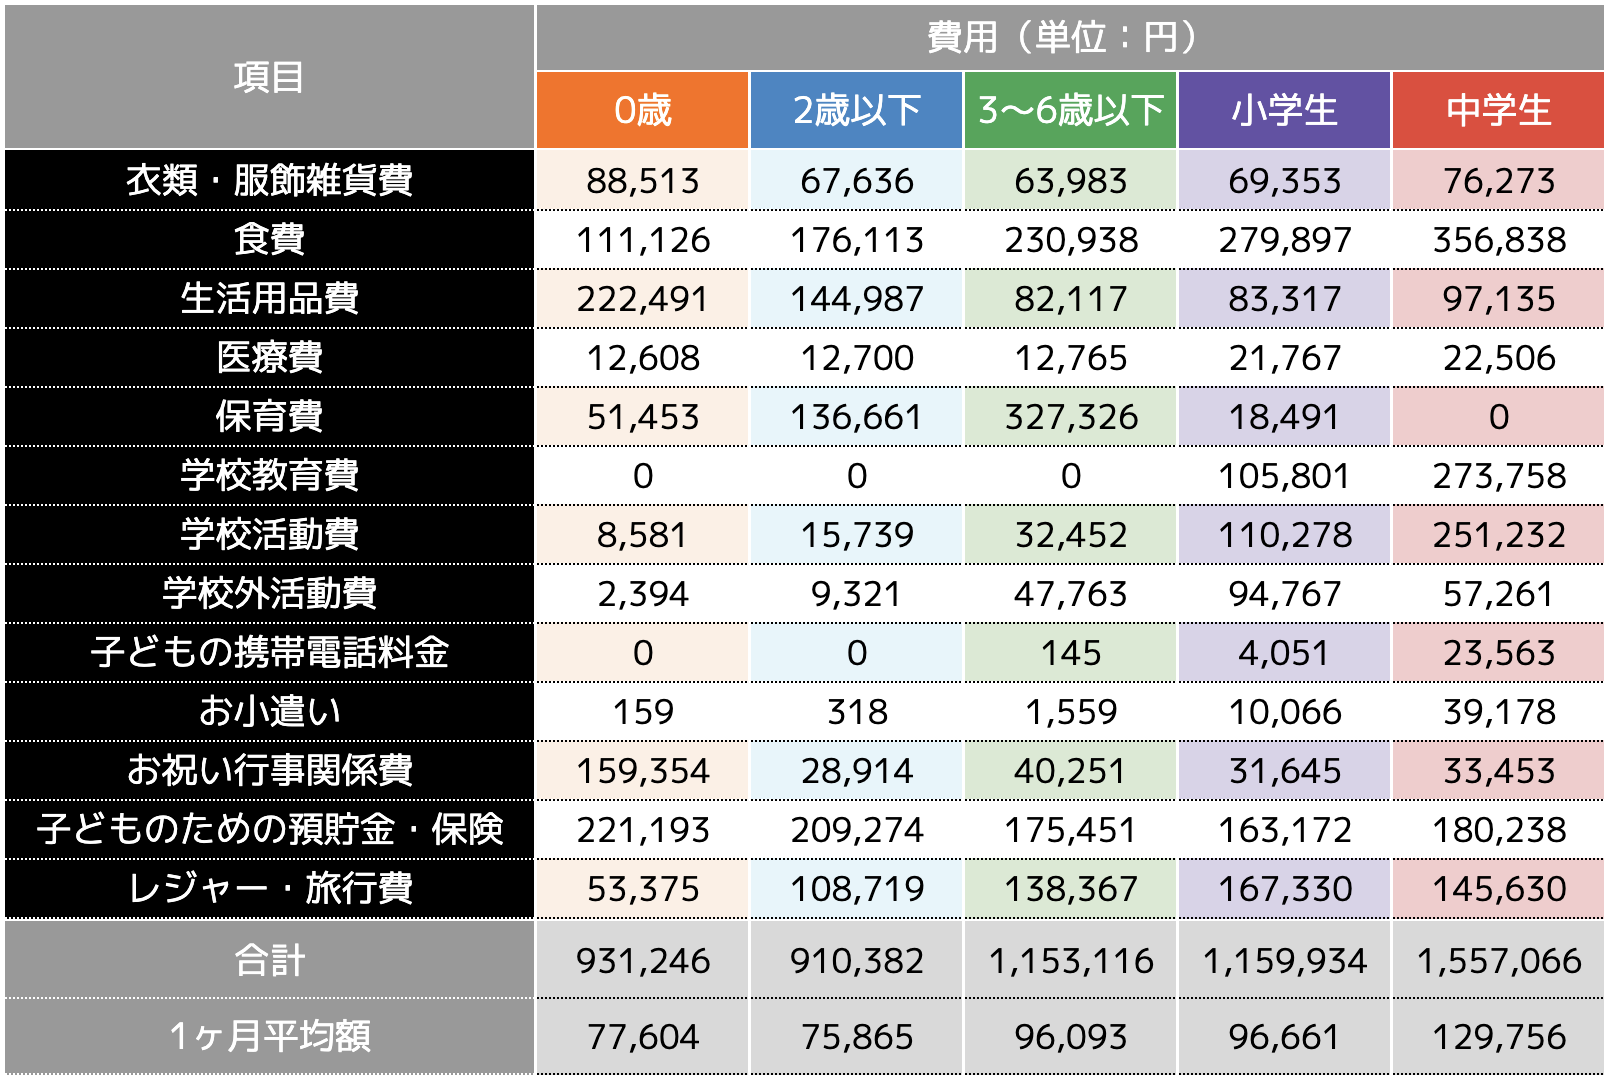
4人家族の家計設計において最大の変動要因となるのが子どもの教育費です。文部科学省の調査などを踏まえた4人家族教育費シミュレーションによると、幼稚園から大学卒業までにかかる1人あたりの教育費総額は、すべて国公立に通った場合で約1,000万円、すべて私立に通った場合は約2,500万円に達します。子ども2人なら、単純計算で2,000万〜5,000万円の資金手当てが必要になります。
特に大学進学期(18歳〜22歳)は支出のピークを迎え、入学金や授業料、仕送りなどで年間数百万円単位のキャッシュが流出します。この山場を乗り切るための4人家族貯蓄額目安は以下の通りです。
・子どもが未就学児(〜6歳):世帯年収の1年分(約400万〜600万円)
・子どもが小学生(7〜12歳):世帯年収の1.5〜2年分(約700万〜1,000万円)
・子どもが中高生(13〜18歳):1,200万〜1,500万円以上(大学進学直前準備)
子どもが小学生までの時期は「人生の貯め期」と呼ばれます。中学生以降は塾代や部活動費で支出が跳ね上がるため、小学校卒業までに児童手当の累積(1人あたり200万円以上)と毎月の先取り貯蓄を合わせ、大学用資金の基礎を固めておく戦略が極めて有効です。
無理なく年間50万円を生み出す!子育て世帯のための固定費削減術
家計のゆとりを生み出すために、日々の食費を10円単位で削るような我慢の節約は長続きしません。一度見直すだけで半永久的に支出が減る子育て世帯固定費削減に注力するのが最も確実です。
1. 通信費のシェイプアップ
夫婦2人のスマートフォンを大手キャリアの旧プランからサブブランドや格安SIMへ移行するだけで、月額1万5,000円前後の削減(年間約18万円浮く計算)になります。自宅の光回線とのセット割を活用するのも効果的です。
2. 保険の重複加入と特約の整理
子どもの誕生時に加入した高額な死亡保障や医療保険を点検します。公的医療保険の高額療養費制度や遺族年金の受給見込額を計算したうえで、不要な特約を解約し、掛け捨て型の割安な定期保険に乗り換えることで月1万円(年間12万円)の圧縮が目指せます。
3. サブスクリプションとクレカ年会費の棚卸し
利用頻度の落ちた動画配信サービスや音楽配信、ジムの会費、使っていないクレジットカードの年会費を解約します。毎月数千円単位の細かな流出を止めるだけで年間5万〜10万円の無駄を排除できます。
これら3つの見直しを実行するだけで、生活の満足度を一切落とさずに年間30万〜50万円の余剰資金を自動的に生み出すことが可能です。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:手取り30万円で4人家族が暮らしていくのは厳しいですか?
A1:工夫次第で十分に暮らせますが、無計画な支出は禁物です。住居費を7万〜8万円前後に抑え、格安SIMの利用や自炊の徹底など固定費・変動費の引き締めが必須となります。児童手当を生活費の補填に使わず全額貯蓄に回すルールを徹底すれば、将来の教育費も着実に準備できます。
Q2:4人家族の食費を月7万円以内に抑える具体的な方法は?
A2:買い物頻度を「週1〜2回」のまとめ買いに限定し、無駄なついで買いを防ぐのが近道です。豚こま肉、鶏むね肉、豆腐、もやし、卵などの安定安価な食材をメインに献立を組み立て、外食は月1回のイベントとして予算化するとコントロールしやすくなります。
Q3:教育費と老後資金、どちらの貯蓄を優先すべきですか?
A3:時期が明確に決まっている教育費の準備が優先です。ただし教育費をすべて現金預金で賄うのではなく、低リスクな運用を組み合わせつつ、親の老後資金はiDeCoや新NISAの少額積立(月1万〜2万円でも可)を同時並行で早期スタートさせるのが賢明なアプローチです。
まとめ:収支の可視化と先手管理でゆとりある家計を実現しよう
物価高が続くなか、4人家族の家計を安定して運営していくために必要なのは、過度な節約ではなく「支出の優先順位づけ」と「仕組み化」です。平均データと比較して使いすぎている項目を特定し、まずは手軽な固定費削減から着手してみてください。
手取り収入の15%〜20%を先取り貯蓄に回す体制が整えば、将来の教育費や不測の出費に対する不安は大きく軽減されます。家族の成長ステージに合わせた家計の見直しを定期的に行い、安心できる資産形成を築いていきましょう。 (出典: 4 人 家族 生活費(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。