国民健康保険は年末調整で控除可能!証明書不要の理由と損しない書き方
年末調整の書類が配られる時期になると、「年の途中で会社員になったけれど、前の期間に払った国民健康保険はどう処理すべき?」「配偶者や子どもの国民健康保険料を代わりに払った場合は控除できる?」といった疑問を持つ人が後を絶ちません。会社員にとって社会保険料といえば給与天引きが一般的ですが、自分で納付した国民健康保険料も正しく申告すれば、支払った全額が課税対象から差し引かれます。
給与所得者の手取り額を左右する制度でありながら、書類の書き方や添付書類のルールを誤解しているケースが散見されます。払い過ぎた税金を取り戻し、損をしないための申告ポイントを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:その年の1月1日から12月31日までに実際に支払った国民健康保険料は、全額が「社会保険料控除」の対象になる。
- 要点2:生命保険や国民年金と違い、国民健康保険は「控除証明書」の添付義務がなく、金額の記入のみで申告が完了する。
- 要点3:「生計を一にする」配偶者や子どもの分を本人が納付していれば合算申告が可能で、世帯全体の大幅な節税につながる。
【基本ルール】国民健康保険は年末調整の対象!知っておくべき控除の仕組み
会社員が加入する健康保険(協会けんぽや健康保険組合)の保険料は毎月の給与から自動的に天引きされますが、年度の途中で転職した方や、自営業から会社員になった方などが自ら納めた国民健康保険料も、年末調整で社会保険料控除として全額を所得から控除できます。
社会保険料控除には上限額が設定されていません。つまり、1年間に支払った保険料の全額がそのまま所得控除となり、課税所得を直接引き下げる効果を持ちます。所得税率が10%(住民税10%と合わせて20%)の人が年間20万円の国民健康保険料を申告した場合、単純計算で約4万円の税負担が軽減されます。申告漏れは手取りの直接的な損失につながるため、確実に手続きを行う必要があります。
「控除証明書」の添付が不要なカラクリと領収証書の取り扱い
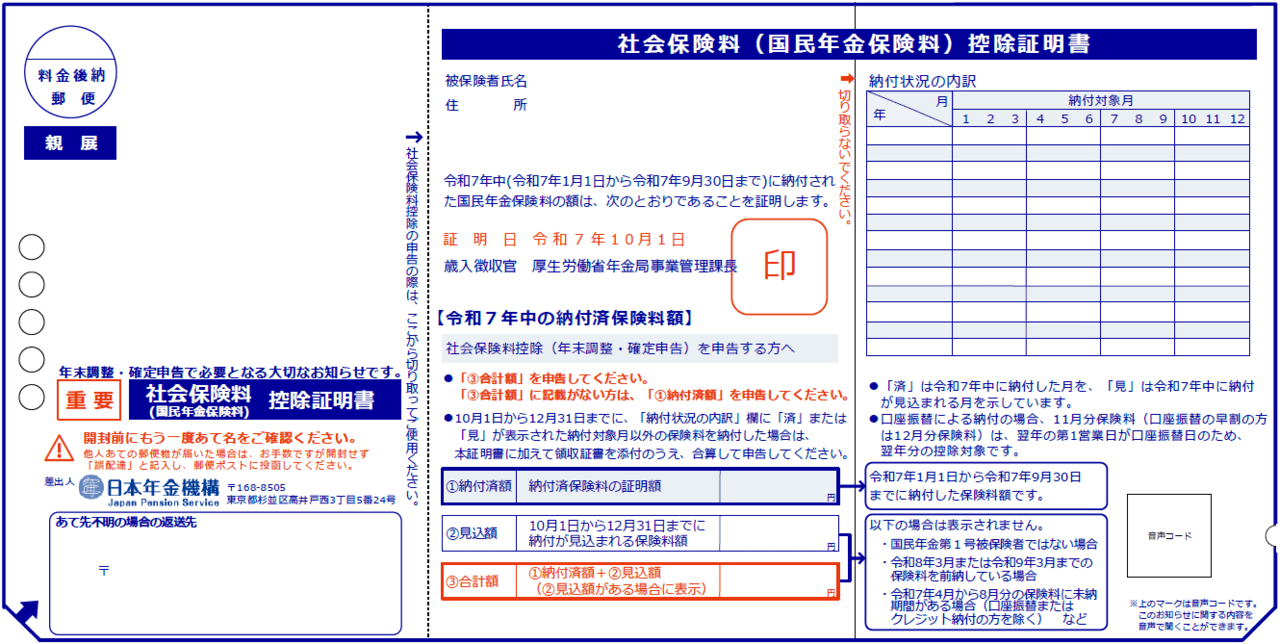
年末調整の手続きで多くの人がつまずくのが、「国民健康保険の控除証明書が見当たらない」というトラブルです。生命保険料控除や国民年金では保険会社や日本年金機構から送られてくる証明書の原本添付が必須ですが、国民健康保険については控除証明書の添付が法律上不要と定められています。
控除証明書の添付が不要とされている理由は、国民健康保険の保険料を管轄しているのが各市区町村であり、国税庁への証明書発行義務が課されていないためです。確定申告や年末調整の書式には支払った金額を自己申告で記入する運用となっています。
納付書で支払った際の領収証書(受領証)の添付も提出書類としては原則不要です。ただし、金額の転記ミスを防ぐためや、万が一税務署から確認を求められた際のエビデンスとして、手元に大切に保管しておく必要があります。口座振替などで領収証書が手元にない場合は、市区町村の窓口や郵送で発行できる「納付済額確認書」を取り寄せることで正確な年間支払額を把握できます。
いつからいつまで?国民健康保険料の「控除対象期間」と支払日の罠
国民健康保険料を申告する際、最も間違いやすいのが「どの期間に納めた分が対象になるか」という点です。税制上のルールは明快で、その年の1月1日から12月31日までの間に「実際に支払った金額」が対象となります。
ここで注意したいのは、「何月分の保険料か」という請求対象月ではなく、「何日に支払いを完了したか」という決済基準で判定される点です。例えば、前年分の未納保険料を今年5月に納付した場合、その金額は今年の控除対象に含まれます。逆に、今年12月納期限の保険料であっても、実際の納付が翌年1月になってしまった場合は、今年の年末調整には含められず翌年の控除対象となります。
年末調整の書類を勤務先に提出する11月〜12月上旬の時点では、12月下旬に口座振替や納付書で支払う予定の保険料が含まれていないことがあります。この場合、12月31日までに納付することが確実であれば、12月納付予定分を含めた年間総額を申告書に記入して差し支えありません。
世帯主名義でもOK?家族・配偶者分の国保を合算して節税する実践ワザ
国民健康保険の納付通知書は、地方税法の規定により世帯主宛てに送付されます。そのため「通知書の宛名が世帯主(父親や配偶者)になっている場合、別名義の家族が控除を受けることはできないのか」という相談がよく寄せられます。しかし、控除を受けるための法的な要件は「生計を一にする親族の社会保険料を、本人の口座や現金で実際に負担したかどうか」です。
例えば、無収入の配偶者や二十歳を過ぎた子どもの国民健康保険料を、世帯で最も収入の高い給与所得者が支払っている場合、その全額を本人の年末調整で合算申告できます。所得税は累進課税制度が採られているため、世帯内で最も所得税率が高い人が家族分の社会保険料をまとめて控除することで、世帯全体に残るキャッシュを最大化できます。
ただし、妻の年金から天引き(特別徴収)されている保険料を夫の申告に含めることは認められていません。あくまで「本人が自分の財産から直接納付した事実」が必要となる点には注意してください。
転職・退職者は要注意!二重払いや切り替え時の手続きと還付金計算
年の途中で会社を退職して一時的に国保へ加入し、その後再び就職して会社の社会保険に加入した場合、手続きのタイミングによって国民健康保険と会社の健康保険の二重払いが発生することがあります。
職場の健康保険に加入した日以降は国民健康保険の資格が自動喪失しますが、市区町村の窓口で「国保脱退手続き」を行わない限り、国保の請求が止まらないケースがあります。重複して支払ってしまった保険料は、脱退手続き後に市区町村から還付(返金)されます。
年末調整で申告する金額は、二重払いとなった総額ではなく、還付された金額を差し引いた「正味の自己負担額」を記入しなければなりません。年末調整の書類提出時点で還付金額が確定していない場合や、会社への提出期限に間に合わない場合は、無理に年末調整で処理せず、年明け2月〜3月の確定申告で国民健康保険の切り替え・過不足分を精算する方が安全かつ確実です。
【図解・見本】社会保険料控除申告書の正しい書き方ステップ
年末調整で国民健康保険を申告する際は、「給与所得者の保険料控除申告書」の右側中段にある「社会保険料控除」の欄を使用します。記入の手順は以下の通りです。
1. 社会保険の種類:「国民健康保険」または「国民健康保険料(税)」と記入します。
2. 保険料支払先の名称:納付先の市区町村名を記入します(例:〇〇市役所、〇〇区役所)。
3. 保険料を負担することになっている人:保険の対象者(被保険者)の「氏名」と「続柄」を記入します。本人の分なら「本人」、配偶者の分なら「妻(または夫)」となります。
4. あなたが本年中に支払った保険料の金額:1月1日〜12月31日までに本人が実際に支払った(または支払う予定の)年間合計額を記入します。
5. 合計額の転記:枠内の合計欄および申告書下部の「社会保険料控除額計」に合算額を記入します。
給与から天引きされている社会保険料については会社側で自動計算されるため、この申告書欄に書く必要はありません。あくまで「自分で直接支払った社会保険料」のみを記載するのがルールです。
【国民健康保険の年末調整】に関するよくある質問(FAQ)
Q1:納付書の控え(領収証書)を紛失して支払額がわかりません。どうすればいいですか?
A1:お住まいの市区町村の窓口(保険年金課など)で「納付済額確認書」を取得してください。窓口での即日交付や郵送請求に対応しており、1年間に支払った正確な合計額を確認できます。電話で支払実績を教えてくれる自治体もあります。
Q2:過年度(昨年以前)の未納分を今年まとめて納付しました。これも控除対象になりますか?
A2:控除対象になります。社会保険料控除は「対象年度」ではなく「実際に支払った日」で判定するため、過去の未納分であっても今年中に納付を完了した金額であれば、全額を今年の年末調整で申告可能です。
Q3:会社の年末調整で国民健康保険を出し忘れました。もう税金は戻ってきませんか?
A3:諦める必要はありません。翌年2月16日から始まる確定申告(還付申告)を行うことで、支払った保険料分の控除を適用し、納め過ぎた税金の還付を受けられます。還付申告は翌年1月1日から5年以内であればいつでも請求可能です。
Q4:副業の収入があり確定申告も予定していますが、国民健康保険は年末調整と確定申告のどちらで出すべきですか?
A4:どちらで申告しても最終的な税額計算は同じになりますが、年末調整で先に控除しておけば12月の給与で早めに還付金を受け取れます。確定申告の際には、年末調整済みの源泉徴収票を基に申告書を作成すれば二重控除になる心配もありません。
まとめ:正しい申告で手取りを最大化する年末調整のチェックリスト
国民健康保険料は、給与所得者が自力でコントロールできる数少ない大型所得控除の一つです。控除証明書の添付が不要である反面、支払額の把握や家族分の合算要件などを自身で正確に管理するリテラシーが求められます。
年の途中で納付した領収日付を確認し、配偶者や子どもの分を肩代わりした実績がないかをチェックするだけで、数万円単位の手取り差が生じることも珍しくありません。申告書の正しい書き方をマスターし、控除の権利を漏れなく活用して手元に残る資産を確実に守り抜きましょう。 (出典: 国民 健康 保険 年末 調整(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。