長期プライムレート上昇の衝撃!住宅ローンへの影響と今後の金利動向
日本銀行が金融政策の正常化を推し進め、「金利ある世界」が本格化した現在、金融市場と家計に大きな地殻変動が起きています。なかでも、企業の長期借入金利や住宅ローンの固定金利に直結する長期プライムレートの引き上げが続いており、市場関係者や借入を検討する個人から強い関心が寄せられています。
長年にわたる超低金利環境に慣れ親しんだ日本経済において、金利の上昇はどのような意味を持つのでしょうか。本稿では、長期プライムレートの基礎知識から引き上げが続く背景、住宅ローンや企業融資への具体的な影響、そして今後の見通しに至るまで、最新の動向を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期プライムレートは新発10年物国債利回りなどの市場実勢に連動し、みずほ銀行などを中心に毎月見直されています。
- 要点2:金利上昇の主因は日銀の利上げとインフレ定着にあり、固定型住宅ローンや企業の長期資金調達コストに直接跳ね返っています。
- 要点3:住宅ローンは「変動」と「固定」で影響を受ける指標が異なるため、家計のリスク許容度に応じた戦略的な選択が必須となります。
【基礎知識】長期プライムレートとは?短期プライムレートとの違いと算出方法
長期プライムレート(通称:長プラ)とは、銀行が信用力の最も高い優良企業に対して、1年以上の期間で資金を貸し出す際に適用する最優遇金利を指します。いわば、長期融資における「基準価格」のような役割を果たしています。
算出方法としては、かつて長期信用銀行が発行していた金融債の表面利率をベースにしていましたが、現在はみずほ銀行が5年物普通社債などの市場実勢金利を勘案して決定し、毎月公表するのが業界標準となっています。このレートに一定のスプレッド(上乗せ金利)を加算して、各企業の信用力に応じた実際の貸出金利が決まる仕組みです。
一方で、よく比較されるのが「短期プライムレート(短プラ)」です。両者の違いを整理すると、以下の明確な特徴があります。
| 項目 | 長期プライムレート(長プラ) | 短期プライムレート(短プラ) |
|---|---|---|
| 融資期間 | 1年超(長期) | 1年以内(短期) |
| 連動する指標 | 新発10年物国債利回りなど長期市場金利 | 日銀の政策金利(無担保コール翌日物など) |
| 主な影響先 | 設備投資資金、住宅ローン固定金利 | 運転資金、住宅ローン変動金利 |
このように、長プラは市場の将来予測(インフレ期待や財政動向)を敏感に反映する長期金利と連動し、短プラは日銀の直接的な政策スタンスに左右されるという決定的な違いが存在します。
【背景と真相】なぜ引き上げが続くのか?日銀利上げの理由と国債利回り連動のメカニズム
足元で長期プライムレートの引き上げが継続している理由は、国内の金融環境が180度転換したことにあります。最大の原動力は、日本銀行による金融引き締め路線の定着と政策金利の引き上げです。
日銀が利上げに踏み切った背景には、持続的な賃金上昇と物価高が好循環を描き始め、2%の物価安定目標の達成が確かなものとなった判断があります。歴史的な円安是正への配慮や、過度な金融緩和がもたらす市場機能の歪みを修正する狙いも重なり、長らく続いたマイナス金利や長短金利操作(YCC)の撤廃以降、金利水準は着実に切り上がってきました。
長期金利の代表的な指標である新発10年物国債利回りが上昇傾向をたどっているため、金融機関の資金調達コストも相応に跳ね上がっています。調達コストの上昇を貸出金利へ転嫁せざるを得ない金融機関の構造上、みずほ銀行をはじめとする主要行が長期プライムレートを引き上げるのは必然の帰結といえます。
【歴史的推移】バブル期の過去最高からゼロ金利時代の最低水準、そして現在へ
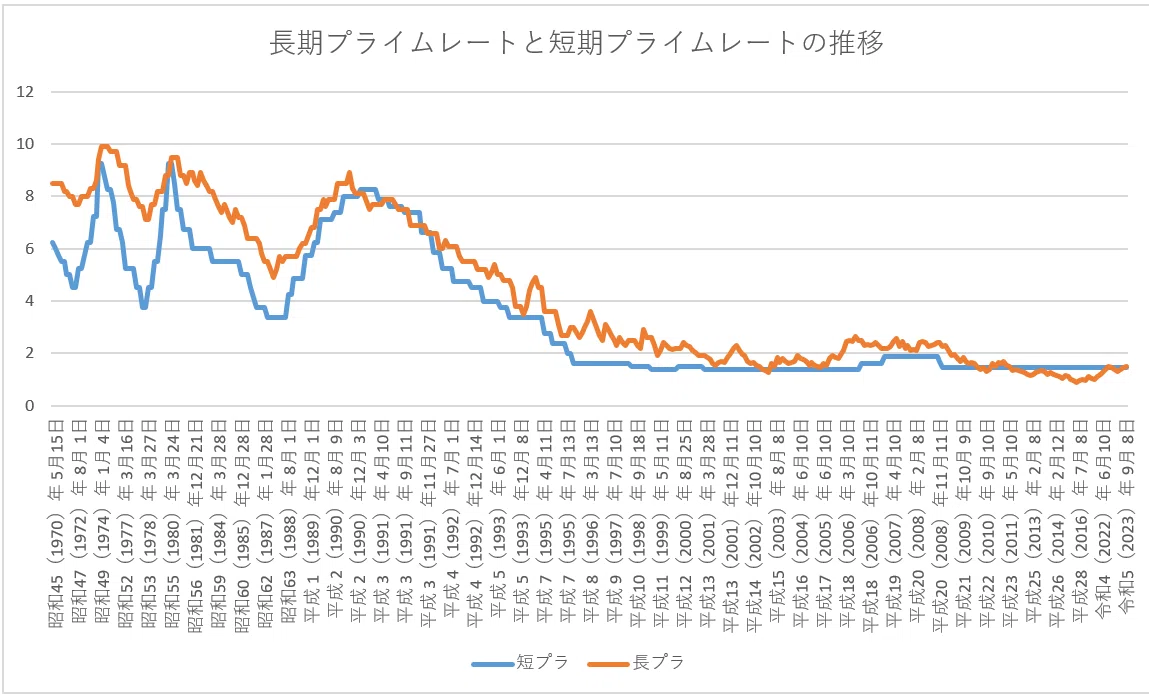
長期プライムレートの推移を俯瞰すると、日本経済の盛衰が克明に浮かび上がります。
バブル経済の絶頂期であった1990年には過去最高となる年8.9%を記録しました。当時は高金利が当たり前であり、企業も個人もインフレを前提とした借入を行っていました。しかし、バブル崩壊後の長期デフレと日銀の非伝統的金融緩和に伴い、金利は右肩下がりを続けます。
2016年にマイナス金利政策が導入されると、長期プライムレートは過去最低となる年0.95%前後まで沈み込みました。約30年間にわたり「金利は上がらない」という常識が形成されたのは、この超低水準が定着したためです。
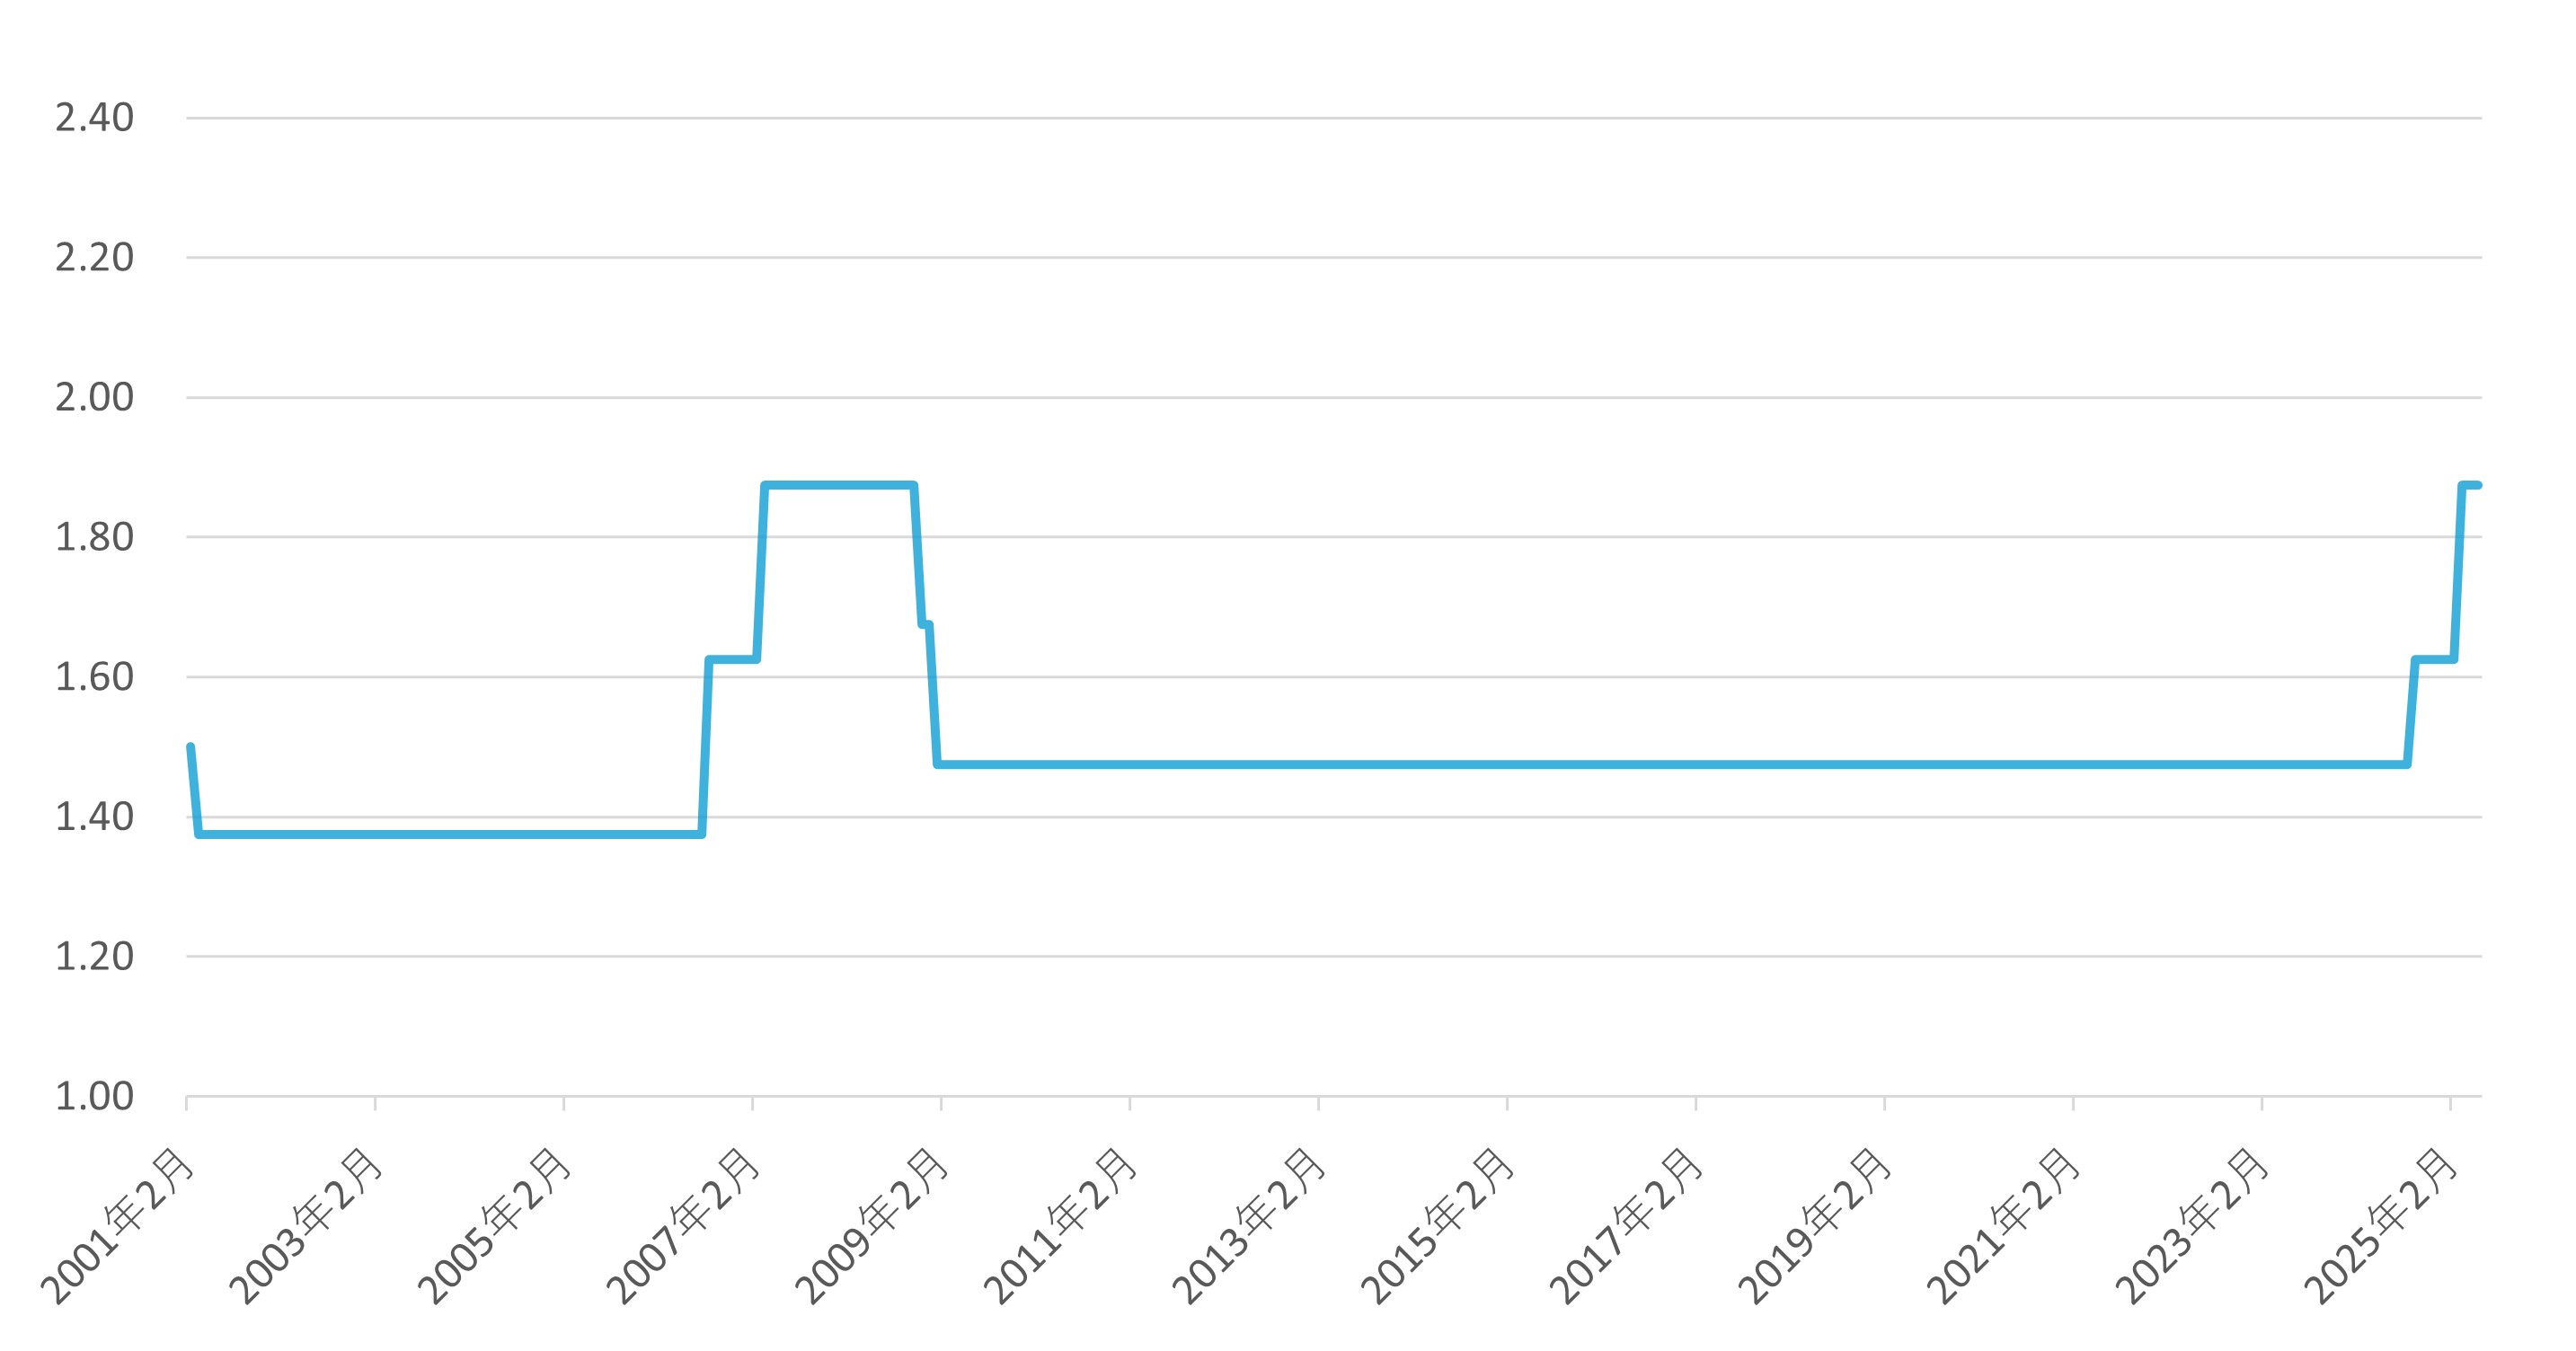
しかし、現在公表されている最新水準は、こうした底値圏から明確に反転し、年2%台前半から中盤へと水準を切り上げています。これは実に十数年ぶりの水準であり、名実ともに「金利ある世界」へ完全回帰した歴史的な転換点を示しています。
【住宅ローンへの影響】固定金利と変動金利はどっちを選ぶべきか?
家計にとって最も切実な問題が、住宅ローンへの波及です。長期プライムレートの上昇は、住宅ローンの商品設計に決定的な影響を与えています。
固定金利:即座に引き上げ圧力が直撃
「フラット35」や民間銀行の10年固定・全期間固定ローンは、長期金利や長期プライムレートを基準に設定されます。そのため、近年の市場金利上昇に伴い、固定金利の適用金利はすでに明確な上昇基調にあります。数年前のような年1%未満での全期間固定借入は極めて難しくなっており、借入可能額の減少や毎月返済額の増加として直接家計を圧迫しています。
変動金利:短プラとの連動性によりタイムラグが存在
大半のメガバンクやネット銀行の変動金利は、短プラ(短期プライムレート)や各行独自の短期調達コストに連動しています。政策金利の引き上げに伴い短プラも見直されつつありますが、長プラに比べると上昇ペースは緩やかです。依然として固定金利に比べて表面金利が低いため、変動金利を選択する借り手は根強く存在します。
固定金利 vs 変動金利:判断の分かれ道
今後の金利環境を見据えた場合、どちらを選択すべきかは家計の財務体力によって明確に分かれます。
- 固定金利が向いている層:将来の返済額確定を最優先し、金利上昇リスクを完全にヘッジしたい世帯。借入額が大きく、毎月返済額の増加に耐えられない家計。
- 変動金利が向いている層:借入残高が比較的小さい、または繰り上げ返済の原資や余剰資金を十分に保有しており、今後の金利引き上げ局面でも家計が破綻しない世帯。
【企業融資への影響】設備投資の選別と資金調達構造の再構築
長期プライムレートの上昇は、日本企業の財務戦略にも抜本的な変革を迫っています。低金利を前提に維持されてきた事業モデルは、もはや通用しなくなりつつあります。
第一に、企業の借入利払い負担の増加です。特に巨額の借入金を抱える設備集約型産業や不動産業界、自己資本比率の低い中小企業において、金利コストの上昇は営業外費用を直接押し上げ、収益を圧迫する要因となります。
第二に、設備投資の厳格な選別が進んでいます。調達金利が年1%未満だった時代には採算が取れた投資プロジェクトも、調達金利が上昇すれば投資利益率(ROI)のハードルが上がります。企業は単なる事業拡大ではなく、金利コストを上回る付加価値を生み出せるDXや省力化投資への集中を余儀なくされています。
結果として、安易な負債に頼る企業と、自前のキャッシュフローで投資を賄える筋肉質な企業との間で、業績の二極化が加速しています。
【今後の見通し】金利上昇局面はいつまで続くのか?
今後の長期プライムレートを占ううえで鍵を握るのは、日銀の追加利上げペースと日本国債市場の需給バランスです。
市場では、日銀の中立金利(景気を熱しも冷ましもしない金利水準)に向けた模索が続くとみられています。インフレ率が年2%前後で安定推移するシナリオにおいては、国債買い入れの減額と相まって、10年物国債利回りにさらなる上昇圧力がかかる局面も想定されます。
ただし、急激な金利上昇は景気を冷え込ませる副作用を伴うため、日銀が利上げを急ぎすぎる可能性は限定的です。今後は一本調子の上昇というよりも、景気指標や為替相場の変動を織り交ぜながら、高止まりまたは緩やかな上昇基調を辿る展開が現実的な見通しとなっています。
【長期プライムレート】に関するよくある質問(FAQ)
Q1:長期プライムレートは誰がどのように決めているのですか?
A1:現在はみずほ銀行が毎月自主的に決定・公表しています。5年物普通社債の市場金利や新発10年物国債の利回りなど、市場の実勢金利を総合的に勘案して算出されます。
Q2:すでに変動金利で住宅ローンを組んでいますが、今すぐ返済額は上がりますか?
A2:変動金利は基本的に「短期プライムレート」に連動するため、長期プライムレートの上昇が即座に反映されるわけではありません。また、多くの銀行では「5年ルール(5年間は返済額を変更しない)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」が適用されているため、返済額が翌月から急増するケースは稀ですが、利息と元金の返済内訳は変化するため注意が必要です。
Q3:長期プライムレートは毎月何日に更新されますか?
A3:原則として毎月10日前後にみずほ銀行から発表され、即日または翌営業日から適用されます。月中での金利動向を把握するうえで重要な定点観測ポイントです。
まとめ:金利上昇局面を生き抜くための実践的アプローチ
長期プライムレートの上昇は、一時的な市場の揺らぎではなく、日本経済の構造がデフレからインフレ、そして金融正常化へと不可逆的にシフトした証左です。
住宅ローンを抱える個人は、金利タイプごとの特性を正確に理解したうえで、繰り上げ返済資金の確保や固定金利への借り換えシミュレーションなど、能動的なリスク管理を行うことが求められます。企業経営においても、金利上昇に耐えうる収益基盤の構築と、厳格な投資判断が生き残りの鍵を握ります。「金利が存在する当たり前の市場環境」を前提とした、新たな資産防衛・財務戦略の確立が今まさに求められています。 (出典: 長期 プライム レート(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。