ナフサ不足の影響はいつから?生活への波及時期と2026年の値上げ危機
「石油化学の基礎米」と呼ばれるナフサ(粗製ガソリン)の供給逼迫と価格高騰が、国内外の産業界に重い影を落としています。レジ袋や食品トレイ、ペットボトルといった身近なプラスチック製品から、自動車部材、家電の電子基板に至るまで、現代の製造業はナフサから精製されるエチレンやプロピレンに依存しています。
中東情勢の地政学的リスクに伴う原油価格の高騰や、アジア圏における石油化学コンビナートの減産トラブルが重なり、日本国内でも調達リスクが急速に浮上しました。私たちの暮らしや企業の調達現場には「いつから、どの程度の打撃が生じるのか」、2026年最新の産業データと市場動向をもとにその実態とタイムラインを解き明かします。
📌 【この記事の重要ポイントまとめ】
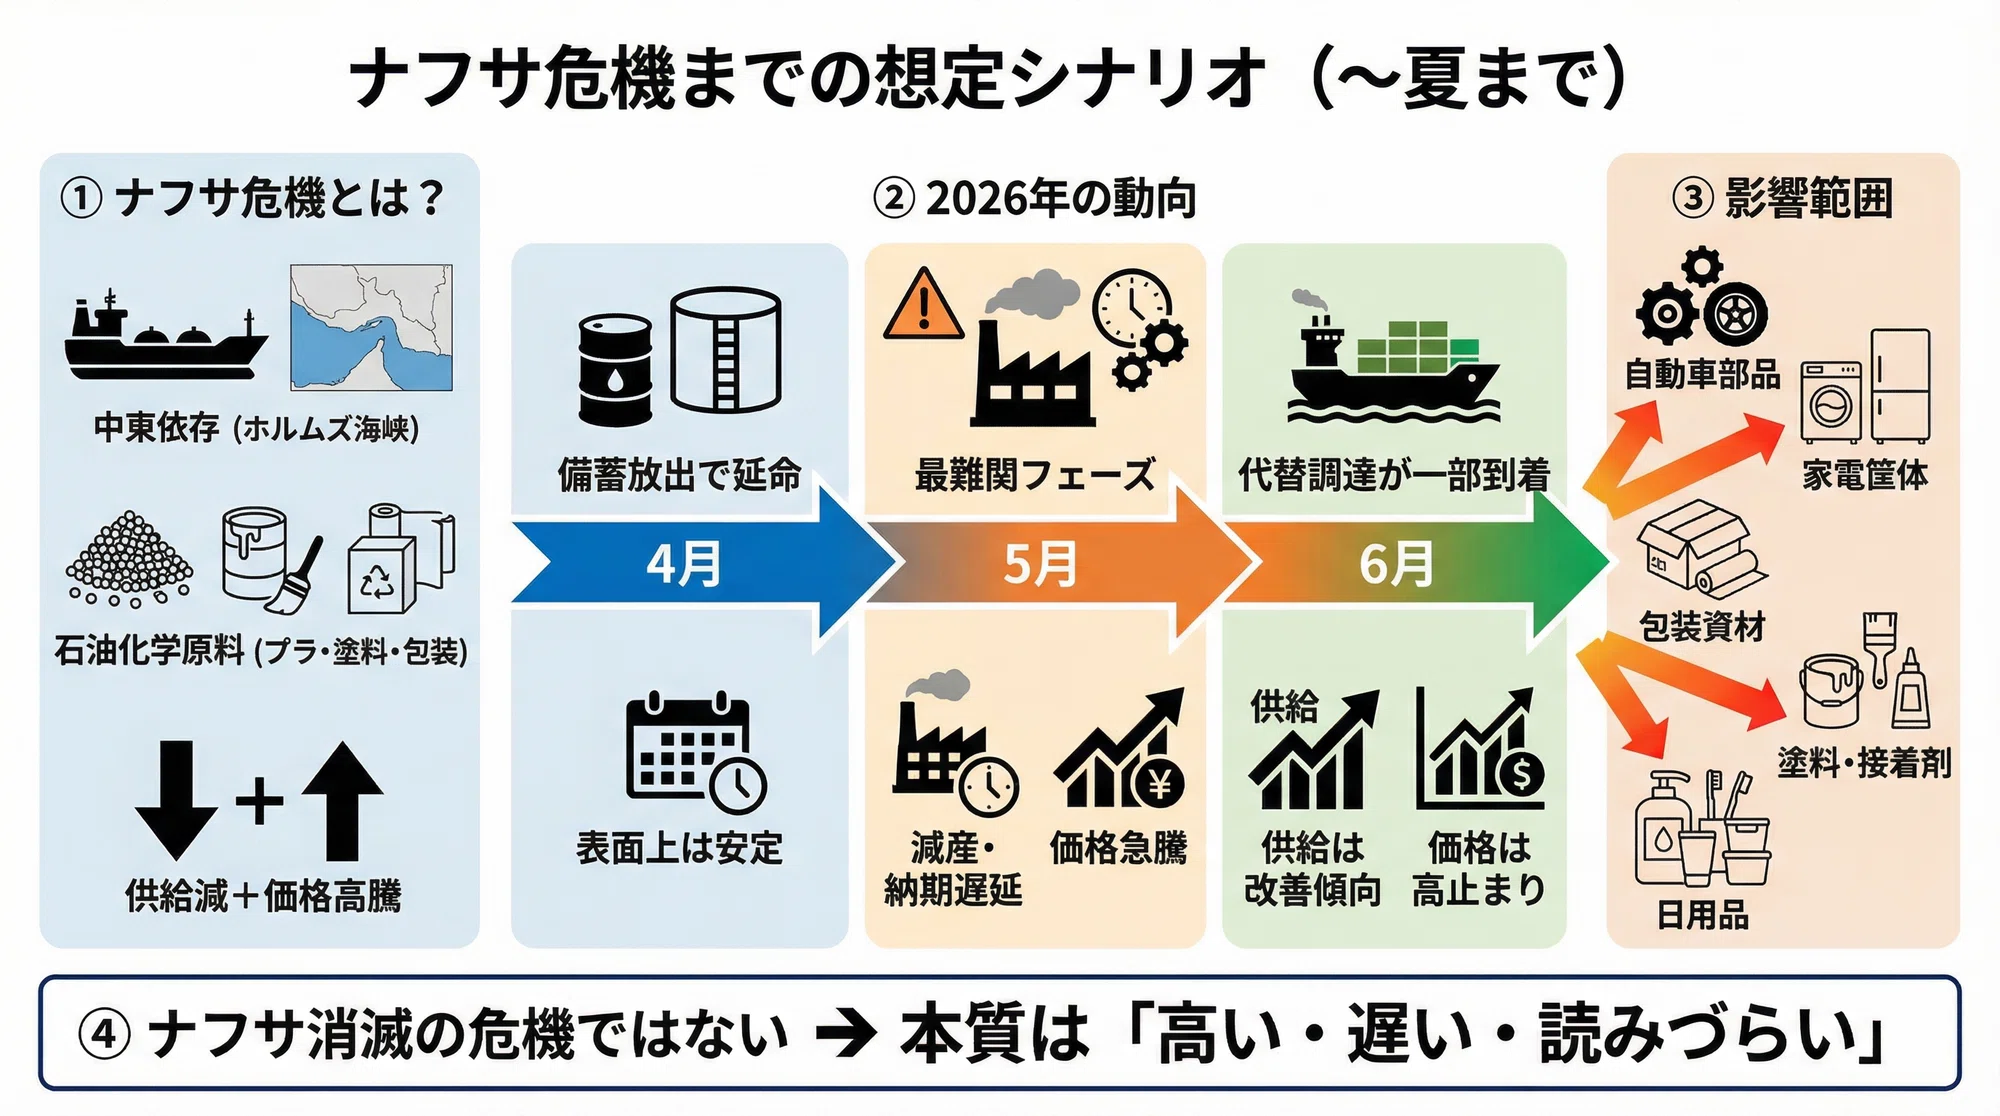
- 要点1:最終製品への影響は2026年4月〜6月期(第2四半期)から段階的に顕在化し、夏場にかけて日用品や食品包装の大規模な再値上げが波及する見通しです。
- 要点2:国産ナフサ基準価格の高騰と国内エチレンプラント稼働率の低下が主因であり、原料不足と採算悪化による化学メーカーの減産が供給不安に拍車をかけています。
- 要点3:食品トレイなどの包装資材不足や自動車樹脂部材の納期遅延が発生しており、企業は代替素材の確保と調達先複線化、家庭は固定費の見直しが急務となります。
【タイムライン検証】ナフサ不足の影響はいつから生活や産業を直撃するのか
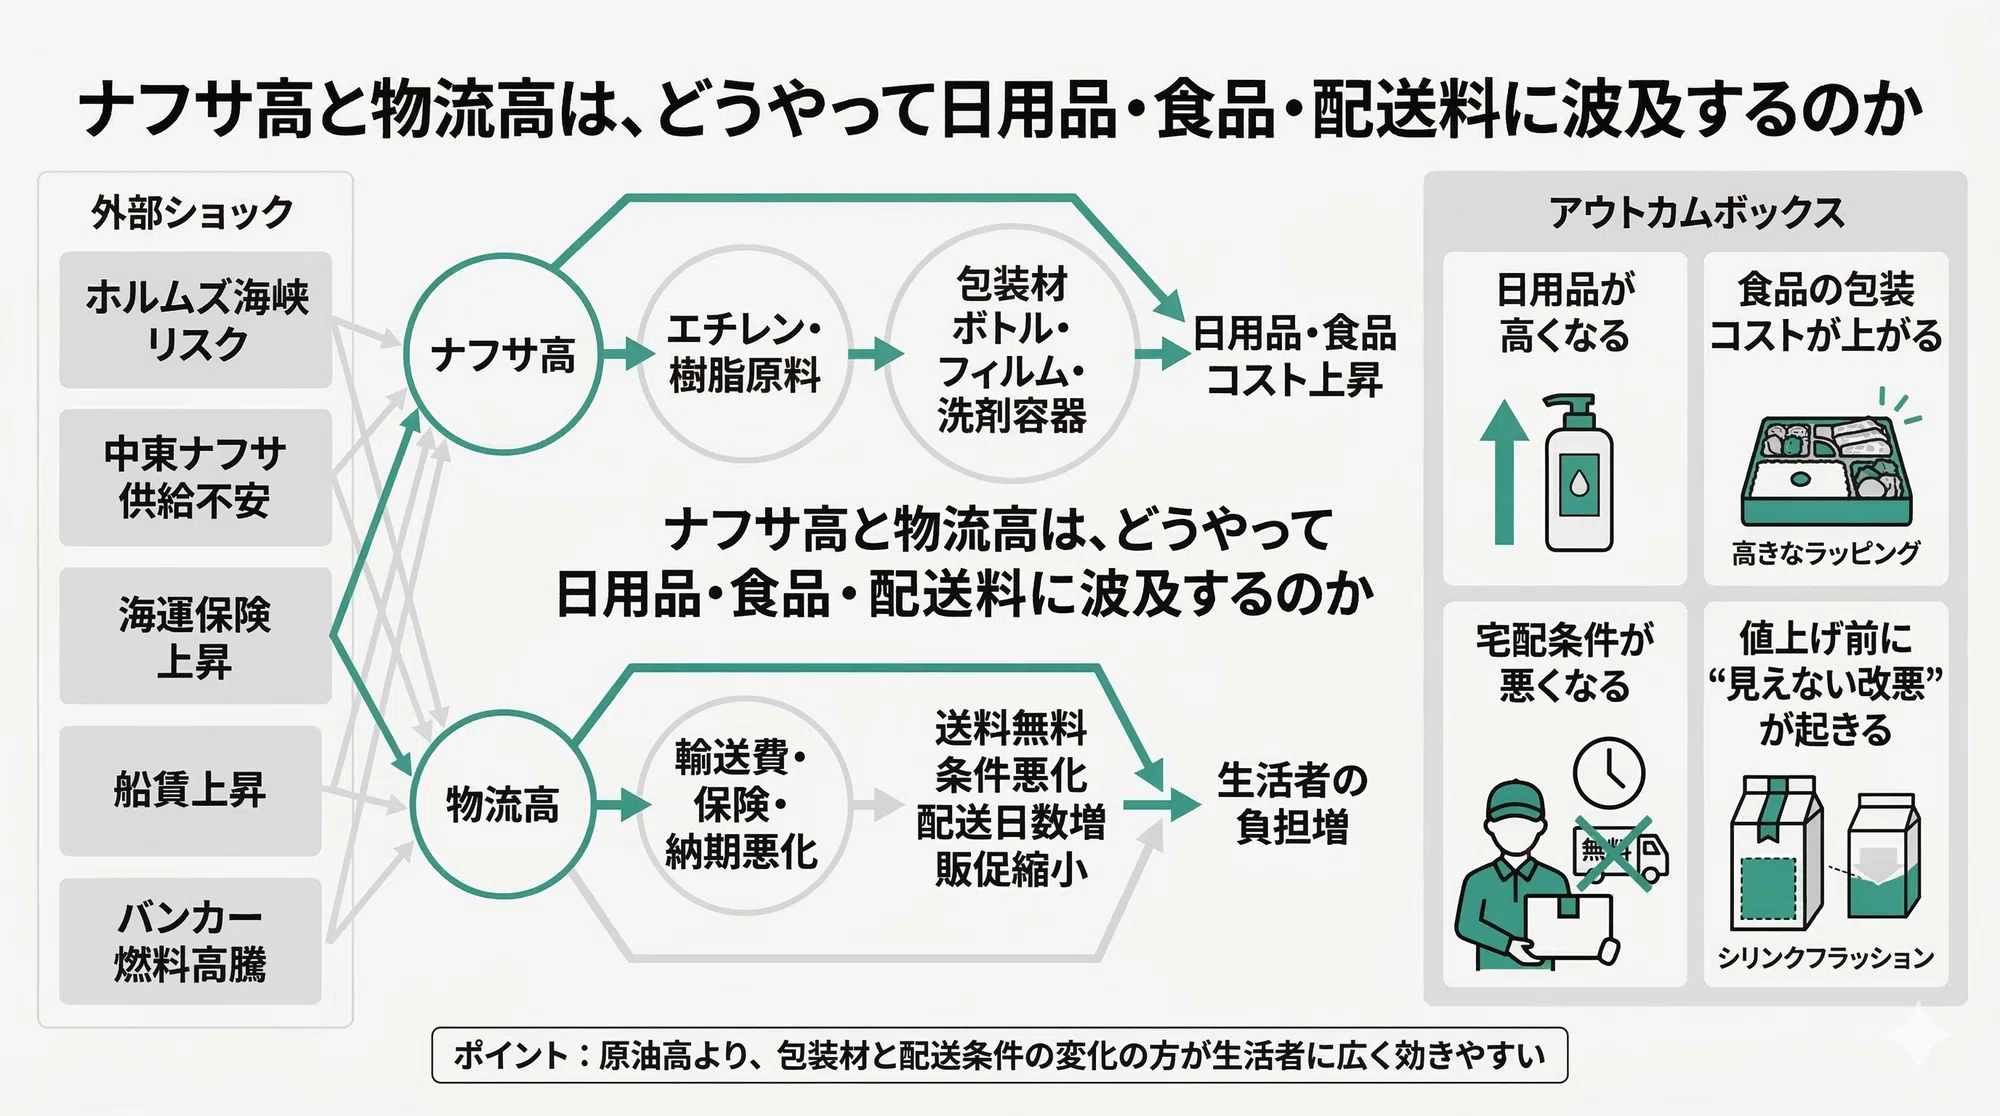
ナフサの調達難や価格急騰が発生した場合、それが一般消費者向けの店頭価格や企業の部材調達に反映されるまでには、化学産業特有の2ヶ月〜4ヶ月のタイムラグが存在します。石油精製業者から石油化学メーカー、一次加工メーカー、そして最終製品アセンブラーへと流れるサプライチェーンの各段階で、在庫消化と価格転嫁の交渉が行われるためです。
2026年における影響拡大の具体的なタイムラインは以下の通りです。
- 2026年1月〜3月(原料高騰・川上部門の逼迫期):原油高と地政学リスクにより輸入ナフサ価格が高騰。国内石油化学コンビナートでの定期修理や原料手当ての難航により、基礎化学品のスポット調達価格が急上昇しました。
- 2026年4月〜6月(中間材・包装資材の値上げ期):ナフサ価格の四半期改定(国産ナフサ基準価格)が反映され、ポリエチレン、ポリプロピレンなどの汎用樹脂が1kgあたり15〜30円規模で値上げされます。これに伴い、食品包装用フィルムや物流用コンテナなどの資材調達コストが跳ね上がります。
- 2026年7月以降(最終製品・店頭価格への全面波及期):包装資材の高騰分が食品や日用雑貨の店頭価格に転嫁されます。同時に、自動車部材や家電向け特殊エンジニアリングプラスチックの供給制限が深刻化し、一部工業製品で納期遅延や減産調整のリスクが高まります。
すでに2026年春の段階で、大手化学各社は樹脂製品の値上げを顧客企業へ通告しており、企業間取引(BtoB)での影響はすでに始まっています。一般消費者の家計に「日用品・包装資材の再値上げ」として本格的に突き刺さるのは、まさに2026年春から初夏にかけてのタイミングです。
【データ比較】2024年〜2026年のナフサ価格推移と業界への波及度
石油化学工業会および経済産業省の統計データをもとに、ナフサ価格の推移とエチレンプラント稼働率、産業界への具体的な影響度を整理しました。
| 項目 | 2024年実績 | 2025年実績 | 2026年最新動向・予測 | 現場データに基づく評価 |
|---|---|---|---|---|
| 国産ナフサ基準価格(klあたり) | 約71,000円〜76,000円 | 約68,000円〜73,000円 | 82,000円〜88,000円台へ急伸 | 過去最高水準に迫る勢いであり、化学メーカーの収益を直接圧迫。 |
| エチレンプラント平均稼働率 | 約81.5% | 約79.8% | 75.0%〜77.5%(低水準継続) | 好不況の目安とされる「85%」を大幅に割り込み、構造的減産が常態化。 |
| 包装資材・日用品の値上げ率 | 前年比 +5%〜8% | 前年比 +3%〜5% | 前年比 +10%〜15%想定 | 物流費・人件費の上昇も重なり、川下製品への価格転嫁圧力が極大化。 |
| 自動車・電機部材の調達リードタイム | 標準(通常納期) | 一部特殊材で+1〜2週間 | 汎用・高機能樹脂で+3〜6週間遅延 | 在庫積み増しに動くメーカーが増加し、スポット市場の在庫が枯渇気味。 |
データが明確に示す通り、ナフサ価格の高騰とプラント稼働率の低迷は一時的な波にとどまらず、2026年は構造的なコスト高と供給逼迫が同時進行する局面に入っています。
なぜ今ナフサが足りないのか?原油高騰とプラント減産が招いた構造的背景
今回のナフサ不足と供給懸念の背景には、単一の突発事故ではなく、複合的な3つの構造要因が存在します。
第一の要因は、原油価格高騰影響と中東・紅海ルートの物流停滞です。日本の石油化学メーカーが使用するナフサの約7割から8割は海外からの輸入に依存しています。産油国の減産方針に加え、海上輸送ルートの航路変更に伴う輸送日数の長期化と用船料の上昇が、国内への原料玉(げんりょうたま)の安定流入を阻んでいます。
第二の要因は、国内石油化学コンビナートの再編とエチレンプラント稼働率の構造的低下です。脱炭素社会への移行や中国の大規模増強プラントとの競争に直面し、国内の各社は設備の休止や集約を進めてきました。その結果、急激な需要変動や突発的な定期修理の延長に対して、国内供給能力のバッファが極めて脆弱になっています。
第三の要因が、化学メーカーの採算悪化に伴う意図的な減産です。ナフサ価格が高騰しても、誘導品である中間樹脂への価格転嫁がスムーズに進まない場合、プラントを動かせば動かすほど赤字が膨らむ「逆ざや」が発生します。このため、メーカー側が稼働率を70%台に抑え込む動きが定着し、市場全体の流通量が絞られる悪循環に陥っています。
【実態検証】利用者の生の声と現場目線で見えたリアル
報道各社の取材データや、製造業・流通現場の生の声、SNS上の反応を検証すると、すでに現場レベルではさまざまな歪みが生じています。
都内の食品容器加工メーカーの調達担当者は、次のように切実な状況を明かします。
「2025年秋頃までは『価格は上がるがモノは手に入る』状態でした。しかし2026年に入ってからは、化学メーカーから『指定数量の80%しか割り当てられない』というプロラタ(按分比例配分)通知が届くケースが出ています。特に発泡スチロール原料や透明ポリプロピレンシートの納期確定が遅れ、スーパー向けの惣菜容器の製造スケジュールが綱渡りです」
また、自動車部品を手掛けるTier2サプライヤーの現場技術者からも懸念が上がっています。
「バンパーや内装パネルに使用するポリプロピレンコンパウンドの供給が不安定化しています。自動車メーカーからの増産要求に対して、樹脂材料の調達がボトルネックになりかねない。代替材への切り替えテストを進めていますが、自動車規格の認証取得には数ヶ月かかるため、即座の回避策が打てないのが現実です」
消費者コミュニティでも、「ドラッグストアでゴミ袋やラップフィルムが静かに値上げされている」「食品のパッケージが明らかに薄くなり、内容量が減っている」といった変化に気づく声が2026年に入り急増しています。
一般に知られていない盲点とネットの誤解|「ガソリンと同じ」ではない原料リスク
ナフサ不足を巡っては、インターネットやSNS上で一部の誤解が散見されます。正しいリスク把握のために、見落とされがちな盲点を整理します。
誤解①:「ガソリン補助金があるからナフサも守られている」という錯覚
政府が実施する燃料油価格激変緩和措置(ガソリン補助金)は、主に自動車用ガソリン、軽油、灯油、重油を対象としており、化学原料であるナフサは直接の価格補填対象ではありません。精製過程でガソリンとナフサは連産関係にありますが、石油化学メーカーが調達するナフサ価格は国際市況(MOPS価格など)に直結しており、補助金によって価格が抑え込まれるわけではありません。
誤解②:「リサイクルプラスチックですぐに代替できる」という技術的ハードル
脱プラスチックの流れから再生材の活用が叫ばれていますが、食品衛生法に適合する高純度な再生樹脂や、自動車の衝突安全基準を満たす高剛性リサイクル材は限られています。バージンナフサ由来の高品質樹脂を即座にリサイクル材で100%代替することは技術的・コスト的に不可能であり、原料不足の直接的な解消には直結しません。
誤解③:「海外から完成品を輸入すれば問題ない」という盲点
国内のプラスチック製品が不足した場合に海外製品へ頼ろうとしても、円安環境の継続と国際コンテナ運賃の乱高下が壁となります。輸入品の方が国内製造品より割高になるケースも多く、海外調達への安易なシフトは調達コストのさらなる高騰を招くリスクを孕んでいます。
【プロの結論】備えるべき企業・影響を受けにくい事業者の特徴
2026年のナフサ不足と原料高騰の波に対し、事業への打撃を最小限に抑えられる組織と、深刻な影響を受ける組織の分岐点は明確です。
- 直ちに警戒と対策が必要な事業者・家庭:
- 薄利多売モデルで包装資材比率が高い食品・惣菜加工業者
- 単一の化学メーカーに樹脂調達を依存している部品加工メーカー
- 固定価格での年間契約を結んでおり、価格転嫁条項(サーチャージ制)を持たないサプライヤー
- プラスチック製日用品の消耗度が高い多人数世帯
- 比較的影響を抑え込みやすい事業者・家庭:
- 原材料サーチャージ(原料連動制価格)を顧客と事前に合意している企業
- バイオマス樹脂や紙製パッケージへの素材転換をすでに完了させているメーカー
- 複数の商社・ディストリビューターを通じて調達枠を確保している購買部門
【ナフサ 不足 影響 いつから】に関するよくある質問(FAQ)
Q1:生活用品のプラスチック製品は具体的に何が値上がりしますか?
A1:食品用ラップ、ゴミ袋、レジ袋、洗剤・シャンプーの詰替えパウチ、食品トレイ、ペットボトル容器などが代表例です。これらの製品は重量あたりのナフサ原料コスト比率が高いため、2026年4月以降に10%前後の価格改定や、実質的な減量(ステルス値上げ)が相次ぐと見込まれます。
Q2:自動車や家電製品の納車・納期に影響は出ますか?
A2:一部の特殊エンジニアリングプラスチック(ポリアミドやPBTなど)を使用するワイヤーハーネス用コネクタや車載センサー部品において、納期遅延の懸念が生じています。2024年の半導体不足ほどの壊滅的影響ではないものの、特定グレードの車種で1〜2ヶ月程度の納期遅延が発生するリスクがあります。
Q3:ナフサ不足はいつ頃になれば解消する見通しですか?
A3:業界各社の設備投資計画および国際エネルギー情勢を鑑みると、2026年秋以降に中東の新規精製設備が稼働を開始することで、供給量は徐々に回復する見込みです。ただし、脱炭素化に伴う国内プラントの縮小傾向は変わらないため、価格水準そのものがコロナ禍前の安値に戻る可能性は極めて低いと分析されています。
まとめ:今後の動向と失敗しないための判断基準
ナフサ不足と価格高騰がもたらす影響は、すでに川上・川中の素材産業から川下の最終製品市場へと着実に浸透しています。消費者にとっては2026年4月〜6月期以降の生活必需品・包材の再値上げが現実のものとなり、製造業にとってはサプライチェーンの寸断を防ぐための在庫戦略と調達先の多様化が生存条件となります。
「石油が足りない」という事象は、単なる燃料問題にとどまらず、現代社会のあらゆるマテリアル基盤を揺るがします。企業は原料サーチャージの導入や代替設計の推進を急ぎ、家計においては春以降の日用品コスト増を見越した計画的な購買行動を取ることが、2026年のインフレ局面を乗り切るための決定的な防衛策です。 (出典: ナフサ 不足 影響 いつから(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。