年金繰り下げ計算で何歳が得?最大84%増の裏と手取りの罠【2026年】
物価高や社会保険料の上昇が家計を圧迫する2026年現在、老後資金の防衛策として「年金の繰り下げ受給」を選択肢に入れる人が急増しています。原則65歳で受け取る年金を1カ月遅らせるごとに受給額が0.7%増え、70歳で42%、最長の75歳まで遅らせれば実に84%もの増額を生涯受け取れるという制度は、一見すると非常に魅力的な資産防衛手段に映ります。
しかし、額面上の大きな増額率に目を奪われて安易な判断を下すと、後から「こんなはずではなかった」と頭を抱える事態に陥りかねません。受給額が増える分だけ税金や社会保険料の負担が跳ね上がり、実際の手取り額は想定ほど伸びないという冷酷な現実が存在するためです。後悔のない選択をするために知っておくべき、リアルな計算シミュレーションと落とし穴を現場目線で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:繰り下げにより70歳で42%、75歳で84%増額するが、税金や保険料の負担増により手取りの増加率は額面を下回る。
- 要点2:額面ベースの損益分岐点は70歳受給で約82歳、75歳受給で約87歳だが、手取りベースではさらに1〜2年後ろ倒しになる。
- 要点3:加給年金の権利消失や健康寿命の壁を回避するには、基礎年金と厚生年金の「分離受給」など個別設計が不可欠である。
【2026年最新】年金繰り下げの基本ルールと増額率の仕組み
公的年金制度における受給開始時期は、原則として65歳に設定されています。しかし、希望すれば60歳から75歳までの間で自由に選択可能です。受給時期を66歳以降に遅らせる手続きを「繰り下げ受給」と呼びます。
増額の計算式は非常にシンプルで、「繰り下げ月数 × 0.7%」です。この増額率は生涯にわたって固定され、途中で元に戻ることはありません。主な年齢ごとの増額率は以下の通りです。
・66歳0カ月(12カ月繰り下げ):+8.4%
・70歳0カ月(60カ月繰り下げ):+42.0%
・75歳0カ月(120カ月繰り下げ):+84.0%
ここで押さえておきたいのが、老齢基礎年金受給開始時期と老齢厚生年金繰り下げ増額率は、それぞれ別個に判断して手続きができるという点です。「自営業者で国民年金のみに加入してきた人」は基礎年金だけを繰り下げ、「元会社員で両方を受給できる人」は片方だけを繰り下げて、もう片方は65歳から受け取るという柔軟なカスタマイズが認められています。
何歳までがお得?70歳・75歳繰り下げシミュレーションと受給額早見表
実際に年金を繰り下げた場合、受給額面はどれほど変化するのでしょうか。現役時代の平均的な収入を反映した月額20万円(老齢基礎年金6.8万円+老齢厚生年金13.2万円)を受給できる単身者をモデルケースに、2026年時点の試算をまとめました。
| 受給開始年齢 | 増額率 | 月額受給額(額面) | 年間受給額(額面) | 65歳受給との年間差額 |
|---|---|---|---|---|
| 65歳(標準) | 0% | 200,000円 | 2,400,000円 | 基準 |
| 67歳 | +16.8% | 233,600円 | 2,803,200円 | +403,200円 |
| 70歳 | +42.0% | 284,000円 | 3,408,000円 | +1,008,000円 |
| 73歳 | +67.2% | 334,400円 | 4,012,800円 | +1,612,800円 |
| 75歳 | +84.0% | 368,000円 | 4,416,000円 | +2,016,000円 |
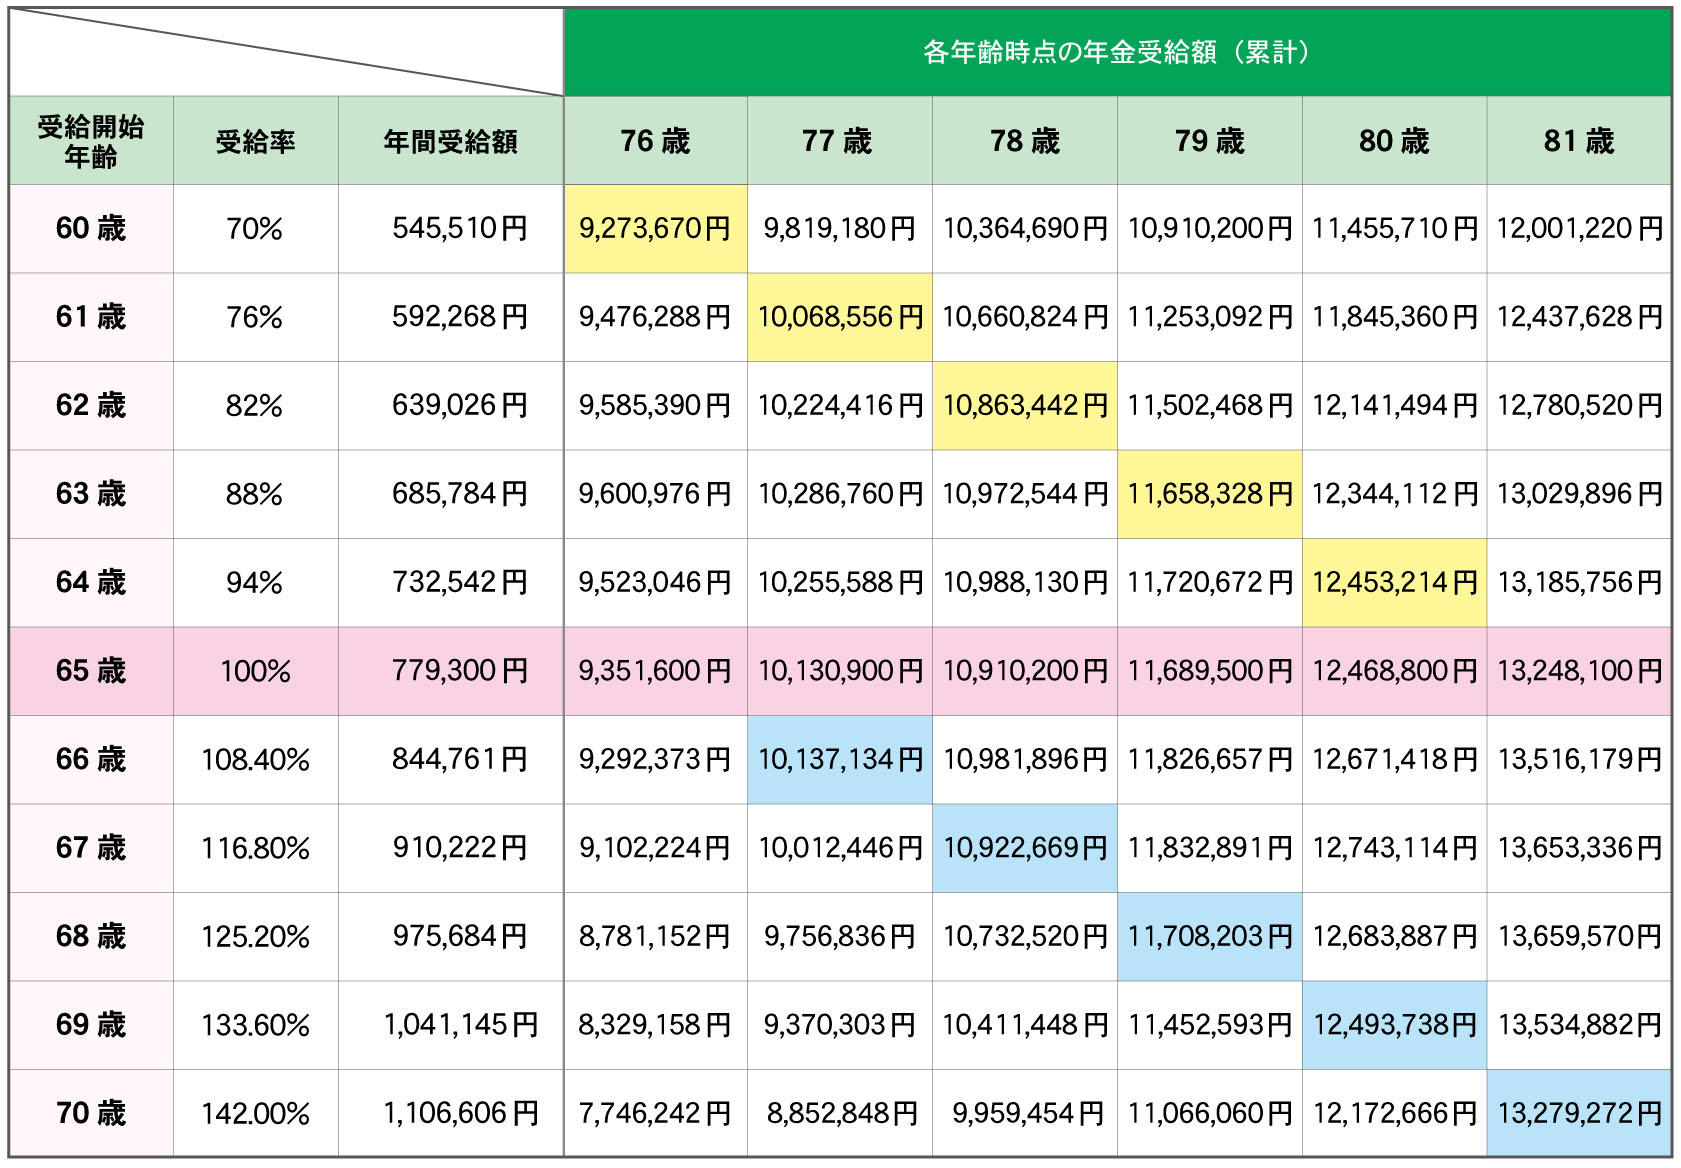
70歳75歳繰り下げシミュレーションを一瞥すると、75歳時点で年間約200万円以上も額面が増えるため、圧倒的に繰り下げたほうがお得に見えます。年金受給額早見表2026年最新の数値を見る限り、長生きすればするほど資産形成に有利であるかのように思えます。
最大84%増の裏にある落とし穴|税金と社会保険料で手取りはどう削られるか
公的年金から実際に手元へ残るお金を考える上で、絶対に無視できないのが年金繰り下げ税金社会保険料の負担増です。年金収入は「雑所得」として課税対象になり、所得税や住民税が引かれます。さらに、国民健康保険料(75歳以降は後期高齢者医療制度の保険料)や介護保険料も、年金額面に応じて雪だるま式に跳ね上がります。
日本の社会保険制度および税制は累進的な構造を持つため、年金受給額面が84%増えたからといって、手取りが84%増えるわけではありません。実際の年金繰り下げデメリット手取りの推移を見ると、次のような残酷なギャップが生じます。
・65歳受給(額面年240万円):手取り率は約86%(年間手取り:約206万円)
・70歳受給(額面年341万円):手取り率は約81%(年間手取り:約276万円)
・75歳受給(額面年442万円):手取り率は約76%(年間手取り:約336万円)
額面では84%増えても、実際の手取りベースでは約63%の増加に押し留められます。さらに、年金額面が一定ラインを超えると「住民税非課税世帯」の枠から外れ、高額療養費制度の自己負担限度額の引き上げや自治体の各種減免措置の対象外となる痛手も重なります。繰り下げによって収入が増えた結果、医療費や介護費の窓口負担割合が1割から2割、あるいは3割へと跳ね上がり、生活実感としての豊かさが目減りするリスクがあるのです。
年金繰り下げ損益分岐点の真実|平均寿命と受給総額から導くベストな受給時期
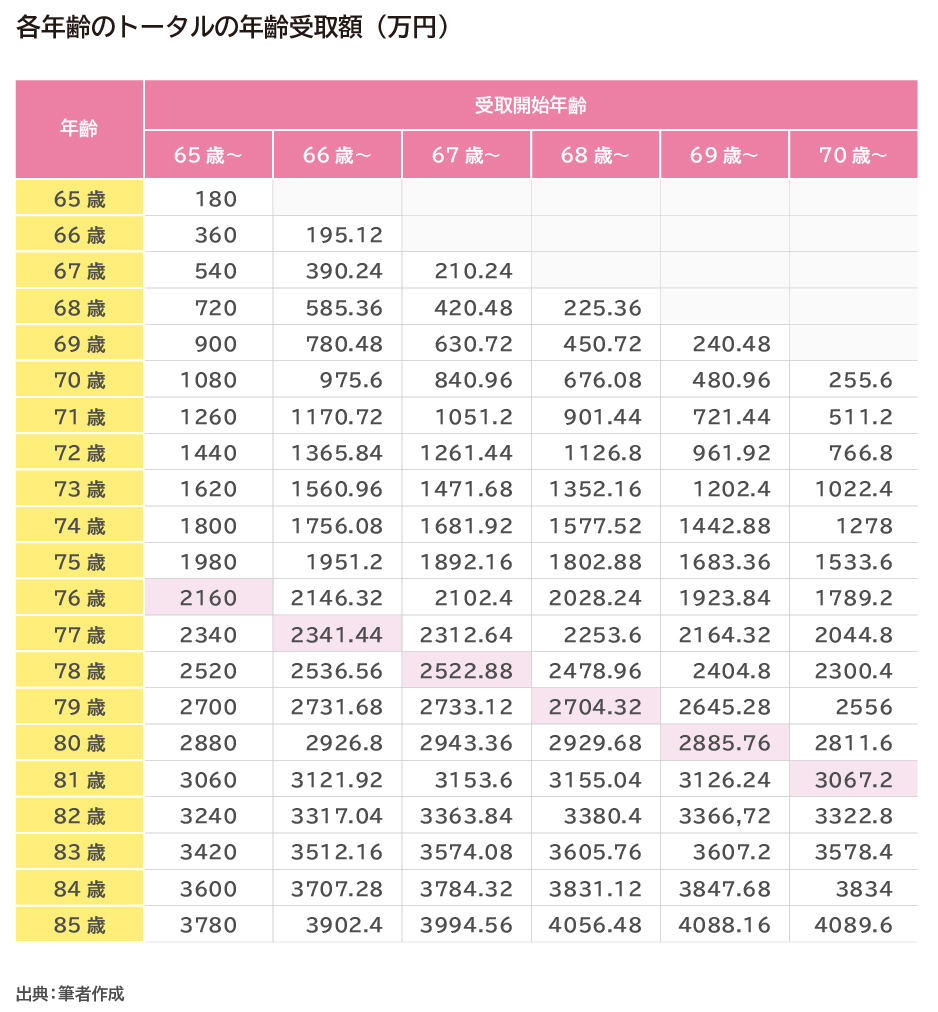
では、一体何歳まで生きれば「元が取れる」のでしょうか。ここで重要になるのが年金繰り下げ損益分岐点です。待機期間中に受け取れなかった年金の総額を、繰り下げ後の増額分でいつ回収できるかという計算です。
まず、額面ベースでの損益分岐点はおおむね次のようになります。
・70歳受給開始:81歳11カ月(受給開始から11年11カ月)
・75歳受給開始:86歳11カ月(受給開始から11年11カ月)
どの年齢で受給を開始しても、額面上は「受給開始から約12年」経過すると、65歳受給の受給総額を上回ります。しかし、前述した税金・社会保険料を差し引いた手取りベースで計算し直すと、損益分岐点は1〜2年後ろへズレ込みます。
・70歳受給開始の手取り損益分岐点:約83〜84歳
・75歳受給開始の手取り損益分岐点:約88〜89歳
厚労省の最新統計による日本の平均寿命は、男性が約81歳、女性が約87歳です。年金繰り下げ平均寿命と受給総額を突き合わせると、男性の平均的な寿命では70歳繰り下げですら「ギリギリ回収できるか否か」、75歳繰り下げに至っては平均寿命より先まで生き延びなければ損をする計算になります。女性であれば80代後半まで生きる確率が高いため回収しやすいものの、「健康寿命(男性約72歳、女性約75歳)」を考慮すると、元気に活動できる時期に使えるお金を我慢してまで繰り下げるべきかという根源的な問いが浮かび上がります。
知らずに選ぶと大損?繰り下げ受給で後悔する典型的な理由と加給年金の罠
実際に繰り下げを選んだ受給者が後から悔やむケースとして、最も代表的な年金繰り下げ後悔理由が「加給年金」の存在です。
厚生年金に20年以上加入している人が65歳に達した際、扶養する65歳未満の配偶者がいれば、年金版の家族手当ともいえる「加給年金」(年間約40万円)が上乗せ支給されます。しかし、老齢厚生年金を繰り下げている待機期間中は、この加給年金が一切受け取れません。しかも、加給年金自体は繰り下げても1円も増額されない仕組みになっています。
たとえば妻が5歳年下の場合、夫が厚生年金を70歳まで5年間繰り下げると、本来受け取れるはずだった約200万円(年40万円×5年)の加給年金が全額消滅します。この消失分を繰り下げによる増額分でカバーしようとすると、損益分岐点はさらに数年延び、元を取るのが極めて困難になります。
また、万が一繰り下げ待機中(受給前)に重い病気にかかったり亡くなったりした場合も問題です。本人が死亡すると繰り下げ増額の権利は配偶者へ引き継がれません。遺族に支払われる遺族厚生年金は「65歳時点の本来の年金額」をベースに計算されるため、我慢して待機していた努力が完全に水泡に帰してしまいます。
失敗を防ぐ夫婦の年金繰り下げ組み合わせ術|厚生年金と基礎年金の分離戦略
制度の罠を回避しつつ、長寿リスクに備えて受給額を最大化するための現実解が、夫婦年金繰り下げ組み合わせの最適化と「分離受給」です。
具体的な戦略として、近年多くのファイナンシャルプランナーが推奨しているのが以下の設計パターンです。
【戦略1:夫は厚生年金を65歳で受給し、基礎年金だけ繰り下げる】
夫が65歳から老齢厚生年金を受け取ることで、加給年金を満額(年約40万円)きっちり確保します。その一方で、加給年金に影響を与えない老齢基礎年金だけを70歳まで繰り下げます。これにより、加給年金の権利を捨てずに基礎年金の手取りを42%増額させることが可能です。
【戦略2:妻の年金を重点的に繰り下げる】
一般的に女性のほうが男性よりも平均寿命が長く、夫に先立たれた後の「おひとりさま期間」が長くなる傾向があります。夫が亡くなった後の生活防衛として、基礎年金・厚生年金ともに妻側の受給時期を70歳前後に繰り下げて底上げしておく方法は、世帯全体の寿命リスクに対する有効な防壁となります。
【年金 繰り下げ 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:年金の繰り下げ待機中にまとまったお金が必要になった場合、途中で請求できますか?
A1:いつでも請求可能です。その際、「請求した時点からの増額年金を受け取る」か、もしくは「過去5年分の年金を増額なしで一括受給する(特例請求)」のいずれかを選択できます。生活環境の急変にも柔軟に対応できるセーフティネットが用意されています。
Q2:年金繰り下げは何歳までがお得ですか?
A2:寿命を事前に予測することは不可能なため一概には言えませんが、税負担の急増と平均寿命・健康寿命のバランスを考慮すると、多くの人にとって「68歳〜70歳前後」が最も手取り総額と生活満足度のバランスを取りやすいゾーンです。75歳繰り下げは、十分な別資産があり長寿に確信が持てる人向けの選択肢といえます。
Q3:基礎年金と厚生年金は、必ず同じタイミングで繰り下げなければいけませんか?
A3:同じにする必要はありません。基礎年金だけを65歳から受給して厚生年金を繰り下げることや、その逆も完全に自由です。配偶者の年齢差や加給年金の有無に応じて、別々に時期を決定するのが賢明なアプローチです。
まとめ:2026年を生き抜くための「自分に合った年金戦略」
年金の繰り下げ受給は、単に「最大84%増額」という表面的な数字だけで選ぶべき制度ではありません。その裏側にある税金や社会保険料の引き上げ、加給年金の消失リスク、そして何より自身の健康状態や平均余命を総合的に勘案しなければ、真の損得は見えてきません。
重要なのは、周囲の意見や極端な煽りに流されず、自分の預貯金額や退職後の就労見込み、夫婦の年齢差に応じた「自分だけの損益分岐点」を冷静に試算することです。制度の柔軟な分離受給などを駆使し、長生きリスクをカバーしつつ元気なうちに使える資金をバランスよく手に入れる戦略こそが、納得のいく老後生活を築くための決定打となります。 (出典: 年金 繰り下げ 計算 シュミレーション(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。