国民保険とは?社会保険との違いや高い理由・減免手続きを徹底解説
会社を退職したときや個人事業主として独立した際、必ず直面するのが「国民健康保険(国保)」への加入や切り替え手続きです。「会社員時代に比べて保険料が跳ね上がった」「扶養家族の分まで請求が来て驚いた」という声は後を絶ちません。公的医療保険は私たちの生活を守るセーフティネットである一方、仕組みや計算方法を知らないと思わぬ出費に苦しむケースが多々あります。
会社員の社会保険(協会けんぽ等)と国民健康保険では、保険料の算出基準や扶養の扱い、さらには退職時の選択肢に至るまでルールが根本から異なります。損をしないためには、どのような基準で保険料が決まり、どのような減免措置や選択肢が存在するのかを正しく把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険は自営業者や退職者が加入する地域保険で、社会保険のような「扶養」の概念がなく全員に保険料がかかる
- 要点2:保険料は「前年の所得」をベースに自治体ごとに計算され、会社負担がないため退職1年目は特に「高い」と感じやすい
- 要点3:退職時は「任意継続」との比較が必須であり、非自発的失業などの場合は申請によって保険料が大幅に減免される
【基本構造】国民健康保険とは?社会保険(協会けんぽ)との決定的な違いと加入条件
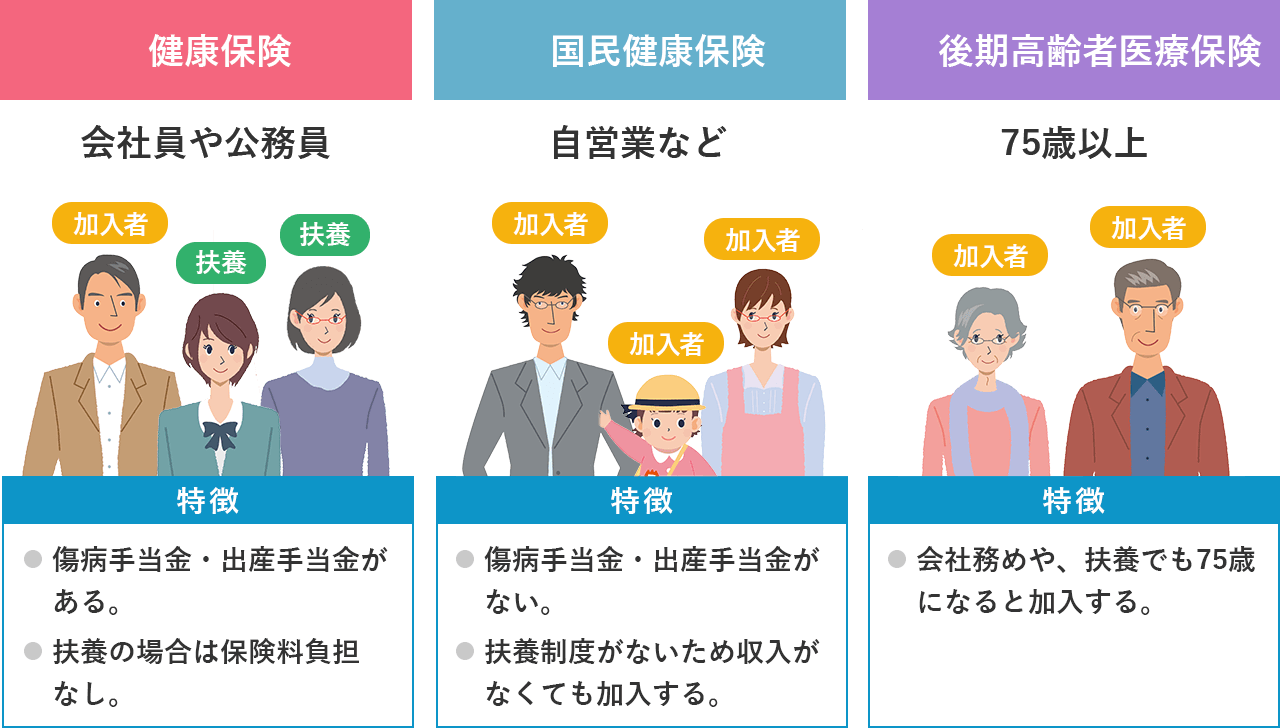
日本の公的医療保険制度は「国民皆保険」を大原則としており、日本国内に住所を持つすべての人が何らかの医療保険に加入する義務を負っています。その中で、職場の健康保険(協会けんぽや健康保険組合、共済組合など)に加入していない人を幅広くカバーするのが国民健康保険(国保)です。
国民健康保険の主な加入対象者は、個人事業主(フリーランス)、農業・漁業従事者、会社を退職して次の就職先が決まっていない人、パート・アルバイトで職場の保険の加入条件を満たさない人などです。各市区町村が保険者となって運営する「市町村国保」と、同種の業務に従事する人たちで組織する「国民健康保険組合(医師、弁護士、建設業など)」に分かれます。
会社員が加入する社会保険(主に協会けんぽ)と国民健康保険の決定的な相違点は、主に以下の4点に集約されます。
- 扶養家族の取り扱い:社会保険では、年収要件などを満たす配偶者や子どもを「扶養」に入れることができ、何人扶養に入れても被保険者本人の保険料は変わりません。一方、国民健康保険には扶養という概念が存在せず、生まれたばかりの乳幼児であっても1人の加入者として頭数に応じた保険料(均等割)が課されます。
- 保険料の負担割合:社会保険は事業主(会社)と従業員が半分ずつ出し合う「労使折半」ですが、国民健康保険は全額が自己負担となります。
- 傷病手当金や出産手当金:社会保険には病気やケガで働けなくなったときの「傷病手当金」や「出産手当金」が法定給付として用意されていますが、国民健康保険には原則としてこれらの休業補償がありません(自治体や国保組合により例外的な給付がある場合を除く)。
- 保険料の算出基準:社会保険は「現在の月給・賞与(標準報酬月額・標準賞与額)」に応じて決まりますが、国民健康保険は「前年の所得(1月〜12月)」をベースに各自治体の料率で算出されます。
「国保は高すぎる」と感じる理由|保険料計算の仕組みと前年所得の罠
「退職して無職になったのに、毎月信じられない金額の請求書が届いた」という嘆きは非常によく聞かれます。国民健康保険料が高額になりやすい背景には、制度特有の計算ロジックとタイミングのズレが関係しています。
国民健康保険料は、自治体ごとに条例で料率が定められており、主に次の要素を組み合わせて世帯単位で年間の保険料を算出します。
- 所得割:前年の総所得金額等から基礎控除(合計所得2,400万円以下の場合は原則43万円)を差し引いた金額に、自治体ごとの所得割率を掛けた額
- 均等割:加入者1人あたりに一律で課される定額の負担
- 平等割:1世帯あたりに一律で課される定額の負担(採用していない自治体もあります)
- 資産割:加入者の固定資産税額等に応じて課される負担(廃止する自治体が増加傾向)
これらを「医療分(病気やケガの治療用)」「後期高齢者支援金分」「介護納付金分(40歳〜64歳のみ)」の区分ごとに計算し、合算したものが年間の保険料となります(年間上限額が設定されています)。
保険料が「高すぎる」と感じる最大の要因は、前年所得に基づいて算定される点です。例えば、前年に会社員としてしっかり給与所得を得ていた人が3月末で退職した場合、4月以降は無収入であっても、前年の高かった年収をもとに保険料が計算されます。さらに、会社員時代は会社が半分負担してくれていたものが全額自己負担となり、扶養していた家族の人数分だけ「均等割」が上乗せされるため、体感として2倍〜3倍以上の請求に感じられるのです。
また、市区町村ごとの財政状況や高齢化率によって料率が異なるため、住んでいる自治体によって年間数万円〜十数万円の差が生じる点も、国保ならではの特徴といえます。
退職後はどっちが得?国民健康保険と「任意継続」の損益分岐点比較
会社を退職した際、多くの人が直面するのが「国民健康保険に切り替えるか」「それとも職場の健康保険を任意継続するか」という選択です。この選択次第で、年間数十万円単位の差が生じることも珍しくありません。
健康保険の任意継続制度とは、退職日までに継続して2ヶ月以上の被保険者期間があれば、退職後も最長2年間にわたって以前の健康保険に加入し続けられる仕組みです。任意継続を選ぶと全額自己負担にはなるものの、保険料に上限(標準報酬月額の全被保険者平均値など)が設けられているため、現職時代に高収入だった人は国保より大幅に安くなる傾向があります。
どちらを選ぶべきかの損益分岐点は、主に「退職前の年収」と「扶養家族の有無」によって判断できます。
- 任意継続が有利になりやすい人:
- 前年の年収が500万〜600万円以上と高めの人
- 扶養している配偶者や子どもが複数いる人(任意継続なら扶養家族の保険料は追加ゼロ)
- 国民健康保険が有利になりやすい人:
- 前年の年収が低めの人、または退職前の勤務日数が少なく給与が抑えめだった人
- 単身者(扶養家族がいない人)
- 倒産や解雇、雇い止めなど「非自発的理由」で退職した人(国保の軽減措置が使えるため)
任意継続の手続き期限は資格喪失日(退職日の翌日)から20日以内と非常にタイトです。1日でも過ぎると原則として申請が受け付けられないため、退職が決まった段階で会社の健康保険組合や協会けんぽに「任意継続時の保険料見込額」を問い合わせ、役所窓口で試算してもらった「国保保険料」と比較検討しておくのが鉄則です。
【期限は14日以内】国民健康保険への切り替え手続きと保険証発行の最新事情
国民健康保険に加入する場合、手続きの期限は「資格喪失日(退職日の翌日など)から14日以内」と法律で定められています。居住地の市区町村役場にある国保担当窓口、または郵送やオンライン申請(マイナポータル対応自治体など)で手続きを行います。
手続きに必要な主な書類は以下の通りです。
- 健康保険等資格喪失証明書(前の職場や年金事務所から発行される書類。退職証明書や離職票で代用できる自治体もあります)
- 本人確認書類(マイナンバーカード、運転免許証など)
- 世帯主および加入者全員のマイナンバーが確認できる書類
- 預金通帳・届出印(口座振替を同時に登録する場合)
公的医療保険において「マイナ保険証」の利用を基本とする運用が定着している現在、医療機関の受診形態にも変化が見られます。役所窓口で国保への加入手続きが完了すれば、データ連携によって手元のマイナンバーカードをそのまま健康保険証として利用できるようになります。データが反映されるまでの期間は自治体や処理のタイミングにより即日〜数日程度です。
マイナンバーカードを持っていない人やマイナ保険証の利用登録をしていない人に対しては、従来の保険証の代わりに「資格確認書」が無償で交付されます。窓口で即日発行されるケースもあれば、数日から1週間程度で簡易書留などで郵送される自治体もあります。
もし14日を過ぎて手続きが遅れてしまった場合でも、加入自体は可能です。ただし、保険料は手続きした日ではなく「退職した日の翌日」まで遡って請求される点に注意してください。その間の医療費は一時的に全額自己負担となり、後から申請して払い戻しを受ける手間が発生するため、退職後は速やかに手続きを済ませることが肝要です。
保険料を安く抑える裏ワザ|知っておくべき減免申請と納付方法の工夫
国民健康保険料の請求額を見て「どうしても支払いが厳しい」と感じた場合、放置して滞納する前に必ず確認すべき救済制度が存在します。国保には国や自治体が定める公的な減免制度があり、申請しない限り適用されない「申請主義」をとっています。
代表的な制度が、「非自発的失業者に対する国民健康保険料の軽減措置」です。倒産、解雇、雇い止めなど、本人の望まない理由で離職した人を対象に、保険料の計算に用いる前年の「給与所得」を100分の30(7割減)として計算してくれます。
- 対象者:離職日時点で65歳未満であり、雇用保険受給資格者証(または受給資格通知)の離職理由コードが「特定受給資格者(11, 12, 21, 22, 31, 32)」または「特定理由離職者(23, 33, 34)」に該当する人
- 軽減期間:離職日の翌日の属する月から、翌年度末まで(最大2年間)
この特例が適用されると、所得割額が大幅に圧縮されるだけでなく、高額療養費などの所得区分判定でも有利に働きます。自己都合退職であっても、病気やケガ、親の介護、職場の移転に伴う通勤困難など正当な理由があれば「特定理由離職者」と認められるケースがあるため、ハローワークで発行される離職理由コードを必ず確認してください。
また、災害による被害、病気やケガによる収入の著しい減少、事業の休廃止などに見舞われた場合も、各自治体の条例に基づく独自の減免制度や徴収猶予が用意されています。生活が困窮している場合は、遠慮せずに役所の国保窓口へ相談することが重要です。
さらに、保険料の納付方法を最適化することで家計の負担を少しでも和らげることが可能です。納付方法には「納付書(現金)」「口座振替」「クレジットカード納付」「スマホ決済アプリ(PayPay、d払い、au PAYなど)」「年金からの天引き(特別徴収)」があります。還元率のあるクレジットカードや決済アプリを利用してポイント還元を受けたり、自治体によっては期別納付ではなく1年分を一括前納することで割引や口座振替の利便性を享受できます。
【国民健康保険とは】に関するよくある質問(FAQ)
Q1:国民健康保険への切り替え後、病院にかかるための保険証(資格確認書)はいつ手元に届きますか?
A1:役所の窓口で手続きを行う場合、資格確認書はその場で即日交付されるケースが一般的です。郵送対応の場合は、申請後3日〜1週間程度で簡易書留等で自宅に届きます。マイナ保険証を利用する場合は、役所側でシステム登録が完了した時点(当日〜数日中)で医療機関のカードリーダーにかざして受診できるようになります。急ぎで受診が必要な場合は、窓口で「受療証明書」などの仮証明を発行してもらえるか相談してください。
Q2:家族を国民健康保険の「扶養」に入れることはできますか?
A2:国民健康保険には社会保険のような「扶養」という仕組みはありません。所得がない配偶者や小さな子どもであっても全員が加入者となり、1人ひとりに「均等割額」が加算されます。そのため、扶養家族が多い家庭が会社を退職した場合は、国民健康保険よりも家族全員を追加負担なしでカバーできる「任意継続」を選択したほうが保険料総額を抑えられるケースが多く見られます。
Q3:保険料が高すぎて支払えないまま放置するとどうなりますか?
A3:未納が続くと、まず督促状が届き、延滞金が発生します。それでも納付や相談を行わない場合、マイナ保険証の利用停止や資格確認書の有効期限が短い「短期被保険者証」、医療費を一旦10割全額自己負担しなければならない「被保険者資格証明書」への切り替えが行われます。最終的には法律に基づき、預貯金や給与、不動産などの財産が差し押さえられる法的処分が執行されます。支払いが困難なときは放置せず、早急に役所の窓口で分割納付や減免の相談を行ってください。
Q4:年の途中で再就職し、新しい職場の社会保険に入った場合は自動で国保は解約されますか?
A4:自動的には解約されません。新しい会社の社会保険証を取得した後は、必ず自分で市区町村役場に「国民健康保険の脱退手続き」を行う必要があります。脱退手続きを怠ると、新しい保険と国保の保険料が二重に請求され続ける原因になります。新しい健康保険証(またはマイナ保険証の資格情報画面)と国保の資格確認書を持参し、14日以内に役所窓口または郵送・オンラインで脱退届を提出してください。脱退後は二重払いになっていた分の保険料が後日還付されます。
まとめ:制度を正しく理解し最適な選択と手続きを行おう
国民健康保険は、自営業者やフリーランス、退職者など多様な働き方を支える不可欠な医療基盤です。しかし、会社員の社会保険とは異なり「全額自己負担」「前年所得ベースの算定」「扶養概念の不在」といった独自の仕組みを持つため、仕組みを知らないまま手続きを迎えると大きな負担を背負うことになりかねません。
退職時には「国民健康保険」と「任意継続」の保険料を冷静に比較し、離職理由に応じた減免制度の活用や、14日以内の確実な届出を行うことが重要です。公的医療保険のルールを正しく味方につけ、無駄な支出を防ぎながら安心できる生活基盤を整えていきましょう。 (出典: 国民 保険 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。