費用収益対応の原則とは?個別と期間の違いや仕訳例を徹底解説
企業の決算書を作成する際、あるいは日商簿記検定や税理士試験(簿記論・財務諸表論)を学ぶ上で、必ず中核となる概念が「費用収益対応の原則」です。「売上とコストを正しく紐づける」という直感的な説明で理解したつもりになっていても、「なぜ個別的対応と期間的対応の2種類が存在するのか」「発生主義や実現主義とどう連動しているのか」という理論的背景になると、曖昧なまま実務をこなしているケースは少なくありません。
会計ルールが高度化し、クラウド会計やAIによる自動仕訳が普及した2026年現在のビジネス環境においても、仕訳の妥当性を判断する最終的な拠り所はこの基本原則にあります。本稿では、企業会計原則の枠組みにおける本原則の位置づけから、個別的対応と期間的対応の違いが生じるメカニズム、仕訳の具体例、実務で迷いやすい注意点までを網羅して分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:当期に計上された「収益」を獲得するために貢献した「費用」だけを同一期間に計上し、適正な期間損益(純利益)を計算する大原則。
- 要点2:商品と売上原価のような直接の因果関係に基づく「個別的対応」と、家賃や減価償却費のように時間経過や事業活動全体に基づく「期間的対応」に分かれる。
- 要点3:収益の「実現主義」と費用の「発生主義」を結びつける調整弁として機能し、棚卸資産の繰延べや引当金の設定根拠となっている。
【基本概念】費用収益対応の原則とは?企業会計原則における位置づけ
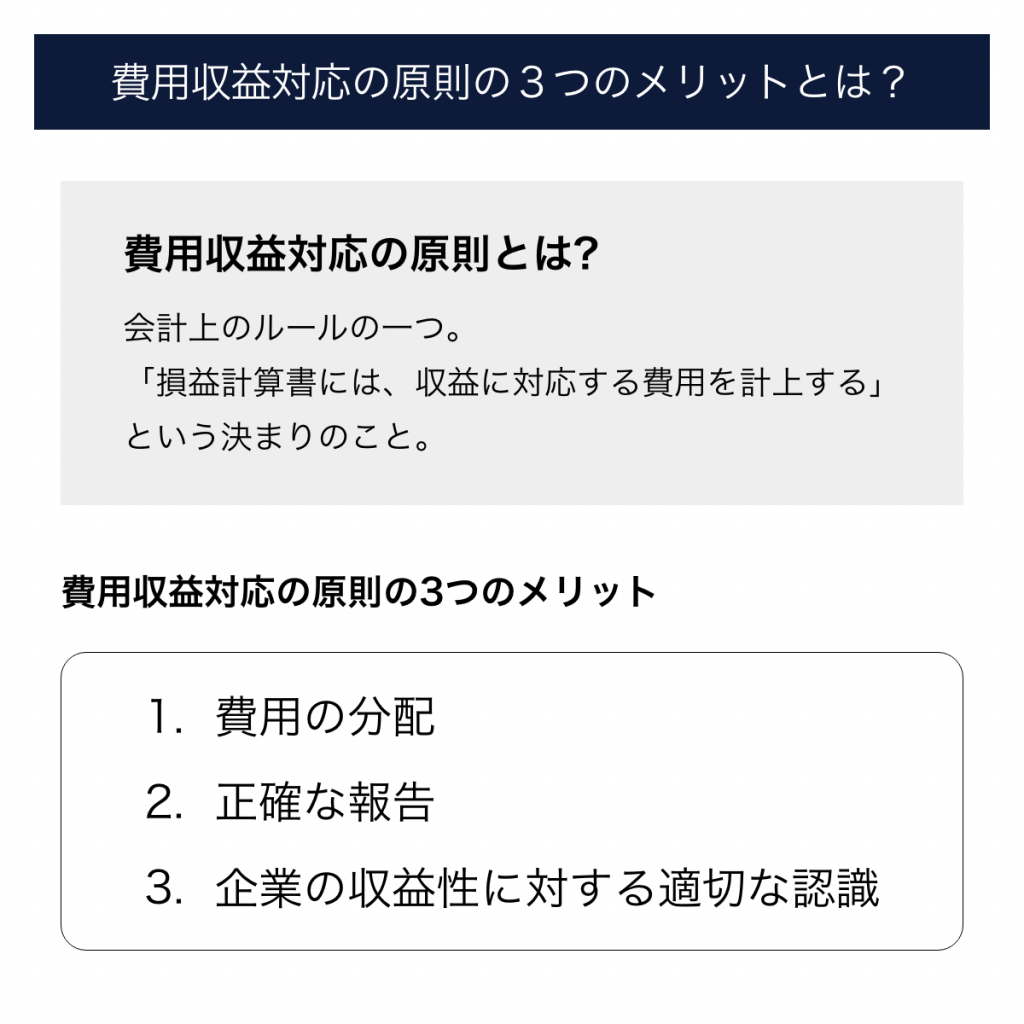
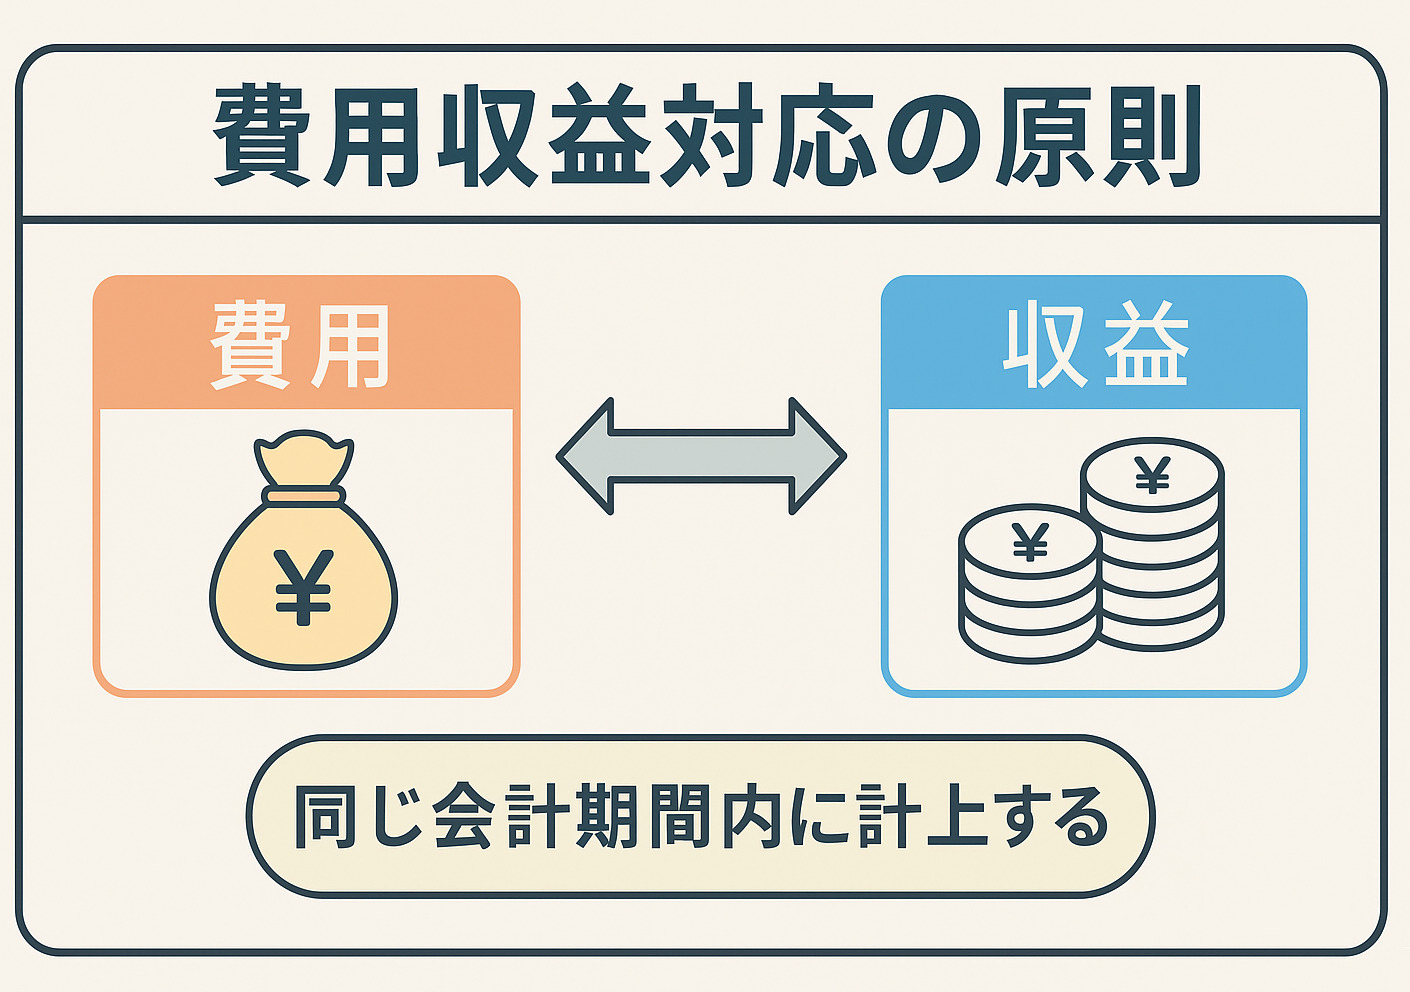
費用収益対応の原則とは、日本の企業会計の規範である「企業会計原則」の中の損益計算書原則一のCに規定されているルールです。一言で表せば、「当期に計上した収益と、その収益を獲得するために費やした費用を互いに対応させて損益計算書に計上しなければならない」という要請を指します。
企業活動は半永久的に継続するもの(継続企業の前提/ゴーイング・コンサーン)ですが、出資者や税務当局、取引先に対して定期的に業績を報告するため、通常は1年ごとに区切って決算を行います。この「期間損益計算の仕組み」において、もし費用と収益をバラバラのタイミングで計上してしまうと、ある期は莫大な赤字になり、翌期は何のコストもかけずに巨額の黒字が出るといった不合理が生じてしまいます。
企業の正しい稼ぐ力(真の経営成績)を利害関係者に開示するためには、当期の売上という「成果」に対して、その売上を生み出すために犠牲となった「努力(コスト)」を正確に対応させることが不可欠です。この期間的な損益のマッチングを行うルールこそが、費用収益対応の原則なのです。
「個別的対応」と「期間的対応」の違いとは?なぜ2つの対応が生じるのか
費用収益対応の原則を理解する上で最も重要な論点が、「個別的対応」と「期間的対応」の分類です。実務や試験勉強で「なぜ2つのパターンに分かれるのか?」と疑問を抱く方は少なくありません。この違いが生じる決定的な理由は、「売上と費用の因果関係が直接的か、間接的(期間的)か」という点にあります。
企業が投じるコストには、販売された商品そのもののように直接紐づけられるものと、事務所の家賃のように会社全体を維持するために発生するものが混在しています。これらを同じ方法で売上と対応させることは不可能なため、2つのアプローチが使い分けられています。
1. 個別的対応(直接的因果関係)
商品やサービスの売上(収益)と、その商品そのものの仕入原価や製造原価(費用)を、1対1の物理的・直接的な関係で対応させる方法です。どれだけ大量に商品を仕入れて代金を支払ったとしても、商品が売れ残っている限り費用にはならず、「売れた分だけ」が売上原価として費用化されます。売上という経済的成果が実現した瞬間に、対応する仕入原価が費用として認識される関係です。
2. 期間的対応(間接的・期間的因果関係)
本社の家賃、役員報酬、減価償却費、広告宣伝費といった販売費及び一般管理費(販管費)は、特定の商品1点1点と直接紐づけることが困難です。しかし、これらは「その会計期間において事業活動全体を維持し、全体としての売上を獲得するために貢献したコスト」といえます。そのため、個別の売上ではなく、「その費用が発生した特定の会計期間」を媒介にして、当期の収益全体に対応させます。
発生主義・実現主義との決定的な関係|期間損益計算を成立させる仕組み
会計理論において、費用収益対応の原則は独立して存在するのではなく、「実現主義の原則」および「発生主義の原則」と密接に連携して機能しています。この3者の関係性を整理すると、期間損益計算の全体像がクリアになります。
まず、収益の認識には「実現主義」が適用されます。商品の引き渡しや役務の提供が完了し、それに対する対価(現金や売掛金)を受け取った時点で初めて収益を計上します。これは、未確定の利益を計上して粉飾されるのを防ぐためです。
一方、費用の認識には「発生主義」が適用されます。現金の支払時期にかかわらず、経済的な価値の消費(事実の発生)が生じた時点で費用を認識します。しかし、発生した費用をすべてそのまま当期の損益計算書に載せてしまうと、期末に売れ残った在庫の仕入代金まで当期の費用になってしまい、売上とのバランスが崩れてしまいます。
そこで「費用収益対応の原則」が調整弁(フィルター)として働きます。発生主義によって認識された費用のうち、当期に実現した収益に貢献した部分(売上原価や当期の販管費)だけを当期の損益計算書に計上し、まだ収益に貢献していない部分(期末在庫など)は資産(棚卸資産)として貸借対照表に繰り延べて翌期以降に回すのです。
【仕訳の具体例】売上原価の算定・減価償却費・経過勘定の処理パターン
費用収益対応の原則が日々の経理処理や決算整理仕訳にどのように落とし込まれているのか、代表的な3つのケースで確認します。
① 売上原価の算定(個別的対応の典型例)
期中に1個1,000円の商品を10個仕入れ(仕入高10,000円)、当期に6個が売れた場合、残る4個(4,000円分)はまだ収益を生み出していません。決算整理仕訳を通じて、売れ残りを資産(繰越商品)へ振り替えます。
【決算整理仕訳】
(借方)繰越商品 4,000 / (貸方)仕入 4,000
※いわゆる「しーくり・くりしー」処理により、当期の仕入勘定(費用)には売れた6個分(6,000円)だけが残り、当期の売上高と正確に対応します。
② 減価償却費の計上(期間的対応の典型例)
300万円の営業用車両を購入した場合、その全額を購入年度の費用にするのではなく、耐用年数(例:5年)にわたって分割計上します。車両は5年間にわたって日々の営業活動(売上の獲得)に貢献し続けるため、その利用期間にコストを配分して対応させます。
【毎期の決算整理仕訳】
(借方)減価償却費 600,000 / (貸方)車両運搬具 600,000(定額法・直接法の場合)
③ 経過勘定項目の処理(期間のズレを修正する処理)
オフィスの家賃を1年分前払いした場合や、借入金の利息を後払いする場合、現金の支払時期と便益を享受する期間にズレが生じます。前払費用や未払費用などの「経過勘定項目」を用いて、当期に属する費用だけを正しく抽出します。
【家賃の前払い分を決算で翌期へ繰り延べる仕訳】
(借方)前払費用 200,000 / (貸方)支払家賃 200,000
これにより、当期の損益計算書には「当期にオフィスを利用した期間分」の家賃のみが計上されます。
なぜ引当金を設定するのか?費用収益対応の原則から読み解く必然性
貸倒引当金や賞与引当金、製品保証引当金などの「引当金設定の理由」も、費用収益対応の原則から論理的に説明できます。
例えば、当期に販売した売掛金が翌期に回収不能(貸倒れ)になったとします。もし翌期に貸倒損失を全額計上すると、「当期の売上を獲得した取引」から生じたリスクであるにもかかわらず、全く関係のない翌期の利益を押し下げてしまいます。
将来発生する可能性が高い損失や費用のうち、その原因が当期の事業活動(売上獲得活動)にあるものについては、当期末において見積もりを行い、あらかじめ当期の費用として計上しておくことが求められます。引当金は単なる将来への備えではなく、「当期の収益を生み出す過程で潜在的に発生したコストを、当期の収益に正しく対応させるための会計処理」なのです。
【実務上の注意点まとめ】簿記論・財務諸表論や経理現場で失敗しないポイント
企業の経理実務や税理士試験・公認会計士試験において、費用収益対応の原則を適用する際に押さえておくべき実践的なポイントを整理しました。
- 広告宣伝費の取扱いに注意:新商品の開発やブランディング広告は将来の売上にも貢献しますが、効果が何年続くかを客観的に測定することは困難です。そのため、会計上は個別的対応をとらず、支出時の「期間的対応(発生時の販管費)」として全額費用処理するのが原則です(保守主義の観点)。
- 重要性の原則とのバランス:すべての消耗品や少額の費用を厳密に期間配分しようとすると、実務コストが膨大になります。重要性の乏しいものについては、購入時に費用処理することが認められています。
- 税務上の損金算入基準との乖離:会計上は費用収益対応の原則に基づいて引当金を計上しても、法人税法上は「債務確定主義」が優先され、損金不算入となる引当金が多く存在します。会計上の利益と税務上の課税所得のズレ(申告調整)を常に意識する必要があります。
- ソフトウェアや開発費の資産計上判断:将来の収益獲得が確実に見込まれる自社利用ソフトウェアなどは無形固定資産として計上し、将来の売上に対応させて償却を行いますが、研究開発段階の支出は将来の不確実性が高いため一括費用処理となります。
【費用収益対応の原則】に関するよくある質問(FAQ)
Q1:費用収益対応の原則を守らないと、具体的にどのような問題が生じますか?
A1:企業の業績が実態と大きくかけ離れ、期間ごとの損益が激しく乱高下します。例えば、期末に大量に仕入れた商品の代金をそのまま全額費用にすると、事業が好調であるにもかかわらず大幅な赤字に見えてしまいます。また、意図的に費用の計上時期をずらす行為は粉飾決算や利益操作につながり、投資家や金融機関からの信用を完全に失う原因となります。
Q2:収益を「発生主義」ではなく「実現主義」で計上するのはなぜですか?
A2:費用と収益を両方とも発生主義で計上してしまうと、注文を受けた段階(未実現の段階)で売上を立てることが可能になり、後からキャンセルされた場合に架空利益が計上されてしまう危険があるためです。確実性の高い実現主義で収益の枠組みを確定させ、そこに発生主義で捉えた費用を対応させる構成をとっています。
Q3:簿記検定や財務諸表論の記述問題で問われやすい重要キーワードは何ですか?
A3:「期間損益計算の適正化」「直接的因果関係(個別的対応)」「間接的・期間的因果関係(期間的対応)」「発生主義と実現主義の結合(調整弁)」「未実現収益の排除」の5点です。これらの用語を論理的につなげて説明できるように整理しておくことが合格への近道となります。
まとめ:適正な決算と企業価値向上を支える会計の知恵
費用収益対応の原則は、単なる帳簿上のテクニックではなく、企業の経済活動の実態を期間ごとに正しく切り取り、ステークホルダーに嘘のない数値を届けるための根幹ルールです。
商品と原価を直接結びつける「個別的対応」と、事業環境の維持コストを期間で配分する「期間的対応」。この2つのアプローチを正しく理解し、発生主義・実現主義との連動性を把握しておくことで、日々の仕訳処理や決算書の読解力は格段に深まります。実務における例外規定や税務との差異にも配慮しながら、揺るぎない会計判断の軸として活用してください。 (出典: 費用 収益 対応 の 原則(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。