代襲相続の落とし穴|孫・甥姪の範囲や養子縁組の盲点を徹底解説
親や兄弟姉妹が亡くなり、いざ遺産相続の手続きを進めようとした際、本来相続人となるはずの人物がすでに他界しているケースは珍しくありません。このような場面で適用される法制度が「代襲相続(だいしゅうそうぞく)」です。しかし、現場では「甥や姪はどこまで相続権を引き継げるのか」「養子に迎えた子どもの子ども(孫)にも権利はあるのか」といった複雑な境界線をめぐり、予期せぬ混乱や親族間トラブルが多発しています。
2024年4月に施行された相続登記の申請義務化が定着した2026年現在、放置されていた過去の相続関係を清算する動きが急速に広がっています。戸籍を遡る過程で想定外の代襲相続人が発覚し、遺産分割協議が完全にストップしてしまう事態も日常茶飯事です。孫や甥姪への具体的な法定相続分の計算ロジックから、法律上代襲相続が認められない意外な盲点、スムーズな手続きに必要な書類まで、実務データと現場の知見をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:代襲相続の承継範囲は「孫(直系卑属)」が無制限に再代襲できるのに対し、「甥姪(傍系)」は1代限りで打ち切られる。
- 要点2:養子の子が代襲相続人になれるかどうかは「養子縁組の成立前か後か」という出生タイミングで法的に厳格に分かれる。
- 要点3:相続放棄では代襲相続が発生しないほか、甥姪の代襲相続人には「遺留分」が一切認められていない点に注意が必要。
【基本構造】代襲相続とは?孫と甥姪で異なる「再代襲」の決定的な境界線
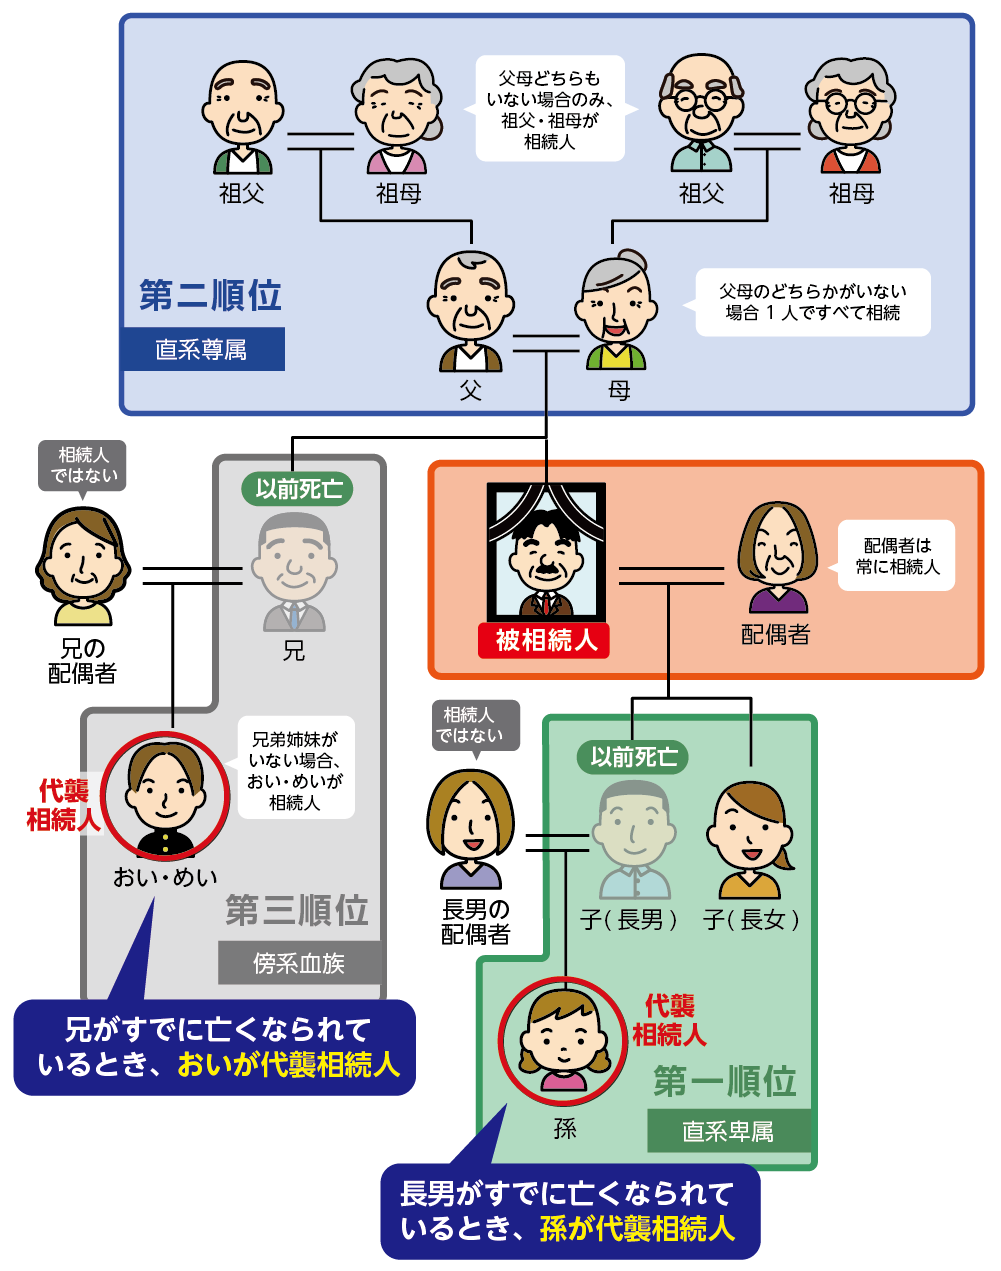
代襲相続とは、本来相続人となるはずだった被相続人の「子ども」または「兄弟姉妹」が、相続開始以前に死亡などの事由によって相続権を失っていた場合、その者の子ども(被相続人から見た孫や甥姪)が代わりに同順位で相続人となる制度です。民法第887条および第889条に規定されており、家系の財産承継において公平性を担保するために設計されています。
代襲相続が発生する法的な原因は、主に以下の3つの事由に限られます。
1つ目は「相続開始以前の死亡」、2つ目は重大な非行によって相続権を奪われる「相続欠格(民法第891条)」、3つ目は被相続人に対する虐待や重大な侮辱等により家庭裁判所から認められる「相続廃除(民法第892条)」です。これら以外の理由、例えば後述する「相続放棄」では代襲相続が発生しないという基本原則をまず押さえる必要があります。
実務上で最も質問が集中するのが、「代襲相続は血筋をたどってどこまで続くのか」という点です。結論から言えば、直系卑属(子ども・孫の家系)と傍系(兄弟姉妹・甥姪の家系)で明確な線引きがなされています。
子どもが先に亡くなっている場合、その子どもである「孫」が代襲相続人となります。仮に孫もすでに亡くなっている場合は「ひ孫(再代襲)」、ひ孫も亡くなっていれば「玄孫(再々代襲)」へと、直系卑属である限り世代の制限なく代襲が続きます。これに対し、兄弟姉妹が先に亡くなっている場合、代襲できるのは「甥・姪」の1代限りです。甥や姪の子ども(姪孫・甥孫)への「再代襲」は法律上認められていません。
かつての旧民法(昭和55年改正前)では傍系についても再代襲が無制限に認められていましたが、面識のない遠縁の親族に遺産が分散し、遺産分割協議が難航するトラブルが多発したため法改正が行われました。この「孫は無制限、甥姪は1代限り」というルールは、実務における最重要の境界線となっています。
【最大の盲点】養子の子は相続できる?「縁組の時期」が運命を分ける法的理由
代襲相続の実務において、専門家でも判断ミスを起こしやすい最大の落とし穴が「養子縁組」に関係するケースです。「亡くなった長男は養子だったが、その子どもは祖父(養親)の遺産を代襲相続できるのか」という疑問に対し、法律は極めてドライな基準を設けています。
判断の分かれ目は、「その子どもが生まれたのが養子縁組の『前』か『後』か」という事実関係です。
民法第727条において、養子とその配偶者や直系卑属との間に親族関係が生じるのは「縁組の日」からと定められています。したがって、養子縁組が成立した「後」に生まれた子どもは、養親との間に法的な血族関係(直系卑属関係)が発生するため、養子が親より先に死亡した場合には代襲相続人となります。
一方、養子縁組が成立する「前」にすでに生まれていた連れ子などの子どもは、養親との間に法的な親族関係が一切生じていません。そのため、どれほど養親と実質的な祖父・孫として長年同居し深い愛情関係があったとしても、法律上の代襲相続権は一切認められません(昭和30年・大審院判例および現行民法解釈)。この事実を知らずに遺産分割協議を進めてしまい、後から協議が無効になるケースが多発しています。
また、代襲相続の成立には「死亡順」の正確な立証が不可欠です。被相続人(親)と被代襲者(子)が事故や災害などで同時に亡くなった場合、民法第32条の2により「同時死亡の推定」が働きます。同時死亡の場合、お互いの間では相続が発生しませんが、判例・実務上、代襲相続は問題なく発生し、孫へ権利が直接引き継がれます。
【データ比較】代襲相続人の権利と制限|法定相続分・遺留分・再代襲の一覧
代襲相続人が受け継ぐ権利の強さや範囲は、被相続人との続柄によって大きく異なります。特に見落とされがちな「遺留分(最低限保障される遺産の取り分)」の有無や、法定相続分の計算ロジックを下表にまとめました。
| 代襲相続人の立場 | 再代襲の可否 | 法定相続分の計算ルール | 遺留分の有無 | 編集部の見解・実務上の注意点 |
|---|---|---|---|---|
| 孫(直系卑属) | 可能(ひ孫以降も無制限) | 被代襲者(親)の相続分を頭数で均等分割 | あり(本来の権利をそのまま承継) | 遺言で排除されても遺留分侵害額請求が可能。権利関係は極めて強い。 |
| 養子の子(縁組後の出生) | 可能(直系卑属に該当) | 実子の子(孫)と完全に同等 | あり(実子の孫と同等) | 戸籍上の出生日と縁組成立日の先後関係を公的証明書で確認必須。 |
| 養子の子(縁組前の出生) | 不可(代襲権なし) | なし(相続権ゼロ) | なし | 遺産を渡すには生前の「遺言書の作成」や「別途の養子縁組」が不可欠。 |
| 甥・姪(兄弟姉妹の子) | 不可(1代限りで終了) | 被代襲者(親)の相続分を頭数で均等分割 | なし(兄弟姉妹に遺留分がないため) | 第三者への全額遺贈遺言がある場合、甥姪は1円も請求できない。 |
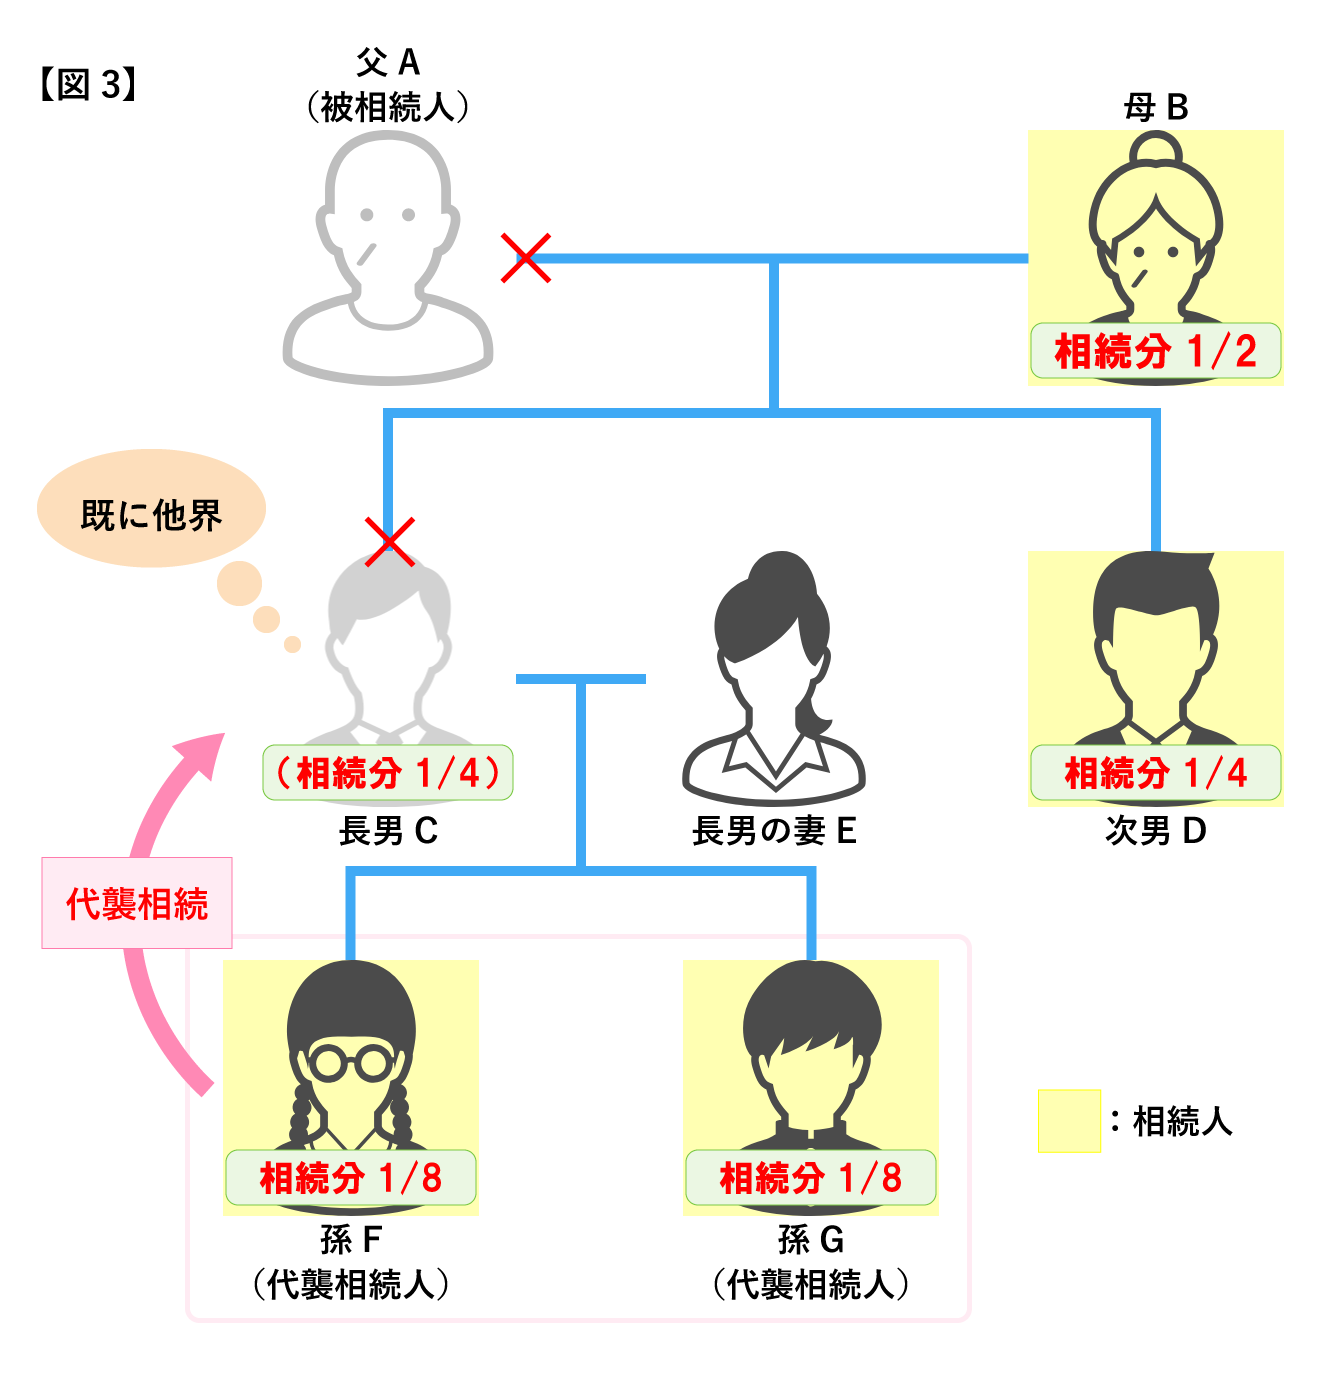
具体的な法定相続分の計算例を見てみましょう。被相続人Aに配偶者Bがおり、子どもC・Dの2人がいたとします。子どもCがAより先に亡くなっており、Cに2人の子ども(Aから見た孫E・F)がいる場合、全体の相続分は以下のようになります。
まず、配偶者Bの相続分は全体の2分の1です。残り2分の1を本来は子どもCとDが半分ずつ(各4分の1)分け合います。ここで死亡しているCの取り分である4分の1を、代襲相続人である孫EとFが頭数で均等に分割するため、孫Eは8分の1、孫Fも8分の1の相続分を取得します。
注意すべきは、代襲相続人が何人増えても「本来の被代襲者が受け取るはずだった取り分の枠」は広がらないという原則です。孫が3人いれば、4分の1を3分割して12分の1ずつとなります。
【実態検証】相談現場とSNSに見る代襲相続トラブルのリアル
相続実務の現場において、代襲相続が絡む案件は一般的な相続に比べて紛争化率が跳ね上がる傾向にあります。法務省や家庭裁判所の司法統計でも、相続人の数が増加し関係性が疎遠になるほど遺産分割事件の審判・調停件数が長期化する傾向が明確に示されています。
特にSNSや法律相談窓口で頻繁に見られるトラブルの実態は、主に以下の3パターンに集約されます。
第1のトラブルは「甥姪との没交渉による遺産分割協議の完全停止」です。
被相続人に子どもがおらず、親も既に他界している場合、相続権は兄弟姉妹に移ります。しかし兄弟姉妹も高齢で他界しており、全国各地に散らばる甥や姪が代襲相続人となるケースが激増しています。実務の現場では「数十年間一度も会ったことがない甥姪の住所を戸籍の附票で突き止め、突然実印を求める手紙を送った結果、警戒されて受取拒否や音信不通になる」という事態が日常的に発生しています。
第2のトラブルは「感情的な対立と寄与分の主張の食い違い」です。
長年親の介護を一手に引き受けてきた長男が死亡し、その配偶者(嫁)と孫が暮らしている実家に、遠方に住む他の兄弟が「法律通りの取り分を現金で払え」と要求してくる構図です。息子の嫁には相続権がないため、孫が代襲相続人として交渉の矢面に立たされ、精神的に疲弊してしまう事例が後を絶ちません。
第3のトラブルは「代襲相続人による財産の使い込み疑惑」です。
被相続人の晩年に同居していた代襲相続人の孫が、生前に預貯金を引き出していたとして、他の相続人から不当利得返還請求や使途不明金の開示を迫られ、親族関係が完全に破綻するケースが顕著に見られます。
一般に知られていない代襲相続の落とし穴とネットの誤解
インターネット上の掲示板や誤った解説記事によって、代襲相続に関する重大な勘違いをしたまま手続きを進めようとする相談者が後を絶ちません。代表的な3つの誤解を是正します。
誤解①:「親が相続放棄をすれば、その子ども(孫)に権利が移る」
これは実務上最も多い勘違いです。民法第939条により、相続放棄をした者は「初めから相続人とならなかったもの」とみなされます。死亡、欠格、廃除とは異なり、自らの意思で行う相続放棄は代襲相続の原因にはなりません。親が多額の借金を理由に相続放棄した場合、その子ども(孫)に借金の相続権が代襲されることはなく、次順位の相続人(祖父母や兄弟姉妹)へ権利義務が移行します。
誤解②:「甥や姪にも最低限の取り分(遺留分)が法律で保障されている」
被相続人が「全財産を特定の慈善団体に寄付する」あるいは「すべての財産を内縁の妻に遺贈する」といった遺言書を残していた場合、孫であれば直系卑属として遺留分侵害額請求を行い、法定相続分の一定割合を取り戻す権利があります。しかし、兄弟姉妹およびその代襲相続人である甥姪には遺留分が一切ありません(民法第1028条・現1042条)。被相続人が有効な遺言書を遺していれば、甥姪は1円も財産を受け取ることができません。
誤解③:「『長男にすべて相続させる』という遺言があれば、長男死亡後はその孫が代襲できる」
親が「長男に全財産を相続させる」という遺言書を作成したものの、親より先に長男が亡くなってしまった場合、原則としてその遺言条項は効力を失います(平成23年2月22日最高裁判所判決)。遺言書の中に「長男が先に死亡した場合は長男の子に承継させる」といった予備的遺言の文言がない限り、代襲相続は発生せず、遺産全体について改めて残された相続人全員で遺産分割協議を行う必要があります。
【プロの結論】代襲相続が発生した際に手続きを急ぐべき人・専門家に即相談すべきケース
代襲相続が絡む事案において、当事者同士の話し合いだけで解決しようとすると泥沼化するリスクが極めて高くなります。以下のチェック項目に1つでも該当する場合は、遺産分割協議書を作成する前に、相続を専門とする弁護士や司法書士への早期相談を強く推奨します。
・相続人の中に「会ったことがない甥・姪」や「長年音信不通の孫」が含まれている
・養子縁組の時期と子どもの出生時期が曖昧で、正確な戸籍確認ができていない
・不動産が含まれており、相続登記を放置して2024年4月以降の義務化罰則(過料10万円以下)の対象になりそうな場合
・遺言書が存在するが、指定された相続人が遺言者より先に亡くなっている
・被代襲者(亡くなった親)が生前に被相続人の財産を管理・出金していた疑いがある
【2026年最新】代襲相続の手続き手順と必要書類チェックリスト
2026年現在の実務において、代襲相続の手続きで最も高いハードルとなるのが「戸籍謄本類の収集」です。代襲相続では、通常の相続手続きに比べて収集しなければならない公的証明書の量が跳ね上がります。
2024年3月からスタートした「戸籍謄本等の広域交付制度」により、本籍地以外の最寄りの市区町村窓口でも戸籍証明書等を一括請求できるようになり、利便性は劇的に向上しました。しかし、兄弟姉妹や甥姪関係の戸籍を収集する場合など、コンピュータ化されていない古い改製原戸籍や一部の除籍謄本については依然として本籍地への郵送請求が必要となるケースが実務上残っています。
代襲相続が発生した際に必須となる基本書類リストは以下の通りです。
【被相続人(亡くなった方)に関する書類】
・出生から死亡までの連続したすべての戸籍謄本・除籍謄本・改製原戸籍謄本
・住民票の除票(または戸籍の附票の除票)
【被代襲者(先に亡くなっている本来の相続人)に関する書類】
・出生から死亡までの連続したすべての戸籍謄本等(代襲原因である死亡の証明と、代襲者の確定のため)
【代襲相続人(孫・甥姪など)に関する書類】
・現在の戸籍謄本(被代襲者との親子関係を証明するもの)
・住民票(マイナンバー記載なし)
・印鑑登録証明書(遺産分割協議書に押印する実印のもの・発行後3か月以内)
【その他の必要書類】
・遺産分割協議書(相続人全員の自筆署名と実印の押印)
・固定資産評価証明書や登記事項証明書(不動産がある場合)
・預貯金残高証明書・通帳コピー(金融機関手続き用)
手続きの流れとしては、①戸籍収集による法定相続人の完全確定、②遺産の全容調査と目録作成、③相続人全員による遺産分割協議の実施、④合意内容に基づく遺産分割協議書の作成と実印調印、⑤金融機関の解約・不動産の相続登記申請、というステップを厳格に踏む必要があります。相続税の申告が必要な場合は「被相続人の死亡を知った日の翌日から10か月以内」という厳格な期限があるため、初動の遅れは致命的となります。
【代襲相続】に関するよくある質問(FAQ)
Q1:亡くなった息子の「配偶者(息子の嫁)」は代襲相続できますか?
A1:代襲相続できません。代襲相続権が認められるのは、被相続人の血を受け継ぐ「直系卑属(孫・ひ孫)」または「兄弟姉妹の子(甥・姪)」に限定されています。息子の嫁は配偶者側の親族(姻族)に過ぎないため、どれほど義理の両親を献身的に介護していたとしても相続権はありません。ただし、一定の要件を満たせば「特別寄与料」として金銭を請求できる余地はあります。
Q2:親と子どもが交通事故等で同時に死亡したと推定される場合、代襲相続はどうなりますか?
A2:代襲相続が発生します。民法上、同時に死亡した者の間ではお互いに相続権が発生しませんが、判例上「相続開始以前に死亡していた」状態と同等に扱われます。したがって、亡くなった子どもに子ども(被相続人から見た孫)がいれば、その孫が問題なく親の相続分を代襲して引き継ぐことができます。
Q3:甥や姪が代襲相続人になる場合、相続税が高くなると聞いたのですが本当ですか?
A3:事実です。相続税法上、被相続人の一親等の血族(子どもや親)および配偶者以外の者が財産を取得した場合、算出された相続税額が2割加算(20%増額)される規定があります。孫が代襲相続する場合は通常の一親等扱いとなり2割加算の対象外(※祖父と養子縁組している場合を除く)ですが、甥や姪が代襲相続する場合は2割加算の対象となります。
まとめ:今後の動向と失敗しないための判断基準
代襲相続は、単に「親の代わりに孫や甥姪が相続する」という単純な制度ではありません。直系と傍系で異なる再代襲のルール、養子縁組の時期による権利の有無、遺留分の制限、そして2割加算をはじめとする税務上のペナルティなど、極めて緻密な法的判断が要求されます。
2026年以降、所有者不明土地問題の解消に向けた法改正の運用はより厳格化しており、代襲相続を放置したまま次の世代へ先送りすることは、子孫に莫大な探索費用と法的紛争を背負わせる結果に直結します。
代襲相続が発生した際には、自己判断で親族に連絡を取る前に、まず正確な戸籍謄本をすべて取り寄せ、誰が真の代襲相続人であるかを公的に確定させることが最優先です。関係性が希薄な代襲相続人が含まれる場合や、縁組関係が複雑な家系である場合は、早期に相続専門の専門家を交え、客観的かつ公平な遺産承継手続きを進めることが、資産と家族関係を守る唯一の解決策となります。 (出典: 代 襲 相続(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。