年末調整の還付金計算シミュレーション!いくら戻る?最新目安と控除の全貌
年末が近づくにつれて関心が高まるのが、12月の給与明細に記載される「還付金」の金額です。「払いすぎた税金が手元に戻る」という仕組みは知っていても、具体的に自分がいくら受け取れるのか、どのような計算式で算出されているのかを正確に把握している会社員は多くありません。生命保険料控除や配偶者控除、住宅ローン控除などを申告した結果、数万円から十数万円の臨時収入になるケースがある一方で、計算の仕組みを知らないまま申告漏れを起こし、本来戻るはずの税金を逃している事例も後を絶ちません。
源泉徴収制度の仕組みを解き明かし、年収や家族構成ごとの最新の還付金目安、各種控除の正確な計算ロジック、さらには「なぜか手取りが減ってしまう追加徴収」のメカニズムまで徹底的に解説します。手元の給与明細や源泉徴収票と照らし合わせながら、損をしないための正しい知識を身につけましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金は「毎月の給料から概算で天引きされた源泉所得税」と「確定した正規の年税額」の差額であり、適用する控除が多いほど還付額は大きくなる。
- 要点2:年収や控除内容によって戻る金額は数千円から30万円超まで大差が生じ、特に住宅ローン控除や多額の保険料控除がある世帯では12月の手取り額が大幅に増加する。
- 要点3:年の途中で昇給した場合や扶養親族が減った場合は、還付ではなく「追加徴収」が発生するため、事前のシミュレーションと控除申告の正確な確認が不可欠となる。
【年収別還付金目安】あなたの戻る金額はいくら?最新シミュレーションと早見表
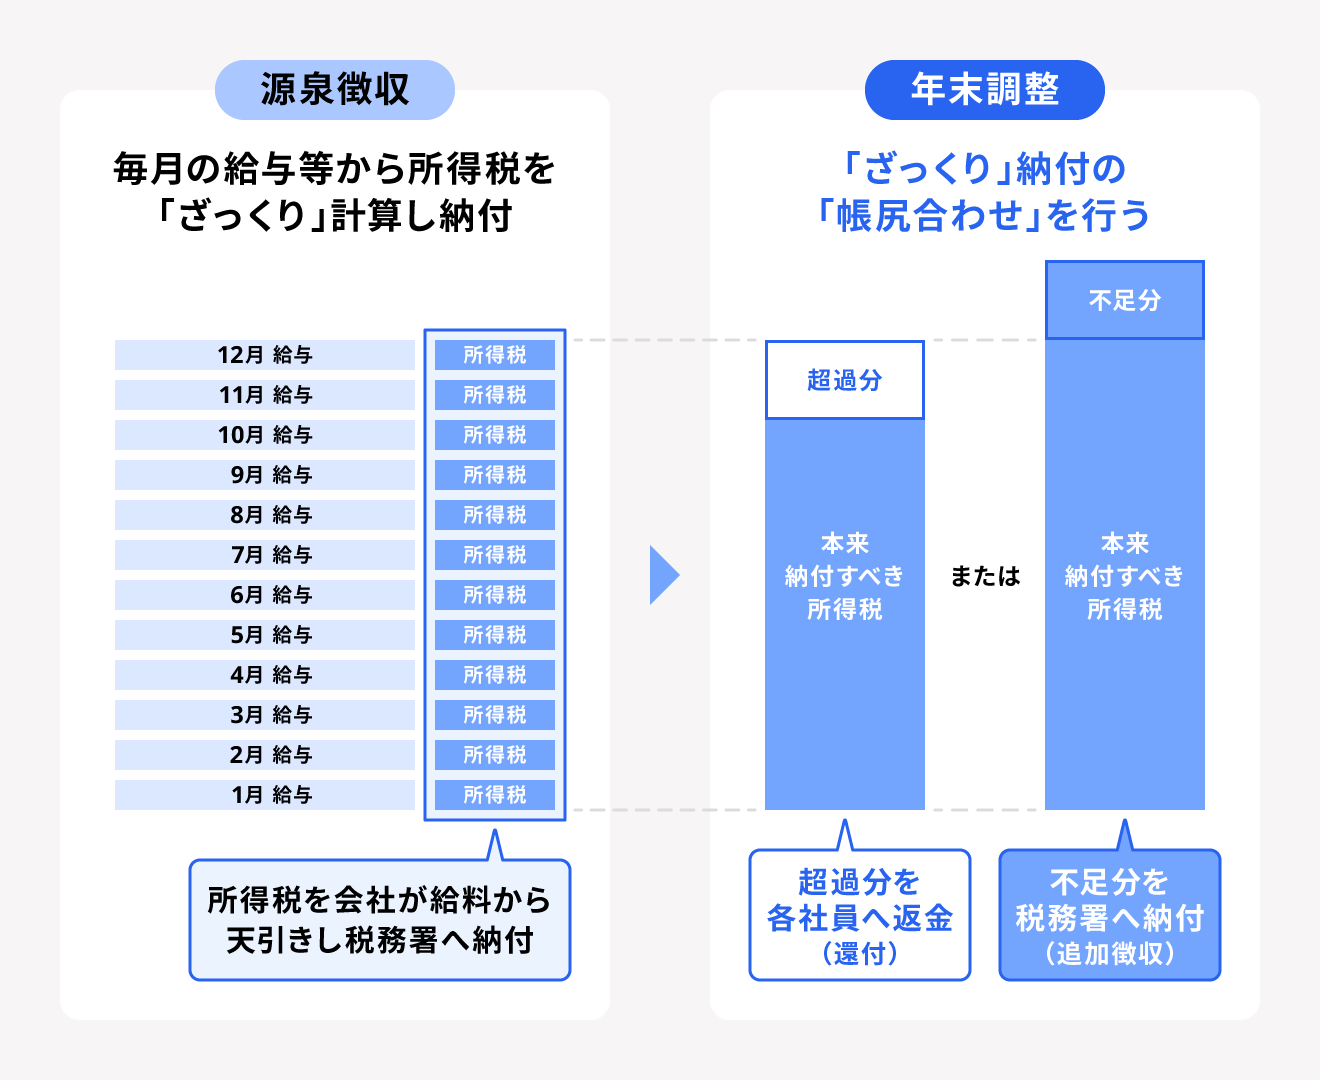
年末調整でいくら税金が戻るのかを把握するためには、毎月の給与から天引きされている「源泉徴収税額」の仕組みを理解する必要があります。勤務先は国税庁の「源泉徴収税額表」に基づき、毎月の給与額と扶養親族の数に応じた概算の所得税を天引きしています。この概算額の1年分の合計と、各種控除を反映させて算出した「正規の年税額」を比較し、払いすぎていた分が還付金として戻ってくる構造です。
一般的な会社員のモデルケースをもとに、年収や家族構成、各種控除の適用状況に応じた年収別還付金目安を以下の比較表にまとめました。
| 年収モデルと世帯構成 | 適用する主な控除内容 | 還付金の一般的な目安額 | 編集部の見解・ポイント |
|---|---|---|---|
| 年収350万円(単身) | 一般生命保険料控除(旧制度・支払年8万円) | 約4,000円 〜 8,000円 | 基礎控除のみだと差額は微小だが、保険料控除を正しく申告することで数千円単位の還付が確実に発生する。 |
| 年収500万円(既婚・配偶者扶養) | 配偶者控除+生命保険料控除+地震保険料控除 | 約35,000円 〜 65,000円 | 配偶者控除(38万円)の適用により課税所得が圧縮され、5万円前後のまとまった還付を受けられる典型例。 |
| 年収700万円(夫婦+子1人+住宅ローン) | 配偶者控除+扶養控除(特定)+住宅ローン控除(20万円) | 約220,000円 〜 280,000円 | 住宅ローン控除は税額控除のため威力が極めて大きく、払い込んだ所得税の全額近くが還付されるケースも多い。 |
| 年収1,000万円(単身・控除申告なし) | 基礎控除のみ(給与天引きの概算値通り) | 0円 〜 5,000円(または追加徴収) | ボーナス時の源泉徴収税率のズレがない限り、追加控除がなければ還付金はほぼ発生しないか微調整にとどまる。 |
上表の通り、単身で追加の控除がない場合は数千円程度の端数調整にとどまる一方、生命保険や配偶者、扶養親族の控除、さらには税額控除である住宅ローン控除が重なることで、12月給与明細還付金の額面が10万円〜20万円を超える規模へと跳ね上がります。
【主要控除を完全網羅】所得税控除額一覧と還付金を最大化する計算ロジック
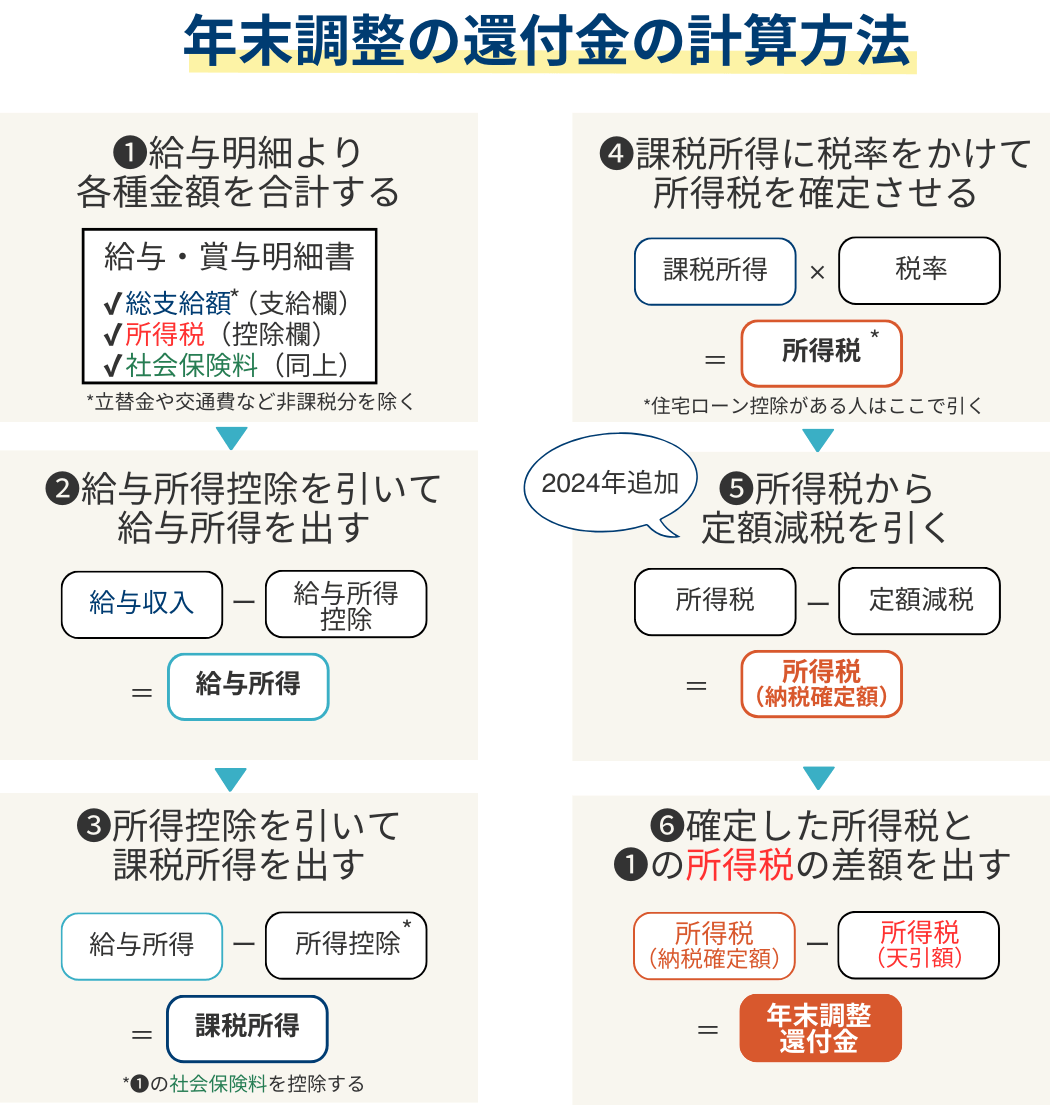
年末調整で正しく還付を受けるためには、国税庁が定める所得税控除額一覧に沿って、自分自身がどの控除の対象になっているかを漏れなく申告しなければなりません。所得控除は「課税所得(税金が課される対象となる金額)」を減らす役割を果たし、控除額に自身の適用所得税率(5%〜45%)を掛けた金額が実質的な減税額(=還付額)となります。
現場で申告漏れが多発しやすい代表的な控除項目と、その計算ロジックを整理します。
1. 配偶者控除および配偶者特別控除
納税者本人の合計所得金額が900万円(給与年収1,095万円)以下で、配偶者の給与年収が103万円以下の場合、配偶者控除計算により一律38万円の所得控除が適用されます。配偶者の年収が103万円を超えても201万6,000円未満であれば「配偶者特別控除」が段階的に適用され、世帯全体での税負担を軽減できます。
2. 扶養控除(16歳以上の子や親族)
16歳以上の子どもや両親を養っている場合、扶養控除計算方法に基づいて以下の控除額が適用されます。
- 一般扶養親族(16歳〜18歳、23歳〜69歳):38万円
- 特定扶養親族(19歳〜22歳の大学生世代):63万円
- 同居老親等(70歳以上で同居):58万円
3. 生命保険料控除
民間保険の支払いに応じて適用される生命保険料控除シミュレーションでは、2012年以降に締結した「新契約」と2011年以前の「旧契約」の区分に注意が必要です。 新契約の場合、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3枠それぞれで年間支払保険料が8万円を超えると各枠最大4万円、合計で最大12万円の控除枠となります。
4. 住宅借入金等特別控除(住宅ローン控除)
年末調整における最大のインパクトを持つのが住宅ローン控除還付金です。所得控除とは異なり、算出した所得税額から直接差し引く「税額控除」であるため、控除額がダイレクトに還付金額へ直結します(※入居初年度のみ確定申告が必須で、2年目以降から年末調整での手続きが可能)。年末のローン残高×所定の控除率(0.7%〜1.0%)がそのまま税額から減額され、引ききれなかった分は翌年度の住民税からも一部軽減されます。
【実態検証】「還付金計算エクセル」や「シミュレーションツール」の精度と現場のリアルな落とし穴
年末調整の時期になると、ネット上には多数の年末調整シミュレーションツールや、有志が作成した還付金計算エクセルテンプレートが出回ります。手軽に概算を把握できるツールとして非常に便利ですが、実際の給与計算システムと突き合わせた際に数千円〜数万円単位のズレが発生するケースが散見されます。その主な原因と現場の摩擦ポイントを検証します。
第一の落とし穴は、「復興特別所得税(基準所得税額の2.1%)」の算入漏れです。無料のエクセルテンプレートの中には、単純に所得税速算表の数式(課税所得×税率−控除額)のみを組み込んでおり、2037年まで課される復興特別所得税の計算式を省いているものが少なくありません。これにより、画面上のシミュレーション結果と実際の還付額に必ず端数のズレが生じます。
第二の落とし穴は、給与天引きされている社会保険料(健康保険・厚生年金・雇用保険)の年額計算のズレです。年の途中で標準報酬月額が改定されたり、残業代の多寡で毎月の天引き額が変動していたりする場合、簡易ツールに入力した「年収からの一律概算」と実際の社会保険料等控除額に数万〜数十万円の誤差が生まれます。社会保険料は支払った全額が所得控除となるため、この誤差がそのまま還付金計算の狂いにつながるのです。
精度の高い試算を行いたい場合は、11月までの給与明細を集計し、累計の支給額・社会保険料天引き額・源泉徴収税額を把握した上で、12月分の見込み額を合算して入力できる高精度なシミュレーションツールを選定することが鉄則です。
【支給時期と確認法】年末調整の還付金はいつ戻る?12月給与明細と源泉徴収票の見方
会社員にとって最も気になる疑問の一つが、「年末調整還付金いつ戻る」という具体的なスケジュールです。原則として、還付金は12月の給与支給日に給料と合算して振り込まれます。
ただし、企業の給与締め日や事務処理の都合によっては、12月支給のボーナスで精算されるケースや、翌年1月の給与支給日に反映されるケースも存在します。12月中旬〜下旬に配布される給与明細の控除欄または支給欄を確認し、「年末調整還付額」「年調年税額」「年調過不足額」といった名目でプラスの金額が計上されているかをチェックしてください。
さらに、12月下旬から翌年1月にかけて会社から交付される「給与所得の源泉徴収票」を見ることで、還付計算の全貌を正確に検証できます。源泉徴収票見方の要点は、以下の4つの重要ブロックに集約されます。
- ① 支払金額:1年間の総支給額(いわゆる額面年収)。
- ② 給与所得控除後の金額:支払金額から法定の給与所得控除を差し引いた後の金額。
- ③ 所得控除の額の合計額:基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除などの総和。
- ④ 源泉徴収税額:最終的に確定した年税額(住宅ローン控除適用後、復興特別所得税を含む)。
1年間で毎月天引きされた源泉所得税の累計額から、源泉徴収票の「④ 源泉徴収税額」を差し引いた差額が、まさにあなたが受け取った還付金の正体です。
【危険な落とし穴】年末調整で「追加徴収」されるのはなぜ?手取りが減る4大要因
年末調整は「必ずお金が戻ってくるイベント」だと思い込んでいると、12月の給与明細を見て大きな衝撃を受けることがあります。いわゆる年末調整追加徴収なぜというトラブルです。毎月の天引き額が正規の年税額に対して不足していた場合、会社はその不足額を12月(または1月)の給料から一括で差し引かなければなりません。
追加徴収が発生する典型的な4大要因は以下の通りです。
1. 年の途中で大幅な昇給や想定以上の賞与が出た場合
毎月の源泉徴収は「その時点の給与額」をベースに税額表を当てはめて計算しています。年後半に急激な昇給があったり、決算賞与などで年間年収が大きく跳ね上がったりすると、適用される所得税率のブラケット(階層)が上がり、毎月引かれていた概算税額の合計では足りなくなって追加徴収が生じます。
2. 扶養親族から外れた申告漏れ
年頭に提出した申告書では「扶養親族」としていた子どもが就職して収入を得たり、アルバイト収入が103万円を超えたりしたにもかかわらず、途中で扶養異動届を出していなかった場合です。年末調整時に扶養控除(38万円〜63万円)が取り消されるため、1年分遡って税金が再計算され、数万円〜十数万円規模の不足税額を一気に徴収される事態に陥ります。
3. 配偶者のパート収入増加
配偶者の年収が想定を超えて増加し、配偶者控除や配偶者特別控除の適用枠が縮小した場合も同様に追加徴収の原因となります。
4. 2社以上からの給与受給(副業など)
年末調整はメインの1社でしか行えません。主たる給与の税額表(甲欄)で計算しているものの、副業分などの合算処理により税率が変動するケースでは注意が必要です。
【プロの結論】年末調整だけで完結する人・確定申告が必要な人の明確な判定基準
会社員であっても、年末調整の書類を出せばすべての税金手続きが完了するわけではありません。どのような人が年末調整で完結し、どのような人が年明けに自身で確定申告を行わなければならないのか、明確な判定基準を示します。
▼ 年末調整だけで完結する人(確定申告が不要)
給与収入が1社のみで年収2,000万円以下であり、受ける控除が「配偶者控除・扶養控除・生命保険料控除・地震保険料控除・社会保険料控除・住宅ローン控除(2年目以降)」に収まっている人。会社に各種証明書を期限通り提出していれば、税務署に行く必要は一切ありません。
▼ 年末調整を見送り・確定申告を必ず行うべき人
年間10万円(または総所得金額の5%)を超える自己負担が生じた「医療費控除」を受ける人、ワンストップ特例を利用せず6自治体以上に寄附をした「ふるさと納税(寄附金控除)」がある人、1年目の「住宅ローン控除」を申請する人、給与以外の副業所得が年20万円を超える人。これらは年末調整の対象外であるため、2月16日〜3月15日の確定申告を行わなければ1円も還付されません。
【年末 調整 還付 金 計算 シュミレーション】に関するよくある質問(FAQ)
Q1:年末調整で生命保険料控除の証明書を提出し忘れてしまいました。もう還付金は諦めるしかないのでしょうか?
A1:諦める必要はありません。勤務先の総務・経理部門が定める最終再計算期限(通常は12月下旬〜1月上旬頃)に間に合えば、会社側で年末調整のやり直し(再年調)をしてもらえます。会社の期限を過ぎてしまった場合でも、年明けに自分で最寄りの税務署へ確定申告(または還付申告)を行えば、証明書を添付して納めすぎた所得税を全額取り戻すことが可能です。還付申告は翌年1月1日から5年間有効です。
Q2:年の途中で転職した場合、年末調整の還付金計算はどうなりますか?
A2:12月時点で在籍している新しい会社で年末調整を受けられます。その際、前職の会社から発行された「源泉徴収票」を現職の会社へ必ず提出しなければなりません。現職の給与計算担当者が前職分の給与と源泉徴収税額を合算して年間税額を計算し、12月の給料でまとめて還付または徴収が行われます。前職の源泉徴収票が間に合わなかった場合は、現職分のみで年末調整をせず、自身で2社分の源泉徴収票を揃えて確定申告を行う必要があります。
Q3:年末調整で戻ってくる還付金の中に、住民税の減税分も含まれていますか?
A3:住民税の還付金は含まれていません。年末調整で精算されるのは「国税である所得税」のみです。ただし、年末調整で申告した各種控除データは会社からお住まいの市区町村へ送付され、翌年6月から天引きされる「住民税(地方税)」の税額計算に自動的に反映されます。つまり、年末調整を正しく行うことは、12月の所得税還付だけでなく、翌年6月以降の住民税の手取り額を守ることにも直結しています。
まとめ:年末調整の正確なシミュレーションで確実に手取りを守る
年末調整の還付金は、国から与えられる単なるボーナスではなく、あなたが1年間真面目に納めてきた給与天引きの概算所得税から「払いすぎた分を取り戻す正当な権利」です。
生命保険料控除の枠を使い切っているか、配偶者や子どもの収入状況に変化はないか、住宅ローン控除の適用年数や残高証明書に誤りはないかをしっかり点検してください。精度の高いシミュレーションを活用して事前に還付額を予測し、申告漏れや追加徴収のリスクを排除することが、確実な家計防衛につながります。 (出典: 年末 調整 還付 金 計算 シュミレーション(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。