【2026最新】贈与税がかからない方法と非課税特例の完全ガイド
大切な資産を家族へ円滑に引き継ぐ際、最大の壁となるのが「贈与税」の存在です。無計画に資金を移動させると最高55%という極めて高い税率が課される一方で、現行法には国が公式に認めている数々の非課税枠や優遇特例が用意されています。
税制改正によって生前贈与の加算期間が従来の3年から段階的に「最長7年」へと延長された現在、従来の常識にとらわれた資産移転は思わぬ追徴課税を招きかねません。2026年の最新税制に完全準拠した形で、手元資金を1円も無駄にせず次世代へ託すための決定的な選択肢と実務上の注意点を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間110万円の基礎控除に加え、住宅・教育・結婚等の各種特例を併用すれば数千万円規模の資産を非課税で移転可能。
- 要点2:税制改正に伴う「7年ルール」の適用が本格化しており、暦年贈与と新・相続時精算課税制度の有利不利の境界線が激変。
- 要点3:手渡し現金や名義預金は税務署の口座照会で筒抜けになるため、正しい「贈与契約書の作成」と「実態づくり」が不可欠。
【2026年最新】贈与税がかからない基本の仕組みと非課税枠の全貌
個人から財産をもらった際にかかる贈与税ですが、すべての金銭移動に課税されるわけではありません。基礎控除をはじめとする法定枠を正確に把握することが、資産防衛の第一歩です。
最も基本となるのが、1年間(1月1日〜12月31日)に受け取った財産の合計額が110万円以下であれば非課税となる暦年贈与 110万円の基礎控除枠です。この枠内であれば贈与税申告も原則不要であり、誰から誰へ贈与しても問題ありません。ただし、注意すべきは「受贈者(もらう側)1人につき年間110万円」という点です。例えば、父親から100万円、母親から100万円を同一年内に受け取った場合、合計200万円となり、基礎控除を超えた90万円部分に対して贈与税申告が必要となります。
一方で、日常生活に直結する送金については、金額にかかわらず生活費や教育費の贈与税対象外という強力な原則が存在します。扶養義務者(親や祖父母など)から「通常必要と認められる範囲」で、必要な都度直接支払われる生活費・学費・家賃・医療費などは、年間110万円の枠とは完全に別枠で非課税扱いとなります。
基礎控除を超える生前贈与を行う場合の一般的な贈与税申告が必要なケースと計算方法は以下の通りです。贈与税には「一般税率」と、直系尊属(親・祖父母)から18歳以上の子・孫へ贈与する際に適用される優遇された「特例税率」の2種類が設定されています。
【特例税率による税額計算式】
(年間受贈額 - 基礎控除110万円) × 特例税率 - 控除額 = 納付税額
(例:父親から20歳の子へ500万円を贈与した場合、(500万円-110万円)×15%-10万円=48万5,000円)
使わなければ損をする!国が用意した大型非課税特例の比較
年間110万円の枠を大幅に超えて、まとまった資金を一括で非課税移転できる各種の特例制度が整備されています。それぞれの適用要件や限度額の違いを整理したのが下表です。
| 制度名 | 非課税限度額・主な適用要件 | 適用期限・対象関係 | 専門家・編集部の見解 |
|---|---|---|---|
| 住宅取得等資金贈与の特例 | ・省エネ等住宅:最大1,000万円 ・一般住宅:最大500万円 ・合計所得2,000万円以下の受贈者 | 2026年12月31日まで (直系尊属から18歳以上の子・孫) | マイホーム購入時期と合致すれば極めて有効。契約年ごとの要件確認が必須。 |
| 教育資金の一括贈与非課税制度 | ・受贈者1人あたり最大1,500万円 (学校外の習い事等は500万円まで) ・専用口座の開設が必要 | 2026年3月31日まで (直系尊属から30歳未満の子・孫) | 管理の手間(領収書提出)が発生。都度払いで対応できるなら無理に使う必要性は薄い。 |
| 結婚・子育て資金の一括贈与 | ・受贈者1人あたり最大1,000万円 (結婚資金は300万円まで) ・専用口座の開設が必要 | 2025年度末以降の取扱いに注意 (直系尊属から18〜50歳未満) | 残額課税リスクが高く、利用者の実数は限定的。使い切れる明確な計画が前提。 |
| 夫婦間の居住用不動産贈与特例 (おしどり贈与) | ・最高2,000万円まで控除 (基礎控除110万と併用で最大2,110万円) ・婚姻期間20年以上の夫婦限定 | 恒久制度 (配偶者間) | 居住用不動産またはその購入資金が対象。相続時の配偶者控除(最低1.6億円)との比較検討が必須。 |
これらの特例を利用する際に最も注意すべき共通のハードルは、「税額がゼロになる場合でも、必ず税務署への確定申告が必要」という点です。申告期限(贈与を受けた年の翌年2月1日〜3月15日)を1日でも過ぎると特例の適用が受けられなくなり、高額な贈与税がそのまま請求される事態に陥ります。
【激変】贈与税の7年ルールと税制改正|相続時精算課税の選び方
近年の税制改正において最大の焦点となったのが、生前贈与加算期間の変更と、新しくなった相続時精算課税制度の使い分けです。
かつては死亡前3年以内の暦年贈与のみが相続税の計算対象に持ち戻されていましたが、法改正により贈与税の7年ルールと税制改正が段階的に適用されています。2024年1月1日以降の贈与から順次加算期間が延びており、最終的に死亡前7年以内の生前贈与が相続財産へ加算される仕組みへ移行しました(延長された4年間に受けた贈与については合計100万円まで加算対象外とする緩和措置あり)。これにより、「亡くなる直前の駆け込み暦年贈与」による節税効果は大幅に封じ込まれました。
これと引き換えに使い勝手が劇的に向上したのが「相続時精算課税制度」です。この制度は、60歳以上の親・祖父母から18歳以上の子・孫へ財産を渡す際、累計2,500万円まで贈与税が非課税となる制度ですが、税制改正により毎年110万円の基礎控除(申告不要・相続財産への加算なし)が恒久的に新設されました。
つまり、相続時精算課税を選択した場合、年110万円以下の贈与であれば、何年前に渡したものであっても死亡時の相続税に一切加算されません。ただし、相続時精算課税制度のデメリットとして以下の決定的な制約が存在します。
- 一度選択すると二度と暦年課税に戻せない:同一の贈与者からの贈与は永久に本制度が適用されます。
- 不動産を贈与する場合の注意点:相続時に「小規模宅地等の特例(最大80%減額)」が使えなくなるリスクがあります。
- 受贈時の評価額で固定される:値下がりする資産を贈与すると、将来の相続税計算で過大評価となり損をする可能性があります。
【プロの結論】暦年課税と相続時精算課税の選び分け基準
「贈与者が若く健康で、10年以上の長期スパンで複数の子供や孫に少額ずつ分散贈与できる家庭」は、依然として暦年課税が有利です。一方、「贈与者が高齢で7年ルールの網にかかるリスクが高い場合」や「将来確実に値上がりする収益物件・株式を一気に移転したい場合」は、相続時精算課税への切り替えが賢明な判断となります。
【実態検証】親からの手渡し現金はなぜバレる?税務署の調査能力
「現金を手渡しで受け取って自宅の金庫にしまっておけば、国税庁には絶対に分からない」という言説がネット上で散見されますが、これは税務実務の現場を全く知らない危険な誤認です。
税務署は国税総合管理システム(KSK)を活用し、全国の金融機関の口座取引データを網羅的に把握しています。親からの手渡し現金がバレる理由は、もらった側の動きではなく、「渡した側の不自然な資金の引き出し」から芋づる式に特定されるためです。
【税務調査で現金の移動が暴かれる決定的パターン】
1. 被相続人の過去10年分の口座履歴照会:親の口座から数十万〜数百万円単位の使途不明な現金出金が頻発している事実を税務署が把握。
2. 子の資産形成スピードとの不整合:収入に見合わない高額な住宅ローンの繰り上げ返済や投資信託の買い付け、自動車の現金一括購入が子の口座で発生。
3. 反面調査による突き合わせ:税務調査官が自宅へ臨場し、「この日に引き出された300万円の使途」について領収書や具体的使途の説明を要求。
税務調査で無申告が発覚した場合、本来納めるべき贈与税に加えて「無申告加算税(最大30%)」や「延滞税(年利換算で最高14%超)」、悪質とみなされた場合は「重加算税(最大40〜50%)」が容赦なく追徴されます。
トラブルを完全に防ぐ「贈与契約書」の正しい作成手順
親族間であっても、金銭のやり取りを税務署に正当な贈与として認めてもらうためには、法的に隙のないエビデンスを残す必要があります。特に子供名義の口座に親がお金を積み立てる「名義預金」とみなされると、贈与そのものが無効化され、将来高額な相続税が課されます。
名義預金を回避し、税務署からの否認リスクをゼロにするための贈与契約書の作成と注意点は以下の4原則に集約されます。
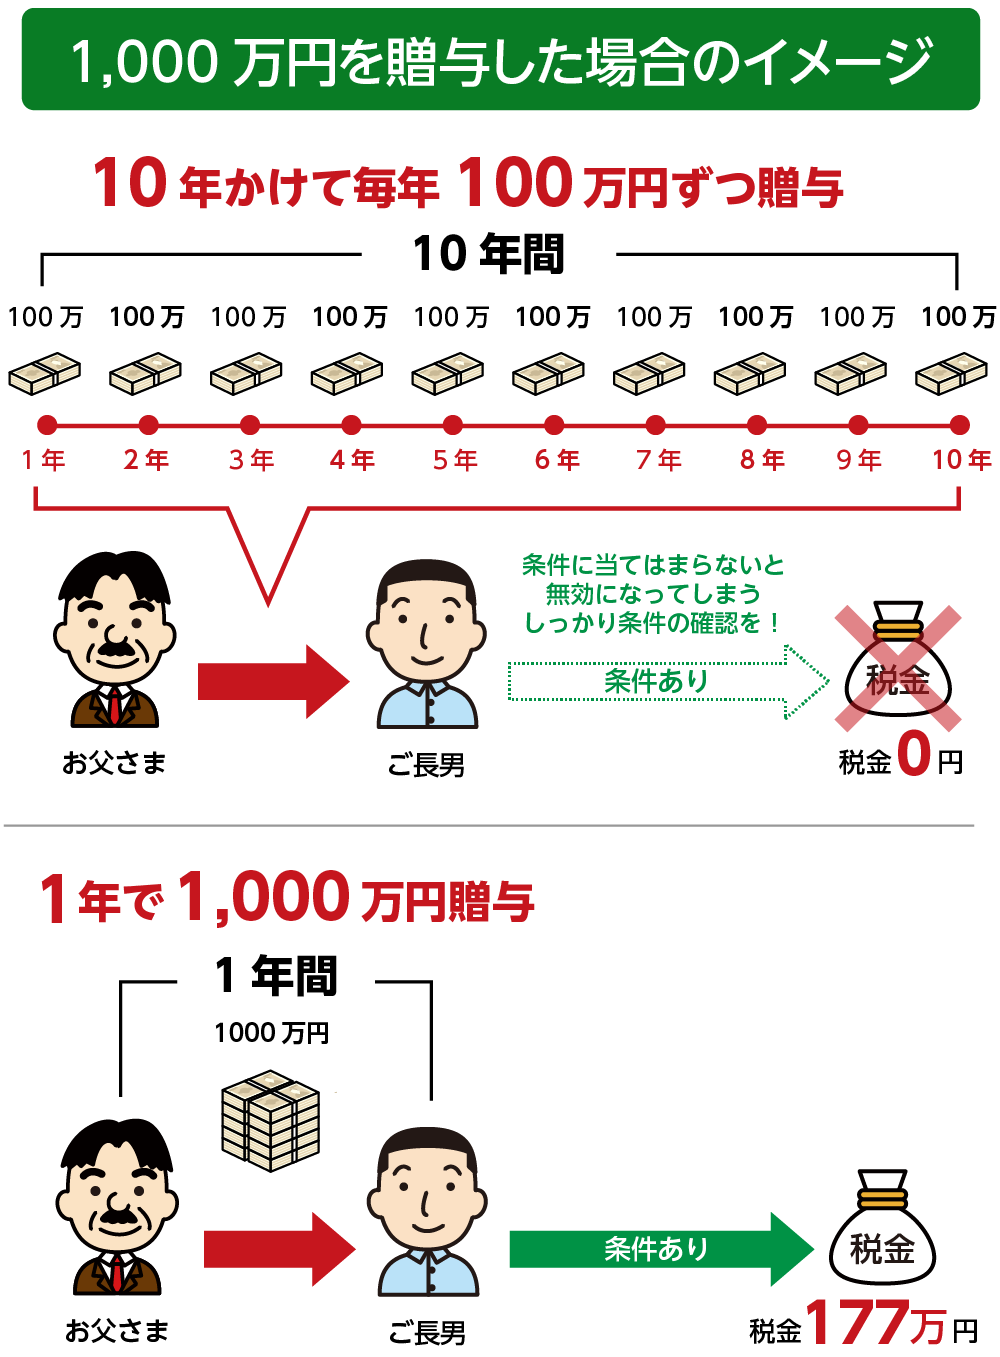
- 贈与の都度、書面を作成する:「毎年100万円を10年間にわたってあげる」という契約を結ぶと、初年度に「1,000万円をもらう権利」を贈与されたとみなされ(連年贈与)、一括課税されるリスクがあります。毎年日付を変えて単年度ごとの契約書を作成します。
- 受贈者本人の口座へ銀行振込で送金する:手渡しを避け、金融機関の通帳に「誰から誰へ、いくら動いたか」という客観的記録を残します。
- 受贈者自身に通帳・印鑑・キャッシュカードを管理させる:もらった側が自由にお金を使える状態にしておかなければ、法的な贈与の成立要件である「意思表示と受諾」を満たしません。
- あえて111万円を贈与して確定申告するテクニック:年間111万円を贈与し、基礎控除を引いた1万円に対して1,000円の贈与税を申告・納税しておくことで、その年に贈与が成立していたという公的記録を意図的に作成する方法も実務上有効です。
知っておくべき盲点とネット上の危険な誤解
資産移転を検討する際、良かれと思って取った行動が裏目に出るケースが後を絶ちません。現場で頻発する代表的な落とし穴を検証します。
誤解1:「生活費や教育費なら、まとめて数年分を先渡ししても非課税」
これは税務調査で最も否認されやすい典型例です。税法上の「生活費や教育費の非課税」は、あくまで「必要な都度、直接支払われるもの」に限定されています。例えば、大学4年間の学費や一人暮らしの家賃として500万円を一括で子供の口座に振り込んだ場合、その資金を預金口座にプールした時点で課税対象となります。まとまった資金を渡したい場合は「教育資金の一括贈与特例」を利用するか、学費の支払期日ごとに親の口座から大学へ直接振り込む形をとる必要があります。
誤解2:「家族間の送金ならいくら動かしても贈与税はかからない」
夫婦間や親子間であっても、法的には完全な別人格です。家族間送金の非課税限度額という独立した枠が存在するわけではなく、生活費や養育費の実態がない資金移動(例:投資資金を用立てる、住宅ローンの名義人と異なる配偶者が返済資金を送金するなど)は、年間110万円を超えた時点で全額が課税対象となります。
【贈与税がかからない方法】に関するよくある質問(FAQ)
Q1:祖父母が孫の大学授業料を直接大学の口座へ振り込んだ場合、贈与税はかかりますか?
A1:かかりません。扶養義務者が教育費を「必要な都度、直接支払う」行為は、金額の多寡にかかわらず全額非課税です。ただし、孫自身の普通預金口座に振り込んで孫から支払わせる形をとると、生活費・教育費の都度贈与とみなされないリスクが生じるため、学校の口座へ直接振込名義人を指定して振り込むのが確実です。
Q2:住宅取得等資金贈与の特例を使って親から1,000万円をもらいました。税金が0円なら確定申告は不要ですか?
A2:絶対に申告が必要です。住宅取得等の非課税特例は「期限内に確定申告書および添付書類を提出すること」が適用の絶対要件となっています。申告を怠ると特例が無効となり、基礎控除110万円を超える890万円に対して約170万円以上の贈与税が課されるため、必ず贈与年の翌年3月15日までに申告してください。
Q3:子供が結婚した際のご祝儀や新生活の家具代に贈与税はかかりますか?
A3:社会通念上妥当と認められる範囲のご祝儀や、結婚式費用の親による直接支払い、日常使いの家具家電の現物支給については原則として課税されません。ただし、豪華すぎる高級外車を買い与えたり、新生活資金として現金数百万円をそのまま渡して子供の貯蓄に回った場合は課税対象となる可能性があります。
Q4:年間110万円の贈与を10年間続けたら、税務署から一括贈与とみなされますか?
A4:毎年同じ時期に同額を振り込み続けていると、「1,100万円の分割払い(定期金給付契約)」と疑われるリスクがあります。これを防ぐためには、毎年異なる月・異なる金額(ある年は105万円、翌年は110万円など)で送金し、その都度贈与契約書を交わして客観的な証拠を残しておくことが推奨されます。
まとめ:最新税制を踏まえた最適解と失敗を防ぐ判断基準
資産を円滑に次世代へ継承するためには、「どの制度が一番得か」だけでなく「家族の年齢・資産構成・将来のライフイベント」を総合的に見極める必要があります。
【失敗しないための3つの鉄則】
1. 日常の学費・生活費は特例を使わず「都度払い」を徹底する:口座にプールさせず、親が直接支払うだけで非課税枠を無駄に消費しません。
2. 7年ルールと相続時精算課税の損益分岐点を見極める:親が70代後半以降であれば、暦年贈与の加算リスクを避け、年110万円基礎控除付きの相続時精算課税を検討する価値が高まります。
3. すべての金銭移動に通帳記録と契約書を残す:「家族だから口約束でいい」という油断が、数年後の税務調査で最大の致命傷になります。
現行の税制ルールを正しく理解し、客観的な証拠を整えながら着実に手続きを進めることが、家族の資産を最も確実に守り抜く唯一の道筋です。 (出典: 贈与 税 かからない 方法(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。