短期前払費用で確実節税!税務調査の否認防ぐ要件と仕訳【2026】
決算期末が近づくにつれ、多くの経営者や財務担当者が頭を悩ませるのが利益調整と納税資金の確保です。そのなかで、即効性のある合法的なタックスプランニングとして知られているのが「短期前払費用の特例」を活用した前払い処理です。手元資金を適切に活用して当期の損金を増やし、法人税の負担を軽減できる手法として広く定着しています。
しかし、制度の趣旨や厳格な適用ルールを正しく理解しないまま安易に導入すると、税務調査で一発否認され、過少申告加算税や延滞税といった手痛い追徴課税を受けるリスクを孕んでいます。インボイス制度が完全に定着した2026年の実務環境において、どのような費用が対象になり、どこに落とし穴があるのか。損金算入の要件から仕訳処理、税務調査対策までを現場視点で解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:短期前払費用の特例を活用すれば、支払日から1年以内に提供を受ける等質・等量の役務にかかる対価を当期の損金に一括算入できる。
- 要点2:オフィスの家賃や保険料は対象になりやすい一方、コンサル料や売上連動費用など「役務提供の量や質が非連続なもの」は対象外となり税務調査で否認される。
- 要点3:一度適用すると翌期以降も同じ処理を続ける「継続適用の原則」が課されるため、単年度の利益圧縮目的だけで飛びつくと翌期以降のキャッシュフローを圧迫する。
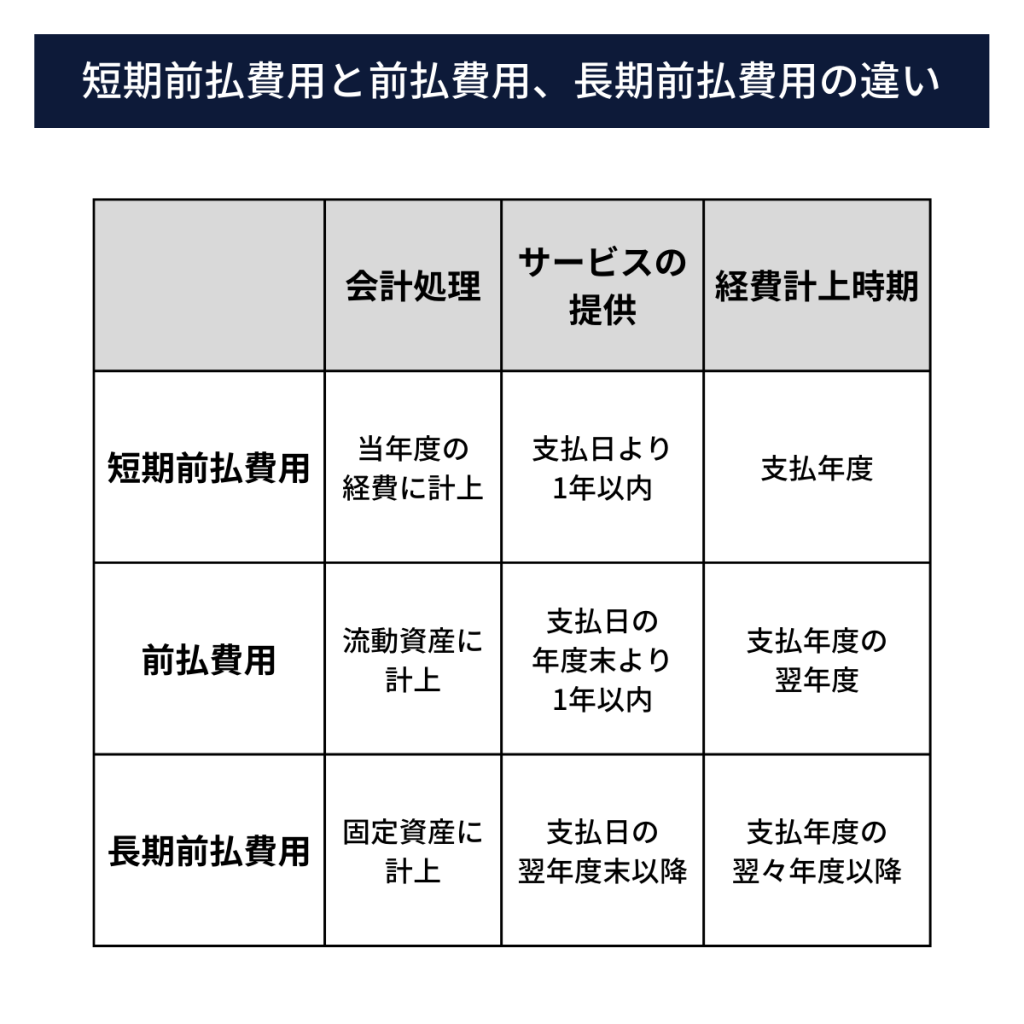
【基礎知識】短期前払費用の特例とは?前払費用・前払金との決定的な違い
企業会計における費用計上は、原則として「発生主義」に基づいて行われます。つまり、まだサービスの提供を受けていない期間に対応する支払いは、いったん資産(前払費用)として計上し、役務の提供を受けた期間に応じて月割りなどで費用化(期間按分)しなければなりません。
この原則に対する例外措置として設けられているのが、法人税法基本通達2-2-14に規定された「短期前払費用の特例」です。一定の要件を満たす場合に限り、支払った日から1年以内に提供を受ける役務の対価について、支払時点で全額を損金(費用)として算入することが認められています。
実務で頻繁に混同されるのが「前払費用」と「前払金(前渡金)」の違いです。前払費用は「時間の経過に伴って継続的にサービスの提供を受ける契約」に対して支払う対価を指します。これに対して前払金は、商品の購入代金や単発の工事代金など、将来の資産の引き渡しや単発の役務完了に対して事前に支払う手付金を意味します。短期前払費用の特例が適用できるのは前払費用のみであり、前払金には一切適用できません。
【落とし穴の真相】税務調査で否認される理由と損金算入の4大要件
決算直前の節税対策として短期前払費用を計上したものの、数年後の税務調査で「損金算入の要件を満たしていない」と指摘され、多額の追徴課税を受けるケースが後を絶ちません。税務署が厳格にチェックするポイントは、法人税法基本通達が定める4つの必須要件をすべてクリアしているかどうかです。
1つ目の要件は「支払日から1年以内に役務の提供を受けること」です。契約期間が1年以内であっても、「支払日」から起算して1年を超える部分が含まれている場合は特例の対象外となります。例えば、3月決算の会社が3月31日に翌年4月1日〜翌々年3月31日までの1年分を支払った場合、支払日から役務提供終了日までは1年と1日となり、要件から外れてしまいます。
2つ目の要件は「等質・等量の役務提供(継続的役務提供)であること」です。契約期間中、常に一定水準のサービスが均等に提供される契約でなければなりません。税務調査で否認される代表例が以下のケースです。
- コンサルティング報酬・顧問料:月によって業務量や相談内容が異なり、成果物の有無に左右されるため、等質・等量とは認められません。
- 売上比例・成果報酬型の費用:広告配信費や決済手数料など、利用実績や売上に連動して金額が変動するものは対象外です。
- システム開発やWebサイト制作の着手金:最終的な成果物の納品を目的とする請負契約であり、継続的役務提供には該当しません。
3つ目の要件は「決算期末日までに現金の支払いが完了していること」です。未払金や買掛金として処理したものは対象にならず、期末日までに口座から引き落とされているか、着金が確認できている必要があります。
4つ目の要件は「継続適用の原則」です。利益が多く出た期だけ1年分を前払いし、翌期は通常の月払いに戻すといった恣意的な利益操作は厳格に禁止されています。一度この特例を適用して前払い処理を採用した場合、翌期以降も資金繰りに関わらず毎期継続して1年分の前払いを続けなければなりません。
【科目別徹底比較】家賃・保険料・サーバー代の可否とデータ一覧
どのような勘定科目が短期前払費用の特例に該当するのか、実務でよく使われる代表的な費用項目の判定基準と税務上のリスクを整理しました。
| 勘定科目・費用項目 | 短期前払費用の可否 | 損金算入に向けた必須条件 | 税務調査での指摘リスク・注意点 |
|---|---|---|---|
| オフィスの賃料(家賃) | ◯ 適用可能 | 賃貸借契約書に「1年分の前払い条項」が明記されていること | 契約書を改定せず、自社の都合だけで勝手に1年分振り込んだ場合は否認リスクが高い。 |
| 役員・従業員の生命保険料 | ◯ 適用可能 | 掛け捨て型の定期保険や損害保険であること | 貯蓄性・資産計上割合のある保険商品は対象外。支払保険料部分のみが対象。 |
| クラウドサーバー・SaaS利用料 | ◯ 適用可能 | 月額固定料金制(定額プラン)であること | データ従量課金や利用ユーザー数変動プランが含まれる場合は按分処理が必要。 |
| 顧問税理士・弁護士報酬 | ✕ 原則不可 | なし(役務の内容が毎月均等でないため) | 「定額顧問料」であっても作業実態の非連続性を突かれて否認される判例が多数。 |
| WEB広告宣伝費・リスティング | ✕ 原則不可 | なし(成果・クリック課金型であるため) | 広告枠の純広告(期間固定掲載)であっても「収益との直接対応」が疑われやすい。 |
家賃の前払い節税を行う場合、賃貸借契約書の支払条件を「年払い」に変更する覚書を交わすことが決定的に重要です。契約上は月払いのままであるにもかかわらず、決算対策のために貸主の了承を得て1年分をまとめて振り込んだだけでは、税務調査において「単なる預け金(前払金)」とみなされる可能性が極めて高くなります。
また、保険料の短期前払費用についても注意が必要です。全額損金算入が認められる定期保険や賠償責任保険であれば有効ですが、解約返戻金が設定されている逓増定期保険や養老保険のように、法人税法上で資産計上が義務付けられている保険商品については、そもそも前払費用の特例以前に資産計上ルールが優先されます。
【2026年最新ルール】短期前払費用の仕訳方法と消費税の仕入税額控除
短期前払費用の特例を適用する際、会計処理の仕訳方法には「支払時に直接費用処理する方法」と「決算時に前払費用から振り替える方法」の2パターンが存在します。実務上はどちらを採用しても最終的な損益インパクトは同一ですが、管理の正確性を期すために適切なフローを選択します。
例えば、3月決算の法人が3月25日に翌期1年分(4月1日〜翌年3月31日)のオフィス賃料120万円(税抜)を普通預金から一括で前払いした場合の仕訳は以下の通りです。
【支払時に直接費用計上する場合】
(借方)支払家賃 1,200,000円 / (貸方)普通預金 1,200,000円
※期末の決算修正仕訳は不要となります。
【期中は前払費用として計上し、決算で振り替える場合】
支払時仕訳:
(借方)前払費用 1,200,000円 / (貸方)普通預金 1,200,000円
決算時仕訳:
(借方)支払家賃 1,200,000円 / (貸方)前払費用 1,200,000円
ここで最も注意しなければならないのが、消費税の仕入税額控除を認識するタイミングです。法人税法上は短期前払費用の特例によって当期の損金算入が認められますが、消費税法における本来の原則は「役務の提供を受けた日」に仕入税額控除を行うこととされています。
ただし、消費税法基本通達11-3-8において、法人税法基本通達2-2-14の適用を受けて継続して損金経理を行っている場合には、支払った日の属する課税期間において仕入税額控除を行うことが認められています。2026年現在の税務実務においては、インボイス(適格請求書)の発行事業者が賃貸人であること、および保存要件を満たした適格請求書の保管が必須条件となっている点を見落としてはなりません。
【実態検証】決算直前の節税対策で後悔した経営者・経理現場のリアル
税理士やビジネス系メディアで「手軽な決算対策」として紹介されがちな短期前払費用ですが、現場では思わぬトラブルに直面する企業が少なくありません。都内でITサービスを展開する年商3億円の企業では、好決算となった2024年期末にオフィスの賃料とサーバー代の年払いを行い、約600万円の損金を前倒し計上しました。
しかし、翌期に主要クライアントの契約終了が重なり業績が急減速。手元の運転資金が枯渇しかけたものの、「継続適用の原則」に縛られているため、2年目も期末に600万円の現金を用意して年払いを実行せざるを得なくなりました。代表取締役は「当期の法人税を数十万円減らすために数百万円の手元現金を失い、翌期の資金繰りが極限まで圧迫された。節税ではなく単なる資金繰りの悪化だった」と振り返っています。
また、税務調査において契約形態の甘さを突かれる事例も目立ちます。顧問税理士への支払いを「年間コンサルティング料」として前払い計上していた製造業の事例では、契約書に具体的な業務範囲が明記されておらず、「役務提供が均等に行われている証拠がない」として全額否認。過少申告加算税を含む追徴課税が課されたケースも報告されています。
【プロの結論】短期前払費用を活用すべき企業・見送るべき企業の境界線
短期前払費用は、利益が出た年に単発で使う魔法の杖ではありません。会社の財務構造と将来計画に合致しているかを見極める明確な判断基準が必要です。
短期前払費用を積極的に活用すべき企業
- 実質無借金で現預金が潤沢にある:手元流動性に余裕があり、前払いによって資金ショートを起こす懸念が一切ない企業。
- 翌期以降も安定した黒字が見込める:ストックビジネスや長期契約を抱えており、来期も同等以上の利益水準を維持できる確度の高い企業。
- 固定費の契約内容を変更する予定がない:オフィスの移転や縮小、サーバーの解約などを当面の間予定していない企業。
短期前払費用の活用を見送るべき企業
- 一時的な特殊要因(大型案件の単発受注など)で利益が出た企業:翌期に赤字転落するリスクがある場合、前払いによるキャッシュ流出が致命傷になります。
- 近い将来にオフィス移転や統廃合を計画している企業:契約期間の途中で解約する場合、前払処理の整合性が崩れ、税務上の再計算が必要になります。
- 運転資金を短期借入金に依存している企業:手元現金を減らしてまで節税する合理性はなく、納税して内部留保を厚くする方が金融機関からの信用力向上につながります。
【短期前払費用】に関するよくある質問(FAQ)
Q1:年払いに変更した初年度しか節税効果がないというのは本当ですか?
A1:実質的な節税効果(利益圧縮)が生じるのは導入した初年度のみです。2年目以降は「当期分の12ヶ月分」を前払いし続けるだけになるため、費用計上額は毎期12ヶ月分となり、利益圧縮効果は発生しません。ただし、前払いをやめて月払いに戻すと、その期は費用が計上できなくなり利益が跳ね上がる点に注意が必要です。
Q2:役務提供契約において、顧問税理士や経営コンサルタントの費用を1年分前払いして損金算入できますか?
A2:原則として損金算入は認められません。コンサルティングや専門職の役務提供は、相談内容や決算・申告などのイベントによって業務量が変動し、「時間の経過とともに等質・等量の役務が提供される」という要件を満たさないためです。税務調査で否認される可能性が極めて高い科目です。
Q3:決算期末日にクレジットカードで1年分を決済した場合、短期前払費用として認められますか?
A3:クレジットカード決済の場合、決済時点で信販会社を通じた支払義務が確定しているため、期末日までに決済手続きが完了していれば認められるケースが一般的です。ただし、口座からの実際の引き落とし日とのタイムラグやカード利用明細の記載内容について、税務署から確認を求められることがあるため、契約書や利用明細の保管を徹底してください。
Q4:決算月の末日に契約書を巻き直し、翌月からの1年分を支払っても問題ありませんか?
A4:支払日から「1年以内」にすべての役務提供が完了する契約であれば問題ありません。例えば3月31日に支払いを完了し、契約期間が「4月1日〜翌年3月31日」であれば、支払日から役務提供終了日までの期間はジャスト1年間となり要件を満たします。ただし、支払日が3月30日で役務終了が翌年3月31日の場合は1年を超えるため対象外となります。
まとめ:今後の動向と失敗しないための判断基準
短期前払費用の特例は、要件を正確に遵守すれば決算対策として極めて強力なツールとなります。しかし、その本質は「将来の経費の前倒し計上」に過ぎず、税金を恒久的に免除するものではありません。支払った現金は確実に社外へ流出し、一度始めれば翌期以降も継続適用の義務が課されます。
制度を利用する際は、対象となる費用が「等質・等量の継続的役務」に該当するかを精査し、賃貸借契約書や保険証券などのエビデンスを完璧に整えることが税務調査対策の絶対条件です。単年度の税負担軽減だけに目を奪われず、翌期以降の事業計画や資金繰りと照らし合わせた上で、真に自社の成長につながる選択を下すことが重要です。 (出典: 短期 前払 費用(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。