個人間の借用書の書き方と文例|法的効力・印紙・手書きの注意点
親しい友人や親族、知人間での金銭の貸し借りは、信頼関係があるからこそ口頭やSNSのやり取りだけで済ませてしまいがちです。しかし、どれほど親密な間柄であっても、明確な書面を残さなかったばかりに返済が滞り、人間関係の破綻や泥沼の金銭トラブルへ発展するケースは後を絶ちません。
個人間であっても法的に有効な借用書を作成しておけば、返済の義務を明確化し、万が一の未払い時にも法的な請求根拠として機能します。手書き作成の有効性から収入印紙の貼り付け基準、利息制限法に基づく上限利率、さらには税務トラブルを防ぐ親子間の書き方まで、現場の実務視点を交えて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書きやメモ用紙でも必須項目と自署・押印があれば民法上完全な法的効力を持つ。
- 要点2:1万円以上の借用書には金額に応じた収入印紙が必要だが、貼り忘れでも契約自体は無効にならない(ただし過怠税が発生)。
- 要点3:消滅時効は権利行使可能と知った時から5年。確実な回収を目指すなら強制執行認諾文言付きの公正証書作成が極めて有効。
【法的効力と実務】個人間の貸し借りで借用書が不可欠な決定的な理由
個人間で金銭の貸し借りを行う際、「借用書を書いてほしい」と切り出すことに心理的な抵抗を感じる人は少なくありません。しかし、民法第587条が規定する「金銭消費貸借契約」において、貸主側が最も直面しやすいリスクは、返済期日を過ぎても相手が「借りていない」「もらったものだ(贈与)」と主張してくる立証問題です。
裁判実務において、金銭の交付があった事実だけでなく、それが「返済の合意に基づいて貸し付けられたもの」であることを証明する責任は貸主側にあります。銀行振込の履歴やLINEのトーク履歴だけでは、金銭のやり取りは確認できても「返済期日」や「利息の有無」「贈与ではなく借入であること」を完全に証明しきれないケースが多発しています。個人間融資トラブル防止の最大の防壁となるのが、物理的証拠としての借用書です。
なお、実務上は「借用書」と「金銭消費貸借契約書」という2つの形式が存在します。借用書は借主が作成して貸主に差し入れる一方的な形式(差入書形式)であり、契約書は貸主・借主の双方が署名押印して各自1通ずつ保管する形式です。双方の合意内容を強固に残す上では後者が理想的ですが、簡便な借用書であっても要件を満たしていれば借用書法的効力に本質的な優劣はありません。
【文例・テンプレート付】借用書に絶対外せない必須記載事項と書き方
借用書を無効にせず、後々の言いがかりを防ぐためには、法律上の要件を満たす借用書必須記載事項を漏れなく盛り込む必要があります。記載が曖昧な借用書は、裁判等の係争時に証拠価値が大幅に低下するため注意が必要です。
記載すべき重要項目は以下の7点です。
- 作成年月日:書面を作成し、合意した正確な日付。
- 表題(タイトル):「借用書」または「金銭消費貸借契約書」。
- 借主および貸主の氏名・住所:本人が特定できるよう住民票上の住所とフルネームを記載。
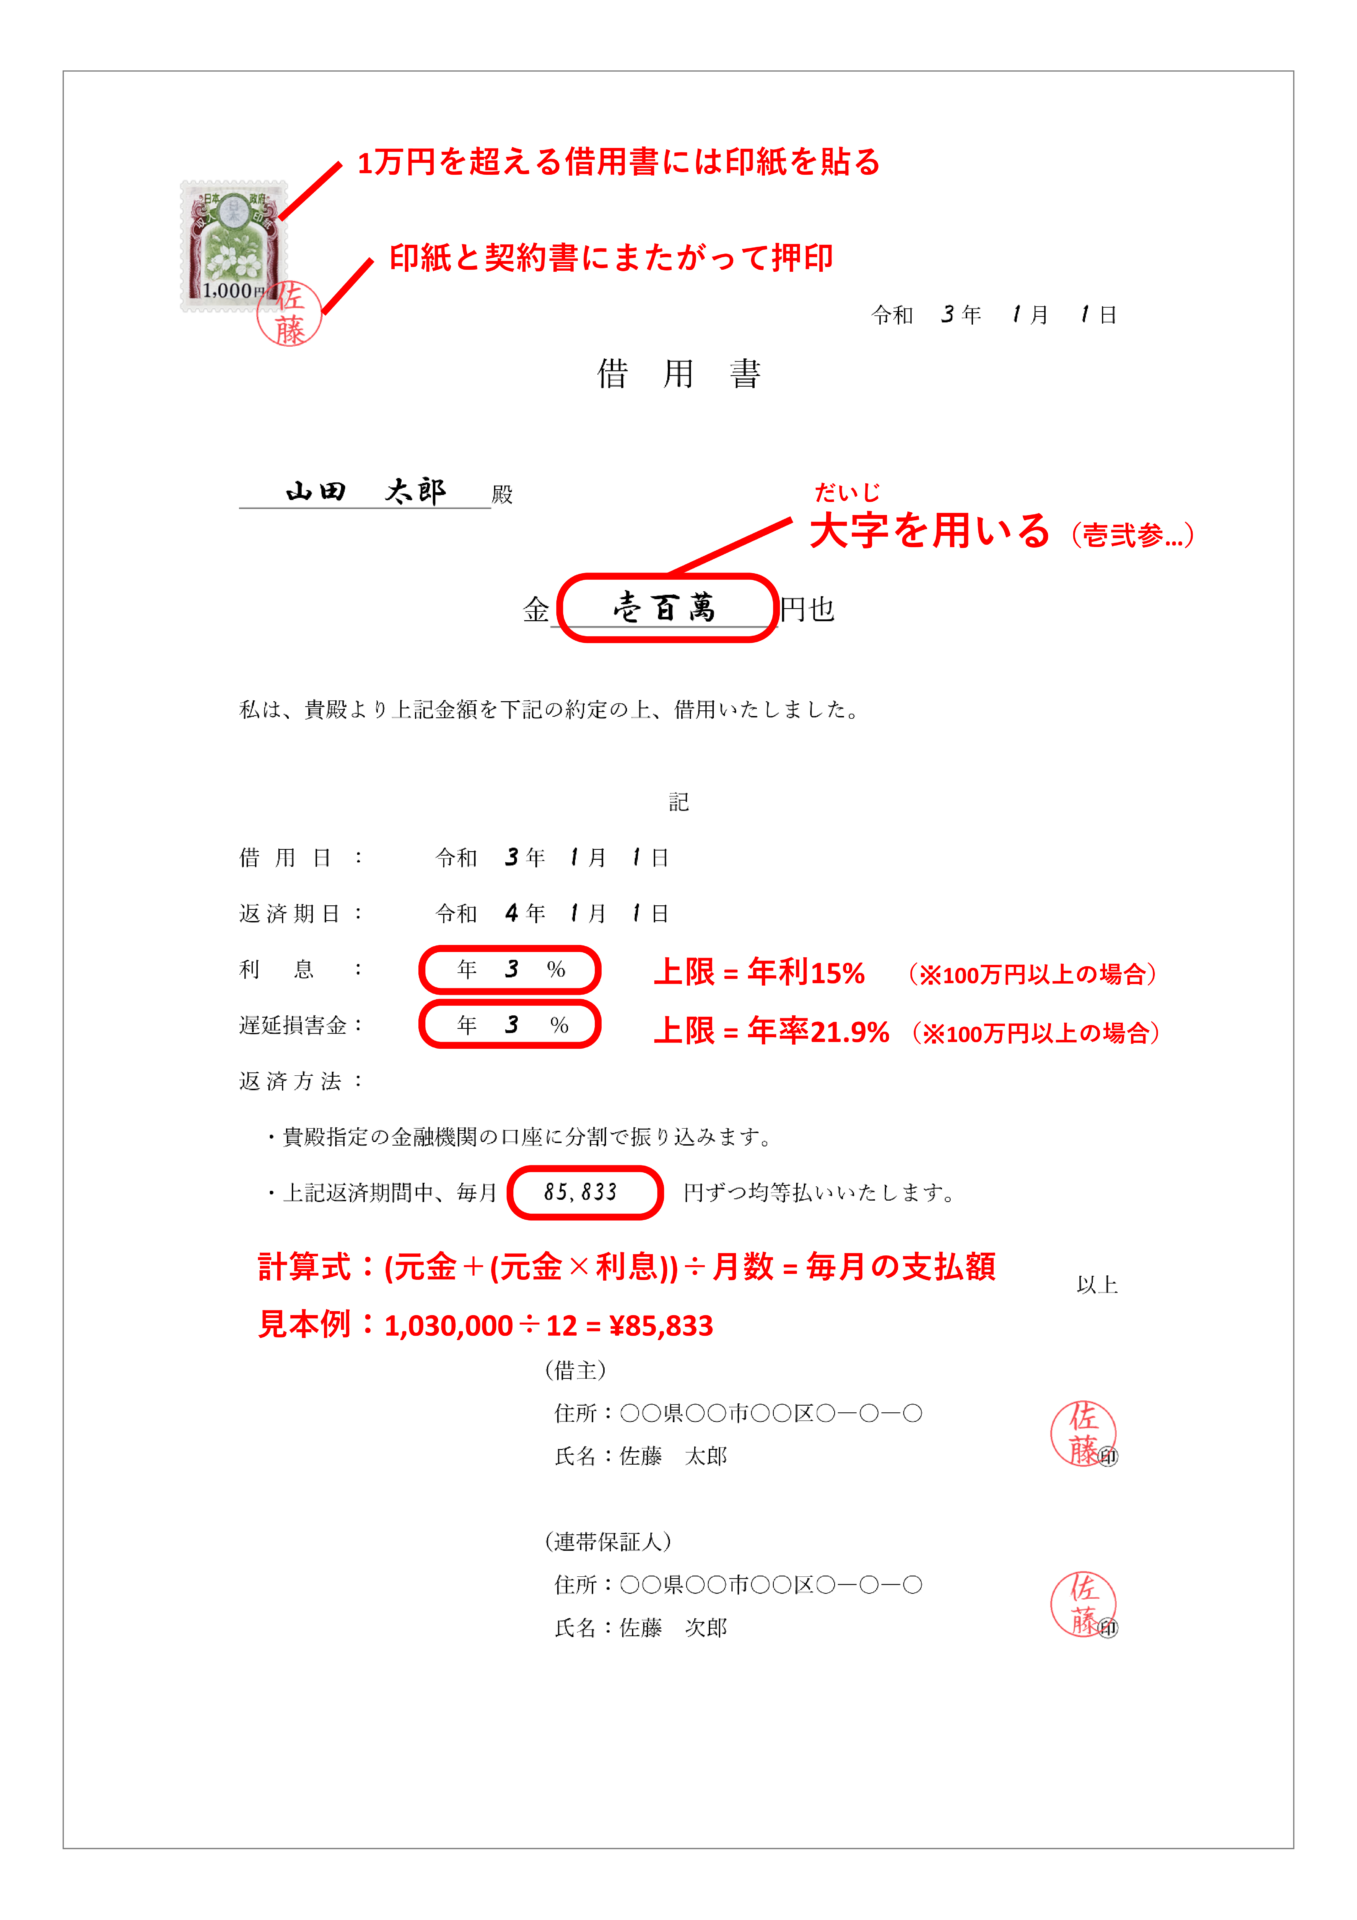
- 借入金額(元本):改ざん防止のため「金〇〇円也」または「金壱拾萬円也」のように明記。
- 金銭を受領した旨の文言:「本日、上記金額を確かに借受領収いたしました」などの明示。
- 返済期日設定方法および返済期日:「令和〇年〇月〇日までに一括返済」または分割払いの詳細期日。
- 利息・遅延損害金の取り決め:無利息の場合は「無利息」、設定する場合は年率を明記。
【コピーして使える】個人間借用書テンプレート文例
以下は、個人間で最も汎用的に用いられるシンプルな借用書の基本文例です。手書きで書き写すか、印刷して署名押印欄を手書きすることで即座に利用可能です。
借用書
貸主:[貸主の氏名]殿
私は、本日、貴殿より金[借入金額、例:500,000]円を確かに借受領収いたしました。
上記借入金について、以下の条件に従い確実に返済することを誓約いたします。
1. 返済期日:令和[年]年[月]月[日]限り
2. 返済方法:貸主指定の銀行口座([銀行名・支店名・口座番号])へ振込にて支払う(振込手数料は借主負担)
3. 利息:年[0.0]%(※無利息の場合は「無利息とする」)
4. 遅延損害金:年[0.0]%(※未設定の場合は「法定利率による」)
5. 期限の利益の喪失:借主が分割金または本契約の義務を怠ったときは、貸主の通知催告を要せず直ちに全額を一括返済する。
令和[年]年[月]月[日]
借主(署名・押印):
住所:[借主の住民票上の住所]
氏名:[借主の自署フルネーム] (実印または認印)
電話番号:[借主の連絡先電話番号]
【ルール徹底検証】手書きの有効性と収入印紙金額・利息制限法の上限
借用書の作成にあたって、ネット上でも誤解が多い「手書きの可否」「印紙税」「利息の法準拠」について法令ベースで整理します。
まず、借用書手書き有効性についてですが、法律上、借用書はパソコン作成でも手書きでも等しく有効です。ただし、トラブル発生時の筆跡鑑定などを考慮すると、本文はパソコン作成であっても氏名欄だけは必ず借主本人の自署(直筆サイン)にすることが鉄則です。印鑑についても認印で法的に有効ですが、印鑑証明書を添付した「実印」を押印させることで、本人が作成した強力な反証不能証拠となります。
次に印紙税法上のルールです。借用書は印紙税法上の第1号文書(消費貸借に関する契約書)に該当し、記載された借入金額に応じて収入印紙金額が決まります。金額が1万円未満は非課税ですが、1万円以上の場合は所定の収入印紙を貼り、消印(割印)を押さなければなりません。なお、印紙を貼り忘れても借用書の契約効力そのものは無効になりませんが、税務調査等で発覚した場合は本来の税額に加え2倍の過怠税(合計3倍)が徴収されます。
また、利息を設定する場合は利息制限法上限を厳格に遵守しなければなりません。個人間であっても法の上限を超える金利設定は超過部分が無効となります。さらに、返済が遅れた際に請求できる遅延損害金利率は、個人間の金銭消費貸借契約の場合、利息制限法第4条に基づき「上限利息の1.46倍まで」と定められています。
| 借入金額の区分 | 利息制限法の上限年利 | 遅延損害金の上限年利(個人間) | 必要な収入印紙代 |
|---|---|---|---|
| 1万円未満 | 年20.0% | 年29.2% | 非課税(不要) |
| 1万円以上 10万円未満 | 年20.0% | 年29.2% | 200円 |
| 10万円以上 100万円未満 | 年18.0% | 年26.28% | 200円 |
| 100万円以上 500万円以下 | 年15.0% | 年21.9% | 200円〜1,000円(※) |
| 500万円超 1,000万円以下 | 年15.0% | 年21.9% | 2,000円〜1万円 |
※100万円超〜200万円以下は400円、200万円超〜300万円以下は1,000円、300万円超〜500万円以下は2,000円。
【実態検証】親子間・親族間の貸し借り現場で見えた落とし穴とリアル
家族や親族間での貸し借りは、一般の個人間融資とは異なる特有のリスクを抱えています。それが税務署による「みなし贈与」の認定です。
親が子に住宅購入資金や開業資金としてまとまったお金を貸し付ける際、「身内だから」と口約束で済ませたり、返済期日を「出世払い」「いつでもいい」としたり、無利息かつ長期間一度も返済実績がない状態を放置すると、国税庁から「実質的な贈与」と判断される可能性が極めて高くなります。みなし贈与と認定された場合、年間110万円の基礎控除を超える借入金全体に対して高額な贈与税が追徴課税されます。
親子間借用書書き方において、税務否認を防ぐための実務上の防衛策は以下の通りです。
- 実態のある返済期日と返済額を設定する:借主の収入から現実的に返済可能な月額・年数を設定する(80歳を超えるような長期返済は否認リスクが高い)。
- 返済の証拠を銀行振込で残す:手渡し現金での返済は客観的証拠にならないため、必ず銀行口座間の振込履歴を残す。
- 適正な利息を設定する:親族間であっても無利息は利益供与と見なされる余地があるため、市場金利(年1.0%前後など)を設定しておくことが税務上極めて安全。
【一般に知られていない盲点】借用書の消滅時効と無効化を防ぐ防衛策
借用書を作っただけで安心してしまい、長期間放置した結果、法律上の回収権利を永久に失ってしまうケースがあります。それが借用書消滅時効です。
2020年4月施行の改正民法により、個人間の金銭消費貸借における消滅時効期間は原則として「債権者が権利を行使することができることを知った時から5年間」に統一されました。つまり、返済期日の翌日から数えて一度も法的な請求を行わずに5年が経過し、借主から「時効援用」の通知が届くと、借用書が存在していても法的に1円も回収できなくなります。
時効の完成を防ぐ(時効の更新・完成猶予)ためには、以下の対策が必須です。
- 一部弁済を受ける:借主から1,000円でも返済を受けると、借主自身が債務の存在を認めたことになり、時効がその時点でゼロにリセット(更新)される。
- 債務承認書の受領:「残債務が〇〇円あることを認める」旨の書面に署名押印をもらう。
- 内容証明郵便による催告:返済を求める内容証明郵便を送付することで、一時的に時効完成を6ヶ月間猶予させることができる(その間に訴訟等の法的手続きへ移行)。
強制執行を可能にする「公正証書」という選択肢
通常の借用書では、相手が支払いを拒否した場合、まず民事訴訟を起こして勝訴判決を得なければ財産の差し押さえ(強制執行)ができません。しかし、公証役場で作成する「公正証書」に「強制執行認諾文言」を盛り込んでおけば、裁判を経ることなく即座に借主の給与口座や不動産を差し押さえることが可能です。
公正証書作成手順は、貸主・借主双方が合意した借用書案、印鑑登録証明書、身分証明書を持参して最寄りの公証役場へ赴くか、公証人に作成を依頼します。数千円から数万円の手数料は発生しますが、借入額が100万円を超える大型融資の場合は、公正証書化しておくことが最も確実な回収手段となります。
【プロの結論】自作借用書で足りる人・公正証書にすべき人の判断基準
金銭の貸し借りを行う際、どの形式を選択すべきかは金額とリスク許容度によって明確に分かれます。
- 自作の借用書で十分なケース:借入金額が50万円未満であり、万が一回収不能になっても訴訟コストをかけるつもりがなく、まずは貸借の証拠と心理的抑止力を残したい場合。
- 金銭消費貸借契約書(2通作成)にすべきケース:金額が50万〜100万円程度で、分割払いのスケジュールや遅延損害金の取り決めを細かく明文化したい場合。
- 公正証書を作成すべきケース:金額が100万円以上、または相手の信用力に不安がある場合、あるいは住宅資金等の親子間貸付で将来の税務調査や相続争いを完全に防ぎたい場合。
【借用書の書き方(個人間)】に関するよくある質問(FAQ)
Q1:ノートの切れ端やメモ用紙に手書きした借用書でも法的に有効ですか?
A1:用紙の材質に関わらず、貸主・借主の氏名、金額、受領した旨、返済期日、借主本人の自署・押印があれば法的に完全な有効性を持ちます。ただし、耐久性や紛失・偽造リスクを考慮し、白無地のA4用紙や便箋を使用するのが望ましいです。
Q2:収入印紙を貼っていない借用書は、裁判で証拠として使えなくなりますか?
A2:証拠として問題なく使えます。印紙税の納付は税法上の義務であり、契約の民法上の有効性とは切り離されているためです。ただし、税務署に露見した場合は過怠税の対象となるため、1万円以上の貸し借りでは必ず規定額の印紙を貼付して消印を行ってください。
Q3:親子間でお金を借りる場合、借用書さえあれば無利息でも問題ありませんか?
A3:原則として法律上無利息契約自体は可能ですが、税務上「利息相当分の利益を贈与された」と見なされるリスクがあります。少額であれば問題視されないことも多いですが、数百万円単位の融資であれば、年1.0%程度の市場金利に基づいた適正な利息を設定し、定期的に銀行振込で返済履歴を残すことが税務調査対策として推奨されます。
Q4:相手の住所や本名が正確にわからない状態でも借用書は作れますか?
A4:絶対に作成・融資を行ってはいけません。相手の住民票上の住所と本名が特定できていない場合、裁判所の支払督促や訴状を送達できず、法的回収が完全に不可能になります。作成時には必ず運転免許証やマイナンバーカード、住民票の写しを提示させ、現住所と氏名の一致を確認してください。
まとめ:人間関係と財産を守るための確実な借用書作成基準
個人間の金銭トラブルは、「親しい間柄だから大丈夫だろう」という油断から始まります。借用書を作成することは、相手を疑う行為ではなく、お互いの信頼関係と将来の生活を守るための誠実な合意形成です。
手書きでも必須事項を満たしていれば十分な法的証拠となりますが、金額の大小にかかわらず自署の取得、口座振込による証拠保全、5年の消滅時効への配慮を怠らないことが肝要です。高額な貸借になる場合は迷わず公正証書の作成を選択し、隙のないリスク管理を徹底してください。 (出典: 借用 書 書き方 個人(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。