繰延とは?発生との違いや資産・税効果会計の仕組みを徹底解説
企業の決算書を読み解く際や簿記の試験対策において、多くの人が最初に壁を感じる概念が「繰延(くりのべ)」です。日常会話では滅多に使われない言葉ですが、企業の正しい期間損益を計算するうえで欠かせない会計技術の根幹をなしています。
現金の支出や収入のタイミングと、本来その費用や収益を計上すべき事業年度のズレを正しく調整する「繰延処理」。本稿では、初学者が混乱しやすい「発生」との決定的な違いから、実務で頻出する経過勘定項目、さらには繰延資産の償却期間や税効果会計(繰延税金資産・負債)の構造まで、現場の視点を交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:繰延とは「代金のやり取りは先行して済んでいるが、当期に該当しない部分を翌期以降へ持ち越す」会計上の手続きである。
- 要点2:「発生(後払い・後受けの計上)」と対をなし、発生主義と費用収益対応の原則を厳格に守るために決算整理仕訳で処理される。
- 要点3:経過勘定(前払費用・前受収益)だけでなく、換金性のない「繰延資産」や法人税等のズレを調整する「税効果会計」まで応用範囲が広い。
【基礎から理解】繰延とは何か?発生との決定的な違いと会計上の役割
会計における「繰延」を極めてシンプルに定義すると、「すでにお金の出入りは完了しているものの、その効果や役務提供が翌期以降に及ぶため、当期の費用や収益から除外して将来へ持ち越す処理」を指します。
企業活動は永続的に続きますが、決算は通常1年単位(あるいは四半期単位)で区切られます。もし現金の動きだけで損益を計算する「現金主義」を採用してしまうと、1年分の家賃を3月に前払いしただけで、本来は翌期に属する11か月分の家賃まで当期の費用になってしまい、当期の経営成績が実態以上に悪化してしまいます。こうした歪みを防ぐために適用されるのが発生主義と費用収益対応の原則です。
会計基準(企業会計原則)では、経済活動の事実に即して損益を認識することが義務付けられており、繰延処理はその中心的な役割を果たします。
「繰延」と「発生」の決定的な違い
簿記の学習者や経理担当者が最も混同しやすいのが「繰延と発生の違い」です。この2つは、現金の授受と役務提供の「時間軸の前後関係」で見分けると明確に整理できます。
- 繰延(前払い・前受けタイプ):お金の動きが「先」、サービスの消費・提供が「後」。当期に支払った(受け取った)金額のうち、翌期以降の分を当期の損益計算書からマイナスして貸借対照表(資産・負債)へ逃がす処理。
- 発生(後払い・後受けタイプ):サービスの消費・提供が「先」、お金の動きが「後」。まだお金は支払っていない(受け取っていない)が、当期に消費・提供した分を当期の損益計算書にプラスし、同時に貸借対照表(未払費用・未収収益)へ計上する処理。
決算期末における決算整理仕訳では、この2大アプローチを駆使して「当期に正しく帰属する費用と収益」だけを損益計算書に残す作業を行います。
【実務と簿記】経過勘定項目と決算整理仕訳の具体パターン
簿記の現場で繰延処理の対象となる代表例が、時間的経過に伴って発生する契約関係を処理する経過勘定項目です。繰延に該当するのは「前払費用」と「前受収益」の2つです。
1. 前払費用(費用の繰延)
一定の契約に従い、継続して役務の提供を受ける場合、まだ提供されていない役務に対して支払われた対価を指します。代表的なものは「前払家賃」「前払保険料」「前払利息」です。
【具体例】:10月1日に向こう1年分の火災保険料120,000円を普通預金から一括で支払った(決算日は翌年3月31日、当期は6か月経過)。
- 支払時(期中):(借方)支払保険料 120,000 / (貸方)普通預金 120,000
- 決算整理仕訳:翌期分(6か月分=60,000円)を費用から差し引く。
(借方)前払保険料 60,000 / (貸方)支払保険料 60,000 - 翌期首の再振替仕訳:(借方)支払保険料 60,000 / (貸方)前払保険料 60,000
決算整理仕訳によって、当期の損益計算書に計上される支払保険料は当期利用分の60,000円のみとなり、残りの60,000円は貸借対照表の「流動資産」として翌期に引き継がれます。
2. 前受収益(収益の繰延)
一定の契約に従い、継続して役務の提供を行う場合、まだ提供していない役務に対して受け取った対価を指します。代表例は「前受家賃」「前受手数料」「前受利息」です。
【具体例】:12月1日に不動産の賃貸料半年分300,000円を前受けした(決算日は翌年3月31日、当期は4か月経過)。
- 受取時(期中):(借方)普通預金 300,000 / (貸方)受取家賃 300,000
- 決算整理仕訳:翌期分(2か月分=100,000円)を収益から差し引く。
(借方)受取家賃 100,000 / (貸方)前受家賃 100,000 - 翌期首の再振替仕訳:(借方)前受家賃 100,000 / (貸方)受取家賃 100,000
当期の受取家賃は4か月分の200,000円に修正され、受け取りすぎている100,000円は貸借対照表の「流動負債」に計上されます。
【データ比較】繰延資産・経過勘定・税効果会計の全体像を整理
「繰延」という言葉は、経過勘定(前払費用など)だけでなく、繰延資産や税効果会計(繰延税金資産・負債)など、異なる会計領域でも横断して使われます。それぞれの位置づけと特徴を一覧で比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 経過勘定(前払費用) | 支払済みだが役務提供が未完了の費用。1年基準(ワン・イヤー・ルール)が適用される。 | 契約期間は数か月〜1年以内が主流(長期前払費用を除く)。 | 日常の仕訳で最も頻出。期首の再振替仕訳漏れが実務ミスの最多要因。 |
| 会計上の繰延資産(会社法) | 創立費・開業費・開発費など、支出の効果が1年以上に及ぶ特殊な費用。 | 原則:一括費用処理 容認:3年〜5年以内の均等償却。 | 換金価値を持たない擬似資産。財政状態を健全に見せるなら即時費用処理が無難。 |
| 税法上の繰延資産(法人税法) | 公共的施設の負担金、ノウハウ設定対価、敷金等の権利金など。 | 償却期間は耐用年数や契約期間に応じて数年〜20年超まで多岐にわたる。 | 会計上の繰延資産と異なり、税法上は償却限度額の計算が強制されるため申告調整が必須。 |
| 繰延税金資産(税効果会計) | 会計上の「費用」と税法上の「損金」のズレから生じる、将来の税金前払い額。 | 回収可能性の判断基準(企業の収益力分類1〜5区分)に基づく。 | 将来の課税所得が見込めなくなると「取り崩し」が発生し、巨額の純損失要因になるリスクがある。 |
繰延資産の償却期間と法的枠組み
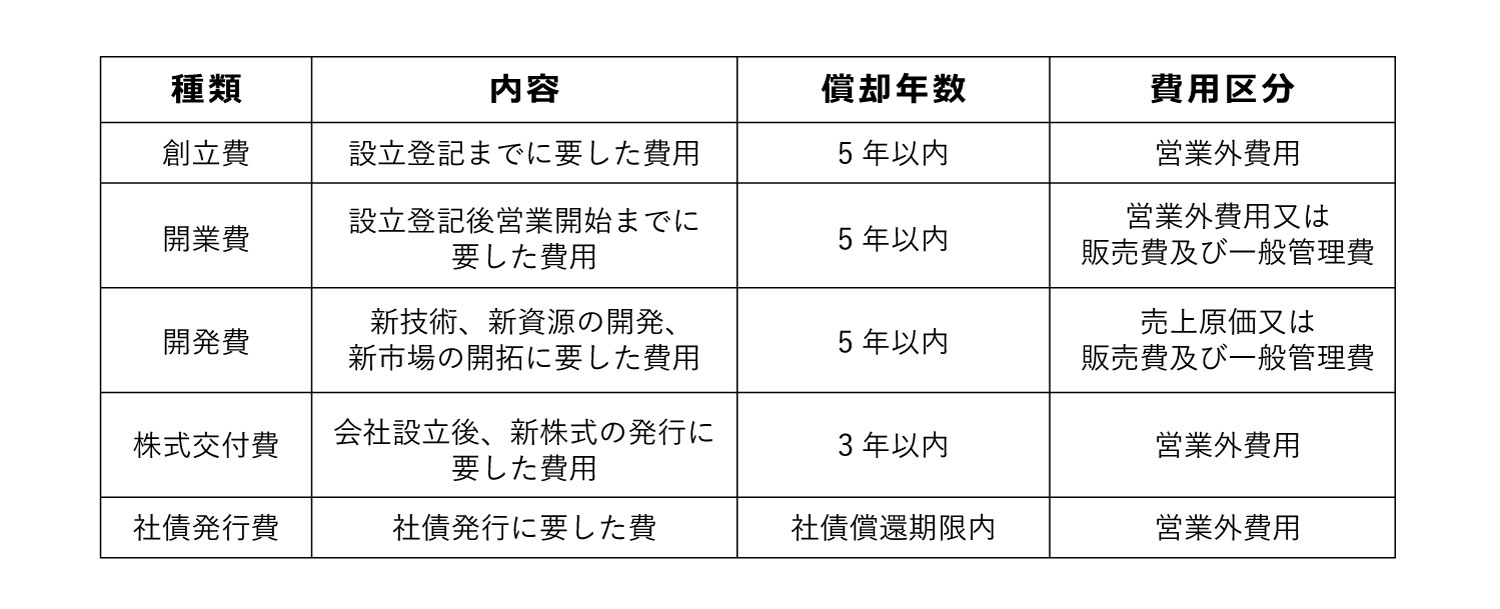
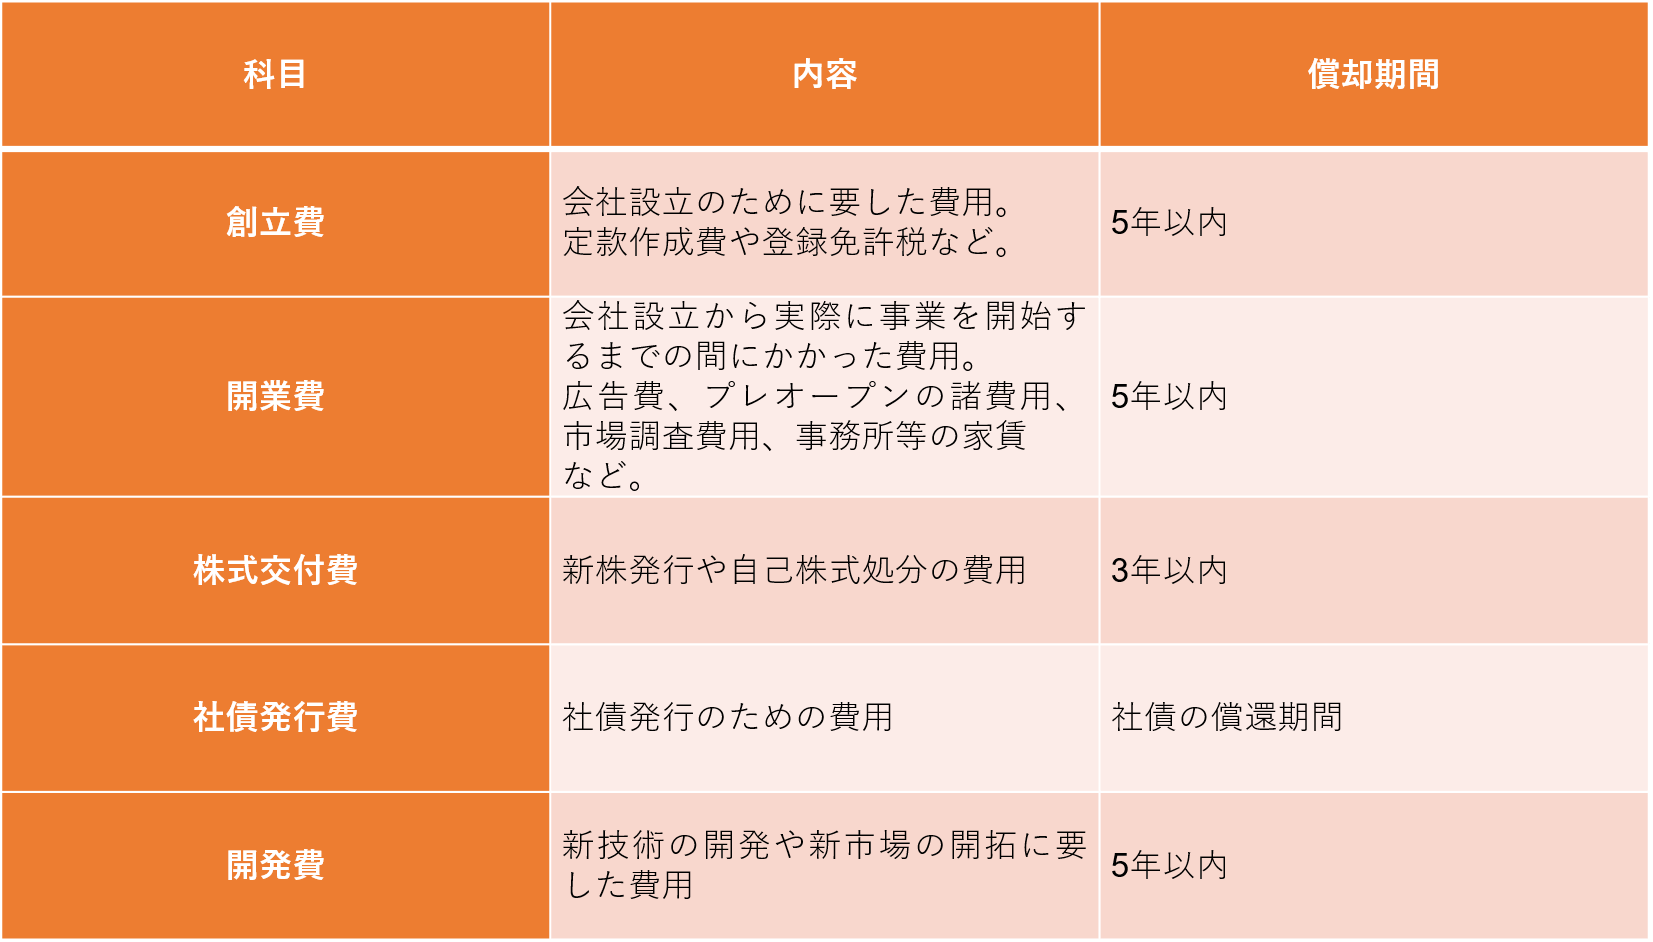
会計上の繰延資産は、会社法および企業会計基準において以下の5項目に限定されています。これらは支出時に全額費用処理することが原則ですが、資産計上して一定期間内に均等償却することも認められています。
- 創立費:会社設立のために要した費用(定款作成費用、登記免許税など) ➡ 5年以内で均等償却
- 開業費:設立から営業開始までに要した開業準備費用 ➡ 5年以内で均等償却
- 株式交付費:新株発行や自己株式処分に要した直接費用 ➡ 3年以内で均等償却
- 社債発行費等:社債発行に要した費用 ➡ 社債の償還期間内で償却
- 開発費:新たな技術・市場開拓などのために特別に支出した費用 ➡ 5年以内で均等償却
※なお、税法上は任意償却(支出時に全額損金算入しても、限度額内で少額ずつ損金算入してもよい)とされており、中小企業の実務では節税戦略や利益調整の観点から慎重に選択されます。
【応用編】繰延税金資産と繰延税金負債の仕組み|税効果会計の本質
上場企業や会計監査を受ける大企業の財務諸表で決定的な役割を果たすのが、税効果会計における「繰延税金資産」と「繰延税金負債」です。
会計上の目的は「企業の適正な経営成績を株主に開示すること」ですが、税法(法人税法)の目的は「公平かつ確実に税金を徴収すること」です。このため、「会計上の利益」と「税法上の課税所得」にはズレ(一時差異)が生じます。
繰延税金資産(将来減算一時差異)
会計上は当期の費用として計上したものの、税法上は「まだ損金(経費)として認めない」と否認された場合に登場します。代表例は「賞与引当金繰入額」や「減損損失」「貸倒引当金超過額」です。
この場合、当期は税金を余分に前払いしている状態になります。そこで、将来その損金が税法上認められたときに税金が安くなる効果を見込んで、資産として計上するのが繰延税金資産です。
- 仕訳例:(借方)繰延税金資産 1,000,000 / (貸方)法人税等調整額 1,000,000
この仕訳により、損益計算書の「法人税等合計」が減額され、当期純利益が会計上の本来の実態に修正されます。
繰延税金負債(将来加算一時差異)
逆に、会計上の収益計上よりも税法上の益金算入が遅れる場合や、「その他有価証券評価差額金」の評価益が出た場合などに計上されます。将来の税金支払いが増える義務を表すため、貸借対照表の固定負債に計上されます。
【実態検証】簿記学習者・経理現場が直面する3大トラップと落とし穴
クラウド会計やAI仕訳自動化が浸透した現代においても、繰延処理を巡るトラブルや試験での失点は後を絶ちません。現場の経理担当者や受験生のつまずきポイントを検証します。
落とし穴1:「繰延資産」を現金化できる財産と勘違いする
貸借対照表の「資産の部」に計上されるため、土地や建物のように価値があるものと誤解されがちですが、繰延資産には客観的な換金価値(売却価値)が一切ありません。実質は「すでに支払った費用の残骸」に過ぎないため、銀行融資の審査(企業評価)においては、繰延資産を実質的な自己資本から控除して査定されるケースが一般的です。
落とし穴2:期首の「再振替仕訳」を失念して二重計上になる
実務の現場で極めて多いヒューマンエラーがこれです。決算整理仕訳で前払費用や前受収益へ繰り延べた後、翌期首に必ず反対仕訳(再振替仕訳)を行って元の費用・収益勘定に戻す必要があります。これを忘れると、翌期の費用が過少になり、決算書が狂ってしまいます。
落とし穴3:短期前払費用の特例を安易に拡大解釈する
税法には「支払った日から1年以内に役務の提供を受けるものについて、継続して支払時点で損金算入することを認める」という短期前払費用の特例(法人税基本通達1-3-3)が存在します。しかし、これは「地代家賃」や「年払いの保険料」など等質・等量の役務提供に限定されており、コンサルティング料や広告宣伝費の前払いには適用できません。税務調査で否認される代表的な盲点となっています。
【プロの結論】繰延の概念を深掘りすべき人・基本理解で留めるべき人
- 深掘りすべき人(簿記2級以上・上場企業経理・財務アナリスト):税効果会計の回収可能性判断や、連結決算における未実現利益の消去・繰延処理まで構造的に理解しておく必要があります。繰延税金資産の取り崩しリスクは株価を直撃するため必須の知識です。
- 基本理解で十分な人(個人事業主・簿記3級受験者・スモールビジネス経営者):経過勘定項目(前払費用・前受収益)の月割り計算と仕訳の流れ、および短期前払費用の特例の適用範囲を押さえておけば実務上問題ありません。
【繰延とは】に関するよくある質問(FAQ)
Q1:繰延資産と前払費用の違いは何ですか?
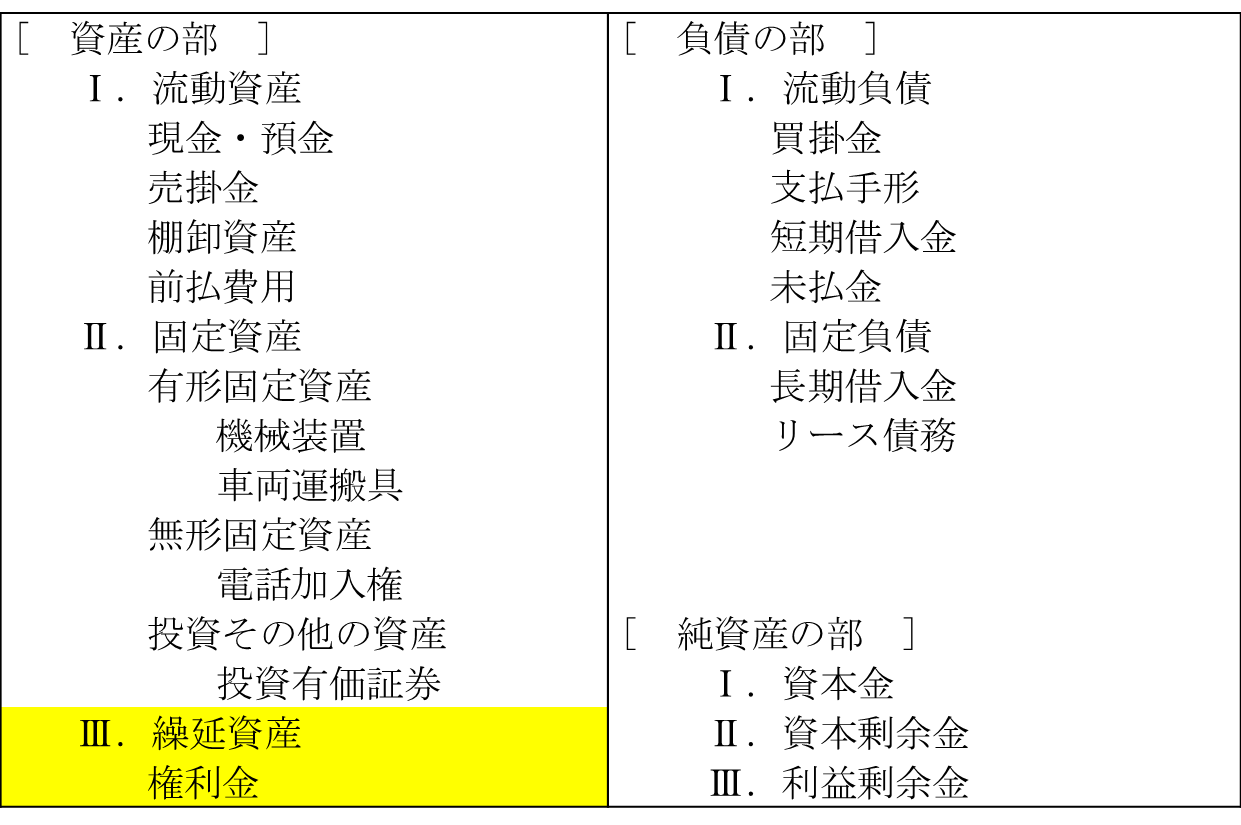
A1:最大の違いは「役務提供が継続しているか」と「契約関係の有無」です。前払費用は、契約に基づいて将来にわたり一定のサービス(家賃や保険など)を受け続ける権利であり、経過勘定(流動資産)に分類されます。一方、繰延資産は、会社設立費用や開発費のようにすでに役務提供自体は完了・受領しているものの、その効果が将来数年に及ぶため会計ルール上特別に資産計上が認められている項目(固定資産)です。
Q2:繰延税金資産の「取り崩し」が起きるとどうなりますか?
A2:業績悪化によって将来十分な利益(課税所得)が出ないと判断された場合、税金を減らす効果が認められなくなり、繰延税金資産を取り崩す(減額する)処理が必要になります。相手勘定は「法人税等調整額(費用)」となるため、取り崩した事業年度の当期純利益が大幅に押し下げられ、巨額の最終赤字に転落する要因となります。
Q3:決算で繰延処理を忘れた場合、どのような実害がありますか?
A3:本来は翌期の費用にすべきものを当期に計上してしまうため、当期の利益が過少になり、翌期の利益が過大になります。これにより企業の正確な業績推移を把握できなくなるだけでなく、税務調査において費用の過大計上(損金算入時期の誤り)として指摘を受け、追徴課税(過少申告加算税や延滞税)の対象となるリスクがあります。
まとめ:繰延の本質を掴んで正確な財務分析と簿記実務を身につける
「繰延」とは、単なる小難しい専門用語ではなく、「現金の動きに惑わされず、ビジネスの真の実態を正確な期間に割り振るための知恵」です。
「代金先行型=繰延」「後払い型=発生」という基本軸を整理し、前払費用などの日常的な経過勘定から、会社法上の繰延資産、そして税効果会計へと段階的に理解を広げることで、決算書の数値の裏にある企業の財務戦略やリスクが鮮明に見えてきます。日々の帳簿付けや決算書分析の現場において、正しい時間軸の調整感覚を役立ててください。 (出典: 繰延 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。