アプリ全盛期になぜ?手書き家計簿で貯金が増える決定的な理由と書き方
クレジットカードやQRコード決済が完全に日常化し、家計簿アプリによる自動連携が当たり前となった今、あえて紙とペンを使う「手書き家計簿」へ回帰する人が増えています。便利なはずの自動家計簿アプリを導入したものの、「通知を見流すだけで支出が減らない」「連携エラーの修正が面倒で放置してしまった」と挫折した経験を持つ人は少なくありません。
手書き家計簿が持つ最大の強みは、手を動かして金額を書き留めるプロセスそのものが支出へのブレーキになる点にあります。本稿では、ズボラな人でも無理なく続く項目の分け方から、無印良品や100均ノートを活用した実践的な自作フォーマット、挫折を防ぐ行動心理学に基づいた記録術まで、現場の取材知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き家計簿は行動経済学でいう「支払いの痛み」を意図的に可視化し、無駄遣いを根本から抑止する。
- 要点2:費目を「固定費・食費・日用品・その他」の4つ以下に絞り、100円単位で大雑把に記録することが継続の鉄則。
- 要点3:無印良品の方眼ノートや100均のルーズリーフを活用し、ライフスタイルに合わせた自作フォーマットを組むのが最短ルート。
【実態検証】アプリ全盛期に手書き家計簿が支持される決定的な理由
キャッシュレス決済の普及率は年々上昇を続け、日常の買い物で現金を一切触らない生活が定着しました。しかし、決済がスムーズになる一方で、消費者が無意識のうちに直面しているのが「支払いの痛み(Pain of Paying)」の希薄化です。
行動経済学の実験でも明らかなように、現金払いでは財布から紙幣が減る痛みを直接視覚と触覚で認識できますが、画面タッチやカードの非接触決済ではその実感が極端に薄れます。家計簿アプリは「過去にいくら使ったか」を自動で集計してくれますが、画面をスクロールして眺めるだけでは、脳に対して強い支出抑制のブレーキがかかりにくい構造的弱点があります。
一方で、手書き家計簿がもたらすメリット理由は、物理的にペンを握り、レシートを見ながら数字を紙に転記する運動にあります。脳の運動野と前頭前野を刺激しながら「自分は今日、これだけの金額を消費した」と反芻する作業が、衝動買いへの心理的バリアを再構築します。実際にSNSやコミュニティの体験談を検証すると、「アプリでは貯まらなかったが、ノートに書き始めた途端に毎月2万〜3万円の使途不明金が消えた」という評判が数多く寄せられています。

【徹底比較】手書き家計簿おすすめノートとツールの特徴一覧
手書き家計簿をスタートするにあたり、最も重要なのは「自分にとってプレッシャーにならないツール選び」です。市販の既製家計簿から自由度の高いノートまで、それぞれの特性を整理しました。
| ノートの種類・ツール | 詳細・価格帯 | 一般的な特徴・使い勝手 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| 無印良品(方眼ノート・フリースケジュール) | 100円〜500円前後(A5/B6サイズ) | 紙質が良く裏抜けしにくい。シンプルなグリッドで自作テンプレが描きやすい。 | ★★★★★ デザインのノイズがなく、長期間のモチベーション維持に最適。 |
| 100均ノート(セリア・ダイソー) | 110円(税込) | 初期投資が極めて安価。シンプルな罫線ノートから簡易家計簿タイプまで豊富。 | ★★★★☆ 「まずはお試しで始めたい」初心者が挫折リスクゼロで試すのに最適。 |
| ルーズリーフ+バインダー | 一式 500円〜1,500円前後 | ページの差し替え、不要な月の破棄、レシートポケットの追加などが自由自在。 | ★★★★★ 失敗したページを破棄できるため、完璧主義で挫折しやすい人に最も推奨。 |
| 市販の専用家計簿 | 800円〜1,800円前後 | 項目があらかじめ印刷されており、フォーマットを自作する手間が不要。 | ★★★☆☆ 決められた費目が自分の生活様式に合わない場合、空欄が増えて挫折しやすい。 |
手書き家計簿のおすすめノートとして、編集部が最も推奨するのは無印良品の5mm方眼ノートまたはルーズリーフ形式です。最初から細かく項目が印刷された市販品は、使わない欄が空白のまま残りやすく、それが心理的なプレッシャーとなって挫折を招きます。白紙や方眼ベースのノートを選び、自分の生活に合わせたシンプルなフォーマットを構築することが、手書き家計簿が続く書き方の第一歩です。
ズボラでも挫折しない!家計簿手書き初心者簡単な「項目分け」の黄金比
手書き家計簿で挫折する原因の9割は、「項目の細かすぎる分類」と「1円単位の厳密な計算」にあります。スーパーで買ったレシートを前に、「これは食品、これは洗剤だから日用品、お菓子は嗜好品……」と何行にも分けて転記していては、どれほど意思の強い人でも長続きしません。
初心者が確実に継続するための項目分けは、最大でも3〜4項目に絞り込むのが黄金律です。
- 固定費:家賃、光熱費、通信費、サブスクなど(毎月ほぼ定額で口座から引き落とされるもの)
- やりくり費(食費・日用品):スーパーやドラッグストアでの日常的な買い物
- 特別費・ゆとり費:外食、レジャー、衣服、突発的な交際費や医療費
- 貯蓄・投資枠:先取り貯金や積立投資へ回した金額
日々の記録対象は実質的に「やりくり費」と「特別費」の2つだけで十分です。さらに、端数はすべて切り捨てまたは四捨五入し、「100円単位」で大雑把に記録するルールを徹底してください。例えば、ドラッグストアで3,482円の買い物をした場合は「日用品 3,500円」と書くだけで完了とします。手書き家計簿の目的は税務申告ではなく、日々の支出ペースを体感値として把握することにあるからです。

【自作派必見】手書き家計簿フォーマットとテンプレの作り方
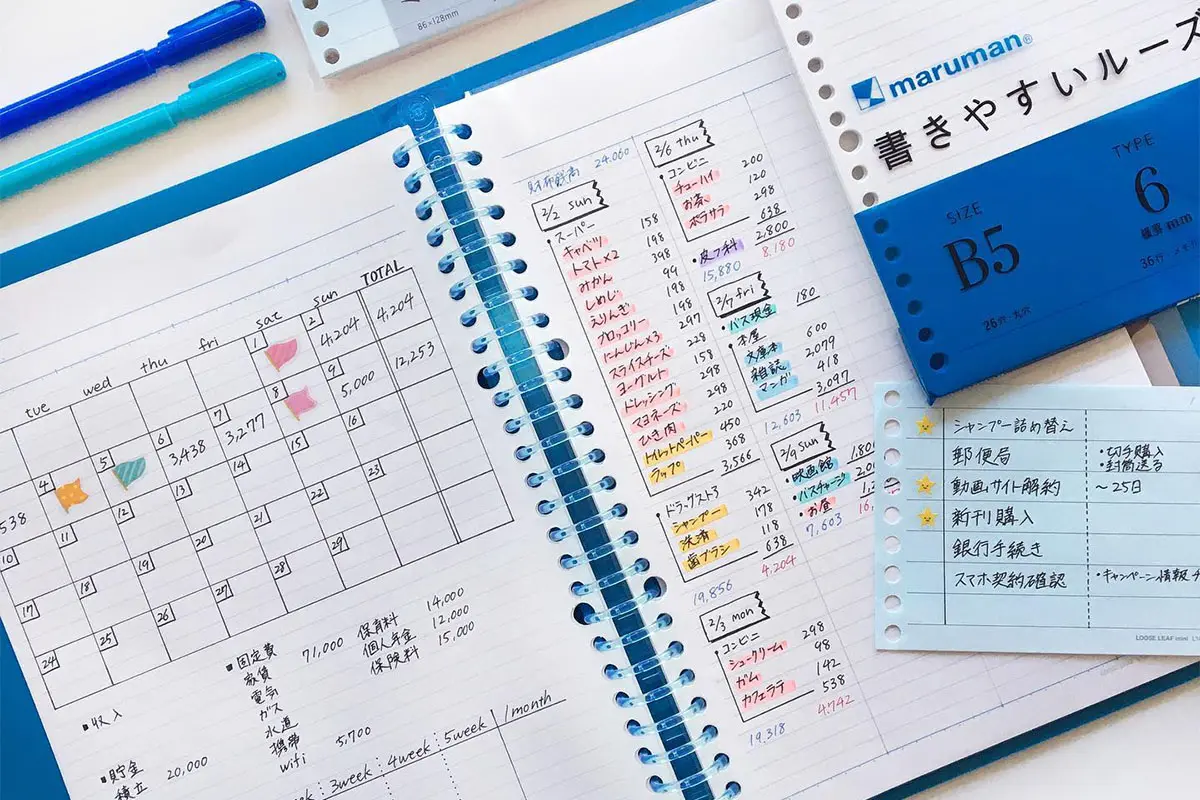
オリジナルの手書き家計簿フォーマットを作成する際は、「見開き1ページで1ヶ月」または「見開き1ページで1週間」のレイアウトが基本となります。無印良品や100均のノートを使って5分で描ける実践的なテンプレートを紹介します。
【見開き1ヶ月・シンプルブロックフォーマット】
ノートの左ページ上部に今月の「収入合計」と「固定費一覧」を記載し、差し引きの「今月使えるやりくり予算」を大きく明記します。左ページ下半分には、クレジットカード決済の利用日と金額だけをメモする簡易枠を設けます。
右ページにはカレンダー状の枠、または縦に31行のスペースを引き、日々の支出を「日付・内容・金額」の1行のみで記録していきます。支出が一切なかった日は、大きく赤ペンで「NMD(No Money Day)」と書き込むか、お気に入りのシールを貼るルールを導入すると、お金を使わなかった達成感が視覚的に得られ、節約の継続意欲が劇的に高まります。
自作フォーマットであれば、家族構成の変化や趣味の支出増加に合わせて、翌月から枠組みを自由自在にカスタマイズできます。修正が効く柔軟性こそが、手書き家計簿自作方法の最大の強みです。
ネットの誤解を暴く|手書き家計簿に潜む3大トラップと回避策
手書き家計簿に対して抱かれがちな誤解と、現場で多くの挫折者を生んできた典型的な落とし穴を検証します。
誤解1:毎日机に向かってレシートを整理しなければならない
「毎日書かなければならない」という思い込みは最大の罠です。レシートは専用のクリアファイルや箱に放り込んでおき、「週末のカフェタイムに15分だけまとめて書く」運用で全く問題ありません。日々のルーティンに組み込むと義務感が生じますが、週1回の振り返りイベントに位置付けることで、支出傾向を冷静に分析する時間が確保できます。
誤解2:ノートは美しく整然とレイアウトしなければならない
SNS上で見かける「イラストやマスキングテープで美しく彩られた手書き家計簿」は、あくまで趣味として楽しんでいる上級者のスタイルです。これを真似ようとすると、装飾することが目的化し、少し字が乱れただけでモチベーションが崩壊します。手書き家計簿の本質は「支出の事実を確認すること」です。黒のボールペン1本で殴り書きされたノートの方が、実用面では遥かに長続きします。
誤解3:計算上の残高と財布の現金が1円単位で一致しないといけない
月末に集計した際、計算上の残高と実際の財布の中身に数百円のズレが生じることは日常茶飯事です。ここで原因究明に何時間も費やすのは無意味です。差額が出た場合は、迷わず「使途不明金 500円」と1行書いて帳尻を合わせ、そのまま翌月へ進んでください。大切なのは完璧な帳簿を作ることではなく、家計全体の大きな流れを掴み続けることです。
【プロの結論】手書き家計簿が向いている人・慎重になるべき人の判断基準
手書き家計簿は強力な蓄財ツールですが、万人に適しているわけではありません。個人の生活様式や心理的特性によって向き・不向きがはっきりと分かれます。
【手書き家計簿を強くおすすめできる人】
- キャッシュレス決済がメインで、毎月何にいくら使ったか感覚が麻痺している人
- 過去に家計簿アプリの自動連携や通知を無視して挫折した経験がある人
- 自分自身の消費行動や感情の癖(ストレス発散の衝動買いなど)を手で書くことで客観視したい人
- 予算内で生活をコントロールする達成感を肌で味わいたい人
【手書き家計簿に慎重になるべき人】
- 証券口座、複数の銀行口座、暗号資産、ポイントなどをリアルタイムで一元管理したいデータ重視派
- 紙やペンを持ち歩く・保管すること自体をストレスに感じる完全ペーパーレス志向の人
- 1円のズレも許せない完璧主義で、数字が合わないと強いストレスを感じてしまう人
資産全体の総額把握や長期的な資産推移のグラフ化はアプリに任せ、日々の流動費のコントロールと無駄遣いの抑止だけを手書きノートで行うという「ハイブリッド管理」も極めて有効な選択肢です。
【手書き家計簿】に関するよくある質問(FAQ)
Q1:クレジットカードやQRコード決済の支出はどのタイミングで書くべきですか?
A1:利用したその日(レシートを受け取った日)の日付で記録してください。口座から引き落とされる日ではなく、「買い物をした日」に記録することで、今月いくら使っているのかをリアルタイムに把握でき、使い過ぎを未然に防ぐことができます。
Q2:ノートのサイズはA5とB6、どちらが使いやすいですか?
A2:自宅の机でじっくり書く場合は書き込みスペースが広い「A5サイズ」、リビングや寝室に持ち運んだりカフェで広げたりしたい場合はコンパクトな「B6サイズ」が適しています。初心者は圧迫感の少ないB6サイズから始めるのが無難です。
Q3:どうしても何日か記録をサボってしまい、レシートを紛失した時はどうすればいいですか?
A3:空白の期間はそのまま飛ばし、「今日」から何事もなかったかのように再開してください。失われた数日間のレシートを探し出す必要はありません。「1日サボったら終わり」ではなく、「途切れても翌週から再開すれば継続中」と捉える柔軟性が成功の鍵です。
まとめ:手書き家計簿で支出をコントロールし理想の資産形成へ
どれほどデジタル技術が進化しても、人間の脳と心理のメカニズムは変わりません。「ペンを持って紙に書く」という極めてアナログな身体運動こそが、キャッシュレス時代における最強の散財抑止ブレーキとなります。
最初から凝ったフォーマットを用意する必要はありません。手元にある1冊のノートとペンを用意し、今日使った金額を3つの大まかな費目に分けて書き殴ることから始めてみてください。日々の支出を自分の手でコントロールしている実感が、確実な貯蓄体質への最短ルートを切り拓きます。 (出典: 家計 簿 手書き(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。