パートの年末調整完全ガイド!損しない書き方と年収の壁対策
秋から冬にかけて勤務先から配布される「年末調整」の書類。パートタイムで働く方の中には、「配偶者の扶養内だから自分は関係ない」「数字の計算が複雑でどこに何を書けばいいのかわからない」と頭を抱えている方も少なくありません。特に税制改正や社会保険の適用拡大が段階的に進む中、手取り額を左右するルールの把握は家計管理において極めて重要なテーマです。
年末調整は、1年間に給与から仮で天引きされた源泉徴収税額を精算し、払いすぎた税金の還付を受けたり、適切な控除を適用したりするための大切な手続きです。書類の記入漏れや年収計算の誤りがあると、本来戻ってくるはずの還付金を受け取れなくなったり、配偶者側の税金が高くなってしまったりするリスクが生じます。損をしないための正確な記入手順と、複雑な「年収の壁」の仕組みを詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:パートの年末調整は「扶養控除等申告書」と「基礎控除・配偶者控除等申告書」の2枚が基本となり、年収見込額の正確な算出が鍵を握る。
- 要点2:103万円・106万円・130万円の壁は税金と社会保険で基準が異なり、未提出のまま放置すると過大徴収や追徴課税のリスクが発生する。
- 要点3:2か所以上で掛け持ちしている場合はメインの勤務先でのみ提出し、サブの収入は年明けに自身で確定申告を行う必要がある。
【2026年最新】パートの年末調整は何を書く?提出しないと損する決定的な理由
パート勤務先から書類を渡された際、「自分は扶養の範囲内だから出す必要がないのでは」と考えるケースが散見されます。しかし、パート 年末調整 提出しないとどうなるのかという点について、結論から言えば労働者側に大きな経済的デメリットが発生します。
年末調整の書類を提出しない場合、勤務先は毎月の給与から高い税率(乙欄など)で源泉徴収を行わざるを得なくなります。その結果、本来であれば非課税や少額で済むはずの所得税が多く差し引かれたまま放置され、手取り額が目に見えて減少します。また、生命保険料控除や地震保険料控除といった各種控除も一切適用されません。
提出しなかった分の過納金を取り戻すには、翌年2月16日から3月15日までの期間に税務署へ自ら確定申告を行わなければならず、源泉徴収票の収集や申告書作成といった余計な手間と時間を強いられます。さらに、配偶者の扶養に入っているパート妻の場合、妻側が申告を行わないことで夫側の勤務先で配偶者控除・配偶者特別控除の適用判定が遅れ、世帯全体の税負担が増加するトラブルにもつながりかねません。
提出期限内に必要事項を記入して勤務先の担当窓口へ届けることが、家計の防衛と手取り額の最大化を図る最短ルートとなります。
書類別・パートの年末調整記入例|扶養控除等申告書と基礎控除申告書の書き方
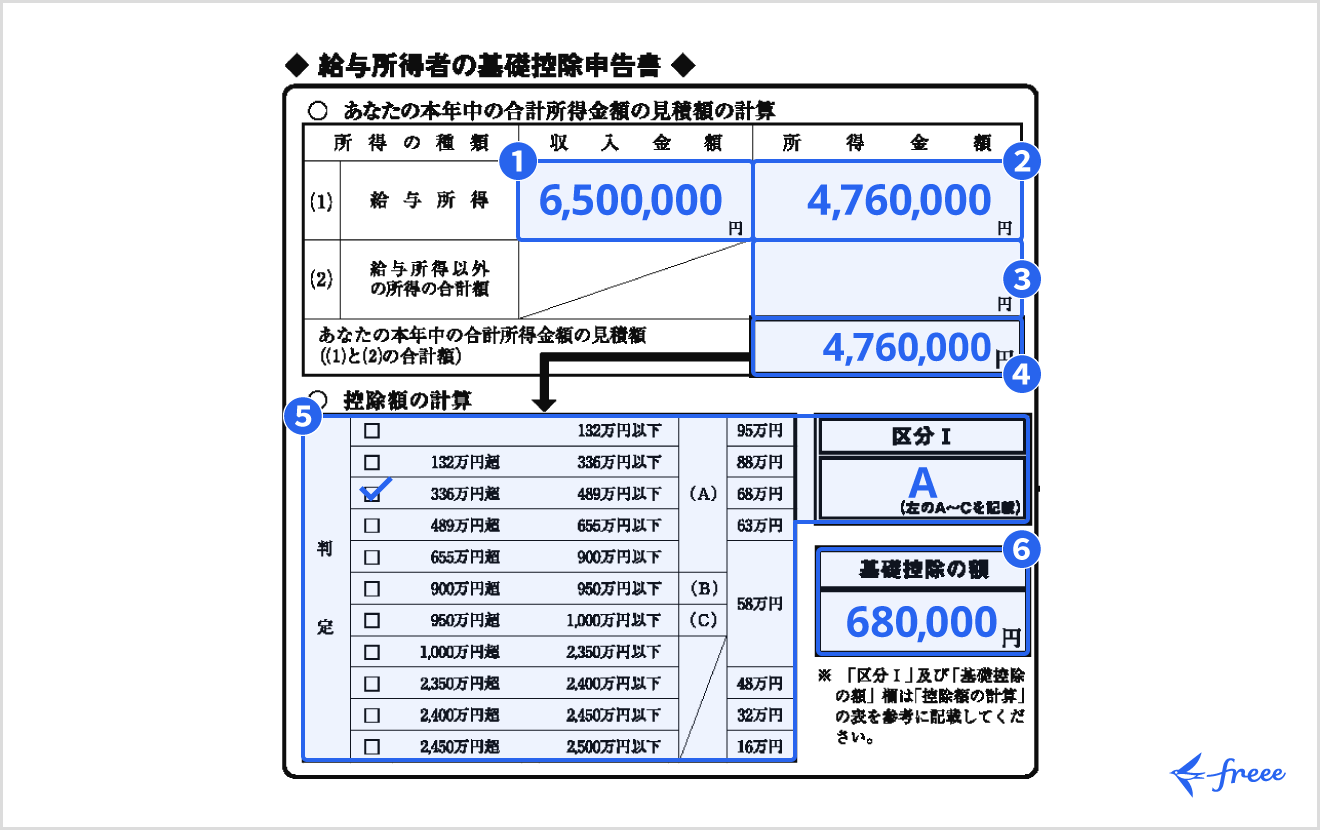
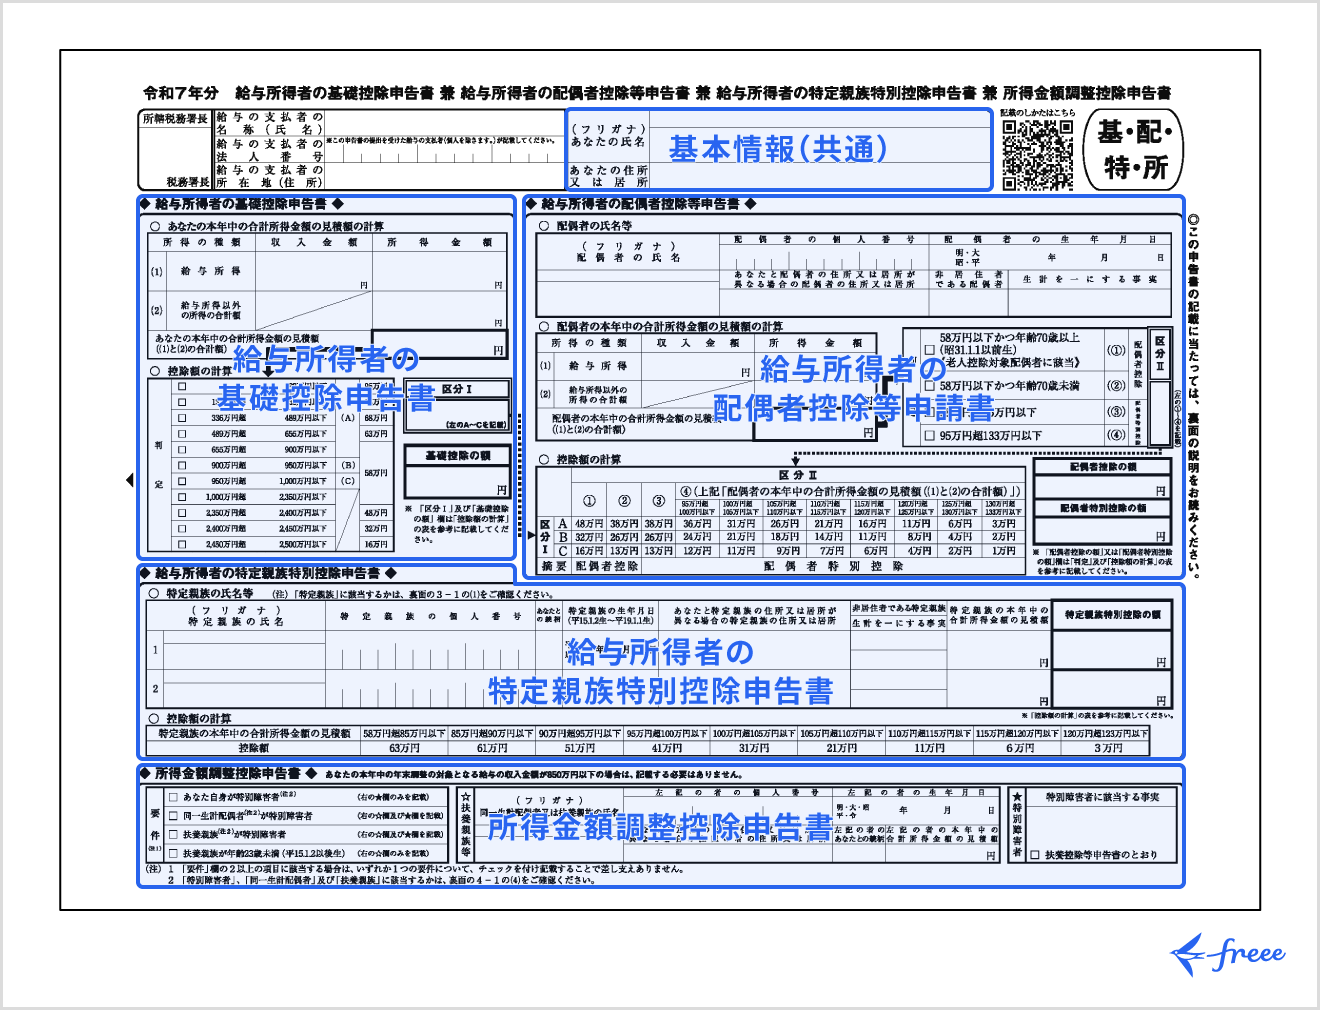
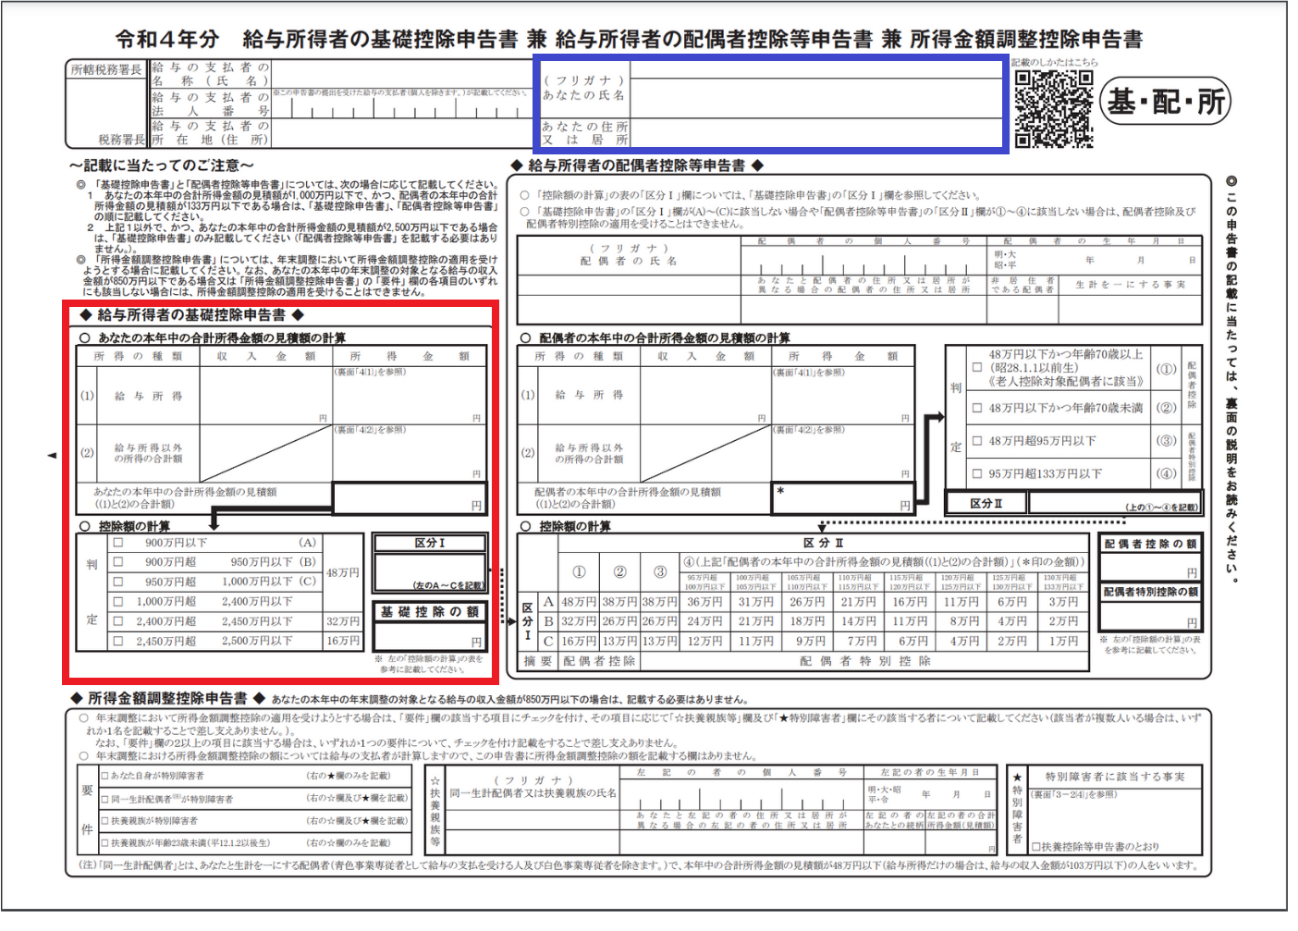
パートタイム労働者が職場で記入を求められる主要な書類は、主に「給与所得者の扶養控除等(異動)申告書」と「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書」の2種類です。実務で迷いやすいポイントに絞って、具体的な記入手順を整理します。
1. 扶養控除等申告書 パート 書き方の基本手順
「給与所得者の扶養控除等申告書」は、すべての給与所得者がメインの勤務先に提出する最重要書類です。この書類を提出することで、毎月の源泉徴収税額が優遇された「甲欄」で計算されます。
- 基本情報欄:所轄税務署長名、勤務先名を確認し、自身の氏名、フリガナ、生年月日、現住所(住民票の所在地)、世帯主の氏名と続柄(夫が世帯主なら「夫」、自分が世帯主なら「本人」)を記入します。
- 控除対象配偶者・扶養親族欄:自身が誰かを養っている場合に記入する欄です。夫の扶養に入っているパート妻自身は、この欄に夫の名前を書く必要はありません(夫側の年末調整書類に妻の情報を書くため)。
- 障害者・寡婦・ひとり親・勤労学生欄:自身が該当する場合のみチェックを入れます。学生アルバイトが要件を満たす場合は、勤労学生控除 書き方 アルバイトの指示に沿って学校名や入学年月を記入します。
2. 基礎控除申告書 パート 記入方法と所得の求め方
次に、1枚に複数の申告書がまとまっている統合様式のうち、給与所得者の基礎控除申告書 記入例を参考に自身の所得を申告します。ここでの最大の関門は「給与所得の収入金額」と「所得金額」の違いを正しく理解することです。
まず「収入金額(A)」には、その年の1月1日から12月31日までに支給される給料の総支給額(非課税交通費を除く見込額)を記入します。続いて「所得金額(B)」には、収入金額から給与所得控除額(最低55万円)を差し引いた金額を算出します。例えば、年間のパート収入が95万円見込みの場合、95万円 − 55万円 = 40万円が所得金額となります。算出した所得金額に基づき、控除額の計算判定欄(900万円以下なら「A」など)にチェックを入れます。
3. 年末調整 パート 妻の書き方・配偶者控除申告書の連動
パート収入がある妻自身が夫を養っている(夫の年収が基準以下である)例外的なケースを除き、妻側の書類で「配偶者控除等申告書」の欄を埋める必要は原則としてありません。ただし、夫側の年末調整で正しく配偶者控除を受けるために、妻は自身の「正確な年間収入見込額」を夫に伝える必要があります。夫側の書類にある「配偶者の合計所得金額の見積額」欄に、妻が計算した所得金額を転記することで、世帯主側の控除額が決定されます。
【実態比較表】103万・106万・130万の壁と手取りのリアルな境界線
パートで働く上で避けて通れないのが、税金や社会保険料の負担が発生する「年収の壁」です。制度ごとに判定基準が異なるため、混同しないよう体系的に整理した比較表で確認しておきましょう。
| 年収の基準(壁) | 制度の対象・判定内容 | 税金・社会保険の具体的な影響 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 100万円の壁 | 住民税(均等割・所得割) | 自治体基準(約100万円)を超えると年数千円〜の住民税が発生 | 自治体により非課税限度額が若干異なるため事前確認が必要 |
| 103万円の壁 | 所得税・配偶者控除 | 本人に所得税が発生。 配偶者控除 103万円の壁を超えても150万円までは配偶者特別控除で同額控除 | 所得税が発生しても少額。夫側の税金は150万円まで満額控除が維持される |
| 106万円の壁 | 社会保険(短時間労働者) | 従業員数や所定労働時間等の要件を満たす勤務先で自身が社会保険加入 | 月額賃金8.8万円以上が基準。企業規模要件の拡大状況に留意 |
| 130万円の壁 | 社会保険(配偶者の扶養) | 年末調整 130万円の壁 社会保険の扶養基準を超え、すべての人が自身で加入 | 一時的な収入増に対する事業主証明などの特例措置の適用可否を確認 |
| 150万円の壁 | 配偶者特別控除(満額) | 配偶者特別控除(最大38万円)の満額適用上限。これを超えると段階的縮小 | 201.6万円未満までは段階的に控除を受けられるため急激な増税は回避される |
税制上の扶養(103万円・150万円)と、社会保険上の扶養(106万円・130万円)は管轄も判定基準も完全に独立しています。年末調整の書類上では主に「所得税」と「配偶者控除・配偶者特別控除」の判定が行われますが、社会保険の扶養外れによる手取り減少を防ぐためにも、年間収入の着地点をあらかじめ把握しておく必要があります。
【実態検証】現場で多発するトラブルと掛け持ち・学生アルバイトの盲点
給与計算の現場や自治体の税務相談窓口では、パート特有の就労形態に起因する申告ミスが毎年多発しています。編集部が実際の相談事例や現場の声を検証したところ、特に注意すべき3つの典型パターンが浮き彫りになりました。
1. 年末調整 パート 掛け持ち時の二重提出トラブル
複数のパート先でシフトに入っている場合、年末調整 パート 掛け持ちのルールに厳格に従わなければなりません。税法上、扶養控除等申告書を提出できるのは「主たる給与の支払いを受ける1社(メイン勤務先)」のみと定められています。
「2つの職場で両方とも年末調整の書類を出してしまった」という現場トラブルは非常に多く見られます。2社同時に提出すると、基礎控除が二重に適用されて毎月の源泉徴収税額が不当に低くなり、翌年に税務署から勤務先へ「扶養控除等の重複」に関する是正通知が届きます。これにより会社側の事務に多大な負担をかけるだけでなく、本人がまとまった追徴課税を納付する事態に発展します。サブの勤務先には「従たる給与」として処理してもらい、年末調整は行わず、年明けに2社分の源泉徴収票を揃えて確定申告を行ってください。
2. 勤労学生控除の対象要件と学生アルバイトの誤解
学校に通いながらアルバイトをしている場合、勤労学生控除 書き方 アルバイトの要件を満たすことで、本人の勤労による所得について所得控除(27万円)を受けることができます。これにより所得税の非課税枠が103万円から130万円まで拡大します。
ただし、ここで見落とされがちな盲点が「親の税金(特定扶養控除等)」との兼ね合いです。学生本人が130万円まで所得税非課税になったとしても、年収が103万円を超えた時点で親の税法上の扶養親族から外れてしまいます。その結果、親側の税金が大幅に跳ね上がり、世帯全体で見ると大きなマイナスになるケースが少なくありません。学生自身が年末調整で勤労学生控除を申告する際は、必ず扶養者である親と事前に相談することが鉄則です。
3. 現場で囁かれる「見込額ズレ」による追徴のリアル
SNSや知恵袋等のコミュニティでは、「11月に書いた年収見込額よりも12月の繁忙期シフトで稼ぎすぎてしまい、後から税金を取られた」という生の声が数多く投稿されています。11月時点で提出する金額はあくまで「12月までの見込み」ですが、実際の支給額と乖離が大きかった場合、翌年1月の給与で過不足額の再精算が行われ、手取りが大きく削られることがあります。12月の残業や休日出勤が予想される場合は、少し余裕を持った現実的な数値を算出しておく必要があります。
年収見込額の計算ミスを防ぐ!還付金はいつ戻る?知っておくべき実務スケジュール
年末調整の書類をスムーズに仕上げるためには、計算の起点となる年間スケジュールの把握が欠かせません。実務上の計算テクニックと還付金の反映時期を解説します。
パート 年末調整 年収見込額 計算の実務ルール
年収見込額を算出する際、最も重要なのは「1月1日から12月31日までに実際に振り込まれる給与」を基準にすることです。締日と支払日の関係に注意してください。
- 当月払い(月末締め・当月25日払い等):1月支給分から12月支給分までの12回分を合計します。
- 翌月払い(月末締め・翌月10日払い等):前年12月働いて当年1月に支給された分から、当年11月働いて当年12月に支給される分までの12回分を合計します。当年12月働いた分は翌年1月支給となるため、今年の年収には含めません。
- 非課税交通費の除外:給与明細に記載されている「通勤手当(非課税限度額内の交通費)」は収入金額から除外します。給与総支給額から非課税交通費を引いた課税支給額のみを合算してください。
パート 年末調整 還付金 いつ戻る?支払いのタイミング
正しく書類を提出した後、多くの方が気にするのが「払いすぎた税金の還付」です。パート 年末調整 還付金 いつ戻るかについては、勤務先の給与計算サイクルによって異なりますが、一般的には以下の時期に給与と一緒に振り込まれます。
多くの企業では、12月支給の給与明細において「年末調整還付金(または年調過納額)」という項目で精算されます。12月の給与計算に間に合わない企業や翌月払いの企業では、翌年1月支給の給与明細に反映されるケースもあります。12月または1月の給与明細を確認し、控除項目や支給項目に精算額が記載されているかを必ずチェックしましょう。
一般に知られていない盲点とネットの誤解|「損をしない働き方」の選択眼
インターネット上では「103万円を超えたら大損する」「扶養を外れたら絶対に損」といった極端な言説が散見されますが、これらは税制や社会保障制度の仕組みを正確に捉えていない典型的な誤解です。
所得税は超過累進課税であり、103万円を超えた分に対してのみ5%〜の税率がかかるため、税金だけで「稼いだ額以上に手取りが減る」という現象は原理的に起こり得ません。手取りが一時的に逆転する可能性があるのは、厚生年金や健康保険料の自己負担が発生する「社会保険の壁(106万円・130万円)」です。しかし、この社会保険加入も単なる「コストの流出」と捉えるのは早計です。
| 選択肢・働き方 | メリット(得られる利益) | デメリット・リスク | 向いている人の条件 |
|---|---|---|---|
| 扶養内キープ (年収103万〜105万円以下) | 自身の税金・社会保険料負担がほぼゼロ。手取り率が最も高い | 将来の年金額が増えない。傷病手当金や出産手当金などの保障がない | 育児・介護等で労働時間を増やせない人、家計補助として短時間のみ働きたい人 |
| 扶養外・キャリア拡大 (年収160万〜180万円以上) | 将来の厚生年金受給額がアップ。休職時の傷病手当金など保障が充実 | 社会保険料(給与の約15%)が天引きされ、年収130万〜150万円付近では手取りが一時停滞 | シフトを増やせる環境にある人、将来の経済的自立や老後資金の形成を重視する人 |
【プロの結論】世帯年収を最大化するキャリア設計と自立の判断基準
家族社会学や近年の労働経済の視点から見ると、昭和型の「夫が主たる生計維持者、妻は扶養内で家計補助」という単一モデルは急速に変化しています。配偶者の収入に全面的に依存する構造は、配偶者の病気やリストラ、離婚といった不測のリスクに対する脆弱性を内包しています。
年末調整の書き方を理解し、自身の税・社会保険コストを可視化することは、単なる事務作業にとどまらず「自らのキャリアと家計を自立的にコントロールする第一歩」です。目先の手取り額にとらわれて労働時間を無理に抑制(就労調整)するよりも、社会保険に自ら加入して手厚い保障と将来の年金権を確保しつつ、年収160万円以上を目指して世帯総収入を底上げしていく戦略が、長期的な経済リスクを最小化する極めて現実的な選択肢となります。
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:パートを年の途中で始めたばかりですが、年末調整の対象になりますか?
A1:対象になります。前職がない場合は現在のパート先で12月に行われる年末調整で精算されます。もし同じ年内に別の会社で働いていた期間がある場合は、前職の「源泉徴収票」を取り寄せて現在のパート先に提出しなければ年末調整を正しく完了させることができません。
Q2:夫の年末調整書類に書く妻の年収と、妻自身の年末調整書類に書く年収がズレたらどうなりますか?
A2:税務署の突合処理によって不整合が検知され、後日夫の勤務先経由で修正申告や追徴課税を求められる原因になります。妻が自身の基礎控除申告書で算出した「給与所得の収入金額」および「合計所得金額の見積額」と同じ数字を、夫側の配偶者控除等申告書に記入するように夫婦間で数値を共有してください。
Q3:年収が103万円以下で所得税が引かれていない場合でも、年末調整は出す必要がありますか?
A3:提出する必要があります。扶養控除等申告書を提出しないと、会社側は非課税枠の適用ができず、翌年以降の源泉徴収区分が「乙欄」になって高い税金が引かれてしまいます。また、勤務先が自治体へ給与支払報告書を提出する際の基礎データとなるため、年収額にかかわらず必ず提出してください。
まとめ:2026年からの制度変更を見据えて正しい申告を
パートの年末調整は、一見すると難解な用語や数字の羅列に思えますが、基本となる「扶養控除等申告書」と「基礎控除申告書」の構造さえ把握してしまえば決して難しい手続きではありません。何より、自身の手で正しく記入して提出することが、余分な税負担を防ぎ、払いすぎた還付金を確実に手元へ戻すための最善策です。
労働市場における社会保険の適用拡大や税制の最適化が進む今、制度を正しく恐れず、正しく活用する知識が求められています。自身の正確な年間収入見込額を把握し、期限内に余裕を持って書類を提出して、すっきりとした気持ちで新しい年を迎えましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。