極甘審査ファイナンスの真相!中小消費者金融一覧と安全な選び方
ネット上やSNSで資金繰りに悩む人々が検索を重ねる「極甘審査ファイナンス」というキーワード。大手カードローンの審査に落ちてしまい、切迫した状況にある方ほど「誰でも即日融資」「ブラックでも絶対に通る」といった甘い言葉に惹かれがちです。しかし、融資の世界において無条件で誰にでも貸し付けるような都合のよい正規業者は法律上、存在しません。
一方で、大手とは異なる「独自審査基準」を設けて過去の信用情報より現在の返済能力を丁寧に評価する正規の中小消費者金融(いわゆる街金)が存在するのも事実です。2026年における最新の融資動向を踏まえ、怪しい違法業者(ヤミ金)の罠を回避しつつ、正規の中小街金から安全に資金を調達するための現実的な選択肢を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「審査が極甘」「誰でも通る」と謳う業者は貸金業法違反のヤミ金融であり絶対に利用してはならない。
- 要点2:大手で否決された場合でも、現在の返済能力を対面や個別事情で加味する正規の「独自審査基準」を持つ中小街金なら融資の可能性が残されている。
- 要点3:成約率を高めるには、総量規制の枠内確認、借入件数の正確な申告、短期間での多重申込を避ける戦略が不可欠である。
【真相究明】「極甘審査ファイナンス」の正体とは?絶対通る噂の裏側
結論から申し上げますと、「極甘審査ファイナンス」という名称の単独の金融機関が存在するわけではありません。多くの場合、融資に困ったユーザーを集客するために作られた比較サイトのキャッチコピーや、違法業者が仕掛けた甘い罠のフレーズです。
貸金業法第16条では、「審査が甘い」「誰でも融資」「ブラック歓迎」といった誇大広告や借入意欲を過度にそそる文言の使用が厳格に禁止されています。金融庁に登録された正規の貸金業者であれば、過剰貸付を防ぐための返済能力調査が法律で義務付けられており、無審査や極端に甘い基準で融資を行うことはあり得ません。
「誰でも借りられる」とアピールしている業者の大半は、法外な高金利を要求するヤミ金や、個人情報を抜き取る詐欺グループです。甘い誘い文句の裏には、後から法外な手数料を請求されたり、家族や勤務先を巻き込む悪質な取り立てに発展する重大なリスクが潜んでいます。
【2026年最新】独自の審査基準を持つ中小消費者金融一覧と特徴
大手の自動スコアリング審査で弾かれてしまったとしても、即座に諦める必要はありません。地域密着型や全国対応の中小消費者金融は、大手とは異なる独自の審査基準によって「現在の収入状況や返済意思」を柔軟に評価してくれます。
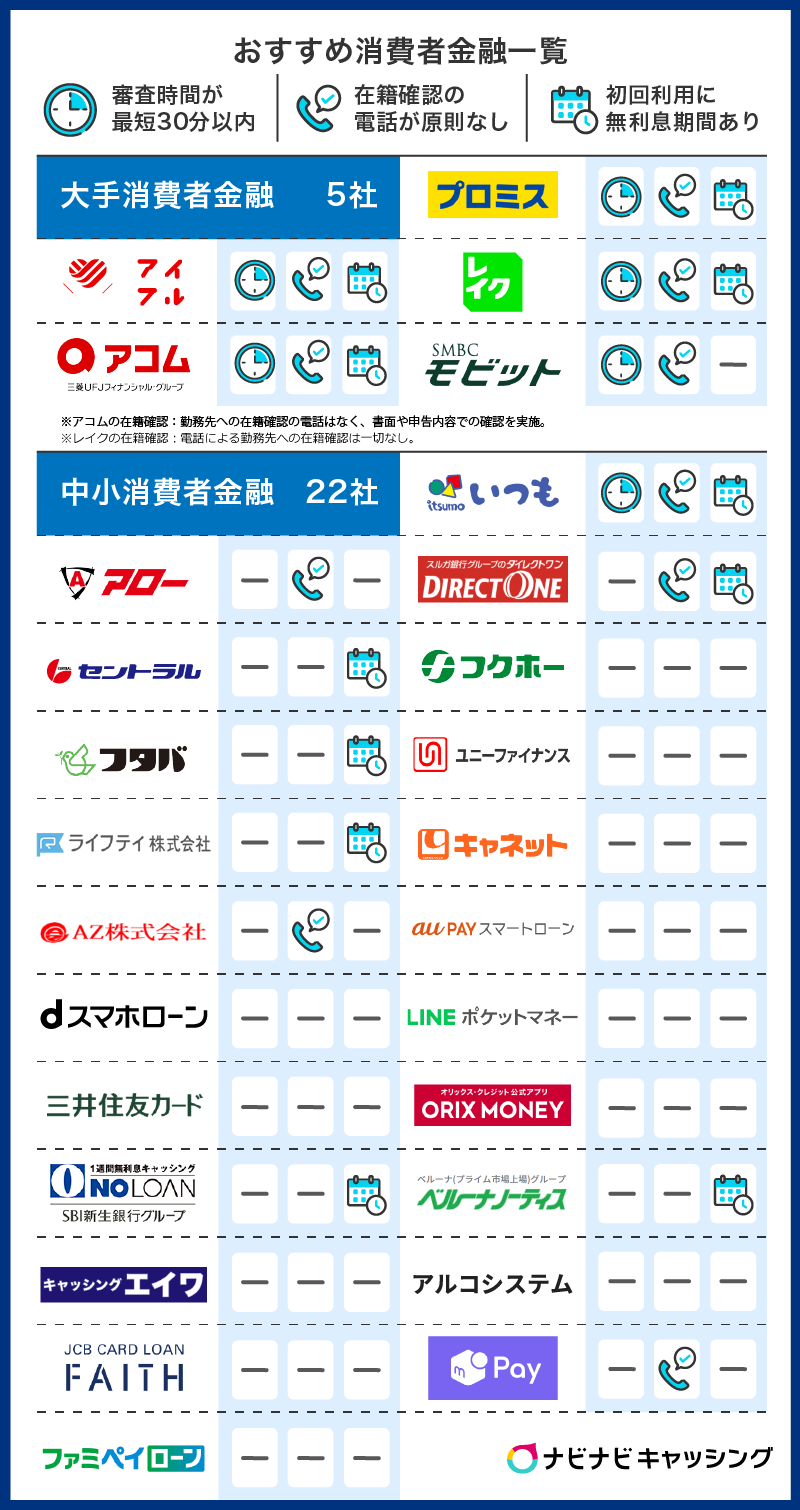
以下は、金融庁に正規登録されており、長年の実績と信頼を持つ代表的な中小街金の一覧です。
■ 実績ある正規の中小消費者金融一覧
- セントラル(愛媛・東京):自動契約機を備え、平日14時までの申込で即日融資にも柔軟対応。中小の中でも大手並みの利便性を誇る。
- フクホー(大阪):創業50年以上の老舗。過去の金融事故に寛容で、現在の収支バランスを丁寧にヒアリングしてくれる対話型審査が強み。
- アロー(愛知):専用アプリからの申込みで郵送物なしのWEB完結が可能。過去に債務整理歴がある層への融資実績も豊富。
- いつも(高知):WEB完結に対応し、PayPay銀行口座宛なら24時間即時振込が可能。初めての利用で最大60日間の無利息サービスを提供。
- プラン(大阪):少額融資に特化し、来店不要で全国対応。他社借入件数が複数ある場合でも現状の返済能力に応じて相談に乗る体制。
これらの中小街金は、過去に延滞歴や債務整理歴があるいわゆる「信用情報に傷がある状態」であっても、現在安定した収入があり、他社延滞を放置していなければ前向きに審査を行ってくれます。
大手と街金の違いとは?審査落ちの主な理由とブラック対応融資のリアル
なぜ大手消費者金融で審査落ちした人が、中小街金では審査に通るケースがあるのでしょうか。その違いは「審査プロセスの構造」にあります。
大手消費者金融(アコム、プロミス、アイフル等)は、膨大な申込を処理するためにAIや統計データを用いた自動スコアリングシステムを採用しています。過去の信用情報に事故情報(異動情報)が残っているだけで、機械的に足切りされてしまう仕組みです。
一方、中小街金は担当者が直接申込者の現状を確認する「手動審査(対面・電話ヒアリング)」を重視しています。「過去に自己破産したが、現在は定職に就いて安定収入がある」「生活を立て直して返済計画が立っている」といった個別の事情を汲み取るため、いわゆるブラック対応融資と呼ばれる柔軟な対応が実現します。
しかし、中小街金であっても以下のようなケースでは審査落ちが確定します。
- 総量規制の限界:年収の3分の1を超える借入がすでに存在する場合(法律上の絶対的な貸付上限)。
- 現在進行形の延滞:他社の返済や携帯電話料金の割賦払いを現時点で滞納している状態。
- 虚偽申告:年収を水増ししたり、他社借入件数・金額をごまかして申請した場合(信用情報照会ですぐに露呈します)。
- 無職・無収入:安定した返済原資がない状態。
「在籍確認なし」「即日融資」は可能?中小街金の口コミ評判と利用手順
中小街金を利用する際、周囲にバレずに借りたいという需要や、どうしても今日中にお金が必要という緊急のケースは少なくありません。
【在籍確認のリアル】
完全な「在籍確認なし」は法律上不可能ですが、「電話連絡ではなく書類提出による代替確認」に対応する中小街金は増えています。直近の給与明細書2ヶ月分や社会保険証、社員証などを提出することで、勤務先への電話連絡を回避できる場合があります。申込み直後に担当者へ電話し、「会社が個人情報保護で電話を取り次がないため、書類で確認してほしい」と相談するのが鉄則です。
【即日融資を成功させる手順】
即日融資 街金を狙う場合、タイムリミットを把握しておく必要があります。中小街金は大手のように24時間無人契約機が全国にあるわけではないため、平日の午前中(遅くとも13時まで)にWEB申込を完了させるのが条件です。必要書類(本人確認書類+所得証明書)を事前にスマホで撮影して手元に用意しておくと手続きがスムーズに進みます。
ネット上の中小街金 口コミ評判を見ると、「大手で瞬殺されたが、電話で事情を丁寧に聞いてもらえて10万円枠が出た」「書類のやり取りにやや日数がかかったが、対応が非常に親切だった」といった声が多く見受けられます。
危険なヤミ金の見分け方と個人向け融資の落とし穴
資金繰りに追い詰められているときほど、ヤミ金や悪質な個人間融資の罠にかかりやすくなります。個人向け融資の危険性を理解し、危険な業者を確実に排除する見分け方を身につけましょう。
■ ヤミ金・違法業者の典型的な手口と見分け方
- 固定電話の番号がない:連絡先が携帯電話番号(090や080、070など)のみの業者は「090金融」と呼ばれる典型的なヤミ金。
- 登録番号の偽称・未記載:正規の貸金業者は「都(1)第00000号」といった登録番号を持っています。金融庁の「登録貸金業者情報検索サービス」に会社名や番号を入力し、実在するか必ず確認してください。
- SNS上の「#個人間融資」「#お金配り」:X(旧Twitter)やInstagram等で融資を持ちかけるアカウントは、ほぼ100%ヤミ金または特殊詐欺グループです。「先振込費用」をだまし取られたり、口座を売買させられて犯罪に加担させられるリスクがあります。
- 給与ファクタリング・後払い現金化:形式上は売買契約を装いつつ、実質的に年利数百%に達する超高金利融資であり、最高裁でも貸金業と認定された違法行為です。
正規の貸金業法に基づく上限金利は、元本10万円未満が年20.0%、10万円〜100万円未満が年18.0%、100万円以上が年15.0%と厳密に定められています。これを超える条件を提示された時点で、即座に取引を中止してください。
2026年最新融資動向|成約率を高める申込のコツと注意点
2026年現在、中小貸金業界でもオンライン本人確認(eKYC)やスコアリングのデジタル化が進んでいますが、最終的な融資可否の判断には「申込者の誠実さ」が大きく影響します。少しでも成約率を引き上げるためのポイントを押さえておきましょう。
1. 一度に複数社へ申し込まない(申込ブラック回避)
焦るあまり短期間に3社も4社も同時に申し込むと、信用情報機関(CICやJICC)に申込履歴が集中し、「極度に困窮して返済不能に陥るリスクが高い」と判断されて全滅します。申込みは必ず1社ずつ絞って行うのが鉄則です。
2. 借入希望額は必要最小限(5万〜10万円)にする
初回から50万円などの高額枠を希望すると、中小街金側も貸し倒れリスクを警戒して審査を厳しくせざるを得ません。まずは「5万円〜10万円」の少額融資を希望し、返済実績を作った上で増枠申請を行うのが賢明なルートです。
3. 総量規制対象外のローンも視野に入れる
借入総額がすでに年収の3分の1近くに達している場合は、複数社の借入を1本化して金利と毎月の返済負担を軽減する「おまとめローン(貸金業法に基づく借換刷新ローン)」を検討してください。顧客に一方的有利となる借換えは「総量規制の例外」として認められており、年収の3分の1を超えていても利用できる道が開かれています。
【消費 者 金融 一覧 極 甘 審査 ファイナンス】に関するよくある質問(FAQ)
Q1:過去に自己破産や債務整理をしていても借りられる街金は本当にありますか?
A1:はい、存在します。大手では自動的に否決されるケースが大半ですが、フクホーやアローなどの独自審査を行う中小消費者金融では、債務整理の手続きが完了し、現在安定した収入を得ていれば融資対象として前向きに検討してもらえます。
Q2:「総量規制オーバーでも必ず借りられる」という街金は本物ですか?
A2:すべて偽物(ヤミ金)です。貸金業法により、一般の消費者金融カードローンは年収の3分の1を超える貸付が固く禁じられています。例外として認められている「おまとめローン」等を除き、通常の借入で総量規制を超えて貸し出す正規業者は存在しません。
Q3:中小街金で即日融資を受けるための最も重要な条件は何ですか?
A3:平日の午前中早い時間帯にWEBから申込みを済ませること、そして「本人確認書類」と「直近2ヶ月分の給与明細書(所得証明書)」を不備なく提出することです。書類不備や夕方以降の申込みは翌営業日以降の対応となるため注意してください。
まとめ:焦らず正規の街金を選び安全な資金調達を
資金難に直面している時ほど、「極甘審査」「無審査融資」といった都合のよい言葉にすがりたくなる心理が働きます。しかし、そうした甘い誘い文句の先には、生活を完全に破綻させかねないヤミ金の危険な罠が待ち構えています。
大手消費者金融で審査に落ちたとしても、金融庁に正規登録された中小消費者金融であれば、独自の審査基準によって現在の返済能力を公正に評価してくれます。まずは自身の借入総額と現状を冷静に整理し、信頼できる老舗の中小街金へ少額から相談を持ちかけることが、生活再建への最も安全で確実な第一歩です。 (出典: 消費 者 金融 一覧 極 甘 審査 ファイナンス(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。