土地売却の税金で大損しない!2026年最新の計算手順と節税術
土地を手放す際、「売却代金がそのまま手元に残る」と思い込んで計画を立てていると、翌年に届く税額通知書を見て激しいショックを受けることになります。不動産相場の高止まりや相続登記の義務化が定着した2026年現在、土地売却に伴う税務知識は、資産防衛において必須のリテラシーといえます。
譲渡所得税は数千万円規模の取引において数百万円、場合によっては一千万円以上の差を生み出す税目です。しかし、所有期間の数え方や控除特例の適用条件には複雑なルールが潜んでおり、税理士や不動産会社の助言なしでは見落としがちな落とし穴も少なくありません。本稿では、税負担を最小限に抑えつつ手取り額を最大化するための計算手順と、実務で役立つ最新の節税ノウハウを徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:税率は売却した年の「1月1日時点」の所有期間で決まり、5年以下(約39%)と5年超(約20%)で約2倍の格差が生じる。
- 要点2:「3000万円特別控除」や「相続空き家の特例」の適用には厳格な期日・要件があり、1日の遅れで控除を失うリスクがある。
- 要点3:昔の売買契約書を紛失した場合は「概算取得費5%」が適用され大増税となるため、実額推計の証拠集めが勝敗を分ける。
【基本構造】土地譲渡所得税の計算方法と所得税・住民税の税率
土地を売却した際に課される税金は、給与所得や事業所得とは合算せずに分離して税額を算出する「申告分離課税」が採用されています。税額を算出するための基本的な計算式は以下の通りです。
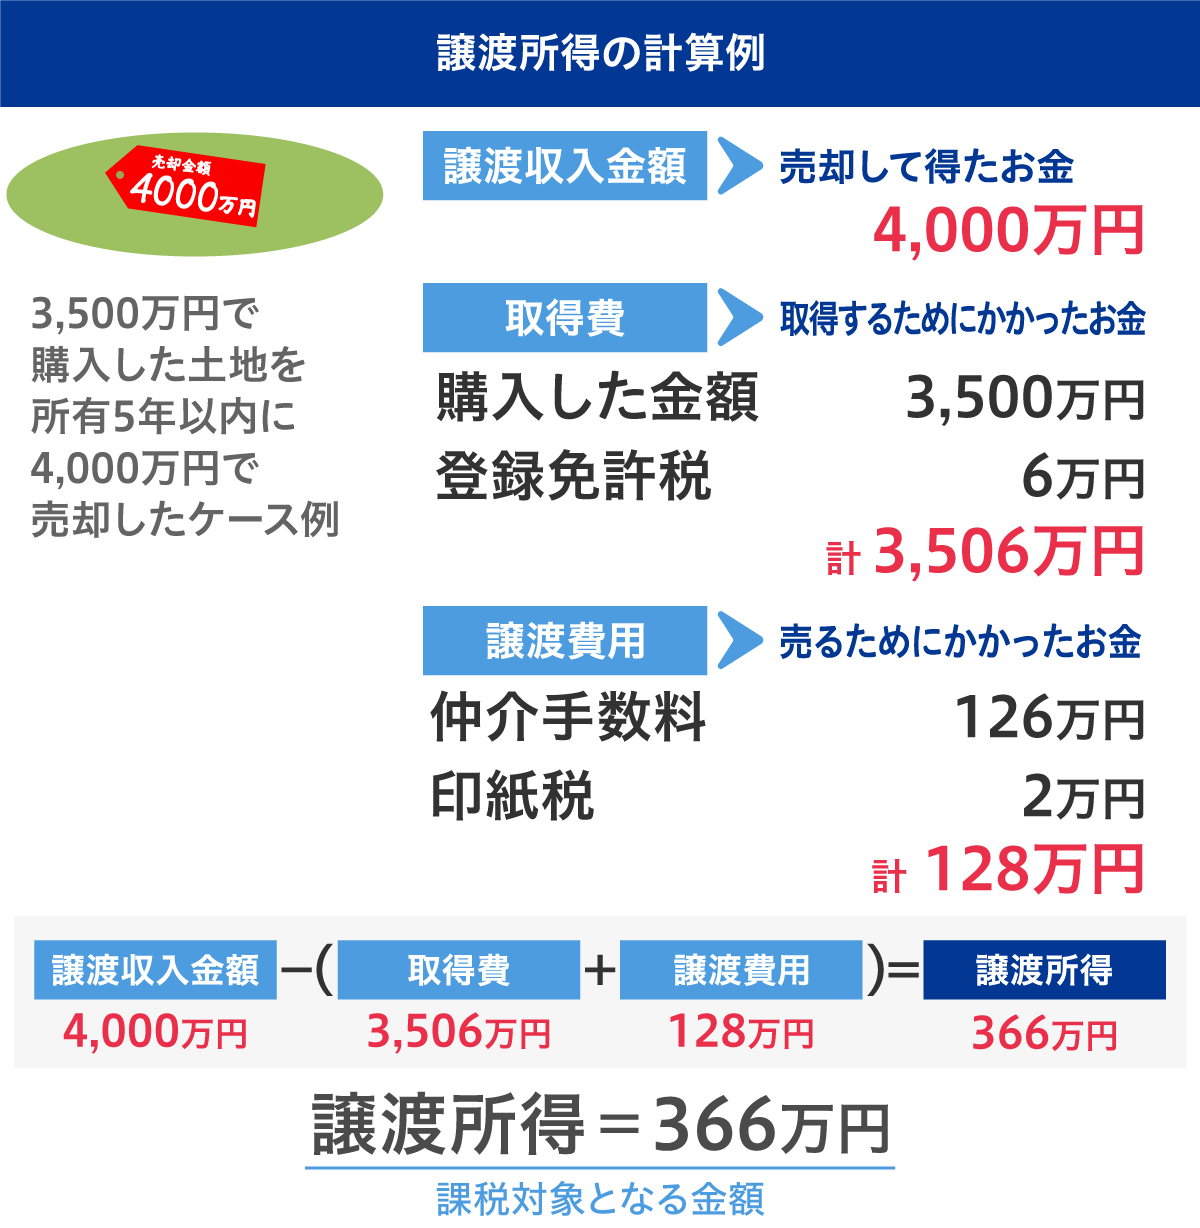
課税譲渡所得金額 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
ここで算出された課税譲渡所得金額に対して、所定の所得税と住民税の税率を乗じることで納付税額が確定します。なお、2037年までは東日本大震災の復興財源として、基準所得税額に対して2.1%の復興特別所得税が上乗せされる点に留意してください。
譲渡費用の内訳と対象項目|経費にできるもの・できないもの
売却代金から差し引くことができる譲渡費用の内訳と対象項目を正しく把握することは、課税対象額を直接圧縮する第一歩です。税務上認められる主な費用と対象外となる費用を区分して整理しておく必要があります。
- 認められる主な費用:仲介手数料、売買契約書の印紙税、境界確定のための測量費、建物解体費用(更地渡し契約の場合)、借家人への立退料
- 認められない費用:固定資産税・都市計画税(日割り清算金を含む)、抵当権抹消登記費用、売却のための交通費や飲食代、名義変更に伴う司法書士報酬
取得費がわからない場合の計算と「5%ルール」の危険性
先祖代々の土地や数十年前に購入した土地で売買契約書を紛失している場合、税法上の規定により「譲渡価額の5%」を取得費(概算取得費)として計算せざるを得なくなります。例えば4,000万円で売却した土地の取得費がわずか200万円とみなされ、3,800万円が利益として課税対象になってしまう仕組みです。
この事態を回避するため、実務現場では当時の住宅ローンの金銭消費貸借契約書、通帳の出金履歴、当時のパンフレットや近隣の公示地価推移などを組み合わせ、合理的な実額推計を行う手法が採られます。書類の有無が数百万円の税額差に直結するため、安易に概算取得費を選択するのは極めて危険です。
【期間で激変】長期譲渡所得と短期譲渡所得の違いと判定基準
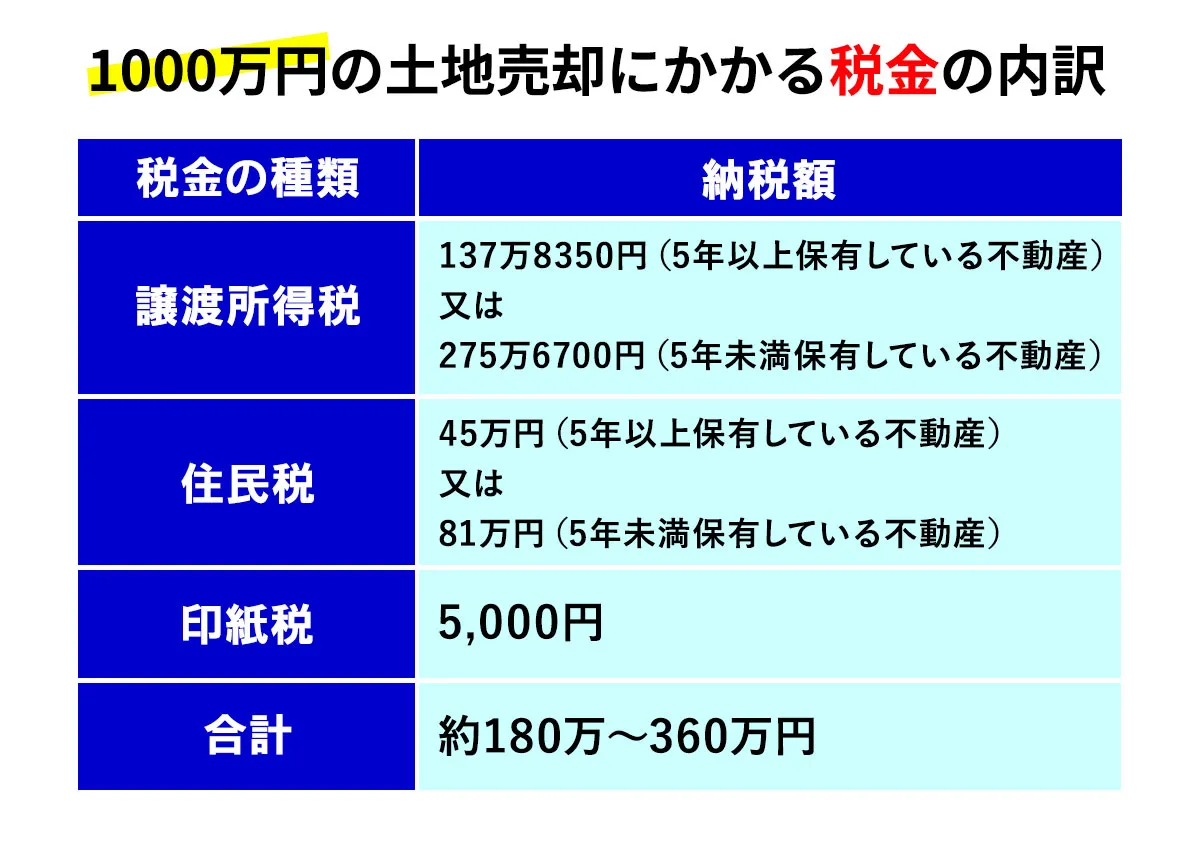
土地の税率を決定づける最大の分岐点が、所有期間に応じた長期譲渡所得と短期譲渡所得の違いです。税率は短期が合計39.63%、長期が合計20.315%となり、およそ2倍の差が生じます。
| 項目 | 短期譲渡所得(所有5年以下) | 長期譲渡所得(所有5年超) | 編集部の見解・注意点 |
|---|---|---|---|
| 所得税率(復興税含む) | 30.63% | 15.315% | 長期判定になれば所得税だけで半減する |
| 住民税率 | 9.0% | 5.0% | 翌年度の住民税通知額に直接反映される |
| 合計実効税率 | 39.63% | 20.315% | 約19.3%もの税率差が存在する |
| 判定基準日 | 売却年の1月1日時点で5年以下 | 売却年の1月1日時点で5年超 | 実日数の5年経過では不十分な点に厳重警戒 |
最も多くの人が誤認しやすいのが「所有期間の判定基準日」です。取得日から売却日までの実日数が5年を超えていても、「譲渡した年の1月1日時点」で5年を超えていなければ長期譲渡所得になりません。例えば、2021年4月1日に取得した土地を2026年4月2日に売却した場合、実日数は5年1日ですが、2026年1月1日時点では4年9カ月となるため「短期」と判定されます。このケースでは、2027年1月1日以降に売却を引き延ばすだけで税率を約半分に抑えることが可能です。
【徹底試算】譲渡所得税シミュレーションで見る手取りの差
条件の違いによってどれほど納税額が変わるのか、具体的な譲渡所得税シミュレーションで検証します。
シミュレーション条件
- 土地売却価格:4,000万円
- 実際の取得費:2,000万円(または不明=5%の200万円)
- 譲渡費用:200万円(仲介手数料・測量費等)
ケース別の納税額比較
【ケースA:長期譲渡所得(取得費判明)】
譲渡所得 = 4,000万円 -(2,000万円 + 200万円)= 1,800万円
税額 = 1,800万円 × 20.315% = 約365.6万円
【ケースB:短期譲渡所得(取得費判明)】
譲渡所得 = 4,000万円 -(2,000万円 + 200万円)= 1,800万円
税額 = 1,800万円 × 39.63% = 約713.3万円(長期との差:約347.7万円増)
【ケースC:長期譲渡所得(取得費不明・概算5%適用)】
譲渡所得 = 4,000万円 -(200万円 + 200万円)= 3,600万円
税額 = 3,600万円 × 20.315% = 約731.3万円(ケースAとの差:約365.7万円増)
上記が示す通り、所有期間の判定ミスや領収書紛失による取得費の不明によって、手元に残る現金が350万円以上目減りすることが分かります。
【知らないと大損】3000万円特別控除の適用要件と空き家特例
土地売却の税負担を劇的に軽減できる制度が各種の特別控除です。特に影響力が大きい2つの特例について、厳格な適用要件を把握しておく必要があります。
マイホームを取り壊した敷地の「3000万円特別控除の適用要件」
自己の居住用財産(マイホーム)を売却した場合、譲渡所得から最高3,000万円まで控除できる特例があります。家屋を取り壊して更地として土地を売却する場合でも、以下の条件をすべて満たせば適用が認められます。
- 家屋を取り壊した日から1年以内に敷地の売買契約を締結すること
- 住まなくなった日から3年目の年の12月31日までに売却すること
- 家屋を取り壊してから売買契約を結ぶまでの間、敷地を駐車場など他の用途に一切供していないこと
- 売主と買主が親子や夫婦など特別な関係柄でないこと
解体後に「更地のままにしておくのはもったいない」と一時的にコインパーキングとして貸し出した瞬間、特例適用の権利が永久に失われるため注意してください。
相続した土地の売却税金に効く「空き家売却の特別控除」
相続した土地の売却税金を軽減する強力な制度が、通称「空き家特例(被相続人の居住用財産に係る譲渡所得の特別控除)」です。昭和56年(1981年)5月31日以前に建築された旧耐震基準の空き家を相続し、耐震改修を行うか建物を解体して土地を売却する場合、最大3,000万円が控除されます。
税制改正により、売買契約後に買主側が解体工事を行う取引形態でも適用対象へ拡充されています。ただし、相続人が3人以上いる場合の控除上限額が2,000万円に縮小される制限や、売却価格が1億円以下であることなど細かな制限が課されているため、契約前の要件精査が不可欠です。
相続税を支払った場合の「取得費加算の特例」
相続開始のあった日の翌日から3年10カ月以内に相続した土地を売却した場合、納付した相続税額のうち一定額を取得費に上乗せできる取得費加算の特例が存在します。空き家の3,000万円控除とは併用できないため、どちらを選択した方が有利かを試算した上で適用を決定する必要があります。
【現場検証】税務署から否認されたリアルな失敗事例とネットの誤解
ネット上のQ&AサイトやSNSでは、「更地にすれば誰でも控除が使える」「相続から何年経っても特例は有効」といった誤った言説が散見されます。国税OBや不動産実務担当者への取材で見えてきた、典型的な失敗パターンを共有します。
実例1:更地後の「一時的な資材置き場利用」で3000万円控除が否認
実家の解体後、売却先が決まるまでの半年間、知人の建築会社に更地を資材置き場として月極で貸し出した事例です。税務調査において「事業用・貸付用として利用された」と認定され、居住用財産の3,000万円特別控除が一切否認されました。その結果、数百万円の追徴課税と延滞税が発生しています。
実例2:名義変更の遅延で相続空き家特例の期限超過
遺産分割協議が難航し、相続開始から3年が経過した年の12月31日を過ぎてから売却したケースです。特例期限を1日でも過ぎた申告は一切例外が認められず、控除枠を完全に喪失しました。2024年の相続登記義務化以降、登記放置に対する過料だけでなく、税制特例のタイムリミット切れによる金銭的損失が急増しています。
【プロの結論】特例活用に向いている人・見送るべき人の特徴
- 特例活用を急ぐべき人:相続した空き家を保有しており旧耐震基準に該当する人、相続税を多額に納付し売却期限(3年10カ月)が迫っている人、取り壊し後1年未満の更地を保有している人
- 売却時期を見極めるべき人:所有期間が4年台で翌年1月1日を迎えれば「長期譲渡所得」へ切り替わる人、地価上昇エリアで特例上限額(売買代金1億円以下要件など)を超過しそうな取引を控えている人
【2026年最新】土地譲渡の節税対策最新まとめと確定申告の手続き
譲渡所得税の優遇措置を受けるためには、土地売却に伴う確定申告の手続きが必須です。売却によって利益(譲渡益)が出た場合はもちろん、特例を使って税額が0円になる場合であっても、必ず確定申告を行わなければ特例自体が無効になります。
確定申告のスケジュールと必要書類
土地を売却した年の翌年2月16日から3月15日までの間に、管轄の税務署へ申告書を提出します。申告に必要な主要書類は以下の通りです。
- 確定申告書(B様式・第三表【分離課税用】)
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売却時および購入時の売買契約書・重要事項説明書の写し
- 譲渡費用の領収書(仲介手数料、測量費、解体費用など)
- 登記事項証明書(土地・建物)
- 特例適用に必要な各種証明書(被相続人居住用家屋確認書、除票住民票など)
e-Tax(電子申告)を利用すれば、添付書類の一部簡略化や還付手続きの早期化が可能です。申告漏れや虚偽申告があった場合、本来の税額に加えて無申告加算税(最大20%)や延滞税が課されるため、期日内の正確な申告が求められます。
【土地 譲渡 税金】に関するよくある質問(FAQ)
Q1:土地を売却して赤字(譲渡損失)が出た場合も確定申告は必要ですか?
A1:土地単体の売却で損失が出た場合、申告義務自体はありません。また、土地のみの売却損は原則として給与所得など他の所得と損益通算することはできません。ただし、マイホームを買い換えた際の譲渡損失など一定の特例に該当する場合は、他の所得と通算して所得税の還付を受けられるケースがあるため確認が必要です。
Q2:親から相続した土地の購入当時の契約書がありません。実額を証明する手段はありますか?
A2:契約書がなくても、当時の住宅ローンの返済通帳、手付金等の領収書、当時の不動産会社が発行した資金計画書、同じ分譲地の近隣売買データなどを積み上げることで、税務署との協議において実額取得費として認められる実務例があります。資料を揃えた上で不動産に強い税理士へ相談することをお勧めします。
Q3:夫婦で共有名義にしている土地を売却した場合、3000万円控除はどうなりますか?
A3:夫婦が共にその家屋に居住していた実態があれば、共有持分に応じてそれぞれが3,000万円特別控除を適用できます。つまり、夫婦合算で最大6,000万円までの特別控除枠を活用することが可能です。
まとめ:手取り額を最大化するための正しい売却戦略
土地の譲渡において最も避けるべきは、「税金の仕組みを知らないまま契約書に調印してしまうこと」です。所有期間の判定タイミングを数カ月見誤っただけで税率が2倍に跳ね上がり、特例の要件を満たさない土地利用を行っただけで数千万円の控除枠が消失します。
2026年現在の税務環境において手取り額を最大化するためには、「所有期間の正確な把握」「過去の購入資料の徹底捜索」「売却前の特例適用シミュレーション」の3点を売却計画の初期段階で完了させることが不可欠です。契約を結ぶ前に、信頼できる専門家とともに綿密なタックスプランニングを組み立て、賢明な資産譲渡を実現してください。 (出典: 土地 譲渡 税金(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。