お酒の消費税はなぜ10%?軽減税率除外の理由と二重課税の真相【2026】
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:お酒が軽減税率(8%)から除外されている主因は、生活必需品ではなく「嗜好品」と定義され、酒税法でアルコール度数1度以上と定められているため。
- 要点2:酒税に消費税が課される「二重課税」は、酒税が製造原価に含まれる個別間接税として扱われるため、法的に合憲・適法と処理されている。
- 要点3:みりん風調味料やノンアルコール飲料は8%だが、本みりんは10%など、度数や成分による境界線が存在し、2026年10月のビール系税率一本化で価格構造はさらに変化する。
【疑問の真相】お酒が軽減税率(8%)から外された決定的な理由と法的根拠
2019年10月の消費税率10%引き上げと同時に導入された軽減税率制度において、対象品目は「酒類・外食を除く飲食料品」および「定期購読の週2回以上発行される新聞」と厳格に規定されました。日常的に飲食するものでありながら、なぜお酒だけが軽減税率の対象外となったのか、その理由は国の政策思想と法規定にあります。 国税庁および財務省の基本的な見解として、軽減税率制度は「低所得者への逆進性対策」として導入された背景があります。毎日の生活に欠かせない基礎的な飲食料品の負担を軽減することが目的であるため、生活必需品とはみなされないアルコール類は「嗜好品・贅沢品」として分類され、標準税率の10%が維持されました。 ここで基準となるのが酒税法第2条が定める「アルコール分1度(1%)以上」という明確な課税基準です。食品表示法上の食品であっても、アルコール度数が1度以上含まれる飲料はすべて酒税法上の「酒類」に該当し、軽減税率の適用対象から自動的に除外されます。 嗜好品課税の歴史は古く、明治時代の富国強兵期から酒税は国の基幹財源として重宝されてきました。生活維持に不可欠な米や野菜と同一視できないという政治的判断と、歴史的な財源確保の観点が合致した結果、お酒は一貫して10%のまま据え置かれています。【二重課税のカラクリ】酒税に消費税が上乗せされる構造と財務省の論理
お酒を購入する消費者が最も強い不公平感を抱くのが、「酒税に対してさらに消費税が課されている」というタックス・オン・タックス(二重課税)問題です。 例えば、店頭価格200円(税抜)の350ml缶ビールを購入する場合、その価格の中にはすでに国税としての酒税が含まれています。消費税10%は、この酒税を含んだ総額に対して課税されるため、「税金に税金をかけている」状態が生じています。 なぜこのような課税がまかり通っているのか。財務省の公式見解および過去の判例における法論理は以下の通り整理されています。 * 納税義務者の違い:酒税の納税義務者は「酒類の製造者(メーカー)」であり、工場から出荷(蔵出し)された時点で課税が確定する。 * コストの転嫁:メーカーにとって酒税は原材料費や人件費と同じ「製造原価の一部」であり、卸売価格や小売価格を構成するコスト要素に過ぎない。 * 消費税の性質:消費税は最終製品の「販売価格(付加価値の総額)」に対して広く公平に課される一般消費税であるため、原価に酒税が含まれていても二重課税には当たらない。 この論理はガソリン税やたばこ税でも全く同様に用いられています。しかし、消費者の実質的な負担から見れば、税金部分にも消費税が上乗せされて支払額が膨らんでいる事実に変わりはありません。業界団体や消費者団体からの是正要求は長年続いていますが、国の財政構造上、この枠組みが見直される気配は見られません。【徹底比較】みりん・料理酒・ノンアル・薬用酒の消費税率と見分け方
食卓やキッチンで使う調味料・飲料の中には、外見が似ていても消費税率が8%と10%で真っ二つに分かれるものが多数存在します。その判定基準は「アルコール度数1度以上かどうか」および「不可飲処置(塩分添加等)が施されているか」にあります。 日々の買い物で迷いやすい主要品目の税率と分類を一覧表で整理しました。| 品目・商品ジャンル | アルコール度数 | 税法上の分類 | 消費税率 | 判断のポイントと理由 |
|---|---|---|---|---|
| ビール・チューハイ・日本酒・ワイン | 1度以上 | 酒類(酒税対象) | 10% | 一般的な酒類。嗜好品として軽減税率の対象外。 |
| 本みりん | 約13〜14度 | 酒類(混成酒類) | 10% | そのまま飲用可能なアルコール度数があるため酒類扱い。 |
| みりん風調味料 | 1度未満 | 飲食料品(食品) | 8% | アルコール分が極めて低く、酒税法上の酒類に該当しない。 |
| 料理酒(発酵調味料・加塩) | 約12〜14度 | 飲食料品(食品) | 8% | 食塩を加えて飲用不可(不可飲処置)にしているため食品扱い。 |
| ノンアルコールビール・清涼飲料水 | 0.00%〜1度未満 | 飲食料品(食品) | 8% | 酒税法上の酒類ではないため、軽減税率が適用される。 |
| 薬用養命酒などの薬用酒 | 約14度 | 第2類医薬品 | 10% | 医薬品・医薬部外品は食品表示法の食品ではないため10%。 |
| アルコール配合の洋菓子・チョコレート | 微量〜数% | 飲食料品(菓子類) | 8% | 「飲料」ではなく「固形食品」として販売されるため軽減税率。 |
【外食とテイクアウト】店内と持ち帰りで分かれる税率の境界線
飲食店における飲食料品の提供は、店内飲食(イートイン)が10%、テイクアウト・デリバリーが8%と区別されています。しかし、お酒が絡むとこのルールはさらに一段階複雑になります。 結論から言うと、酒類は持ち帰りであっても店内飲食であっても常に消費税10%です。酒類自体が軽減税率の対象外であるため、テイクアウトしたからといって8%に下がることはありません。 一方、注意が必要なのが「ノンアルコール飲料」です。 * アルコールビール:店内飲食 10% / テイクアウト 10% * ノンアルコールビール:店内飲食 10%(外食サービス) / テイクアウト 8%(飲食料品の譲渡) 居酒屋やレストランでノンアルコールビールを飲む場合は「外食の食事提供」とみなされるため10%ですが、ファストフードやカフェのドライブスルー、店頭テイクアウトでノンアルコール飲料を持ち帰る場合は「一般の清涼飲料水」と同じ扱いになり8%が適用されます。 BBQやホームパーティー用に飲食店から料理とお酒をまとめてテイクアウトする際、レシート上で「料理は8%」「ボトルワインや生ビールは10%」と税率が混在して印字されるのはこのためです。【2026年最新】酒税改正の最終段階とビール系税率一本化の影響
消費税の税率そのものは10%で固定されていますが、内税として含まれる「酒税」の額は、2020年から段階的に進められてきた税制改正によって大きく変貌を遂げています。 2026年は、長年続いてきた「ビール系飲料(ビール、発泡酒、新ジャンル・第3のビール)の酒税一本化」が完結する歴史的な節目の年です。 350ml缶あたりの酒税額は、かつてビールが約77円、新ジャンルが約28円と大きな開きがあり、メーカーは税率の低い第3のビールの開発にしのぎを削ってきました。しかし、税の公平性を名目とした3段階の法改正により、段階的な見直しが実行されてきました。 * 2020年10月(第1段階):ビールの酒税引き下げ(70円)、新ジャンルの引き上げ(37.8円)。 * 2023年10月(第2段階):ビールが63.5円へ減税、新ジャンルが発泡酒の税率(46.99円)に統合。 * 2026年10月(第3段階・最終統合):すべてのビール系飲料の酒税が350mlあたり「約54.25円」に完全一本化。 この一本化により、従来の「安く飲める第3のビール」という税制上のアドバンテージは完全に消滅しました。一方で、本格的なビールの店頭価格は相対的に値下がり傾向となり、消費者の選択基準は「税金の安さ」から「味や品質、ブランド価値」へと根本的なシフトを遂げています。 酒税が変われば本体価格が変わり、それに伴って上乗せされる消費税10%の絶対額も変動するため、最終的なレシート合計額にも直接的な影響を与えています。【実態検証】現場の困惑とインボイス対応|プロが教える損しない買い方
酒類と消費税を巡る現場の実態を調査すると、小売店や飲食店のオペレーション負荷、そしてインボイス制度導入後の事業者の苦悩が浮き彫りになります。 酒販免許を持つ個人酒販店やバー・小規模飲食店では、消費税の複数税率管理に加え、適格請求書(インボイス)の発行・受取に伴う経理負担が重くのしかかっています。特に免税事業者からの仕入れが多い飲食店では、酒類の仕入税額控除が制限されることで実質的なコスト増に直面するケースが目立ちます。 消費者側においても、スーパーのセルフレジで「みりん風調味料(8%)」と「本みりん(10%)」が別々に課税されていることに気づかず、家計簿の集計で混乱する声がSNSや家計相談の現場で頻繁に聞かれます。【プロの結論】賢く使い分ける人・損を避けたい人の選択基準
税率とコストの仕組みを正しく把握した上で、日々の生活防衛につなげるための判断基準は明快です。 * 料理用途でコストを最優先したい人: 日常の煮物や下味付けには、軽減税率8%かつ酒税のかからない「加塩料理酒」や「みりん風調味料」を迷わず選ぶのが経済的です。塩分が含まれているため調理時の塩加減を調整する工夫は必要ですが、調味料代を確実に抑えられます。 * 料理の仕上がりや風味にこだわりたい人: 照りや深いコク、素材の臭み消しを重視するなら、10%課税と酒税を払ってでも「本みりん」「純米料理酒(無塩)」を選ぶべきです。アルコール本来の調理効果は不可飲処置された調味料とは一線を画します。 * 晩酌代の支出を最適化したい人: 第3のビールの税率的優位性が失われた現在、中途半端な価格差で妥協するよりも、本格ビールやクラフトビールの満足度を優先するか、あるいは完全に軽減税率8%のノンアルコールビールへ平日のみシフトする「メリハリ消費」が最も家計防衛につながります。【酒 消費 税】に関するよくある質問(FAQ)
Q1:ノンアルコールビールでもアルコールが0.5%入っている製品は消費税8%ですか?10%ですか?
A1:消費税率は8%(軽減税率)が適用されます。酒税法上の「酒類」はアルコール度数1度(1%)以上と規定されているため、微量アルコール(0.5%など)を含んでいても1%未満であれば法律上は「清涼飲料水(食品)」の扱いとなり、軽減税率の対象となります。ただし、運転前や未成年・妊婦の飲用には十分注意が必要です。
Q2:免税店でお酒を買う場合、酒税と消費税は両方とも免除されるのですか?
A2:国際線の空港出国エリアにある免税店(Duty Free)では、消費税だけでなく酒税や関税もすべて免税となります。一方、街中にある外国人観光客向けの一般免税店(Tax Free)では、主に「消費税のみ」が免除対象となり、酒税は免除されないケースが多いため、免税形態の違いに留意してください。
Q3:製菓用のリキュールやラム酒は、お菓子作りの材料ですが消費税8%になりますか?
A3:製菓用であっても消費税率は10%です。ラベルに「製菓用」と記載されていても、アルコール度数が1度以上あり、不可飲処置(塩分などを加えてそのまま飲めない状態にすること)が施されていない液体はすべて酒税法上の「酒類」に該当するため、軽減税率は適用されません。 (出典: 酒 消費 税(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
お酒に軽減税率が適用されず10%の標準税率が課されるのは、法的に「生活必需品ではなく嗜好品」と位置づけられ、酒税法第2条で度数1度以上と明確に線引きされているからです。また、酒税に消費税が重なる二重課税構造は、酒税を「製造原価の一部」とみなす法論理によって運用が続けられています。 2026年の酒税一本化によってビール系飲料の税制環境は最終形態を迎え、価格の歪みは解消されつつあります。消費者に求められるのは、本みりんと料理酒の税率差のような制度の仕組みを正しく理解し、用途と品質に合わせて納得のいく商品選択を行う賢直な視点です。税のルールを正確に把握し、無駄のないスマートな消費ライフを実践してください。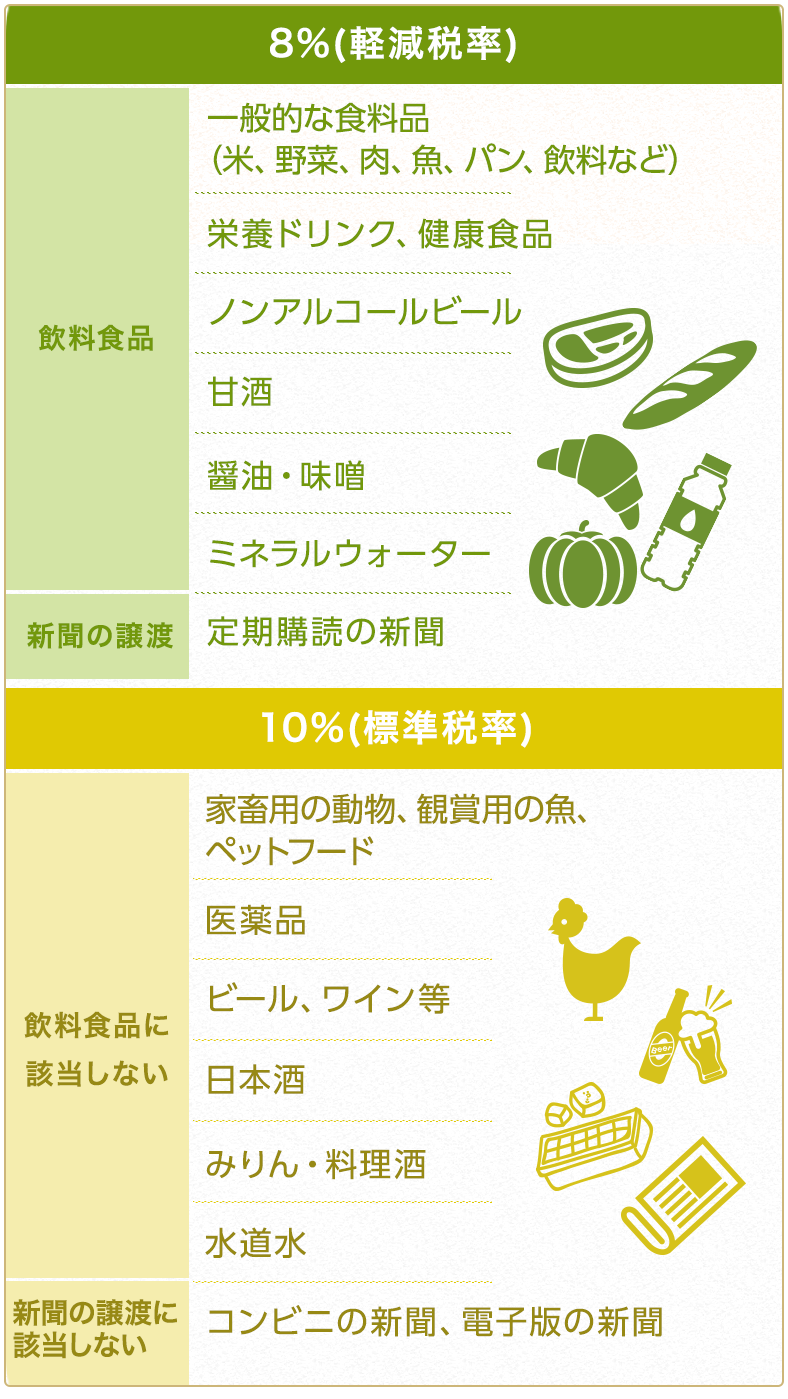


コンテンツディレクター
林 健太郎 (Kentaro Hayashi)
プロフィールを見る →
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。