国民健康保険はいつまで払う?75歳切替や退職後の納期・二重払い解説
退職した直後や就職が決まった際、あるいは75歳の節目を迎える親の保険証を見て「国民健康保険はいつまで払うのか」と疑問に感じる方は少なくありません。さらに、会社を辞めて社会保険から切り替えた後や、新しい会社に入社して健康保険証を手にした後にもかかわらず、自治体から国民健康保険(国保)の納付書が届き、戸惑うケースが後を絶ちません。
国民健康保険の納付義務は、原則として「75歳の誕生日の前日」まで続きます。ただし、「保険料の対象となる加入期間」と「実際の納期限」には制度上のタイムラグが存在するため、支払いがいつ終わるのかを正確に把握するには、自治体の納期構造や切り替えルールを論理的に理解しておく必要があります。払いすぎを防ぎ、スムーズに制度を移行するための要点を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険の加入義務は「75歳の誕生日前日」まで続き、誕生当日に後期高齢者医療制度へ自動移行する。
- 要点2:年間の保険料を8〜10回に分割して支払う仕組みのため、「脱退した月以降」に納付書が届いても二重課税とは限らない。
- 要点3:就職や扶養入りで社会保険へ移行した際は、14日以内の資格喪失手続きを怠ると二重払いや過誤納付のリスクが生じる。
【核心解説】国民健康保険はいつまで払う?75歳切り替えと誕生月の納付ルール
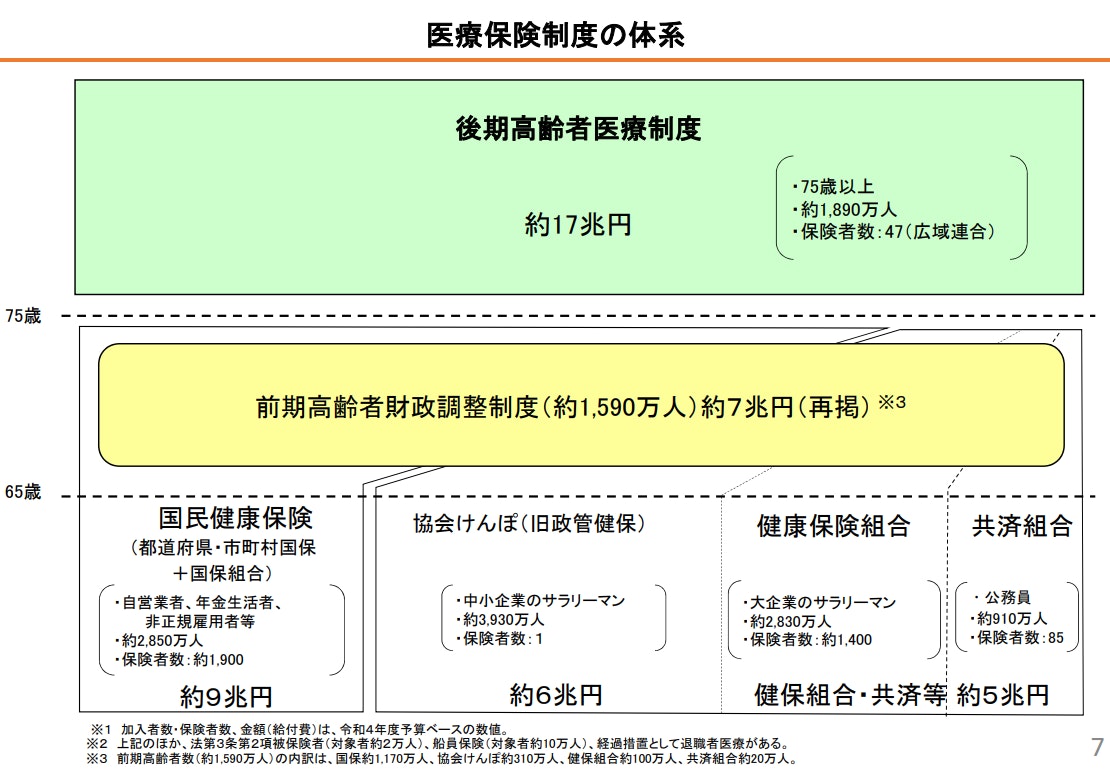
国民健康保険の納付義務が人生のどのタイミングで終わるのか、その明確な境界線は75歳の誕生日の前日です。日本国内に居住するすべての人は公的医療保険への加入が義務付けられていますが、75歳に達するとそれまで加入していた国保や企業の健康保険組合を離れ、全員が「後期高齢者医療制度」の被保険者となります。
ここで多くの人が混乱するのが、75歳になる誕生月の国民健康保険の最終支払い月がいつになるかという点です。医療保険の資格は「月単位」で計算され、資格を喪失する日の属する前月分まで保険料を納める法律上の定めがあります。75歳の誕生日に後期高齢者医療制度へ加入するため、国保の資格喪失日は「誕生日当日」となり、国保料が課されるのは「誕生日の前月分まで」となります。
具体例として、10月15日に75歳を迎えるケースを見てみましょう。この場合、10月14日までが国保の加入期間となり、国保料は「9月分(前月分)」まで支払う義務が生じます。そして10月分以降は、新しく切り替わった後期高齢者医療制度に対して保険料を納める形になります。月をまたいで両方の保険料が二重に請求されることは構造上ありません。
ただし、自治体から送られてくる納付書に記載された「納期限」と「何月分の保険料か」は一致していません。10月に届いた国保の納付書であっても、中身は8月分や9月分の保険料を分割納付している場合があるため、「75歳を過ぎたのに請求が来た」と早合点して放置せず、何月分の請求なのか内訳を確認することが不可欠です。
なぜ退職・就職後に請求が続くのか?「加入月数」と「納期」のズレを暴く
国民健康保険に関して役所の窓口で最も多い相談の一つが、「会社を辞めて国保に入ったが、納付期限は何月まで続くのか」「就職して社会保険証をもらったのに、なぜ国保の納付書が届くのか」という疑問です。この混乱の正体は、国民健康保険料の納期(全何回)と加入月数のズレにあります。
国民健康保険料は、毎年4月から翌年3月までの12か月分を1年度として計算します。しかし、前年の所得が確定する5月を経て保険料の本算定が行われるため、多くの自治体では6月から翌年3月までの全8回〜10回に分割して請求します。つまり、1回あたりの納付書で「1か月分以上の保険料」をまとめて後払いしている構造です。
例えば、ある年度の途中で就職し、社会保険に加入したケースを想定してみましょう。8月に就職して国保を脱退した場合でも、4月から7月までの4か月間は国保に加入していたことになります。この4か月分の保険料総額を、6月・7月・8月の3回に分けて均等に支払うよう再計算されるため、就職した8月以降にも国保の納付書が届くのは制度上正常な処理です。
年度末の3月に退職した場合も同様に、国民健康保険の納付書がいつ届くかといえば、通常は資格取得手続きを行った翌月(4月または5月)以降に過年度分・新年度分として順次送付されます。納付書の期日だけを見て「加入していない月の分まで取られている」と誤解しないよう、自治体から届く「国民健康保険料更正(決定)通知書」で対象期間の月数を確認してください。
【徹底比較】退職後の健康保険ルート別コストと特徴の完全一覧
会社を退職した際、次の就職先が決まるまでの間や定年退職後の医療保険には主に3つの選択肢があります。「国民健康保険への加入」「以前の会社の健康保険を継続する任意継続」「家族の健康保険の扶養に入る」です。どのルートを選ぶかによって、いつまで保険料を払うのか、総負担額がいくらになるのかが劇的に変わります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国民健康保険 | 前年所得に応じて算定。上限額は年間約106万円(2026年度基準)。扶養概念がなく世帯人数分加算。 | 前年年収500万円単身で月額約3.5万〜4.5万円。退職直後は高額になりやすい。 | 退職1年目は保険料が重いが、減免制度が適用できる場合は最安になるケースあり。 |
| 健康保険の任意継続 | 在職時の標準報酬月額に基づく。自己負担は全額(2倍)だが上限設定あり。最長2年間加入可能。 | 月額上限は約3万〜4万円前後(健保組合規定による)。2年満了または保険料未納で即終了。 | 在職時の給与が高かった人は、国保より上限付きの任意継続を選んだ方が大幅に安くなる。 |
| 家族の扶養に入る | 保険料負担は完全ゼロ円。本人の年間収入要件は130万円未満(60歳以上・障害者は180万円未満)。 | 月収換算で108,333円以下。被保険者の年収の2分の1未満であることが必須条件。 | 条件を満たすなら圧倒的最適解。退職後の失業手当受給中は扶養を外れる場合があるため要確認。 |
退職後の国民健康保険をいつまで払うべきかは、再就職の時期や年収見込みによって戦略が変わります。任意継続は最長2年間の期限が決まっており、途中で国保へ任意に切り替えることも法改正により可能となりました。退職前の給与明細と自治体の試算窓口を活用し、2年間のトータルコストを比較して選択することが賢明です。
【実態検証】役所窓口で頻発するトラブル!二重払いの返金と脱退手続きの罠
社会保険への加入や就職を果たしたにもかかわらず、国民健康保険料を払い続けてしまうトラブルが現場で多発しています。原因の9割以上は、「会社が国保の脱退手続きを代行してくれる」という思い込みに起因します。
社会保険の加入手続きは勤務先が行いますが、自治体に対する国民健康保険の資格喪失手続きは、法律上被保険者本人が14日以内に行う義務があります。これを怠ると、役所側はあなたが社会保険に加入した事実を把握できないため、国保の納付書を発行し続けます。
資格喪失手続きを行わないまま放置し、口座振替などで引き落とされ続けると、国民健康保険と社会保険の二重払いが発生します。実際にSNSや相談窓口では「転職して半年経つのに、国保が毎月引き落とされていた」という悲鳴のような声が散見されます。
二重払いが発生してしまった場合でも、後から自治体窓口で脱退手続きを行えば、払いすぎた保険料の還付(返金)を受けることが可能です。ただし、地方税法の規定により還付請求ができる期間には2年〜5年の時効が存在します。手続きが遅れると払いすぎた保険料が戻らないリスクがあるため、新しい保険証が手元に届いた時点で速やかに役所へ足を運ぶか、郵送・マイナポータル経由でのオンライン申請を完了させてください。
65歳からの年金天引き(特別徴収)と支払いが苦しい時の減免制度
65歳に達すると、国民健康保険料の徴収方法に大きな変化が訪れます。原則として、年金受給額が年額18万円以上ある場合、保険料が年金から直接差し引かれる「特別徴収(年金天引き)」へと自動的に切り替わります。
しかし、世帯主が65歳以上であっても、世帯内に社会保険加入者がいる場合や、介護保険料との合算額が年金受給額の2分の1を超える場合は、年金天引きにならず従来の納付書や口座振替(普通徴収)が継続されます。「年金から引かれると思っていたのに納付書が届き、納期限を過ぎて延滞金が発生した」というトラブルを避けるため、65歳到達時に自治体から届く通知書の内容を精査しなければなりません。なお、希望すれば申請により口座振替へ変更することも可能です。
また、退職や倒産、病気などによって前年より収入が激減し、保険料の支払いが著しく困難な場合は、国民健康保険料の減免制度を活用する道があります。減免制度の主な対象条件は以下の通りです。
- 非自発的失業者(会社都合退職):倒産・解雇・雇い止め等で離職した65歳未満の方は、前年の給与所得を「100分の30」として計算し、保険料を大幅に軽減(ハローワーク発行の雇用保険受給資格者証が必要)。
- 所得激減・災害:事業の休廃止や自然災害により、当年の所得が前年に比べて3割〜5割以上減少する見込みの世帯。
- 公的扶助受給者:生活保護の適用を受けた場合など。
申請方法は、自治体の国保年金課窓口に必要書類(離職票、受給資格者証、確定申告書の控え、直近の収入がわかる通帳など)を提出します。重要なのは、「納期限を過ぎた納付書は減免の対象外になる自治体が大半」という点です。支払いが厳しいと感じた段階で、必ず納期限前に相談してください。
【プロの結論】国保・任意継続・扶養|損しないための選択基準
退職時や働き方の変更に伴い、健康保険をどのように切り替えるべきか。後悔しないための明確な判断基準を提示します。
国民健康保険を選ぶべき人
- 退職理由が「会社都合(倒産・解雇・雇い止め)」であり、非自発的失業者の保険料軽減措置を受けられる人。
- 前年の年収が低く、任意継続の上限保険料よりも国保料の試算額が安い人。
- 自営業・フリーランスとして独立し、自治体の減免要件や経費計上を前提に事業を進める人。
任意継続を選ぶべき人
- 在職時の年収が比較的高く(目安として年収500万円以上)、国保の上限額に達してしまう人。
- 扶養家族が複数人いる人(任意継続なら何人扶養に入れても保険料は一律。国保は人数分の均等割が加算される)。
- 元の会社の健康保険組合が独自の付加給付(高額療養費の上乗せ給付など)を提供している場合。
家族の扶養に入るべき人
- 退職後の年収見込みが130万円未満(月額約10.8万円以下)で、家族の主たる生計維持を受けている人。
- 失業保険の基本手当(日額3,612円未満)を受給中、または受給待機期間中の人。
【国民健康保険はいつまで払う?】に関するよくある質問(FAQ)
Q1:75歳になる月は、国民健康保険と後期高齢者医療制度の両方を払う必要がありますか?
A1:二重に払う必要はありません。国保の資格は誕生日前日に喪失し、誕生月からは後期高齢者医療制度の保険料を納めます。ただし、国保の納期が遅れて設定されている自治体では、誕生月以降に「過去の加入月分」の納付書が届く場合があります。請求書の対象月を確認してください。
Q2:就職して新しい保険証をもらいました。国保の納付書がまだ届きますが、無視して破棄してもいいですか?
A2:絶対に放置しないでください。国保の資格喪失手続きを行わない限り、役所側は就職の事実を把握できず、督促状の発行や延滞金加算、財産の差し押さえに至るリスクがあります。必ず14日以内に役所の窓口または郵送で脱退手続きを行ってください。
Q3:国民健康保険料の納期限を過ぎてしまった場合、いつまでに払えば延滞金がかかりませんか?
A3:納期限の翌日から延滞金が日割りで計算され始めます。ただし、一定の猶予期間や督促状発行までの猶予が設けられているケースもあります。放置すると延滞税率(年8%〜14%台など法律の上限規定に基づく)が適用されるため、期限が切れた納付書でも速やかに金融機関や役所窓口で納付するか、再発行を依頼してください。
Q4:年度の途中で家族の扶養に入った場合、国保料はいつの分まで払えばいいですか?
A4:扶養の認定日(資格取得日)が属する「前月分」までの国保料を納める義務があります。例えば9月15日付けで扶養に入った場合、8月分までの保険料を支払います。すでに年度末までの全納分を前払いしていた場合は、脱退手続き後に過払い分が返金されます。
まとめ:納期の仕組みを押さえて払いすぎ・手続き漏れをゼロに
国民健康保険は、制度上の加入期間が「75歳の誕生日前日まで」と定められています。退職や就職、年金受給開始といったライフイベントごとに納付ルートが切り替わりますが、トラブルの多くは「加入月数と納期のズレ」や「資格喪失手続きの遅れ」から生じています。
新しい健康保険へ切り替わった際は、14日以内の脱退手続きを確実に済ませ、届いた納付書が何月分の保険料を対象としているのかを冷静に見極めてください。制度の仕組みを正しく把握し、無駄な二重払いや手続き漏れのない適切な保険管理を行いましょう。 (出典: 国民 健康 保険 いつまで 払う(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。