年収380万の手取りはいくら?月収内訳と生活水準を徹底シミュレーション
給与明細を見て「額面は380万円あるのに、手元に残るお金が想像以上に少ない」と違和感を抱く人は少なくありません。物価高や社会保険料の負担が続く2026年現在、額面の数字だけで生活設計を立てると、思わぬ家計のショートを招くリスクがあります。
年収380万円のリアルな年間手取り額はおよそ約298万〜304万円(手取り率約78〜80%)です。月々の手取りはボーナスの支給月数によって18万円台から25万円前後まで大きく変動します。本記事では、引かれる税金・社会保険料の内訳から、独身・既婚別の生活費シミュレーション、適正家賃、ふるさと納税の上限額、住宅ローンの現実的な借入可能額まで、一次データと現場目線に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 年間手取り額:年収380万円の年間手取りは約300万円前後(毎月約80万円超が税金・社会保険料として控除)。
- ボーナスによる差:ボーナスなしなら月収手取り約25万円、年4ヶ月支給なら月収手取り約19万円+賞与手取り約37万円×2回。
- 生活設計の基準:適正家賃は5.5万〜6.5万円が安全圏。ふるさと納税上限額は独身で約4.0万〜4.3万円、住宅ローン適正借入額は約2,300万〜2,600万円。
【2026年最新】年収380万円の手取り額と月収・ボーナス別内訳シミュレーション
年収380万円を受け取る会社員(20〜30代・単身扶養なしを想定)の場合、年間の額面収入から引かれる控除合計は約78万〜82万円に達します。その結果、手元に残る年間の可処分所得(手取り額)は約298万〜304万円となります。
給与体系が「年俸制(ボーナスなし)」か「賞与あり」かによって、毎月の手取り額は劇的に変化します。自身の雇用契約に合わせた内訳を把握しておくことが、無理のない資金計画の第一歩です。
| 給与体系・支給パターン | 詳細・数値データ(手取り目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ボーナスなし(12分割) | 月額面:約31.6万円 月手取り:約24.8万〜25.2万円 | ITベンチャー・外資系・年俸制企業 | 毎月のキャッシュフローが安定し、固定費管理や先取り貯金が最もやりやすいパターン。 |
| ボーナス2ヶ月分(14分割) | 月額面:約27.1万円(月手取り約21.5万円) 賞与手取り:約21.5万円×年2回 | 中小企業・サービス業の標準モデル | 月々の生活費を抑えつつ、ボーナスで年40万円超のまとまった貯金・特別出費を賄う構成。 |
| ボーナス4ヶ月分(16分割) | 月額面:約23.75万円(月手取り約18.8万〜19.1万円) 賞与手取り:約37万円×年2回 | 歴史あるメーカー・大手系列・公務員系 | 毎月の手取りが20万円を切るため、ボーナス払いに頼りすぎると業績変動時に家計破綻するリスクあり。 |
賞与の比率が高い会社に勤めている場合、毎月の生活水準を「月手取り19万円」の範囲内に抑え込まなければなりません。ボーナスを生活費の補填に回す自転車操業に陥らないよう、毎月の固定費設計を慎重に行う必要があります。
引かれる税金と社会保険料の真相|所得税・住民税・控除額の計算根拠
「なぜ年収380万円から約80万円も消えるのか?」その内訳を解明するには、社会保険料と税金の2重構造を理解する必要があります。
1. 最大の引受先は「社会保険料」(年間約57万〜59万円)
給与から天引きされる金額の約7割を占めるのが社会保険料です。2026年現在の料率に基づくと、以下の内訳で控除されます。
- 厚生年金保険料:約34.8万円(標準報酬月額に基づく9.15%負担)
- 健康保険料:約18.6万円(協会けんぽ等、都道府県平均約4.9〜5.0%負担)
- 雇用保険料:約2.3万円(一般事業0.6%負担)
- 介護保険料:40歳以上の場合はさらに約3万円前後が加算
2. 所得税と住民税の計算メカニズム
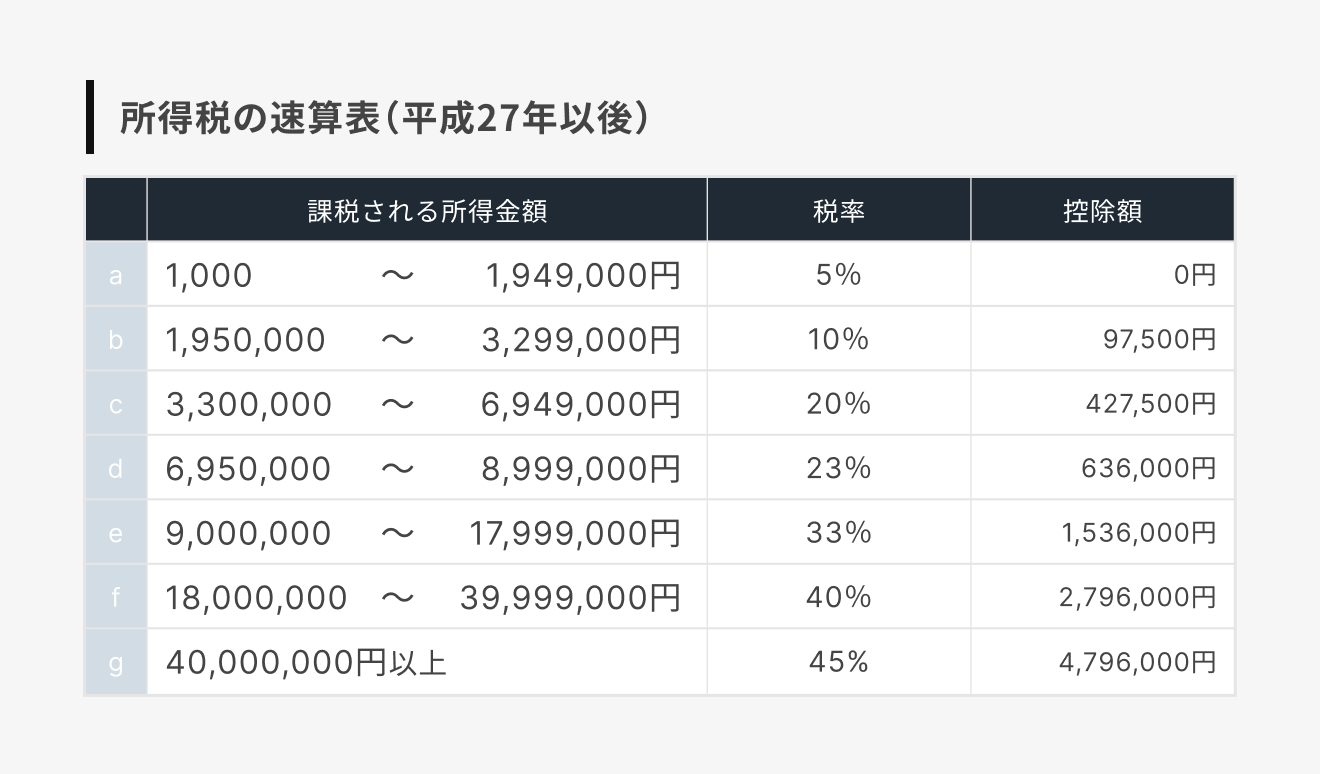
税金は額面380万円に直接かかるわけではありません。給与所得控除(380万円×20%+44万円=120万円)と基礎控除、社会保険料控除を差し引いた「課税所得」に対して課税されます。
- 所得税:課税所得約154万円に対し税率5%+復興特別所得税=約7.8万〜8.0万円
- 住民税:課税標準額約159万円に対し一律10%+均等割=約16.2万〜16.5万円
手取り額を合法的に増やす有効な手段として、ふるさと納税の活用が挙げられます。年収380万円・独身(または共働きで扶養なし)の場合、控除上限額の目安は約40,000円〜43,000円です。実質自己負担2,000円で日用品や食料品を受け取れるため、生活防衛策として確実に取り入れたい制度です。
【実態検証】独身一人暮らし vs 既婚子持ちのリアルな生活費と貯金の実態
年収380万円という収入は、世帯構成によって「生活のゆとり」が劇的に異なります。現場の声と家計データから、それぞれのリアルな生活水準を検証します。
単身・一人暮らし:堅実派なら年間50万〜70万円の貯蓄が可能
ボーナス込みで月平均の手取りを約25万円と換算した場合、一人暮らしの理想的な家計配分は以下の通りです。
- 家賃(管理費込):60,000円(適正目安は手取りの25%前後)
- 食費:40,000円(自炊と外食を半々)
- 水道光熱費・通信費:22,000円(スマホは格安SIM利用)
- 日用品・雑費:10,000円
- 交際費・趣味・娯楽:35,000円
- 保険・医療:8,000円
- 毎月の貯金・投資:75,000円(手取りの30%)
無駄なサブスクや外食を管理できれば、新NISAなどを活用しながら無理なく年間80万円前後の資産形成を進めることが十分に可能です。
既婚・子持ち(片働き):極めてタイトな家計運営が必須
一方、夫(または妻)の年収380万円単独で配偶者と子ども1人を養う場合、生活レベルは一変してシビアになります。配偶者控除や児童手当の支給があるものの、住居費や教育費、食費の膨張により、毎月の収支はほぼトントン、あるいは数万円の赤字をボーナスで埋める状態になりがちです。
現場の家計相談でも「年収380万円の片働き子育て世帯は、配偶者がパートで年100万〜120万円を稼ぎ、世帯年収を500万円前後に引き上げるのが最も効果的な防衛策」という見解が一致しています。
年収380万円の適正家賃と住宅ローンの安全な借入限度額
固定費の中で最大の割合を占める「住居費」の判断を誤ると、将来の資産形成は完全にストップします。
適正家賃の目安は「月5.5万〜6.5万円」
賃貸暮らしの場合、手取り月収(約19万〜25万円)の25%〜28%にあたる5.5万〜6.5万円が適正水準です。都心部ではワンルーム・1K、地方都市であれば1LDK〜2DKが狙えるレンジです。家賃7.5万円を超えてしまうと、交際費や自己投資、貯金にしわ寄せが直撃します。
住宅ローンの借入限度額と現実的な安全圏
金融機関の審査上は、年収380万円であれば返済負担率35%まで計算され、理論上は約3,200万〜3,500万円の借入枠が提示されることがあります。しかし、この上限額一杯まで借り入れるのは極めて危険です。
- 審査上の借入限度額:約3,200万円(毎月返済額 約9.5万〜10.5万円 ※金利水準による)
- 破綻リスクの低い安全借入額:約2,200万〜2,600万円(毎月返済額 約6.5万〜7.5万円)
固定資産税や修繕積立金(月2万〜3万円)が上乗せされることを考慮すると、借入額は2,500万円前後に抑えるのが賢明な選択です。
一般に知られていない盲点とネットの誤解|「手取り300万は苦しい」説の真相
SNSやネット掲示板では「年収380万(手取り300万)では生活が成り立たない」という悲観論が見受けられます。しかし、データと実情を細かく紐解くと、生活苦の原因は収入額そのものよりも「固定費の肥大化」と「地域格差」にあります。
都市部と地方における可処分所得の格差
家賃相場が8万〜9万円を超える東京23区内で単身生活を送る場合、手取り20万円前後の給与では圧迫感を強く感じます。一方で、家賃相場が4万〜5万円台の地方中核都市では、年収380万円でも車を保有しながら堅実に貯金を積み上げている単身者が多数存在します。
見落としがちな3大マネーキラー
「なぜかお金が残らない」と嘆く層に共通しているのは、以下の3点です。
- 大手キャリアの割高な通信費:夫婦や単身で月1万円以上を払い続けている
- 見栄による自動車ローン:身の丈に合わない車両購入による月4万〜5万円の流出
- 不要な民間医療保険・貯蓄型保険:高額療養費制度を考慮せず月1.5万〜2万円を支出
これらを見直すだけで月3万〜5万円の手取り改善効果が生まれ、生活実感は大きく改善します。
【プロの結論】現状を維持すべき人・今すぐキャリアアップを狙うべき人の特徴
年収380万円というステージにおいて、現状維持が適している人と、即座に行動を起こすべき人の境界線は明確です。
【現状維持・ライフスタイル重視で問題ない人】
- 地方・郊外在住で住居費を低く抑えられている単身者
- 残業がほぼゼロで、副業や資格取得、趣味に充てる時間を確保できている人
- 世帯年収としてパートナーと合算(共働き)し、合計600万円以上を確保している世帯
【即座に転職・昇給アクションを起こすべき人】
- 都心部在住で、単身ながら将来のマイホーム購入や早期リタイアを目指したい人
- 配偶者が専業主婦(主夫)で、子どもの大学進学費用を単独で準備しなければならない世帯
- みなし残業が多く、労働時間に対して時間単価が極端に低くなっている人
【年収 380 万 手取り】に関するよくある質問(FAQ)
Q1:年収380万円の手取り月収はいくらですか?
A1:ボーナス支給の有無によって異なります。ボーナスなしの場合は約25万円、年に2回・合計4ヶ月分のボーナスが出る会社の場合は毎月約19万円+ボーナス手取り約37万円×年2回となります。
Q2:年収380万円で一人暮らしをすると、毎月いくら貯金できますか?
A2:家賃を6万円以下に抑え、自炊を中心とした一般的な生活を送った場合、毎月5万〜7万円(年間60万〜80万円程度)の貯金・投資が十分に可能です。
Q3:年収380万円の給与所得者は、日本の全体の中でどのくらいの順位ですか?
A3:国税庁の「民間給与実態統計調査」によると、日本の給与所得者の平均年収は約460万円前後です。年収380万円は全体の中央値付近(やや下位寄り)に位置し、20代後半から30代前半の若手〜中堅層において最もボリュームの多い給与帯の一つです。
まとめ:手取り300万円時代を賢く生き抜くための資金戦略
年収380万円の実質的な手取り額は年間約300万円です。税金や社会保険料で年間約80万円が差し引かれる現実は変えられませんが、家賃の適正化、ふるさと納税の活用、格安通信への乗り換えといった固定費の最適化によって、手元に残る資産の増加ペースは劇的に変わります。
単身であれば手堅く資産を築ける水準であり、家族を持つ場合は共働き化やキャリアアップへの挑戦が次のステージへ進む鍵となります。額面上の数字に惑わされず、手取り実額に基づいた確実なライフプランを組み立ててください。 (出典: 年収 380 万 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。