トータルアシスト自動車保険の評判は?高い理由と事故対応の真実
国内損害保険業界のリーディングカンパニーである東京海上日動火災保険。その主力商品「トータルアシスト自動車保険」は、圧倒的なシェアを誇る一方で、ネット上では「保険料が高い」「ダイレクト型で十分ではないか」といった疑問の声も少なくありません。
ネット完結の自動車保険が普及した2026年現在においても、なぜ多くのドライバーがこの伝統的な代理店型保険を選び続けるのでしょうか。独自取材と客観的データをもとに、事故対応の実態から見落としがちな特約の落とし穴まで、徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料はダイレクト型より年2万〜4万円ほど高めだが、専任担当者による対面サポートと組織的な示談交渉力に明確な強みがある。
- 要点2:通信機能付き「ドライブレコーダー特約」や「弁護士費用特約」は極めて強力な一方、補償の重複や解約時の短期料率による返戻金減額という盲点が存在する。
- 要点3:単なる安さよりも「万が一の事故時にすべてをプロに任せたい」「手続きの煩雑さをゼロにしたい」ドライバーにとって依然として最有力候補となる。
【真相解明】なぜ選ばれ続けるのか?ダイレクト型自動車保険との違い
メガ損保の一角を占める東京海上日動のトータルアシスト自動車保険が選ばれ続ける最大の理由は、全国に広がる強固な代理店網と、事故現場の初期対応から解決までを一貫して支える「組織力」にあります。
インターネットで加入手続きを行うダイレクト型自動車保険との違いは、単なる加入ルートの違いにとどまりません。根本的なコスト構造とサービス提供フローが異なります。
ダイレクト型は店舗や代理店を持たず、人件費と中間マージンを極限まで削ることで割安な保険料を実現しています。その反面、事故対応の窓口は電話やWebが中心となり、証拠書類の収集や細かな手続きにおいて契約者自身の能動的なアクションが求められる場面が少なくありません。
対する東京海上日動は、専任の代理店担当者が契約者の生活背景や家族構成を把握した上で対面相談に応じます。重大事故が発生した際には、全国各地の損害サービス拠点から専任スタッフ(アジャスター)が動き、相手方損保とのシビアな過失割合の交渉を主導します。この「トラブル発生時の精神的・実務的負担をどれだけ肩代わりしてくれるか」という安心料こそが、保険料の価格差の正体です。
【データ比較】保険料相場シミュレーションと満足度の客観的指標
契約を検討する上で避けて通れないのが、具体的な保険料の差額と第三者評価です。主要な年齢層・等級条件における保険料水準と、業界内での評価データを整理しました。
| 項目・契約条件 | トータルアシスト自動車保険(代理店型) | 一般的なダイレクト型相場 | 編集部の見解・評価 |
|---|---|---|---|
| 30代・20等級(ゴールド免許) 車両保険あり・日常レジャー | 年額 約68,000円 | 年額 約38,000円 | 差額は約3万円。万が一の対面フォローや代理店の手厚さを重視するなら許容範囲内。 |
| 20代前半・新規6等級(若年層) 車両保険あり・通勤通学 | 年額 約185,000円 | 年額 約130,000円 | 若年層は絶対額の差が約5万〜6万円と大きいため、家計に応じた慎重な判断が必要。 |
| 50代・20等級(夫婦限定) 車両保険あり・日常レジャー | 年額 約54,000円 | 年額 約31,000円 | 事故リスクの低い優良層では、特約の充実度と代理店の利便性で選ばれる傾向が強い。 |
| 事故対応の満足度指標 (外部調査機関スコア傾向) | 上位常連 示談交渉力・初期対応スピードで高評価 | 会社ごとのバラつき大 ネット完結の利便性は高い | 特に相手方との交渉が難航する複雑な事故において、専任担当者の交渉力に定評あり。 |
上記の保険料相場シミュレーションが示す通り、年間で約2万〜5万円程度の開きが生じます。この差額を「無駄な出費」と捉えるか、「専任プロによるフルサポートを受けるための妥当なコスト」と捉えるかが、選択の決定的な分岐点となります。
【実態検証】利用者の口コミ・評判と現場の事故対応力
SNSやネット掲示板、各種相談プラットフォームに寄せられた評判と口コミを精査すると、明確な傾向が浮き彫りになります。
好意的な評価で圧倒的に多いのは、やはり事故対応の満足度に関する生の声です。
「追突事故に遭い激しいショックを受けていたが、代理店の担当者がその日のうちに自宅へ駆けつけてくれ、相手方損保とのやり取りをすべて代行してくれた」「過失割合が8対2と主張されていた案件で、事故状況の調査を綿密に行ってもらい、最終的に9対1で決着した」といった、複雑な事案での交渉力を評価する意見が目立ちます。
一方で、ネガティブな口コミの大部分は「代理店ごとの対応レベルの差」に集中しています。知識が豊富で親身な代理店に当たれば心強い味方になりますが、レスポンスが遅い代理店や提案力に乏しい担当者の場合、「高い手数料を払っている意味がない」という不満につながりやすい側面があります。代理店型を選ぶ際は、信頼できる窓口を見極める視点が不可欠です。
【徹底分析】ドラレコ特約・弁護士費用特約・ロードアシストの価値
トータルアシスト自動車保険の魅力を高めているのが、実用性の高い各種特約と基本付帯サービスです。付帯率の高い主要オプションのメリットと注意点を検証します。
1. 通信機能付きドライブレコーダー特約(DAP)
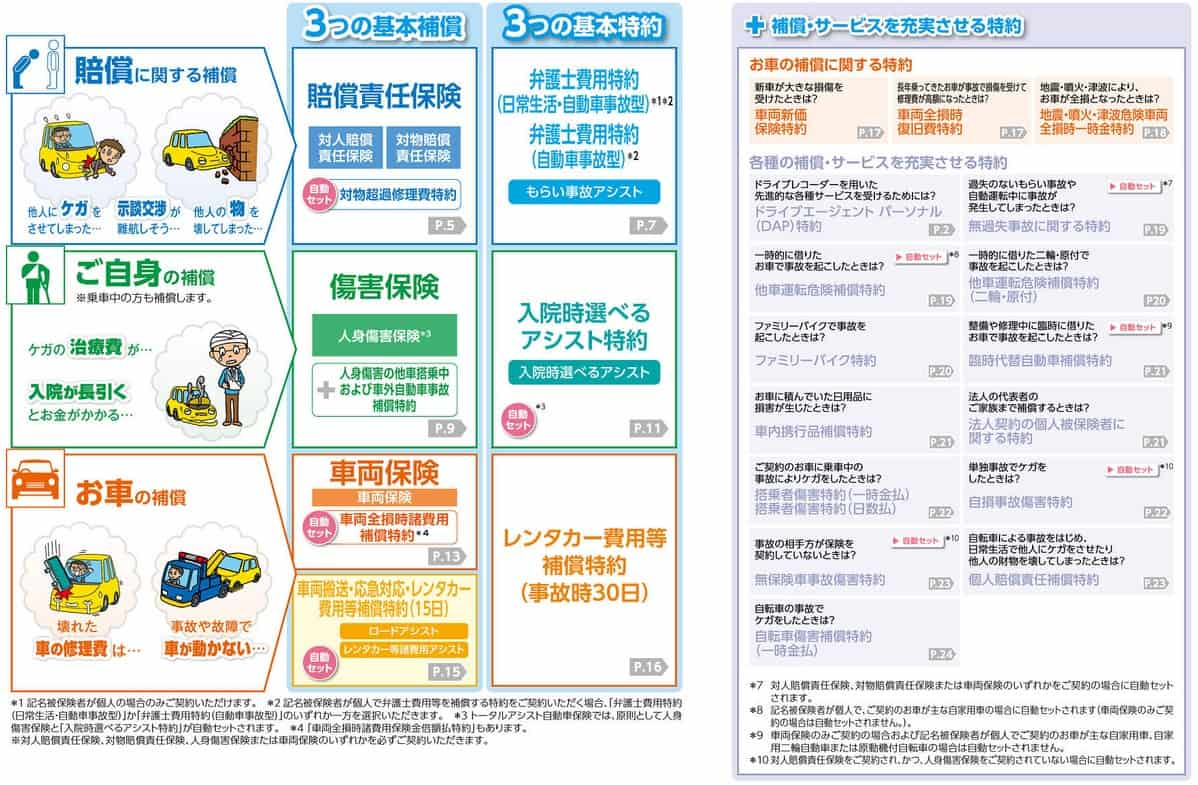
高い装着率を誇るのが、通信機能を内蔵したドライブレコーダー特約(ドライブエージェント パーソナル)です。強い衝撃を検知すると、事故映像が自動で東京海上日動の専任デスクに送信され、その場でオペレーターと通話がつながる仕組みになっています。
万が一、意識を失うような重大事故に遭った場合でも自動で位置情報と衝撃データが共有され、救急要請や初期対応が即座に開始されます。月額数百円の追加費用は発生しますが、「パニックで何をすればいいかわからない」という緊急事態における安全性は極めて高い評価を得ています。
2. 弁護士費用特約の威力と「家族間重複」の落とし穴
もらい事故(信号待ちでの追突など過失割合がゼロの事故)では、保険会社が契約者に代わって示談交渉を行うことが法律(弁護士法72条)で禁じられています。そこで活躍するのが弁護士費用特約です。
弁護士への相談・着手金・報酬金が最大3,000万円まで補償されるため、相手が無保険車の場合や提示された賠償金に納得がいかない場合でも、費用の心配なくプロに交渉を一任できます。ただし、同居の親族がすでに別の自動車保険で同特約を付帯している場合、補償範囲が重複して保険料の二重払いになるケースがあります。契約前の重複チェックを怠ってはなりません。
3. ロードアシストサービスの充実度
基本付帯されているロードアシストサービスは、バッテリー上がりやパンク時のスペアタイヤ交換はもちろん、レッカー移動や事故後の宿泊・移動費用サポートまでカバーしています。提携修理工場のネットワークが全国に張り巡らされているため、旅先でのトラブルでもスムーズな引き継ぎが可能です。
【契約前に必読】デメリットと落とし穴|等級継承と途中解約返戻金
手厚い補償を誇るトータルアシスト自動車保険ですが、契約システムや途中解約において、契約者が損をしかねないデメリットと落とし穴が存在します。
途中解約における「短期料率」の存在
保険料を一括年払いで支払っている場合、年度途中で解約すると途中解約の返戻金が戻ってきます。しかし、これは日割り計算ではなく保険会社所定の「短期料率」が適用されます。
例えば半年経過時点で解約した場合、戻ってくる保険料は残りの50%ではなく、約30%前後にまで目減りします。近々車を手放す予定がある場合や、頻繁に保険見直しを検討しているドライバーは、月払いを選択しておくか満期更新のタイミングを待つのが鉄則です。
他社からの乗り換えと等級継承ルール
他損保や共済から東京海上日動へ乗り換える際、原則として等級継承ルールに基づき無事故等級は引き継がれます。しかし、一部の共済(農協共済や全労済などは継承可能だが、一部の小規模共済を除く)や、事故を起こして満期前に乗り換える場合の等級ダウン適用時期には厳格な規定があります。誤った申請を行うと後日保険料の追徴や保険金不払いの原因となるため、前契約の証券を正確に提示して確認することが必須です。
【プロの結論】おすすめ補償プランと失敗しない判断基準
過不足のない補償を確保しつつ、無駄な保険料を抑えるためのおすすめ補償プランをまとめました。
- 対人・対物賠償責任保険:「無制限」(必須)
- 人身傷害補償保険:「3,000万〜5,000万円」(搭乗中のみ補償に絞ると保険料を節約可能)
- 車両保険:新車〜購入5年以内は「一般型」、それ以降は「エコノミー型(車対車+限定危険)」へ段階的に見直し
- 必須特約:弁護士費用特約(一家に1枠)、ドライブレコーダー特約(高齢ドライバーや運転に不安がある層に推奨)
【適性診断】おすすめできる人・見送るべき人の特徴
▼トータルアシスト自動車保険をおすすめできる人
・万が一の事故時、書類手続きや相手方との交渉をプロに丸投げしたい人
・顔の見える担当者と対面で相談しながら特約やプランを決定したい人
・通信型ドラレコを活用し、高齢の家族や運転初心者の安全管理を強化したい人
▼ダイレクト型を検討したほうがよい人
・過去に事故対応の経験があり、ネット完結の手続きに抵抗がない人
・とにかく毎年の固定費(保険料)を最安値に抑えたい人
・日常的に長距離を走らず、ゴールド免許を維持し続けている優良ドライバー
【トータル アシスト 自動車 保険】に関するよくある質問(FAQ)
Q1:ダイレクト型自動車保険と比べて年間いくらくらい高いですか?
A1:等級や年齢条件、車両保険の有無によって異なりますが、一般的な自家用車で年間20,000円〜40,000円程度高くなる傾向があります。若年層や新規契約では差額が5万円以上になるケースもありますが、手厚い代理店サポートや交渉力に対する費用と評価されています。
Q2:ドライブレコーダー特約は市販のドラレコを付けるより本当にお得ですか?
A2:機器の購入・取付の手間を省き、強い衝撃時に事故映像が損保デスクへ即座に自動送信される「緊急通報機能」を重視するなら非常に価値があります。単なる記録用として映像を残すだけであれば、市販品を一括購入して取り付けるほうが中長期的なコストは抑えられます。
Q3:同居の家族が車を買い替える場合、等級の引き継ぎはできますか?
A3:可能です。配偶者や同居の親族間であれば、親の高い等級(例:20等級)を新しく車を買った子供に譲り、親が新規で6等級から加入し直す「等級の親子間継承(名義変更)」を活用することで、世帯全体の年間保険料を大幅に削減できます。
Q4:契約期間の途中で解約した場合、支払った保険料は返戻金として全額戻ってきますか?
A4:日割りでの全額返還にはならず、「短期料率」と呼ばれる損保業界共通の計算基準が適用されるため、経過月数に応じた減額分が差し引かれて返還されます。解約のタイミングによっては手元に戻る金額が予想以上に少なくなる点に注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
自動運転技術の進展やコネクテッドカーの普及が進む現在においても、事故発生時の不安や法的な交渉ストレスを完全にゼロにすることはできません。東京海上日動のトータルアシスト自動車保険は、そうした「不測の事態における人間のサポート力」に最大の価値を置いた商品です。
単なる保険料の多寡だけで比較するのではなく、万が一の際に自分がどこまで能動的に対応できるか、家族にどれほどの安心を残したいかを基準に検討することで、後悔のない最適な保険選びが実現します。 (出典: トータル アシスト 自動車 保険(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。