標準報酬月額で手取り激変?4〜6月残業の罠と2026年最新の防衛策
毎年10月に支給される給料明細を見て、「基本給は変わっていないのに、なぜか手取り額が数千円から1万円以上も減っている」とSNS上で悲鳴を上げる会社員が後を絶ちません。その原因のほぼ100%を占めているのが、社会保険料の計算基準となる「標準報酬月額」の改定です。
給与から毎月天引きされる健康保険料や厚生年金保険料は、実際の月給そのものではなく、日本年金機構や健康保険組合が定める「標準報酬月額」という区切りの等級に当てはめて算出されます。そして、この等級を決定づけるのが「4月・5月・6月の3カ月間に支払われた給与の平均額」です。2026年に入り、社会保険の適用拡大や各種控除の見直しが進む中、この仕組みを正しく把握しておかないと、年間で数十万円規模のキャッシュフローの狂いが生じかねません。
📌 【この記事の重要ポイントまとめ】
- 要点1:標準報酬月額は「4月〜6月の総支給額の平均」で決まり、その年の9月から翌年8月までの丸1年間、毎月の社会保険料負担が固定される。
- 要点2:春先に集中して残業を行ったり、非課税の通勤手当が高額だったりすると等級が跳ね上がり、秋以降の手取りが激減する構造になっている。
- 要点3:保険料の増加は「将来の年金受給額」や「傷病手当金・出産手当金」の受取額を増やすメリットもあるため、単なる損得だけでなく自身のライフプランに応じた残業戦略が求められる。
【仕組みを完全解剖】標準報酬月額はどう決まる?等級表と計算方法の基礎
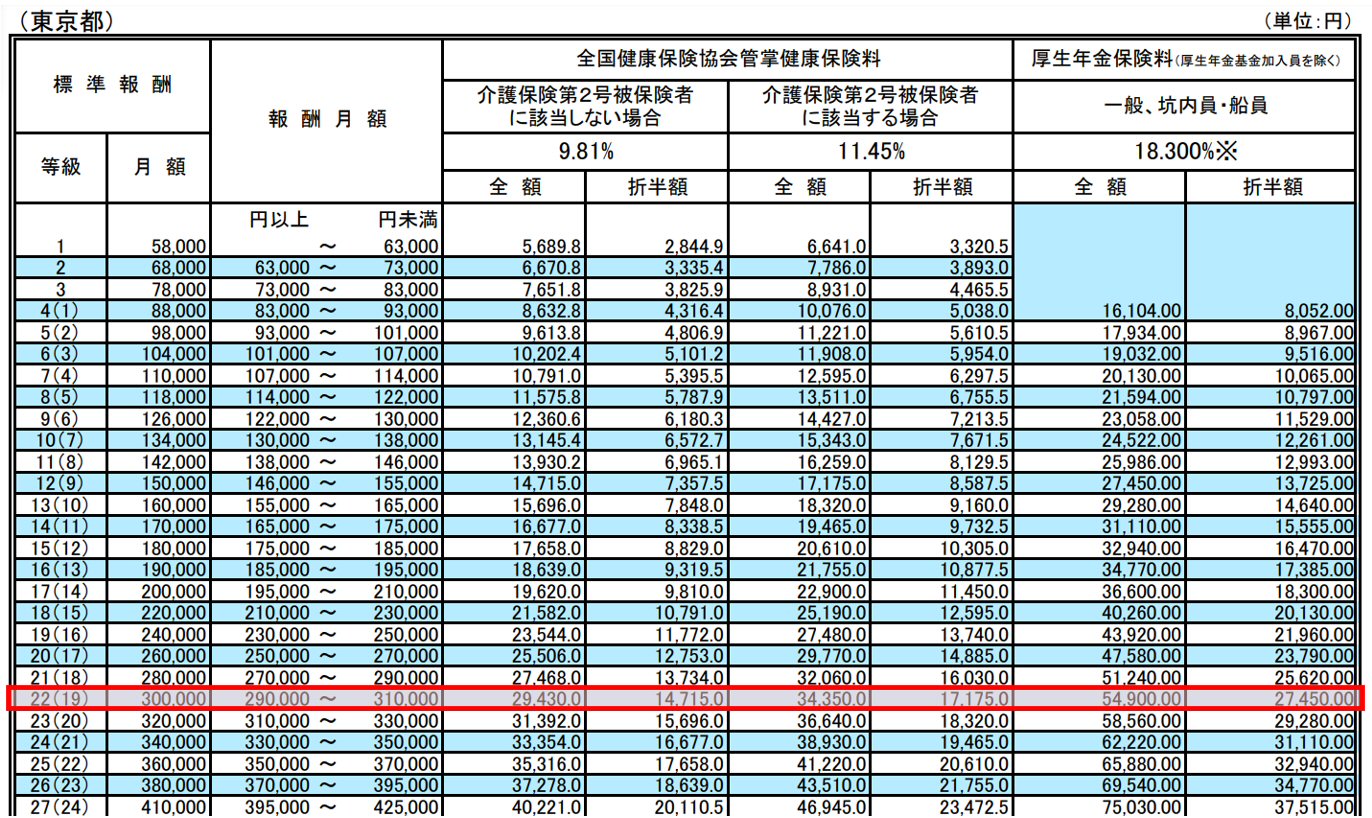
会社員が毎月納めている社会保険料(健康保険料・厚生年金保険料・介護保険料)は、1円単位の給与額で細かく計算しているわけではありません。事務処理の効率化を図るため、実際の報酬月額を一定の幅で区分した「標準報酬月額 等級表」に当てはめて計算する仕組みが採用されています。
等級の区分は、健康保険と厚生年金でそれぞれ上限と下限が異なっています。
- 健康保険(協会けんぽ等):第1級(5万8,000円)〜第50級(139万円)
- 厚生年金保険:第1級(8万8,000円)〜第32級(65万円)
ここで注目すべきは「厚生年金保険料の上限(65万円・第32級)」です。月額報酬が65万円を超えると、どれだけ高給を得ても年金保険料はそれ以上上がりません。一方、健康保険は139万円まで等級が上がるため、高所得者ほど健康保険料の負担割合が重くなる構造を持っています。
具体的な社会保険料の計算方法は非常にシンプルです。決定された標準報酬月額に、各都道府県の健康保険料率(約10%前後、労使折半で個人負担は約5%)や、全国一律で固定されている厚生年金保険料率(18.3%、労使折半で個人負担は9.15%)を掛け合わせて毎月の控除額を算出します。なお、賞与(ボーナス)については月ごとの標準報酬月額ではなく、支給ごとに千円未満を切り捨てた「標準賞与額」を基準として個別に保険料が計算されます。
噂の真偽を徹底検証|「4月〜6月に残業すると大損する」は本当なのか?
ビジネスパーソンの間でまことしやかに囁かれる「4月、5月、6月は残業をしないほうが手取りが増えて得をする」という説。この噂の真相は、制度的には「半分正しく、半分は誤解」というのが正確な実態です。
会社は毎年7月1日から7月10日までの間に、全従業員の4月・5月・6月の支給実績を記載した「算定基礎届」を日本年金機構(または健康保険組合)へ提出します。これを「定時決定」と呼びます。この3カ月間の平均給与によって決定された標準報酬月額は、その年の9月分(多くの企業で10月支給の給与)から翌年8月分まで、丸1年間適用されます。
この仕組みが「手取り激減の罠」と呼ばれる最大の理由は、以下の2点に集約されます。
① 締め日と支払日のタイムラグによる誤解
多くの人が勘違いしやすいのが「何月に働いた残業代か」という点です。算定対象はあくまで「4月・5月・6月に実際に口座へ振り込まれた給与」です。例えば「月末締め・翌月25日払い」の会社の場合、対象となるのは3月・4月・5月に働いた分の残業代になります。「4月に入ってから残業をセーブしたのに、3月の繁忙期残業のせいで保険料が上がってしまった」というケースが頻発するのはこのためです。
② 残業代の支給が終わっても、保険料の天引きだけが1年間続く
春先に猛烈な残業をして給料が多くなると、標準報酬月額が2〜3等級跳ね上がります。夏以降に残業がゼロになり基本給だけの生活に戻ったとしても、秋以降の給与からは「春の残業バブル時代」を基準にした高い社会保険料が差し引かれ続けます。これが「手取りが減る理由」の核心です。
【2026年最新比較表】標準報酬月額の変動による手取り&将来リターンの実態データ
春の残業によって標準報酬月額が上がった場合、実際のキャッシュフローと将来の給付にはどれほどの差が生まれるのでしょうか。東京都内の協会けんぽ加入企業(介護保険第2号被保険者・40歳以上)に勤務する社員をモデルケースに、数値シミュレーションをまとめました。
| 項目 | 詳細・数値データ(残業なし / 通常時) | 詳細・数値データ(4〜6月に残業月30時間) | 編集部の見解・評価 |
|---|---|---|---|
| 4〜6月の総支給平均 | 300,000円 | 360,000円(残業代+6万円) | 春の繁忙により一時的に月額が6万円増加した状態 |
| 適用される標準報酬月額 | 第22等級(300,000円) | 第25等級(360,000円) | 等級が「3ランク」上昇し、保険料算出の母数が増大 |
| 健康保険・介護保険料(月額・本人負担) | 約17,370円 | 約20,844円(+3,474円/月) | 年間で約41,688円の自己負担増 |
| 厚生年金保険料(月額・本人負担) | 27,450円 | 32,940円(+5,490円/月) | 年間で約65,880円の自己負担増 |
| 秋以降の年間手取り減少幅 | 基準値(変動なし) | 年間で約10万7,500円の天引き増 | 夏以降に残業がゼロになると、手取りが毎月約9,000円目減りする |
| 将来の老齢厚生年金(年額加算) | 基準値 | 年額で約3,950円の年金受給額アップ | 生涯受け取れる年金額は確実に底上げされる |
| 傷病手当金・出産手当金(日額) | 約6,670円 / 日 | 約8,000円 / 日(+約1,330円/日) | 休職や産休時の所得補償が大幅に手厚くなるセーフティネット機能 |
データが示す通り、春に残業代を稼いだ分、年間で約10万7,000円の社会保険料が余分に徴収されます。ただし、支払った保険料は完全に掛け捨てになるわけではありません。厚生年金の増額分によって「長生きするほど元が取れる」構造になっており、万が一の休職時には傷病手当金の手取り補償額が跳ね上がるという明確なリターンが存在します。
【実態検証】現場で見落とされがちな「3大落とし穴」と会社員のリアルな証言
標準報酬月額の算定には、給与明細を眺めているだけでは気づきにくい制度の落とし穴が潜んでいます。都心のオフィス街やSNSのコミュニティで実際に報告されているトラブル事例を検証します。
落とし穴①:非課税の「通勤手当」が全額算入される衝撃
所得税の計算では、通勤手当は月15万円まで非課税として扱われます。しかし、社会保険の標準報酬月額においては「通勤手当 標準報酬月額 含まれる」という絶対のルールが存在します。郊外から新幹線や特急を使って通勤し、月3万円〜5万円の高額な定期代が支給されている会社員は、それだけで等級が1〜2段階押し上げられ、実質的な手取りが削られる事態に陥っています。
落とし穴②:住宅手当・家族手当・現物支給もすべて「報酬」
基本給だけでなく、会社から支給される役職手当、住宅手当、家族手当、さらには食事補助や社宅などの「現物給与」も、換算基準に従ってすべて報酬として合算されます。春先に昇給や手当の新設があった場合、残業をしていなくても等級が上がる要因になります。
落とし穴③:大幅な給与変動があった際の「随時改定(月額変更届)」
定時決定で決まった標準報酬月額は1年間変わらないのが原則ですが、例外があります。昇給や降給などで基本給などの「固定的賃金」に大幅な変動があり、連続する3カ月間の平均額が従来の等級と比べて2等級以上の差が生じた場合、会社は「月額変更届」を提出して標準報酬月額を途中で見直さなければなりません(これを随時改定と呼びます)。春に残業を抑えて等級を低く維持していても、7月に大幅昇給があれば10月から保険料が引き上げられます。
一般に知られていない盲点|パート・短時間労働者の「社会保険適用拡大」と2026年の大転換
標準報酬月額の管理は、フルタイムの正社員だけの問題ではありません。2026年現在、最も激しい制度変革の渦中にあるのがパート・アルバイト層における「社会保険適用拡大」です。
これまで段階的に進められてきた企業規模要件の撤廃・縮小により、短時間労働者であっても「週所定労働時間20時間以上」「月額賃金8.8万円以上(年収約106万円の壁)」などの要件を満たせば、社会保険への加入が義務化されています。
パート労働者が社会保険に加入する場合、厚生年金の最低等級である第1級(8万8,000円)などが標準報酬月額として適用されます。月収9万円で働いているパートタイマーの場合、毎月約1万3,000円〜1万4,000円前後の社会保険料が天引きされることになり、額面に対する手取りの減少割合は正社員以上に強烈です。
しかし、これは単なる「手取りの減少」にとどまりません。自身名義で厚生年金に加入することで、将来の「国民年金(基礎年金)」に加えて「厚生年金」が一生涯上乗せされるほか、遺族年金や障害厚生年金の受給権も手に入ります。目先の月額1万円の支出を避けるためにシフトを抑えるか、将来の年金権と保障を手に入れるために割り切って働くか、各家庭のマネープランに直結する重要な選択となっています。
【プロの結論】向いている人・おすすめできない人の条件
標準報酬月額の仕組みを踏まえ、春先(3〜5月稼働分)の残業を意識的に抑制すべき人と、気兼ねなく残業して稼ぐべき人の明確な判断基準を提示します。
▼ 4月〜6月の残業をセーブすべき人:
- 秋以降に給与が下がる見込みの人:部署異動やプロジェクト完了に伴い、夏以降は残業がほぼゼロになることが確定している人。
- 毎月のキャッシュフローを最優先したい人:子どもの教育費や住宅ローンの支払いで、毎月の手取り額が数千円減るだけでも家計が逼迫する世帯。
- 近々退職・転職を検討している人:翌年の途中で退職する予定があり、高い保険料を払い続けるメリットが薄い人。
▼ 4月〜6月の残業を気にせず働くべき人:
- 年間を通じて残業時間が一定の人:1年中同じペースで残業している場合、どの時期を切り取っても標準報酬月額は適正値になるため調整する意味がありません。
- 近いうちに産休・育休や病気休業に入る可能性がある人:休職前6カ月〜1年間の標準報酬月額が高いほど、支給される出産手当金・傷病手当金の受取総額が跳ね上がります。
- すでに「厚生年金の上限(月額65万円)」に達している高所得層:標準報酬月額が第32級(65万円)を超えている場合、いくら残業しても厚生年金保険料は1円も上がりません。
【社会保険の標準報酬月額】に関するよくある質問(FAQ)
Q1:4月・5月・6月の給与支払日とは、具体的に何月分の残業が対象になりますか?
A1:給与の「締め日」ではなく「実際に口座へ振り込まれた日」が基準です。例えば「20日締め・当月28日払い」の会社であれば4月28日、5月28日、6月28日に支払われた給与(4月・5月・6月稼働分)が対象です。一方、「月末締め・翌月15日払い」の会社であれば、4月15日、5月15日、6月15日に支払われた給与(3月・4月・5月稼働分)の平均値で決定されます。
Q2:4月〜6月にたまたま繁忙期が重なり残業が急増した場合、保険料を下げる救済措置はありますか?
A2:業務の性質上、例年4月〜6月のみが著しい繁忙期となり、年間平均と比べて著しい乖離(2等級以上)が生じる場合には、会社が日本年金機構に申し立てを行うことで「過去1年間の平均報酬」によって決定する「年間平均による保険者算定の特例」という仕組みが存在します。ただし、要件が厳格であり全社的な同意や労使合意が必要となるため、個人の都合だけで申請することは原則できません。
Q3:賞与(ボーナス)からも社会保険料は引かれますが、標準報酬月額と関係ありますか?
A3:賞与の保険料は標準報酬月額とは連動していません。賞与が支給された際は、その賞与支給額から1,000円未満を切り捨てた「標準賞与額」に対して直接保険料率を掛けて計算します。ただし、年4回以上支給される賞与は「通常の報酬」とみなされ、標準報酬月額の計算に組み込まれるルールになっています。
Q4:10月に手取りが減ったことに気づいた場合、会社に文句を言えば変更できますか?
A4:法令に基づき日本年金機構や健保組合が決定しているため、会社の一存で変更することは不可能です。会社側が算定基礎届の記載金額(通勤手当の計上漏れや残業代の計算ミスなど)を誤っていた場合を除き、決定された標準報酬月額は翌年8月までそのまま適用されます。
まとめ:手取りを守り賢く社会保険と付き合うための行動指針
社会保険の標準報酬月額は、サラリーマンの可処分所得を左右する極めて影響力の大きいインフラです。「春に残業すると損をする」という言説の裏には、秋以降のキャッシュフロー圧迫という明確な事実がある一方で、将来の受給年金額や有事の休職補償を手厚くするという資産形成・リスクヘッジの側面も併せ持っています。
重要なのは、自分の会社の「給与締め日・支払日」を正確に把握し、春先に支払われる給与がどの期間の労働に対応しているのかを自覚することです。目先の手取り現金を最大化させたい時期なのか、それとも手当や将来の保障を重視する時期なのか、自らのライフステージに合わせて働き方をコントロールしていく姿勢こそが、2026年を賢く生き抜くための必須スキルと言えます。 (出典: 社会 保険 標準 報酬 月額(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。