自営業とは?個人事業主との違いや年収・税金・始め方を徹底解説
会社組織に縛られず、自分の腕一本で生計を立てる「自営業」という生き方。働き方の多様化や副業解禁の流れが完全に定着した現在、独立・開業を現実的なキャリアの選択肢として検討する人が急増しています。しかし、いざ自営業を目指そうとすると、「個人事業主やフリーランスとは何が違うのか」「税金や社会保険はどう変わるのか」といった根本的な疑問や不安に直面するケースも少なくありません。
自営業は圧倒的な自由と青天井の収入を得られる可能性がある一方で、すべての経営リスクや社会保障の薄さを一身に背負うシビアな側面を持っています。本稿では、自営業の法的な定義から個人事業主・フリーランスとの境界線、リアルな年収相場、開業手続き、税金・インボイス制度への対応まで、現場の実態データをもとに徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業は「自ら事業を営む働き方全般」を指す広義の呼称であり、税法上の「個人事業主」や実務形態を指す「フリーランス」と明確に区別できる。
- 要点2:会社員と異なり厚生年金や健康保険の傷病手当金がないため、青色申告による最大65万円控除や経費計上を駆使した自衛的な資金管理が生命線となる。
- 要点3:成功の鍵は初期投資を抑えたスモールスタートにあり、自己規律と徹底したキャッシュフロー管理ができない場合は会社員に留まる方がリスクが低い。
【概念の整理】自営業とは何か?個人事業主やフリーランスとの決定的な違い
日常会話では混同されがちな「自営業」「個人事業主」「フリーランス」ですが、法的な位置づけや税務上の定義、使われる文脈には明確な違いが存在します。まずはこの3つの概念を正確に整理しておきましょう。
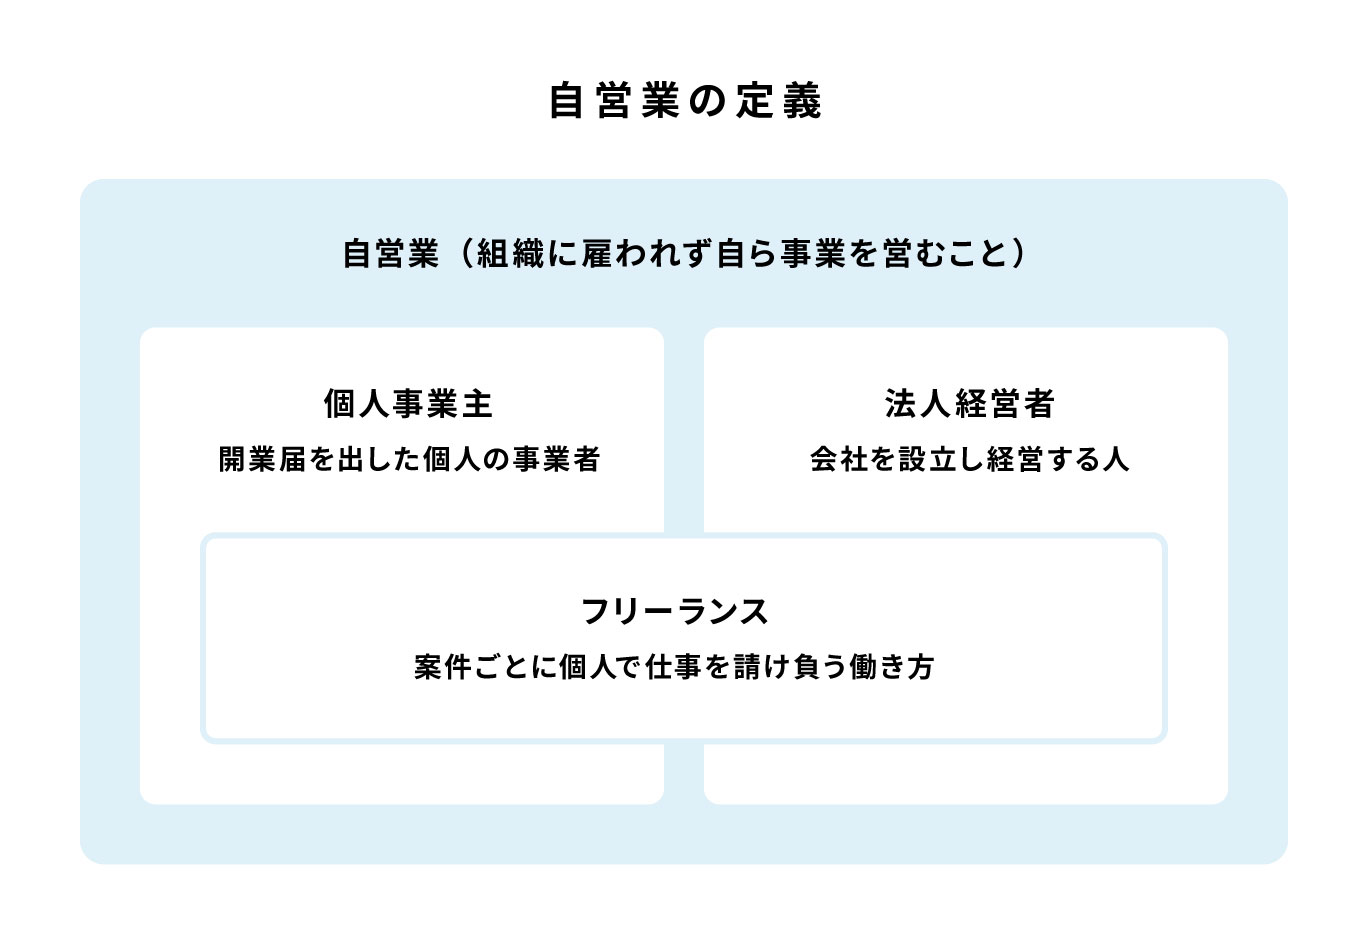
「自営業」とは、企業や組織に雇用されず、自ら資本を出資して独立した事業を営む働き方の総称です。実のところ、日本の法律上に「自営業」という厳密な定義規定はありません。一般的には、店舗を構える飲食店主や小売業者、士業、農家、さらには小規模な法人経営者までを含む非常に広い概念として用いられます。
一方、「個人事業主」は税法上の明確な区分です。株式会社などの法人を設立(法人成り)せず、個人として税務署に開業届を提出し、事業所得や不動産所得を得ている事業者を指します。つまり、「個人事業主」は自営業という大きな枠組みの中に含まれる、税法上の正式なポジションといえます。
そして「フリーランス」は、特定の企業や団体と雇用契約を結ばず、業務委託案件ごとに契約を交わして自身のスキルを提供する「働き方の形態」を指す俗称です。ライター、デザイナー、エンジニア、動画編集者などが代表例であり、税法上の区分としてはほとんどのフリーランスが「個人事業主」に該当します。
| 区分 | 法的な位置づけ・定義 | 代表的な業種・職種 | 編集部の見解・実務上の特徴 |
|---|---|---|---|
| 自営業 | 独立して事業を営む形態の総称(俗称) | 飲食店、美容院、職人、個人商店、小規模法人 | 店舗や設備を構えて地域密着で商売を行うスタイルを指して呼ばれることが多い。 |
| 個人事業主 | 税法上の正式区分(法人を設立していない個人) | 士業、クリエイター、各種サービス業全般 | 開業届の提出で成立。税金は所得税として確定申告を行い、無限責任を負う。 |
| フリーランス | 特定の組織に属さず案件単位で働く形態(俗称) | ITエンジニア、Webデザイナー、ライター、動画編集 | 店舗や設備を持たず、自身の専門知識や制作スキルを武器に在宅・遠隔で完結しやすい。 |
| 小規模法人(一人社長) | 会社法に基づき設立された法人組織 | コンサルティング業、IT受託、貿易業など | 個人事業主から売上拡大に伴い「法人成り」した形態。有限責任となり信用力が増す。 |
【実態と収支】自営業の平均年収と税金・社会保険のリアルな負担
自営業を目指すにあたって、避けて通れないのが「実際どれくらい稼げるのか」という収入面と、「どれだけ引かれるのか」という税金・社会保険の実態です。
平均年収の虚実|中央値と業種による二極化
国税庁が公表している「申告所得税標本調査」などの統計データを分析すると、個人事業主・自営業者の平均所得は約300万円〜400万円台を推移しています。ただし、この数値には注意が必要です。自営業の世界は完全な実力主義であり、売上1億円を超えて数千万円の所得を残すトップ層がいる一方で、年間所得が200万円未満にとどまる層も膨大に存在します。
会社員のように「勤続年数に応じて右肩上がりに給与が増える」構造は一切存在せず、所得の分布は完全に二極化しています。中央値で見れば手取り250万〜350万円前後がひとつの現実的なラインといえるでしょう。
社会保険の壁|国民健康保険と国民年金の過酷な現実
自営業になると、会社員時代に加入していた「健康保険(組合健保・協会けんぽ)」と「厚生年金」から脱退し、「国民健康保険」と「国民年金」へ切り替える必要があります。ここに多くの独立初期者が直面する落とし穴があります。
会社員の場合、社会保険料の半分は会社が負担(労使折半)してくれますが、自営業は全額が自己負担です。国民健康保険料は前年の所得に応じて算出されるため、会社員時代に高年収だった人が独立1年目を迎えると、収入が激減しているにもかかわらず多額の保険料請求が届くという事態に陥ります。
さらに保障内容の格差も歴然としています。国民健康保険には病気やケガで働けなくなったときの「傷病手当金」や「出産手当金」が原則として存在しません。年金も老齢基礎年金のみとなるため、将来の受給額は会社員と比べて月額10万円以上低くなるのが一般的です。iDeCo(個人型確定拠出年金)や国民年金基金、小規模企業共済を活用した自己防衛が必須となります。
経費計上と青色申告による節税対策
一方で、自営業最大の強みは「事業に必要な支出を経費として売上から差し引ける」点にあります。事業用PCの購入代金、通信費、取引先との飲食代(交際費)、自宅兼事務所の家賃や電気代の一部(家事按分)などを適正な経費として計上することで、課税所得を圧縮できます。
さらに、税務署へ事前に届出を行い、複式簿記での帳簿付けとe-Taxによる電子申告を行うことで、最大65万円の青色申告特別控除を受けられます。青色申告を選択すれば、赤字を最長3年間繰り越せる「純損失の繰越し」や、家族への給与を経費にできる「青色事業専従者給与」などの強力な節税メリットを享受できます。
インボイス制度の定着と免税事業者の選択
2023年10月に導入されたインボイス制度(適格請求書等保存方式)は、自営業の事業環境を大きく変えました。年間の課税売上高が1,000万円以下であっても、取引先が一般企業(課税事業者)である場合、インボイス発行事業者として登録しなければ取引から排除されたり、値下げを要求されたりするリスクが生じます。
インボイス発行事業者になると、売上1,000万円以下でも消費税の納税義務が発生します。BtoC(一般消費者向け)の事業であれば免税事業者のままでも影響は軽微ですが、BtoB(企業間取引)が主軸の自営業者は、消費税納税による手取り減少を織り込んだ事業計画を立てなければなりません。
【実態検証】利用者の生の声と現場目線で見えた光と影
独立開業を果たした自営業者のリアルな体験談や、コミュニティ上で語られる本音を検証すると、外から見える華やかさとは異なる切実な実情が浮かび上がってきます。
現場の声が示す「メリット(光)」
実際に自営業として活動している事業者が口を揃えて挙げる魅力は、以下の3点に集約されます。
- 人間関係と時間の絶対的な自由:理不尽な上司や無駄な社内政治、満員電車の通勤から完全に解放され、働く場所や労働時間をすべて自分でコントロールできる。
- 努力と成果の完全連動:会社員のように固定給で頭打ちになることがなく、上げた売上から経費を引いた利益がそのままダイレクトに自分の取り分となる。
- 定年退職の概念がない:本人の気力と体力、そして顧客からの需要がある限り、70代や80代になっても現役で稼ぎ続けることができる。
現場の声が示す「デメリット(影)」
一方で、独立後に「こんなはずではなかった」と後悔するポイントも明確です。
- 24時間365日つきまとうプレッシャー:「自分が倒れたら収入がゼロになる」「来月の売上が立たないかもしれない」という不安が常に頭の片隅にあり、精神的な休まりが得にくい。
- 社会的信用の急落:クレジットカードの発行、住宅ローンや事業資金の融資審査、賃貸住宅の契約において、会社員時代よりも圧倒的に審査が厳しくなる。
- 孤独感とすべてを1人でこなす負担:本業のスキル提供だけでなく、営業、請求書発行、経理・帳簿付け、クレーム対応まで全工程を自力で行わなければならない。
一般に知られていない盲点とネットの誤解
インターネットやSNS上には、自営業や節税に関する過剰にポジティブな情報や誤った言説が溢れています。失敗を未然に防ぐため、代表的な3つの誤解を正しておきましょう。
誤解1:「経費を使えば使うほど節税になって得をする」の嘘
ネット上で頻繁に見かける「高級車を買って経費で落とす」「領収書を集めれば税金がタダになる」といった情報は、典型的な本末転倒の罠です。経費を使えば確かに課税所得が減り税金は安くなりますが、手元の現金は必ず流出します。
例えば、税率が約30%の人が100万円の経費を使った場合、安くなる税金は約30万円ですが、手元からは70万円のキャッシュが純減します。事業の売上拡大に直結しない無駄な経費支出を繰り返せば、節税どころか会社の資金ショートを招くだけです。
誤解2:「少し売上が伸びたらすぐ法人化した方が得」の罠
「年商1,000万円を超えたら法人化すべき」という説が広く知られていますが、利益ベースで精緻に計算しないと維持コストで赤字化します。法人を設立すると、設立費用(約10万〜25万円)に加え、たとえ赤字であっても毎年最低7万円程度の法人住民税均等割が発生します。
さらに税理士報酬の相場も個人事業主より跳ね上がり、社会保険への強制加入によって会社負担分の保険料支出も発生します。目安として、「純利益(売上から必要経費を引いた額)が700万〜800万円以上」を安定して出せる段階になって初めて、法人化の実質的な節税メリットが勝るケースが多いのが実情です。
誤解3:「開業届を出さずに営業すると違法になる」の真実
所得税法第229条では「事業を開始した日から1か月以内に開業届を提出しなければならない」と定められています。しかし、提出しなかったことに対する直接的な罰則規定はありません。
だからといって放置するのは極めて非合理的です。開業届を提出していなければ青色申告の承認申請ができず、最大65万円の控除や赤字繰越の恩恵を受けられません。さらに屋号での銀行口座開設や事業用融資の申し込みも不可能になるため、独立するなら初月に提出しておくのが定石です。
【2026年版】自営業の始め方とおすすめ職種|失敗しない独立ロードマップ
未経験から自営業をスタートさせる場合、大きな借入を行って大規模な店舗を構えるスタイルはリスクが高すぎます。成功確率を極限まで高めるためのステップと、低リスクで始められるおすすめ職種を解説します。
低リスクで参入できるおすすめ職種
独立初期に選ぶべきは、「初期投資が極めて少なく(小資本)」「在庫を抱えず」「利益率が高く」「定期的な収入が見込める」ビジネスです。
- IT・デジタルスキル系:Web開発、UI/UXデザイン、動画編集、テクニカルライティング、SEOコンサルティング(PC1台で開業可能、粗利益率90%以上)。
- 専門知識・アドバイザリー系:各種士業(税理士・行政書士・社労士)、キャリアコンサルタント、専門分野に特化した中小企業診断・コーチング。
- 出張・訪問型サービス業:ハウスクリーニング、出張整体、訪問パーソナルトレーニング(固定店舗の家賃が発生しないため固定費を極小化可能)。
失敗しない開業の3ステップ
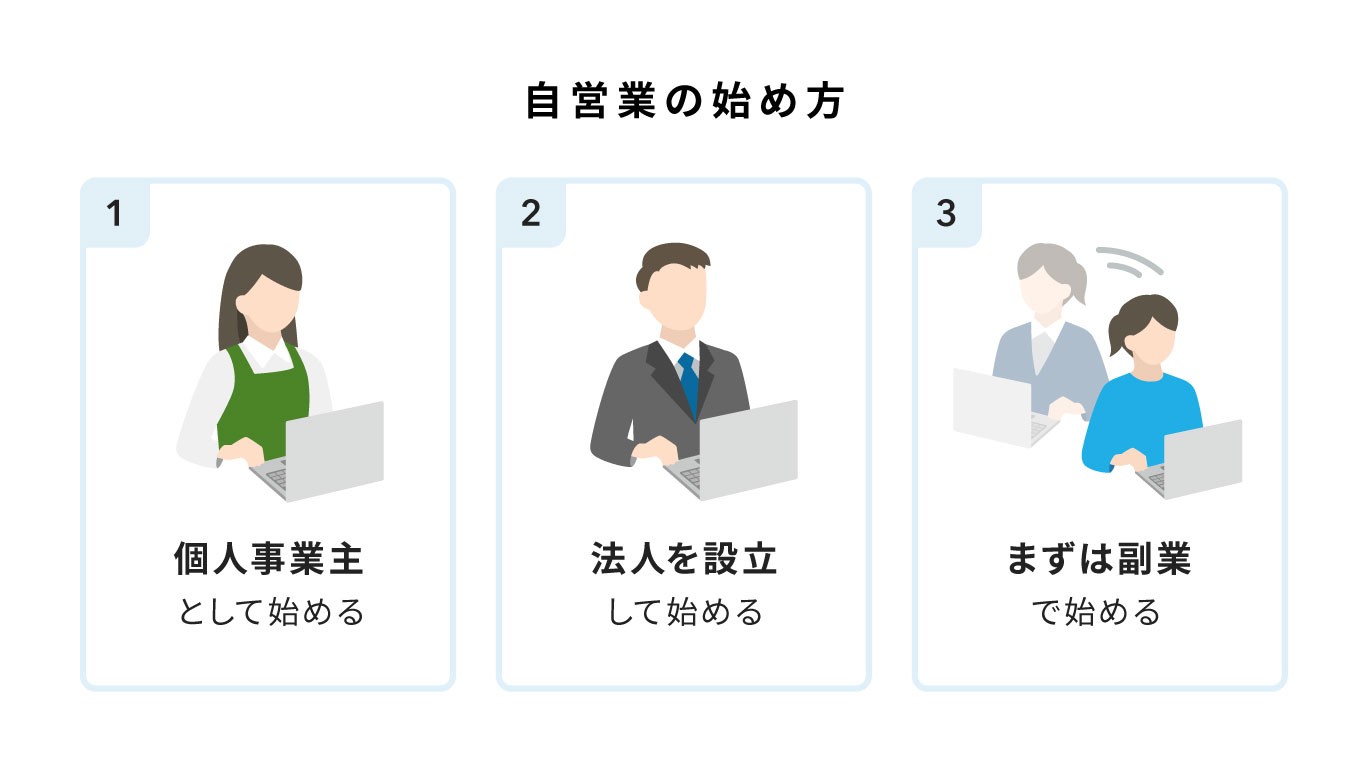
自営業をスムーズに立ち上げるための標準的な手順は以下の通りです。
- 資金計画と生活防衛資金の確保:独立直後から半年〜1年間は売上がゼロでも生活できるよう、最低でも生活費の6か月〜1年分の現金を確保する。
- 開業届と青色申告承認申請書の提出:国税庁のe-Taxまたは無料の開業書類作成サービスを利用し、所轄の税務署へ「個人事業の開業・廃業等届出書」と「所得税の青色申告承認申請書」を同時提出する。
- 事業専用インフラの分離:個人の生活費と事業資金が混ざると経理が破綻するため、事業専用の銀行口座とクレジットカードを作成し、クラウド会計ソフト(マネーフォワードやfreeeなど)と連携させる。
【プロの結論】自営業に向いている人・会社員に留まるべき人の特徴
働き方の適性は個人の性格や価値観に深く依存します。以下のチェックポイントを自己診断の材料として活用してください。
自営業に向いている人の特徴:
- 他者からの指示を待たず、自ら課題を発見して主体的に行動できる人
- 日々の売上や経費、キャッシュ残高など「数字」を細かく管理することに苦痛を感じない人
- 先の見えない不確実性やプレッシャーを「自己成長の糧」として楽しめる人
- 営業や人間関係の構築を厭わず、自ら価値を売り込むマインドがある人
会社員に留まるべき人の特徴:
- 毎月決まった日に確実に給与が振り込まれる安心感を何よりも重視する人
- 公的年金の充実や傷病手当金、手厚い有給休暇など、会社の福利厚生に魅力を感じる人
- 自己管理が苦手で、締め切りやスケジュールの管理を外部から管理されたい人
- 事業の失敗や借金のリスクに対して過度のストレスを感じてしまう人
【自営業とは】に関するよくある質問(FAQ)
Q1:自営業を始めるには、どれくらいの開業資金を用意すべきですか?
A1:職種によって大きく異なります。店舗や在庫が不要なWeb・IT系やコンサルティング業であれば、PC代や通信環境の整備費として10万〜30万円程度から開業可能です。一方、飲食店や美容院など実店舗を伴う場合は、内装費や厨房設備、敷金・保証金を含めて500万〜1,000万円以上が必要になります。いずれの業種でも、設備資金とは別に「生活費の半年〜1年分」を手元に残しておくことが鉄則です。
Q2:事業が赤字になった場合でも税金はかかりますか?
A2:所得税や復興特別所得税は、売上から経費と各種控除を引いた「課税所得」に対して課税されるため、事業所得が赤字であれば所得税は0円になります。また、青色申告を行っていれば、その赤字分を翌年以降3年間にわたって繰り越し、将来の黒字と相殺して税金を減らすことが可能です。ただし、地方税の「住民税均等割」など一部の定額課税は赤字でも発生する点に留意してください。
Q3:会社員が副業から自営業(個人事業主)になるベストなタイミングは?
A3:最も安全なタイミングは、「副業での安定的な手取り月収が、本業の生活費を上回った状態が3〜6か月続いたとき」です。勢いだけで退職して専業化すると、案件が途切れた際に精神的余裕を失い、単価の低い案件で買い叩かれる悪循環に陥りやすくなります。まずは副業としてスモールスタートし、軌道に乗った段階で退職・専業化するのが最も堅実なルートです。
まとめ:今後の動向と失敗しないための判断基準
自営業という働き方は、組織の枠組みを超えて自分の可能性を試すことができる魅力的な生き方です。定年退職に怯えることなく、自ら磨いたスキルと顧客との信頼関係を武器に生涯現役を貫ける点は、雇用される側にはない特権といえます。
しかしその自由の裏には、税務処理から資金繰り、社会保障の欠如に至るまで、すべての責任を自分ひとりで引き受けるシビアな覚悟が求められます。単に「会社が嫌だから」という逃避で飛び込むのではなく、自身の適性を見極め、入念な資金準備と青色申告などの制度理解を整えた上で、戦略的な一歩を踏み出すことが事業継続への確かな道筋となります。 (出典: 自 営業 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。