相続税を最大80%減らす小規模宅地等の特例!2026年最新の適用条件
📌 【この記事の重要ポイントまとめ】
- 要点1:自宅の土地(特定居住用宅地等)なら330平米まで評価額が80%減額され、数千万円単位の節税が可能。
- 要点2:同居要件の判定は厳格化されており、別居親族が使える「家なき子特例」にも厳しい抜け穴封じが存在。
- 要点3:税額が0円になる場合でも相続税申告期限(10カ月以内)までの申告手続きが必須。
【最大80%減額】小規模宅地等の特例とは?驚きの減税仕組みと計算方法
小規模宅地等の特例は、残された家族が相続税を支払うために住む場所や事業基盤を失うことを防ぐ目的で設けられた救済措置です。なかでも最も利用頻度が高い区分が「特定居住用宅地等」であり、被相続人(亡くなった人)が住んでいた自宅の敷地について、面積上限330平米まで相続税評価額を80%減額できます。
具体的な小規模宅地等の特例計算方法をシミュレーションしてみましょう。例えば、路線価などで計算した自宅敷地(300平米)の評価額が1億円だったとします。
特例を適用すると、評価額は以下のように算出されます。
1億円 × (1 − 0.8) = 2,000万円
土地の評価額が一気に8,000万円も圧縮されるため、基礎控除(3,000万円+600万円×法定相続人の数)の枠内に収まり、相続税が完全にゼロになるケースも珍しくありません。ただし、敷地が330平米を超える場合は、330平米に相当する部分のみが80%減額の対象となり、超過部分は通常の評価額で計算されます。
【種類別一覧】居住用・事業用・貸付事業用の限度面積と減額割合を徹底比較
特例の対象となる宅地は自宅の敷地だけではありません。被相続人が営んでいた事業用用地や、アパート・駐車場などの賃貸用用地も対象となります。それぞれの区分によって、限度面積や減額割合が大きく異なります。
| 宅地の区分 | 詳細・対象となる土地 | 限度面積 | 減額割合 | 編集部の見解・実務上の注意点 |
|---|---|---|---|---|
| 特定居住用宅地等 | 被相続人や生計一親族の自宅敷地 | 330㎡ | 80% | 要件を満たせば最優先で使いたい最強の減税枠。配偶者なら無条件で適用。 |
| 特定事業用宅地等 | 被相続人等の自社ビル、店舗、工場等の敷地 | 400㎡ | 80% | 事業承継において重要。特定居住用と完全併用で最大730㎡まで80%減額可能。 |
| 特定同族会社事業用宅地等 | 一定の同族会社法人が事業を行っている敷地 | 400㎡ | 80% | 親族が過半数を保有する法人への貸付地。法人側の事業実態が厳しく精査される。 |
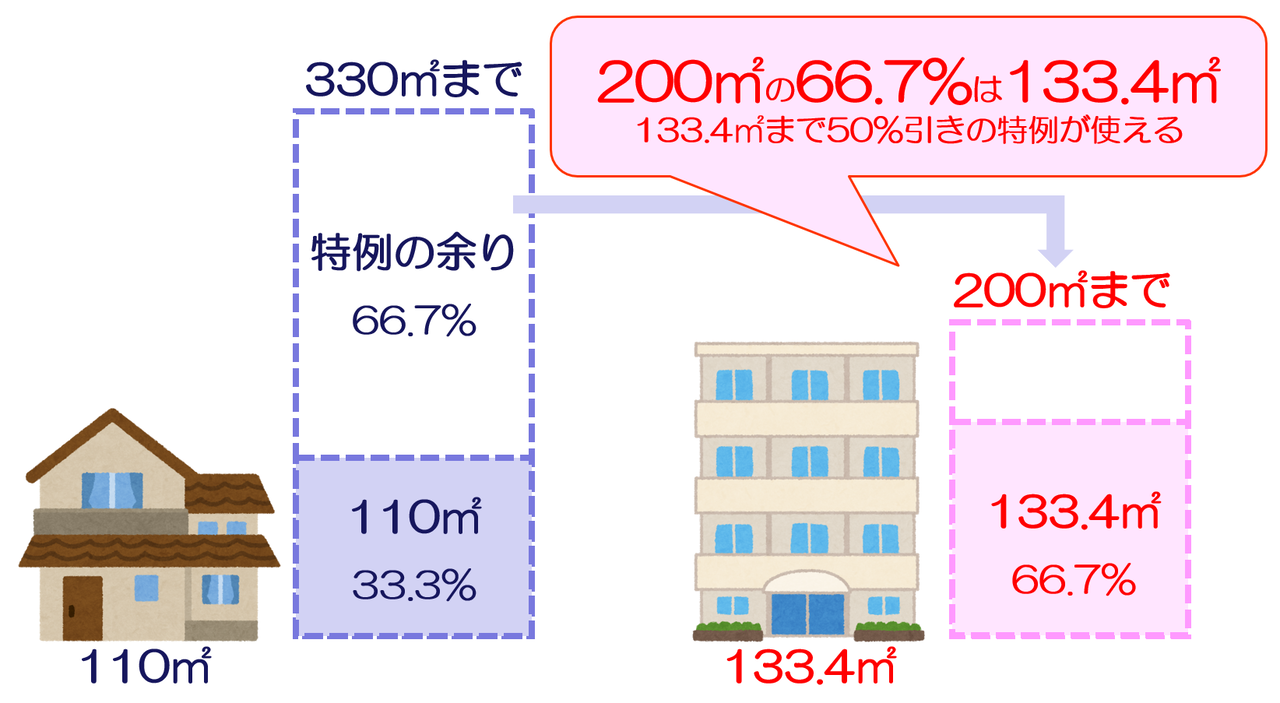
| 貸付事業用宅地等 | 賃貸アパート、マンション、月極駐車場等の敷地 | 200㎡ | 50% | 相続開始前3年以内に貸付を開始した土地は原則除外(駆け込み対策の規制あり)。 |
特に小規模宅地等の特例貸付事業用宅地等については、節税目的の駆け込み不動産投資を封じるため、相続開始前3年以内に新たに貸付事業の用に供された宅地は特例の対象外とされています(一定の継続的事業を除く)。アパート経営による節税を狙う場合は、中長期的な計画が不可欠です。
同居要件と「家なき子特例」の真相|別居親族が使える条件と2026年最新基準
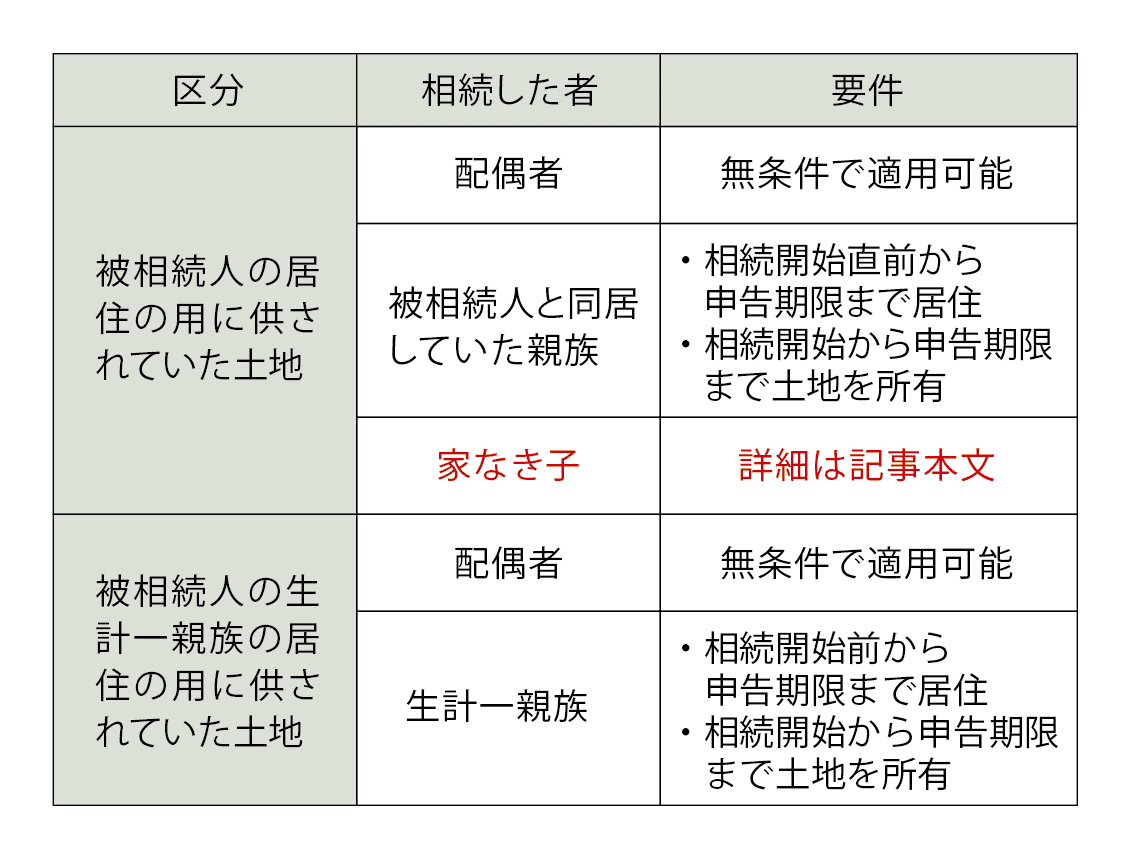
特定居住用宅地等を適用する際、誰が相続するかによってハードルの高さが劇的に変わります。取得者ごとの主な判定条件は以下の通りです。
1. 配偶者:
無条件で適用可能です。同居していたかどうか、相続後に住み続けるかどうかも問われません。
2. 同居していた親族:
相続開始の直前から同居しており、かつ小規模宅地等の特例相続税申告期限(相続開始を知った日の翌日から10カ月後)までその家に住み続け、土地を所有していることが求められます。これが基本となる小規模宅地等の特例同居要件です。
3. 別居の親族(通称「家なき子特例」):
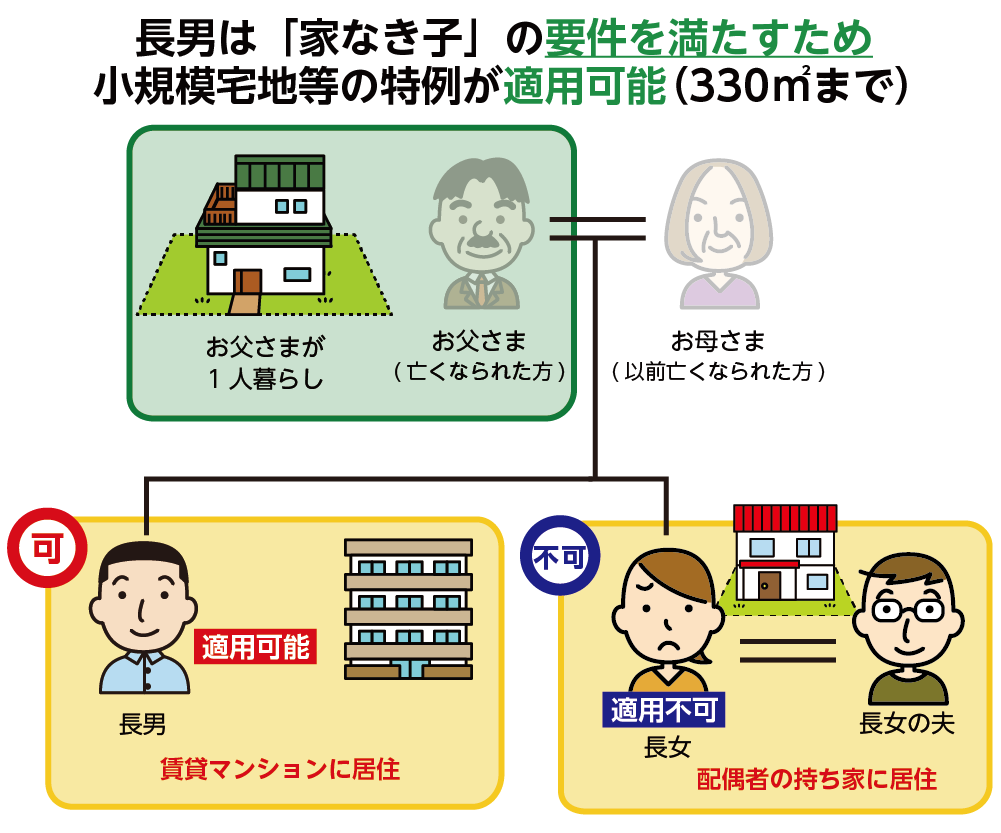
被相続人に配偶者もおらず、同居している法定相続人もいない場合に限り、小規模宅地等の特例別居の親族が自宅を相続した際にも適用が認められる制度です。持ち家を持たない親族を救済するための規定ですが、悪用を防ぐため極めて細かな条件が課されています。
小規模宅地等の特例家なき子として認められるための必須条件は以下の通りです。
- 被相続人に配偶者および同居の相続人がいないこと
- 相続開始前3年以内に、日本国内にある本人、配偶者、3親等内の親族、特別の関係がある法人が所有する家に住んだことがないこと
- 相続開始時に居住している家を過去に所有していたことがないこと
- 相続した宅地を申告期限まで保有し続けていること
かつて横行した「持ち家を自分の関連会社に売却して賃貸扱いで住み続ける」といった租税回避スキームは、税制改正によって完全に封じられています。小規模宅地等の特例2026年最新改正の観点からも、実態のない形式的な賃貸居住は税務調査で真っ先に否認されるため、厳格な要件チェックが欠かせません。
【実態検証】税務調査の現場で否認される典型パターンと老人ホーム入居時の落とし穴
国税庁の統計や税務調査の現場データを見ると、特例の適用誤りによる追徴課税は後を絶ちません。調査官が最も鋭く切り込むのが「形式的な同居」の検証です。
「親の体調が悪くなったため住民票だけ実家に移した」というケースは、生活の本拠が実家にないと判断され、ほぼ100%否認されます。税務署は電気・ガス・水道の使用量履歴、郵便物の送達先、近隣住民への聞き込み、スマートフォンの位置情報データや通勤経路まで丹念に調べ上げます。同居の実態が数カ月程度しかない場合や、週末しか帰っていないような二重生活は極めて危険です。
また、近年相談が急増しているのが小規模宅地等の特例老人ホーム入居のケースです。親が自宅から老人ホーム等へ転居した後に亡くなった場合でも、以下の要件を満たせば「自宅に住んでいた」ものとして特例が使えます。
- 要介護認定または要支援認定を受けて老人ホーム等に入居したこと
- 入居後、元の自宅を他人に賃貸したり、別の親族が勝手に住み始めたりせず、空き家として維持されていたこと(または生計一親族が引き続き居住していたこと)
元気なうちに自立型老人ホームへ住み替え、その後に要介護状態となった場合や、自宅をリフォームして他人に貸し出してしまった場合は特例の適用外となります。転居のタイミングと自宅の管理状態には細心の注意が必要です。
申告漏れで大損するリスク|申告期限と配偶者控除併用時の最適バランス
この特例を利用する上で、絶対に忘れてはならない最大の落とし穴があります。それは「税額が0円になっても相続税申告書の提出が必須」というルールです。
特例を適用した結果、納税額がゼロになったとしても、申告期限である「相続開始を知った日の翌日から10カ月以内」に管轄の税務署へ必要書類を添えて申告しなければ、特例の適用自体が無効になります。無申告のまま期限を過ぎると、数千万円単位の評価額がそのまま課税対象となり、無申告加算税や延滞税が課される悲劇を招きます。
また、遺産分割において見落とされがちなのが、小規模宅地等の特例配偶者控除併用のバランス戦略です。
配偶者はもともと「1億6,000万円または法定相続分まで」無税になる「配偶者の税額軽減」が使えます。そのため、配偶者が自宅の土地を相続して小規模宅地等の特例を消費してしまうと、将来の「二次相続(配偶者が亡くなったときの相続)」で子どもたちが多額の相続税を支払うことになりかねません。
一次相続では、同居している子どもが小規模宅地等の特例を使って土地を相続し、配偶者は現預金などを配偶者控除で引き継ぐことで、一次相続と二次相続を合算したトータルの税負担を最小限に抑えるのが賢明な選択です。
【プロの診断基準】特例をフル活用できる人・見送るべき人の特徴
小規模宅地等の特例をスムーズに使える人と、トラブルになりやすいため別のアプローチを検討すべき人の特徴を整理しました。
特例をフル活用しやすい人の条件
- 親と同居しており、相続後もその自宅に住み続ける予定の子
- 持ち家がなく、3年以上賃貸暮らしを続けている別居の子(親が一人暮らしの場合)
- 親が要介護認定を受けて老人ホームに入所し、実家を空き家のまま適正管理している家庭
トラブルや否認リスクが高く見送るべき(慎重になるべき)人の条件
- 相続税対策のためだけに住民票だけ実家に移した人
- 実家を相続する子どもがすでに自分名義の持ち家に住んでおり、同居実態もない人
- 相続人の間で遺産分割協議がまとまらず、申告期限までに未分割のまま放置されそうな家庭
【小規模宅地等の特例】に関するよくある質問(FAQ)
Q1:特例の申告に必要な主な書類は何ですか?
A1:小規模宅地等の特例必要書類としては、相続税申告書のほか、被相続人の全ての相続人を明らかにする戸籍謄本、遺産分割協議書(相続人全員の実印と印鑑証明書)、マイナンバー確認書類が必要です。さらに「家なき子特例」を使う場合は賃貸借契約書や過去3年間の居住履歴を証明する書類、老人ホーム入居の場合は介護保険被保険者証の写しや施設契約書が必須となります。
Q2:マンションの一室でも小規模宅地等の特例は使えますか?
A2:利用可能です。マンションの場合は一棟の建物が建っている土地の面積に、自身が所有する専有面積の持分割合(敷地権の割合)を掛け合わせた面積が対象となります。一般的なファミリー向けマンションであれば敷地権面積が330平米を超えることはほぼないため、敷地権評価額の全額が80%減額の対象になります。
Q3:申告期限までに遺産分割協議がまとまらない場合はどうなりますか?
A3:申告期限までに分割が成立していない場合、原則として特例は使えず、一度特例なしの状態で税額を計算して納税する必要があります。ただし、申告書と一緒に「申告後3年以内の分割見込書」を提出しておけば、申告期限から3年以内に分割がまとまった段階で更正の請求を行い、特例を適用して払いすぎた税金の還付を受けることが可能です。
まとめ:制度の本質を理解し、生前からの確実な準備を
小規模宅地等の特例は、正しく使えば数千万円単位の資産を守ることができる強力な制度です。しかし、適用要件が非常に細かく設定されており、税務署側のチェック体制も年々厳しさを増しています。
「同居の実態作り」や「老人ホーム入居時の自宅の扱い」、「配偶者控除との組み合わせによる二次相続対策」など、事前の準備と正確な知識が生死を分けます。相続が発生してから慌てるのではなく、親が元気なうちから専門家である税理士に相談し、最も有利な形で特例を活用できる体制を整えておくことが最大の防衛策です。 (出典: 小 規模 宅地 等 の 特例(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。