第一三共の株価掲示板が過熱!急変動の真相とエンハーツの未来
国内製薬大手の一角を占め、世界的なバイオファーマへと変貌を遂げつつある第一三共(4568)。革新的な抗体薬物複合体(ADC)技術「DXdテクノロジー」を武器にグローバル市場で存在感を高める一方、日々の株価チャートは激しい乱高下を記録し、個人投資家の視線が集中しています。
Yahoo!ファイナンスの株式掲示板やmoomoo証券、SNS上では、連日のように「なぜこの好材料で下落するのか」「どこが本当の買い時なのか」といった悲喜こもごもの議論が噴出しています。決算発表ごとの市場の反応やアナリストによる目標株価の引き上げ・引き下げ、そして主力抗がん剤「エンハーツ」をはじめとするADCパイプラインの進捗など、第一三共を取り巻く材料は極めて多岐にわたります。本稿では、第一三共の株価掲示板に渦巻くリアルな市場心理と、データに基づく本質的な企業価値を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:第一三共の掲示板(ヤフー等)では、短期的ボラティリティに対する短期トレーダーの悲鳴と、強固なADC技術を信じる長期保有勢の強気論が常に衝突している。
- 要点2:株価下落や乱高下の主因は、新薬パイプラインに対する市場の極めて高い期待値と、学会発表・臨床試験結果を受けた機関投資家のポジション調整にある。
- 要点3:エンハーツの適応拡大と後続ADCの進捗が今後の業績ドライバーであり、配当成長とボラティリティのバランスを見極めた時間軸の設定が勝敗を分ける。
【掲示板の実態】Yahoo!ファイナンス・moomooで交わされるリアルな投資家の声
第一三共(4568)の掲示板は、国内上場企業の中でも屈指の書き込み数と閲覧数を誇る激戦区です。第一三共の掲示板(ヤフーファイナンス)やmoomoo証券のコミュニティ、株式系コミュニティサイトを定点観測すると、投資家の心理状態は大きく2つの極端な陣営に二極化している実態が浮かび上がります。
一つは、日々の第一三共のリアルタイム株価の動きに一喜一憂するスイング・デイ短期勢です。がん治療薬の臨床試験(治験)データ発表や適応拡大の承認申請など、専門性の高いバイオニュースが報じられるたびに「なぜ材料出尽くしで売られるのか」「寄り付き天井でハシゴを外された」といった落胆の声が投稿されます。特に米国アストラゼネカやメルク(MSD)との大型提携に伴うマイルストーン収入の計上時期をめぐり、四半期決算の数字が市場コンセンサスに届かない場面では、掲示板の空気は一気に悲観一色に傾きます。
これに対し、強固な信念を持つ中長期の現物ホルダー層は全く異なるスタンスを崩していません。彼らの投稿の中心にあるのは、第一三共のADCパイプラインが持つ圧倒的な参入障壁と、将来的なメガファーマ化への期待です。「エンハーツの売上拡大はまだ序章に過ぎない」「一時的な調整局面こそ絶好の買い増しチャンス」といった書き込みが目立ちます。第一三共に対するネットの反応は、短期的な値幅取りを狙う投機マネーと、日本の創薬バイオ技術の結晶として中長期で保有する実需マネーが激しく交錯する縮図となっています。
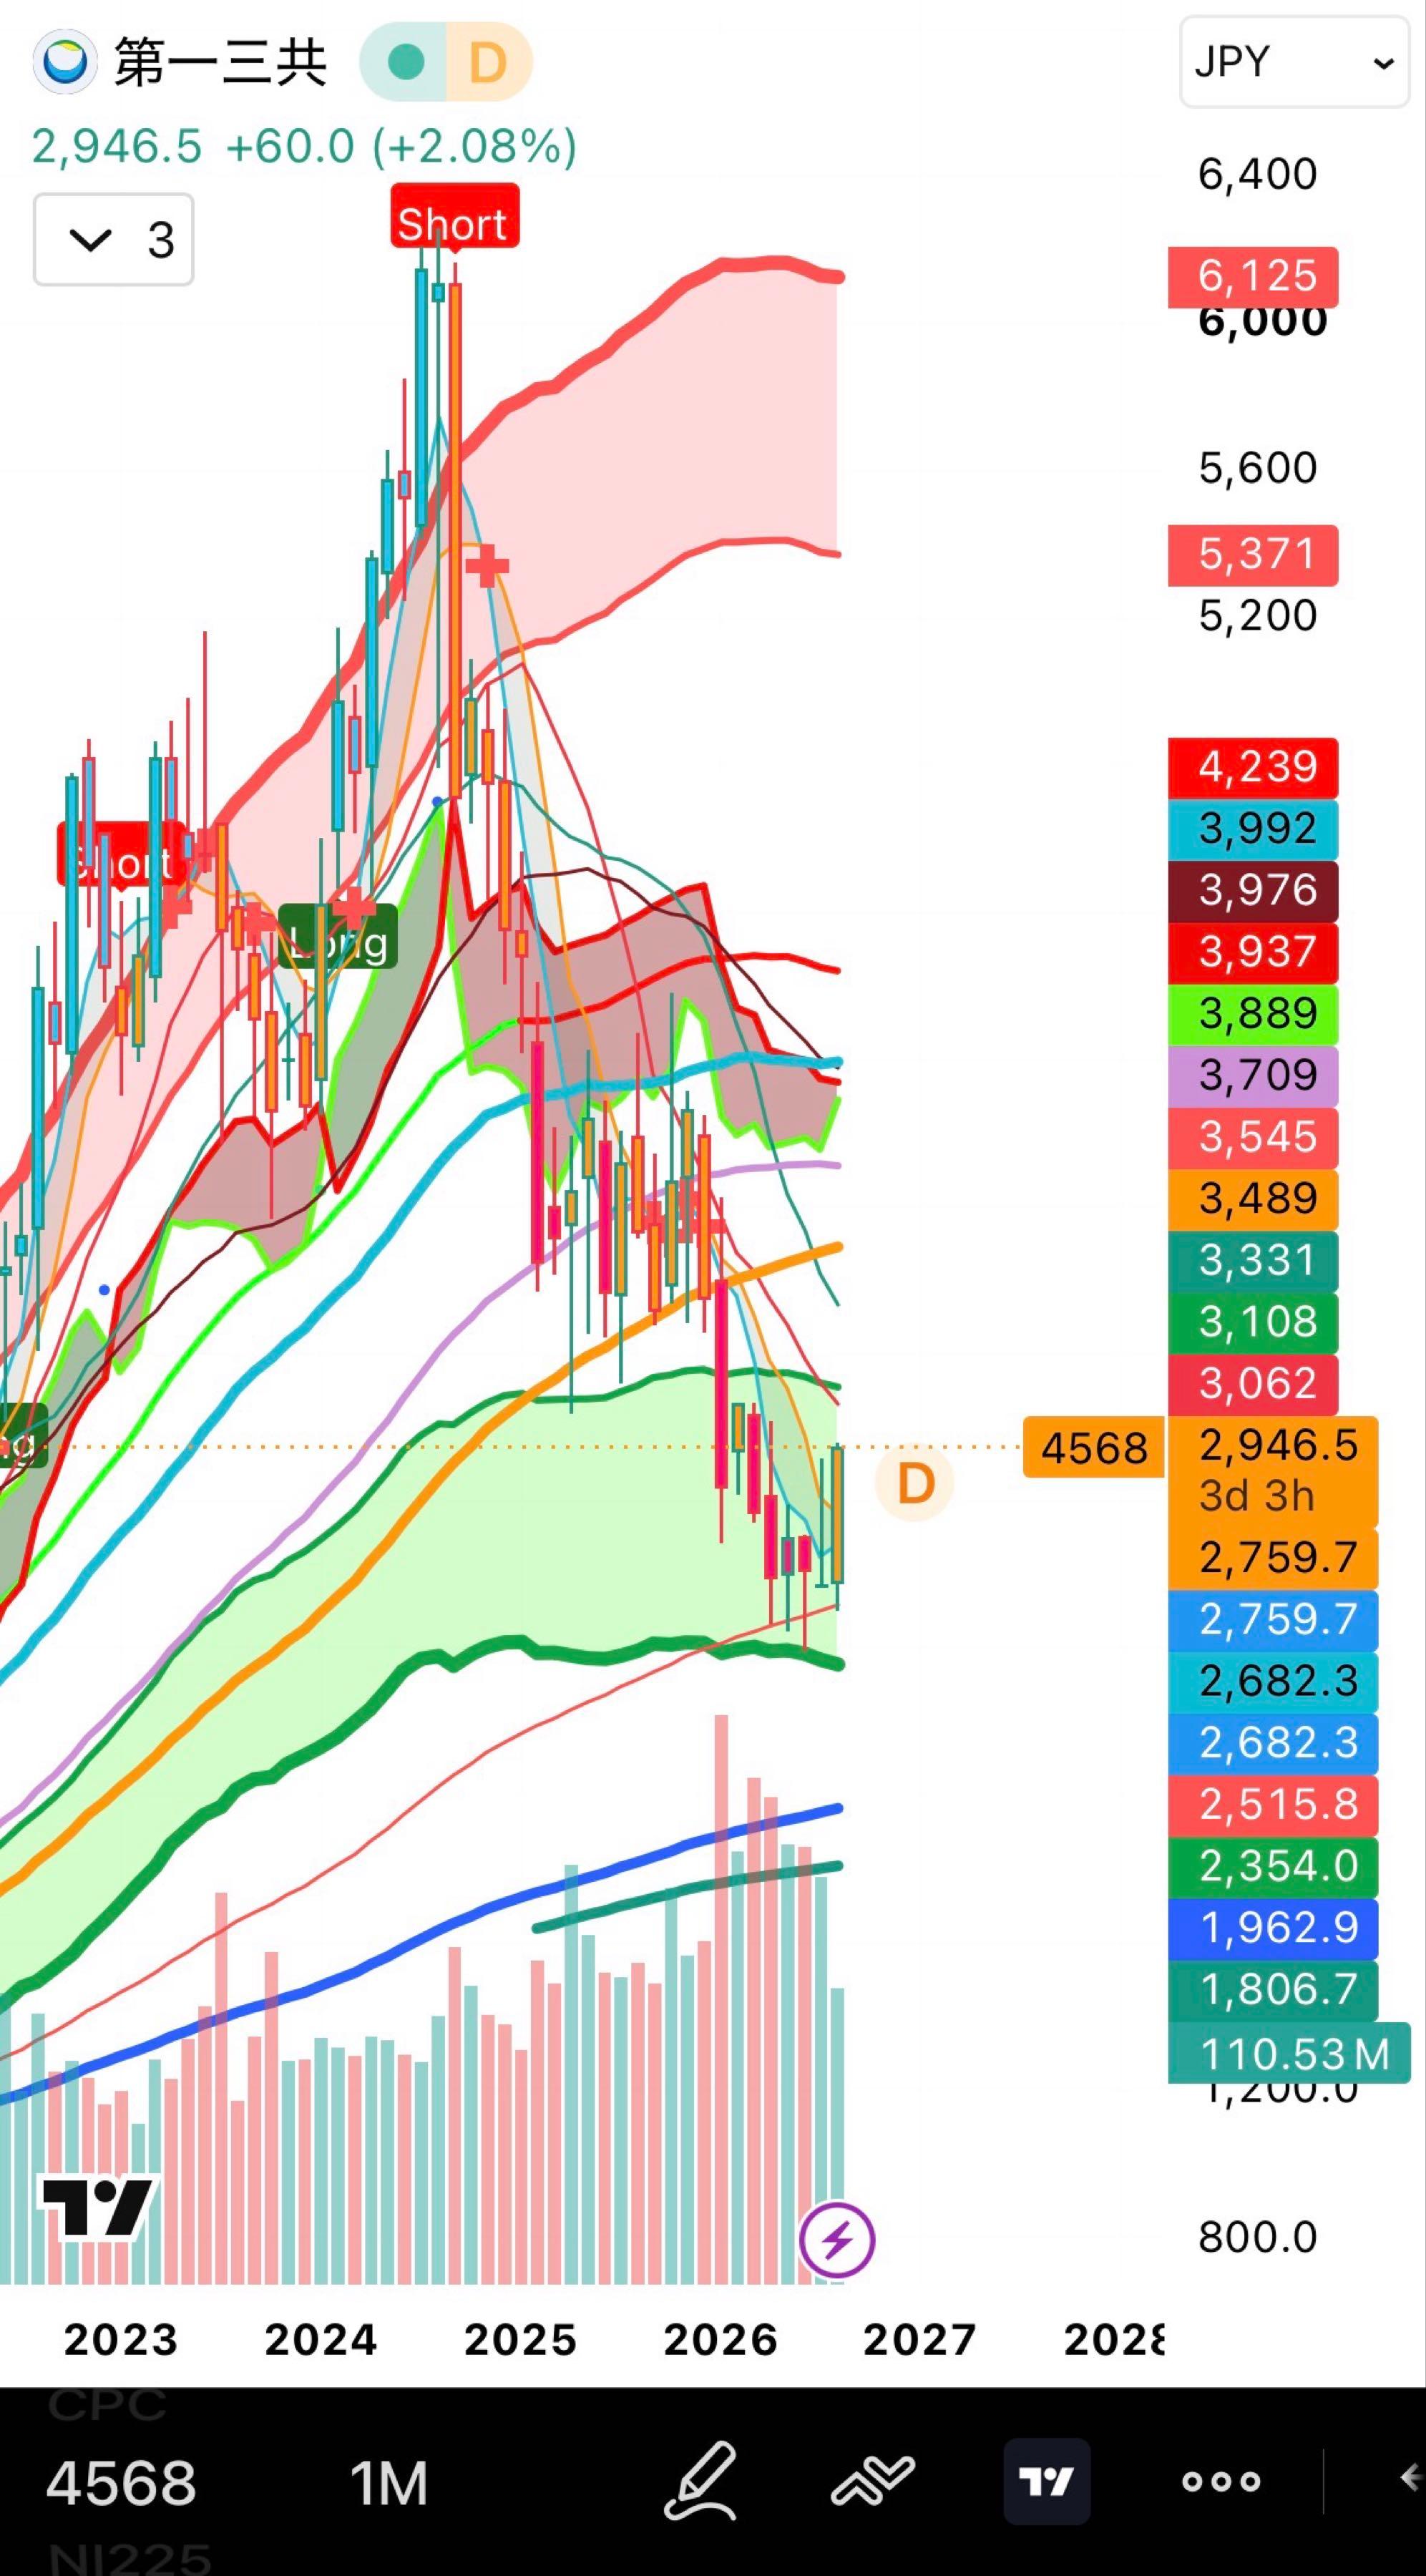
第一三共の株価はなぜ下落・急変動するのか?市場心理と構造的要因
多くの投資家が検索窓に「第一三共 株価 なぜ下落」と打ち込む背景には、医薬品セクター特有の構造的要因と、第一三共ならではの市場の「織り込み度合い」が存在します。業績そのものは順調に拡大基調を維持しているにもかかわらず、突発的な急落に見舞われる理由は主に3点に集約されます。
第1の要因は、「学会発表イベントに伴う事実売り(Sell the Fact)」です。米国臨床腫瘍学会(ASCO)や欧州臨床腫瘍学会(ESMO)などの国際学会で良好なデータが発表される直前、市場では期待値から株価が急上昇します。しかし、発表された奏効率や無増悪生存期間(PFS)の数値が「極めて優秀」であっても、市場の過度な楽観シナリオにわずかでも届かない場合、あるいは副作用(間質性肺疾患など)の発現比率が懸念されると、発表直後に猛烈な利益確定売りに押されるパターンが定着しています。
第2の要因は、四半期決算における「売上収益と開発費用の先行性」です。第一三共はグローバル治験を同時並行で多数走らせているため、研究開発費が急増する四半期が存在します。第一三共の決算発表の評判を精査すると、売上高が前年比で大幅伸長していても、営業利益段階でコンセンサスを下回り、アルゴリズム取引による機械的な売りを誘発するケースが少なくありません。
第3の要因は、機関投資家によるセクターローテーションと為替の変動です。円安進行局面では海外売上比率の高い第一三共には追い風となりますが、世界的な金利動向やディフェンシブ株からシクリカル株(景気敏感株)への資金シフトが起こる局面では、バリュエーション(PER)が高めに評価されている成長銘柄ほど調整圧力を受けやすい性質を持っています。
【徹底比較】エンハーツ動向と主要ADCパイプラインの進捗状況
第一三共の企業価値を決定づける中核は、独自開発した抗体薬物複合体(ADC)群です。中でも第一三共のエンハーツ動向は、乳がん、胃がん、肺がん、さらにはHER2発現固形がん全体へと適応領域を広げ、ブロックバスター(年間売上高1,000億円超の医薬品)として製薬業界の勢力図を塗り替えています。しかし、投資家が注視すべきはエンハーツ単体にとどまらず、それに続く後続パイプラインの商業化スケジュールです。
| 開発品名 / 標的抗原 | 提携パートナー・主な適応症 | 開発フェーズ・市場規模 | 市場の期待値と評価 |
|---|---|---|---|
| エンハーツ (T-DXd / HER2標的) | アストラゼネカ HER2陽性・低発現乳がん、胃がん等 | グローバル販売拡大中 ピーク時売上高1兆円超規模 | 標準治療(SOC)を確立。適応拡大が順調で収益の柱として確固たる地位。 |
| ダトポタマブ デルクステカン (Dato-DXd / TROP2標的) | アストラゼネカ 非小細胞肺がん、HR陽性乳がん | 規制当局への承認申請・審査段階 競合薬(ギリアド等)との激戦区 | 肺がんデータに対する評価で株価が大きく揺れた経緯あり。承認動向が焦点。 |
| パトリツマブ デルクステカン (HER3-DXd / HER3標的) | メルク(MSD) EGFR変異非小細胞肺がん | 後期臨床試験・承認再申請へ 第三者製造施設の問題等をクリア中 | 製造管理体制への懸念から一時下落するも、メルク提携による収益貢献の期待大。 |
| Ifinatamab deruxtecan (I-DXd / B7-H3標的) | メルク(MSD) 小細胞肺がん、固形がん | 第Ⅱ相/第Ⅲ相臨床試験 アンメットメディカルニーズ大 | 難治性がんに対する画期的なデータが期待され、次世代の成長エンジン候補。 |
このように、第一三共は単一の新薬に依存するバイオベンチャーとは異なり、同一の基盤技術から複数の大型候補薬を連続的に生み出すポートフォリオを構築しています。製造体制の整備や提携先とのアライアンス収益の取り込みが軌道に乗ることで、中長期的な収益基盤の厚みは他社を圧倒しています。
目標株価とアナリスト評価の乖離を解剖|プロが描く成長シナリオ
株式市場における第一三共のアナリスト評価は、国内外の大手証券会社(野村證券、大和証券、モルガン・スタンレー、JPモルガン等)の間で概ね強気(Buy/Outperform)の比率が高い状態を維持しています。しかし、公表される第一三共の目標株価と足元の市場価格には一定の乖離が見られます。
セルサイドアナリストの多くは、DCF(ディスカウント・キャッシュフロー)モデルを採用し、エンハーツおよび後続ADCが2030年代初頭にかけてもたらすキャッシュフローを現在価値に割り引いて評価しています。このため、アナリストのコンセンサス目標株価は足元の株価水準よりも上振れた水準(プラス15%〜30%程度の上値余地)に設定される傾向があります。
一方、実際の市場取引を支配するバイサイド(運用ファンド)は、臨床試験の不確実性や薬価引き下げ圧力、特許切れリスクをより厳しく織り込みます。特に米国インフレ抑制法(IRA)に伴うメディケアの薬価交渉制度や、中国バイオテック勢の低価格ADC開発競争など、外部環境の地政学的・制度的リスクが上値を抑える要因として機能しています。掲示板で「なぜアナリストの目標株価まで上がらないのか」と疑問視される現象は、この中長期理論価値と足元のマクロリスクの綱引きによって生じているのです。
配当金推移と株主還元姿勢|ディフェンシブ資産としての適格性
第一三共を投資対象として検討する際、キャピタルゲイン(値上がり益)だけでなくインカムゲイン(配当)の安定性も重要な検討材料です。第一三共の配当金推移を見ると、同社は安定配当と業績連動を組み合わせた株主還元方針を打ち出しています。
近年の決算短信や中期経営計画によると、同社は「株主資本配当率(DOE)」を意識した安定的・継続的な増配方針を掲げており、メガファーマへの転換に伴う収益力向上に合わせて配当金を着実に引き上げています。製薬企業としての高い営業利益率と豊富な手元流動性を背景に、自己株式取得(自社株買い)も機動的に実施されるなど、総還元性向の面でも株主フレンドリーな姿勢が評価されています。
ただし、利回り単体で見ると、商社株やメガバンクのような高配当利回り銘柄(4%〜5%超)とは異なり、1%台後半から2%台前半で推移することが一般的です。つまり、第一三共は純粋な高配当インカム銘柄としてではなく、「継続的な増配余力を備えたディフェンシブ・グロース株」として位置づけるのが妥当です。
【実態検証】利用者の生の声と現場目線で見えたリアル
個人投資家が株式掲示板で直面するリアルな葛藤と、現場の投資家心理を深掘りすると、バイオ・製薬株特有の「情報格差」が浮き彫りになります。
第一三共の掲示板に投稿された数百件の意見やSNSの投資クラスタの証言を分類・検証すると、以下のような実情が確認できます。
- 「医学論文や学会要旨が難解すぎて個人では正確にジャッジできない」という声。臨床データの速報が出た瞬間に、好材料か悪材料かを個人が即座に判断するのは至難の業であり、初動で飛びついた個人が機関投資家のアルゴリズムに巻き込まれる事例が多発しています。
- 「掲示板の売り煽り・買い煽りに惑わされて狼狽売りしてしまった」という反省の手記。特に株価急落時には、掲示板内で「他社競合薬に負けた」「治験中止か」といった根拠の乏しい悲観論が拡散され、心理的パニックに拍車をかける構図が見られます。
- 「急落局面を拾い続けた投資家が最終的に大きなリターンを得ている」という実体験。過去5年間の値動きを振り返ると、学会発表後の調整や地合いの悪化で売られた局面は、結果として長期的な好エントリーポイントとなってきた歴史があります。
一般に知られていない盲点とネットの誤解
掲示板やネット上の言説には、事実と異なるバイアスや誤解も少なからず散見されます。投資判断を誤らないために、以下の3つの誤解を正しく認識しておく必要があります。
誤解①:「エンハーツが売れれば売れるほど、第一三共の利益がそのまま倍増する」
実際には、アストラゼネカとの共同開発・共同販促契約に基づき、利益や費用は按分されます。また、提携先からのマイルストーン受領は四半期ごとの利益を大きく歪める要因となるため、単四半期の損益計算書(P/L)の数字だけを見て一喜一憂するのは本質を見誤る原因になります。
误解②:「競合他社が新薬を出せば、第一三共のADCは一気に陳腐化する」
がん治療薬の市場では、一度確立された標準治療(ゴールドスタンダード)を他社が覆すには、直接比較試験(ヘッド・トゥ・ヘッド)で明確な優越性を示す必要があります。第一三共のDXdプラットフォームは、薬物抗体比(DAR)の均一性やバイスタンダー効果において圧倒的な先行優位性を持っており、競合が容易に追いつける参入障壁ではありません。
誤解③:「掲示板のリアルタイムな盛り上がりは相場の先行指標になる」
掲示板の投稿数がピークに達するタイミングは、多くの場合「感情の極値(過度な陶酔または極度の恐怖)」を示しており、相場の転換点(天井または底値)と一致することが多々あります。掲示板の熱気に流されるのではなく、逆張り指標(センチメント分析)として客観視する冷静さが不可欠です。
【プロの結論】第一三共の「買い時」はいつか?向いている人・慎重になるべき人の判断基準
投資家心理学(行動ファイナンス)の観点から見れば、第一三共のような大型グロース株で最も避けるべきは、「他者の熱狂に引きずられて高値で掴み、恐怖に駆られて底値で投げる」という共依存的な投資行動です。掲示板のノイズから適切な「心理的バウンダリー(境界線)」を引き、自らのリスク許容度に応じた売買シナリオを事前に策定することが求められます。
では、第一三共の株価の今後を見据えた場合、どのような投資家が参入すべきなのでしょうか。明確な判断基準を以下に示します。
▼ 第一三共への投資が「向いている人」
- 3年〜5年以上の長期保有を前提とできる人:ADCパイプラインの本格開花とメガファーマ化の結実を腰を据えて待てる時間軸を持つ投資家。
- ボラティリティ(価格変動)を許容できる人:臨床試験データ発表や学会前後の10%〜15%程度の下落を「押し目買いの好機」と捉えられる精神的余裕がある人。
- 科学的エビデンスを尊重できる人:日々の株価ノイズではなく、学会データや各国の規制当局承認といった客観的ファクトを重視できる人。
▼ 投資に「慎重になるべき人・避けるべき人」
- 日々のデイトレードで確実な小幅利益を積み上げたい人:アルゴリズムと機関投資家の思惑が交錯する医薬品株の短期売買は、極めて難易度が高く消耗戦になりがちです。
- 配当利回り4%以上の即効性あるインカムを求める人:高配当株投資を主目的とする場合、利回り水準の観点からポートフォリオの期待に応えられない可能性があります。
- 掲示板やSNSの噂に左右されやすい人:不確実なバイオニュースのたびに不安に陥るタイプは、精神的負荷が過大になります。
結論としての「第一三共の買い時」:
中長期視点に立つならば、決算直後の失望売りや学会発表後の材料出尽くし、あるいは全体相場の急落に巻き込まれてテクニカル的にRSI等の過熱感が完全に冷却した調整局面こそが、統計的にも優位性の高いエントリータイミングとなります。
【第 一 三 共 株価 掲示板】に関するよくある質問(FAQ)
Q1:第一三共の掲示板(Yahoo!ファイナンスやmoomoo)の情報は投資判断の参考になりますか?
A1:投資家心理の過熱度やセンチメント(市場のムード)を測る参考にはなりますが、売買の直接的な根拠にすることは危険です。掲示板にはポジションを持つ投資家のポジショントークや誤認情報が混在しているため、必ず公式の適時開示資料(IR)や信頼できる証券アナリストレポートで裏付けを取ることが重要です。
Q2:第一三共の株価は今後どうなると予想されていますか?
A2:中長期的には主力薬エンハーツの適応拡大と後続ADC(Dato-DXd、HER3-DXd等)の商業化により、強固な収益成長が期待されています。ただし、治験データの成否や薬価改定、特許訴訟のリスクなどに伴い、短期的には大きなアップダウンを繰り返しながら上昇トレンドを形成していくシナリオが主流です。
Q3:なぜ好決算や良好な治験データが出ても株価が下落することがあるのですか?
A3:市場があらかじめその好材料を株価に織り込んでいた場合、発表された瞬間に「材料出尽くし」として利益確定売りが出るためです。また、数値が良好であっても、市場関係者の極端に高いコンセンサス予想にわずかに届かなかった場合に売りが先行する特徴があります。
Q4:第一三共の配当金は今後も増配が期待できますか?
A4:会社側はDOE(株主資本配当率)を意識した安定的かつ継続的な増配方針を掲げています。パイプラインの収益化に伴う利益成長に連動して、中期的な増配基調が維持される可能性は高いと評価されています。
まとめ:今後の動向と失敗しないための判断基準
第一三共(4568)の株価掲示板が連日熱を帯びているのは、同社が日本の製薬産業の枠を超え、世界のがん治療をリードするグローバル・トップランナーへと飛躍する過渡期にある証左です。
株価の急変動や一時的な下落局面に直面した際、掲示板に飛び交う感情論や短期的なノイズに惑わされてはいけません。エンハーツの圧倒的な臨床実績、世界大手製薬との強固なアライアンス、そして後続ADCパイプラインの着実な進捗という「企業価値の本質」を冷静に見据えることこそが、激動の相場を乗りこなし、長期的なリターンを獲得するための決定的な鍵となります。 (出典: 第 一 三 共 株価 掲示板(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。