プレミアアンチエイジング赤字転落の真相!DUO失速と株価暴落の背景
クレンジングバーム「DUO(デュオ)」の爆発的ヒットで化粧品業界の寵児となり、東証グロース市場を代表する成長株として脚光を浴びたプレミアアンチエイジング。しかし、華々しい上場から数年を経て、同社を取り巻く環境は一変しました。かつての高収益体質から一転して巨額の営業赤字に沈み、株価の急落やネット上での不穏な噂に頭を抱える個人投資家や愛用者も少なくありません。
飛ぶ鳥を落とす勢いだったD2C(Direct to Consumer)の旗手は、なぜ突然の業績悪化に見舞われたのか。本稿では、赤字転落の根本原因から株価・配当の現在地、ユーザーのリアルな評判、そして創業者である榎本匡毅社長が主導する再建計画の行方まで、公開データと市場動向をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:赤字転落の主因は「DUO」の需要一巡に加え、デジタル広告の費用対効果悪化と競合参入による顧客獲得コストの高騰。
- 要点2:株価は上場来高値から大幅に下落し無配が続くものの、自己資本とキャッシュの厚みから直ちに倒産する懸念は極めて低い。
- 要点3:「CANADEL」の育成やヘアケアブランドへの多角化、BtoB卸売りや越境ECの強化による黒字奪還が将来性の鍵を握る。
【業績悪化の真相】なぜ巨額赤字に?DUO失速と広告規制のダブルパンチ
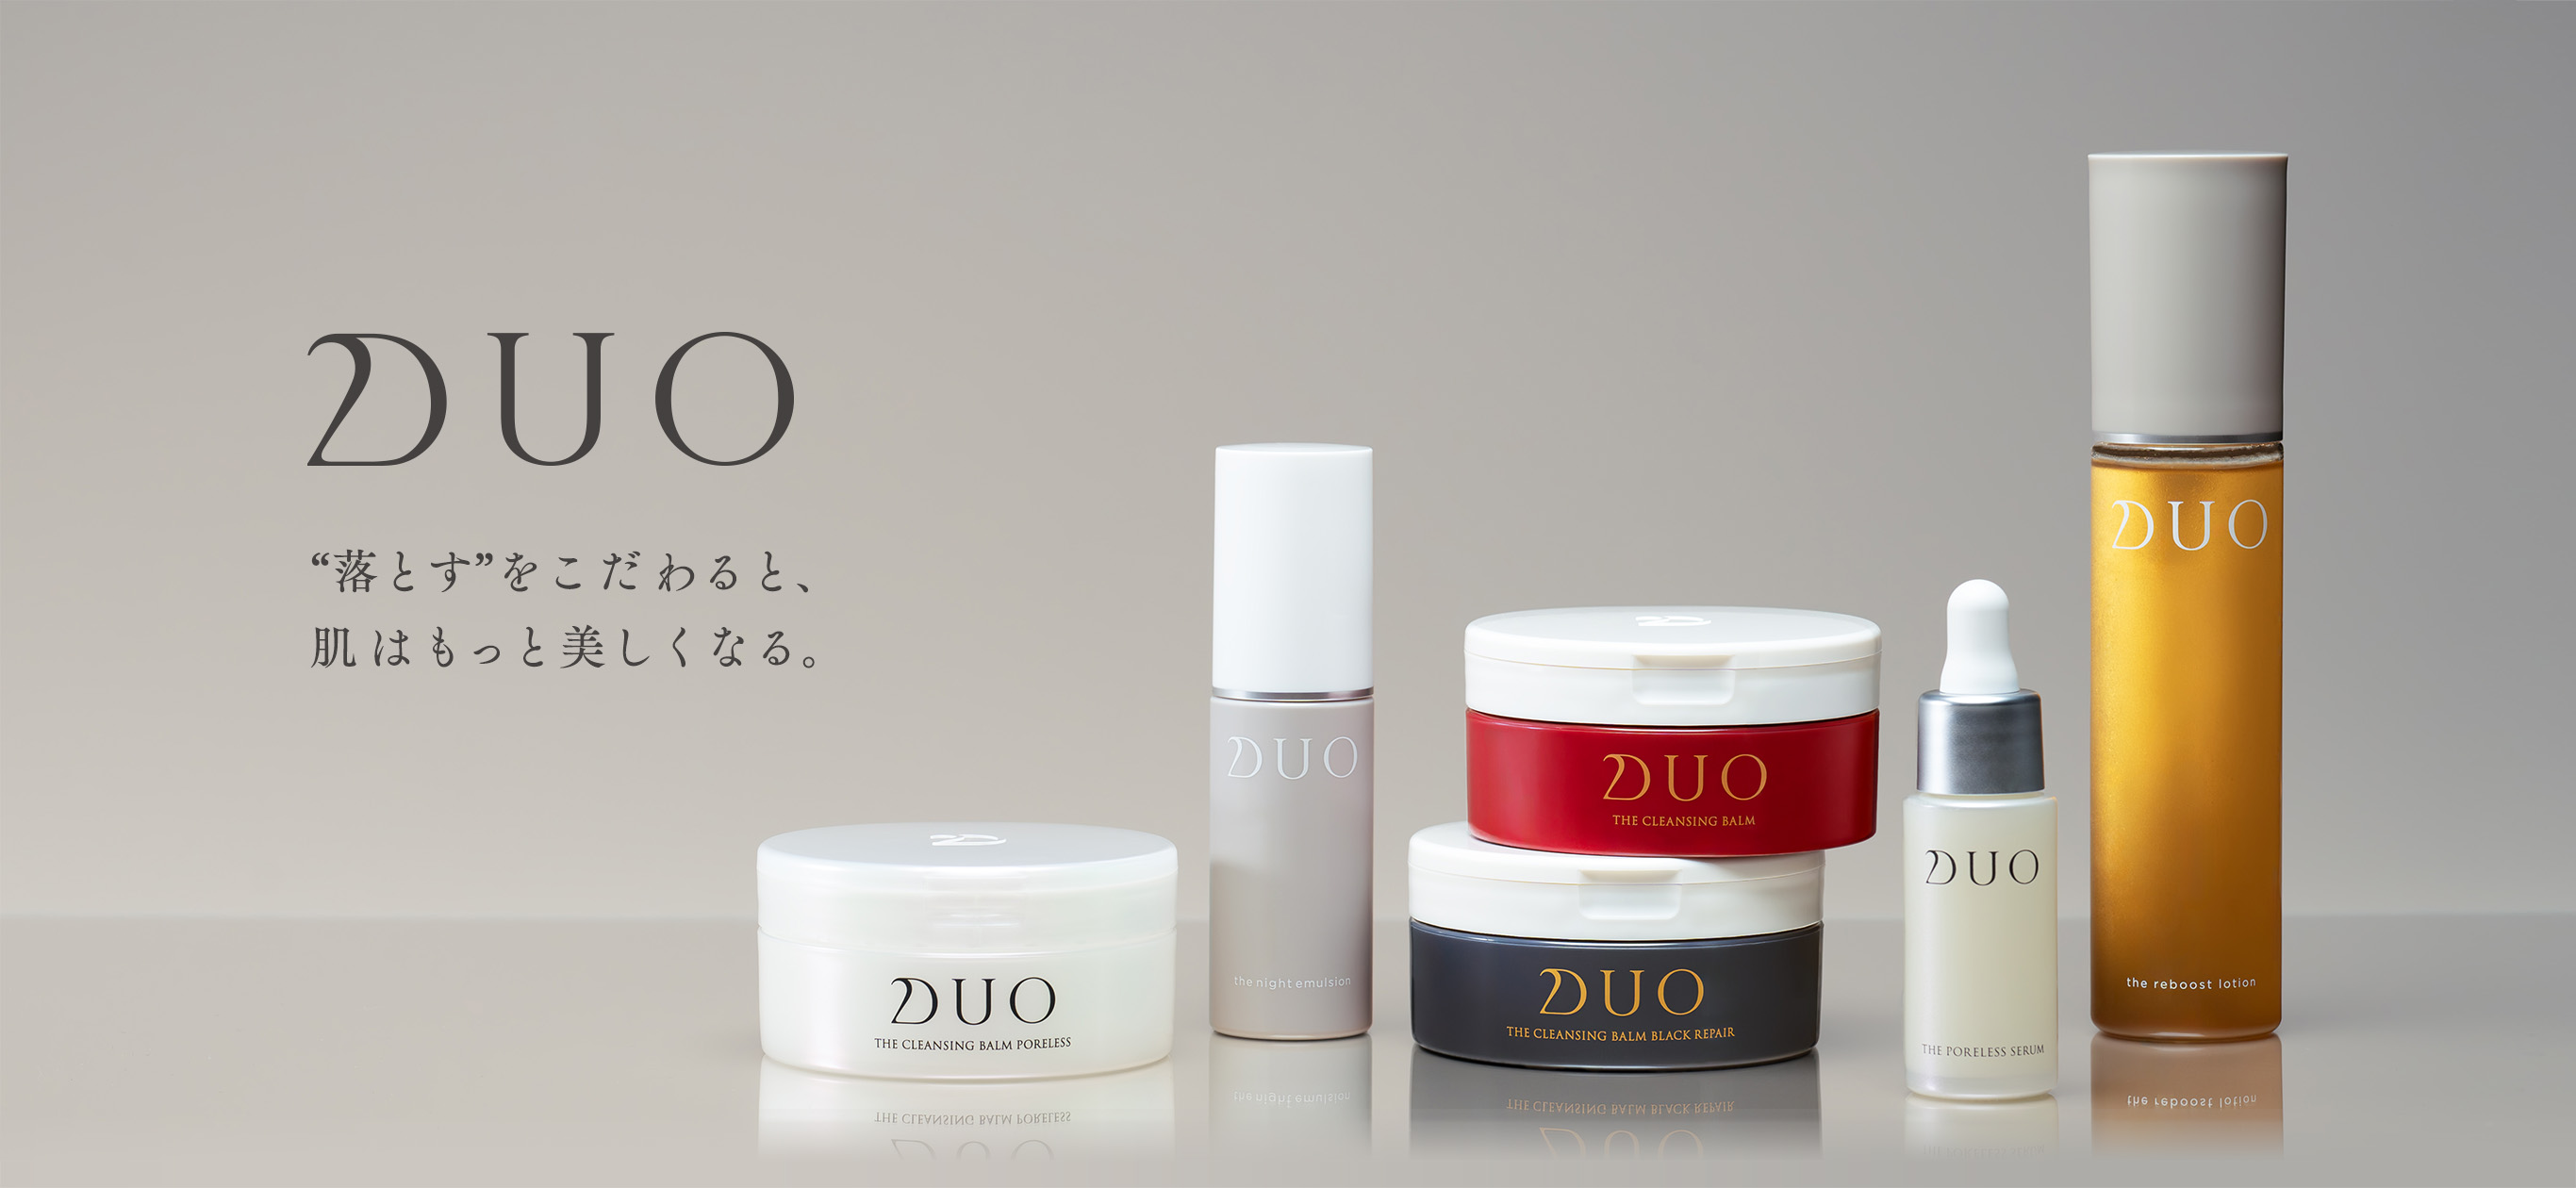
プレミアアンチエイジングが直面した急速な業績悪化の最大の引き金は、同社の売上高の大半を牽引してきた主力商品「DUO(デュオ) ザ クレンジングバーム」の成長ストップにあります。テレビCMやSNS広告を大量投下して新規顧客を定期購入へ誘導するモデルは、市場のパイが拡大している間は驚異的な利益を生み出しました。しかし、バーム状クレンジング市場が成熟し、大手化粧品メーカーやプチプラブランドが類似の低価格帯商品を相次いで投入したことで、強烈なシェア争奪戦に巻き込まれました。
さらに痛手となったのが、WEB広告を取り巻く規制強化とプラットフォームの規約改訂です。薬機法や特定商取引法の運用厳格化に伴い、従来の強気な訴求による広告運用が困難になったほか、顧客獲得単価(CPA)が跳ね上がりました。費用を投じても新規会員が集まりにくく、既存会員の解約を埋めきれないというD2Cモデル特有の構造的ボトルネックが直撃した結果、大幅な営業赤字へと転落する事態に陥ったのです。
【株価と配当の現在地】上場来高値からの暴落と榎本匡毅社長の再建シナリオ
業績の失速に伴い、株式市場の評価も厳しい現実に直面しました。上場直後の好業績を背景に記録した上場来高値(1万9000円超)から株価は右肩下がりの下落トレンドをたどり、一時は数百円台から1000円前後まで売り込まれる展開が続きました。急激な業績悪化を受けて配当も無配に転落し、かつてグロース市場のスター銘柄としてもてはやされた姿からの落差は、多くの市場関係者に強い衝撃を与えています。
この危機的状況に対し、創業者である榎本匡毅代表取締役社長は抜本的な経営構造改革に舵を切っています。従来の「広告宣伝費を大量に投じる単一ブランド依存型」からの完全脱却を掲げ、固定費の圧縮、不採算プロモーションの徹底的な見直しを実施。マーケティング戦略をネット通販中心からバラエティショップやドラッグストアなどのオフライン店舗(リテール流通)へシフトさせ、利益率の安定を図る新たなビジネスモデルの構築を急ピッチで進めています。
「倒産の噂」は本当か?財務基盤の安全性と気になる平均年収の推移
ネット検索では「プレミアアンチエイジング 倒産」といった物騒なワードが散見されますが、結論から言えば現時点で会社が倒産するリスクは極めて低い水準に留まっています。全盛期に積み上げた利益剰余金と手元資金が潤沢であり、自己資本比率も強固な水準を維持しているためです。目先の営業赤字によってキャッシュが減少傾向にあるのは事実であるものの、金融機関からの調達余力も含めて資金繰りがショートするフェーズにはありません。
一方で、社員の処遇には業績連動の影響が如実に表れています。全盛期には急成長企業として業界平均を大きく上回る高い平均年収が話題を集めましたが、業績悪化に伴う賞与の縮小などにより、給与水準は一時的に調整局面を迎えました。現在は組織のスリム化と優秀な専門人材の適正配置を進めており、人的資本の再編も事業再建に向けた重要な布石となっています。
DUO・カナデルのリアルな評判|「解約しづらい」の声と商品の実力検証
業績の陰りで注目されがちな同社ですが、プロダクトそのものの品質やユーザー評価はどうなのでしょうか。看板商品であるDUOのほか、オールインワンスキンケアの「CANADEL(カナデル)」は、現在も「毛穴汚れの落ちやすさ」や「手軽な高機能ケア」として多くのコスメアワードを受賞しており、商品実力への評価は決して低くありません。
しかし、ネット上のネガティブな口コミとして根強く残っているのが、過去の「定期コースの解約手続き」に対する不満の声です。電話が繋がりにくい、WEB上の解約導線がわかりにくいといった指摘がSNS等で拡散された時期がありました。現在はマイページからの解約手続きやチャット対応など、ユーザーインターフェースの大幅な改善が進められており、以前のような解約トラブルは大幅に沈静化しています。顧客体験(CX)の改善は、既存顧客のリピート率維持において最優先課題として取り組まれています。
【将来性と復活への道筋】単一D2C脱却と海外・新ブランド展開の勝算
プレミアアンチエイジングが再び成長軌道へ復帰するための鍵は、「ブランドポートフォリオの多角化」と「グローバル展開」の2点に集約されます。同社は現在、DUOやカナデルに次ぐ第3・第4の柱として、ヘアケアブランド「clayence(クレイエンス)」やフェムテック関連事業などを積極的に育成しています。
加えて、中国を中心とするアジア圏への越境EC展開や現地リテール市場の開拓も進めています。国内のネット通販頼みだった事業構造を「マルチブランド×マルチチャネル×グローバル」へと進化させられるかどうかが、中長期的な企業価値回復の分水嶺となります。過去の成功体験を捨て、筋肉質な収益構造を完成させられるかが、同社の将来性を占う最大のポイントです。
【プレミアアンチエイジング】に関するよくある質問(FAQ)
Q1:プレミアアンチエイジングの株価は今後回復する見込みがありますか?
A1:株価の持続的な反発には、営業損益の黒字化定着と新ブランドの定着が不可欠です。構造改革によるコスト削減効果が出始めているものの、本格的な上昇トレンドへの転換には、売上高の再成長を示す明確なシグナルが求められます。
Q2:DUOの定期購入は現在スムーズに解約できますか?
A2:可能です。以前指摘されていた電話対応の混雑問題は、公式マイページや自動受付システムの導入によって改善されています。次回お届け予定日の所定日数前までに手続きを行えば、問題なく解約が完了します。
Q3:なぜDUO以外のブランド育成が急務なのですか?
A3:売上の大半を特定ブランドに依存していると、トレンドの変化や競合の台頭による業績への打撃が甚大になるためです。カナデルやクレイエンスなど、複数の収益源を確立することでリスク分散と持続的成長を図っています。
まとめ:過渡期を迎えた元D2C覇者・プレミアアンチエイジングの今後
急成長の絶頂期から一転、ビジネスモデルの構造的な転換点を迎えているプレミアアンチエイジング。巨額赤字や株価の急落は、これまでの「デジタル広告集中投下型D2C」が限界を迎えたことを示す必然の調整局面だったと言えます。
しかし、培ってきたブランド力、商品開発力、そしてリテール網への展開力は依然として侮れません。単なる通信販売企業から、多角的な総合アンチエイジング企業へと脱皮できるのか。創業者・榎本社長の舵取りと構造改革の成果が、今後の命運を大きく左右することになりそうです。 (出典: プレミア アンチ エイジング(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。