立替金精算書の書き方完全攻略!領収書紛失の裏ワザと即承認の極意
営業先での急な接待、出張に伴う新幹線代、突発的なオフィス備品の購入など、日々の業務を円滑に進める上で避けて通れないのが社員による「立替払い」です。ところが現場では、「記載ミスで経理から差し戻された」「領収書を紛失して自腹を切る羽目になった」というトラブルが頻発しています。
2026年のビジネス現場では、インボイス制度(適格請求書等保存方式)の定着に加え、電子帳簿保存法(電帳法)に基づく領収書のスキャン保存運用が標準化しました。従来の「紙のレシートを適当に台紙に貼って提出すれば通る」という曖昧な運用は通用しません。正確なルールと書き方を身につけておかなければ、精算が遅れるだけでなく、手痛い金銭的損失を被るリスクがあります。
📌 【この記事の重要ポイントまとめ】
- 要点1:経理の差し戻しをゼロにする鍵は、「支払目的・相手先・税率ごとの内訳」の明記と適正な勘定科目の選択にある。
- 要点2:領収書を紛失した場合でも、「出金伝票」と「デジタル証憑(カード明細・予約履歴等)」を組み合わせる正攻法の裏ワザで合法的に精算可能。
- 要点3:インボイス制度や電帳法の要件を満たしたエクセル無料テンプレートを活用し、社内の立替経費精算期限を死守することが鉄則。
【実態検証】なぜ経理は差し戻す?現場のリアルな声と立替金トラブルの実態
経理部門の実務担当者を対象とした各種業務調査によると、月末の経費精算申請のうちおよそ35〜40%に何らかの不備があり、差し戻しが発生しているというデータがあります。現場の営業担当者やバックオフィス双方の声を検証すると、両者の間には根深い意識のギャップが存在しています。
現場の社員からは「忙しい合間を縫って出しているのに、数円単位の端数や勘定科目の違いで何度も突き返される」「出張帰りで疲れているのに、精算期限を1日過ぎただけで受け取りを拒否された」といった不満が噴出しています。SNSや知恵袋などのコミュニティでも、「領収書をどこかで落としてしまい、数万円の新幹線代を自腹精算することになった」という悲痛な体験談が後を絶ちません。
一方で、経理担当者側にも厳格にならざるを得ない法的・実務的背景があります。税務調査において、実態の伴わない立替金やインボイス要件を満たさない領収書は厳しく追及され、追徴課税の対象になり得るためです。特に2026年現在の税務環境下では、「適格請求書発行事業者の登録番号がない領収書をそのまま仕入税額控除に含めてしまうミス」は会社の決算に直結する重大インシデントとなります。差し戻しは嫌がらせではなく、会社と申請者の双方を税務リスクから守るための防衛策なのです。
領収書を紛失した時の驚きの裏ワザと税務署を納得させる対処法
立替金精算で最も恐ろしいのが「領収書(レシート)の紛失」です。「原本がないから全額自腹だ」と諦めてしまうビジネスパーソンが多いですが、法的に有効な手順を踏めば経費として認められるケースは多々あります。知っておくべき合法的な対処法を解説します。
第一の選択肢は「発行元への再発行依頼」です。ホテルや航空会社、家電量販店などの大手チェーンであれば、利用日時や金額、会員情報から利用履歴を照会し、再発行や利用証明書の発行に柔軟に応じてくれます。WEB予約であれば、マイページからいつでも電子領収書を再ダウンロードできるケースがほとんどです。
店舗での飲食代やタクシー代など再発行が難しい場合は、「出金伝票」に「重層的な状況証拠」をセットにする裏ワザが極めて有効です。税務上、領収書がない支出を経費算入する際は、以下の客観的データを可能な限り集めて添付します。
- クレジットカード・デビットカードのWEB利用明細画面の印刷
- 交通系ICカード(Suica、PASMO等)の乗降履歴ログ
- 取引先への訪問アポイントが確認できるメール履歴やカレンダー画面
- ECサイトの注文完了メール・発送完了通知のPDF
- 同席した取引先の会社名・氏名・人数を記したメモ
これらの補助証拠を揃えた上で、「支払先・日付・金額・購入品目・紛失理由」を明記した出金伝票(または支払証明書・理由書)を作成し、直属の上長の承認印を得ます。国税庁の通達においても、やむを得ない事情で領収書が入手・保存できない場合、取引の客観的事実が立証できれば経費として認められる余地が残されています。諦めて自腹を切る前に、まずは手元にあるデジタル証拠を総動員してください。
【2026年最新】経理に即承認される立替金精算書の書き方と記入例
経理担当者が一目で確認でき、機械的なチェックでも即承認される立替金精算書の書き方には明確なルールがあります。必要な必須項目と、そのまま使える具体的な記入例を押さえましょう。
立替金精算書に盛り込むべき必須項目は以下の7点です。
- 申請日(精算書作成日)および精算番号
- 申請者の所属部署・氏名・社員番号
- 支払日(レシート・領収書に記載された日付)
- 支払先(店舗名・法人名)
- 支払金額(税抜金額、消費税額、税込合計金額の内訳)
- 勘定科目(旅費交通費、会議費、交際費、消耗品費など)
- 支払の具体的な目的・用途・対象者(「〇〇社A部長との新商品商談に伴う昼食代」など)
以下は、経理処理がスムーズに通る具体的な経費精算書の記入例です。
【経費精算書・記載例】
・支払日:2026年4月15日
・支払先:株式会社〇〇カフェ 新宿店
・金額:3,300円(うち消費税10%:300円 / 登録番号:T1234567890123)
・勘定科目:会議費
・利用目的・詳細:クライアント(株式会社△△・営業部2名)との新規案件打ち合わせ時の飲食代(合計3名)
汎用的なエクセル形式の立替金精算書テンプレート(無料)を自作またはダウンロードして利用する場合、「標準税率10%」と「軽減税率8%」の税込・税抜計算を自動判別する数式(SUMIFやVLOOKUPなど)が組み込まれているかを確認してください。手計算による消費税の端数処理ズレは、差し戻し理由のトップ3に入る定番ミスです。
【徹底比較】立替金・仮払金・経費精算の違いと勘定科目の仕訳ルール
日常会話では混同されがちな「立替金」「仮払金」「経費精算」ですが、会計・経理処理における性質はまったく異なります。それぞれの違いと仕訳の基本を整理した比較表が以下です。
| 項目 | 詳細・会計上の定義 | 発生タイミングと精算フロー | 経理処理・代表的な仕訳例 |
|---|---|---|---|
| 立替金 | 本来は会社や取引先が負担すべき金銭を、一時的に個人や他社が立て替えた債権 | 社員が身銭を切って支払い、後日会社へ精算書を提出して同額の払い戻しを受ける | (借方)消耗品費 10,000 / (貸方)立替金 10,000 ※精算時:(借方)立替金 10,000 / (貸方)普通預金 10,000 |
| 仮払金 | 出張旅費など用途や金額が未確定の段階で、会社が社員へ事前に現金を概算前払いする勘定 | 出発前に概算額を受け取り、出張終了後に領収書を添えて過不足を精算する | 支給時:(借方)仮払金 50,000 / (貸方)普通預金 50,000 精算時:(借方)旅費交通費 42,000・現金 8,000 / (貸方)仮払金 50,000 |
| 前払金(前渡金) | 商品やサービスの提供を受ける前に、代金の一部または全額を取引先に支払う手付金 | 契約締結時や発注時に支払われ、納品・検収が完了した時点で仕入等へ振り替える | 支払時:(借方)前払金 100,000 / (貸方)普通預金 100,000 納品時:(借方)仕入高 100,000 / (貸方)前払金 100,000 |
| 経費精算(未払金処理) | 社員が立て替えた事業上の経費を、会社の確定した経費として計上し払い戻す一連の処理 | 月次締め日までに精算書と証憑を提出し、給与振込時または指定期日に一括返金される | 申請時:(借方)旅費交通費 5,000 / (貸方)未払金 5,000 振込時:(借方)未払金 5,000 / (貸方)普通預金 5,000 |
社員目線では「自分の財布から先にお金を出すか(立替金)、会社のお金を先にもらうか(仮払金)」という違いですが、経理の仕訳処理においては資産勘定・負債勘定の動きが真逆になります。仮払金は精算が放置されると「社員への使途不明な貸付金」とみなされ、税務署から役員賞与や給与課税として認定される重大なリスクを孕んでいます。
インボイス制度・電帳法スキャン保存で激変した最新の精算ルール
立替金精算を取り巻く法制度は、近年の法改正によって劇的な変化を遂げました。特に注意すべき2大制度の実務ポイントを解説します。
1. インボイス制度下の「立替金精算書」と適格請求書の扱い
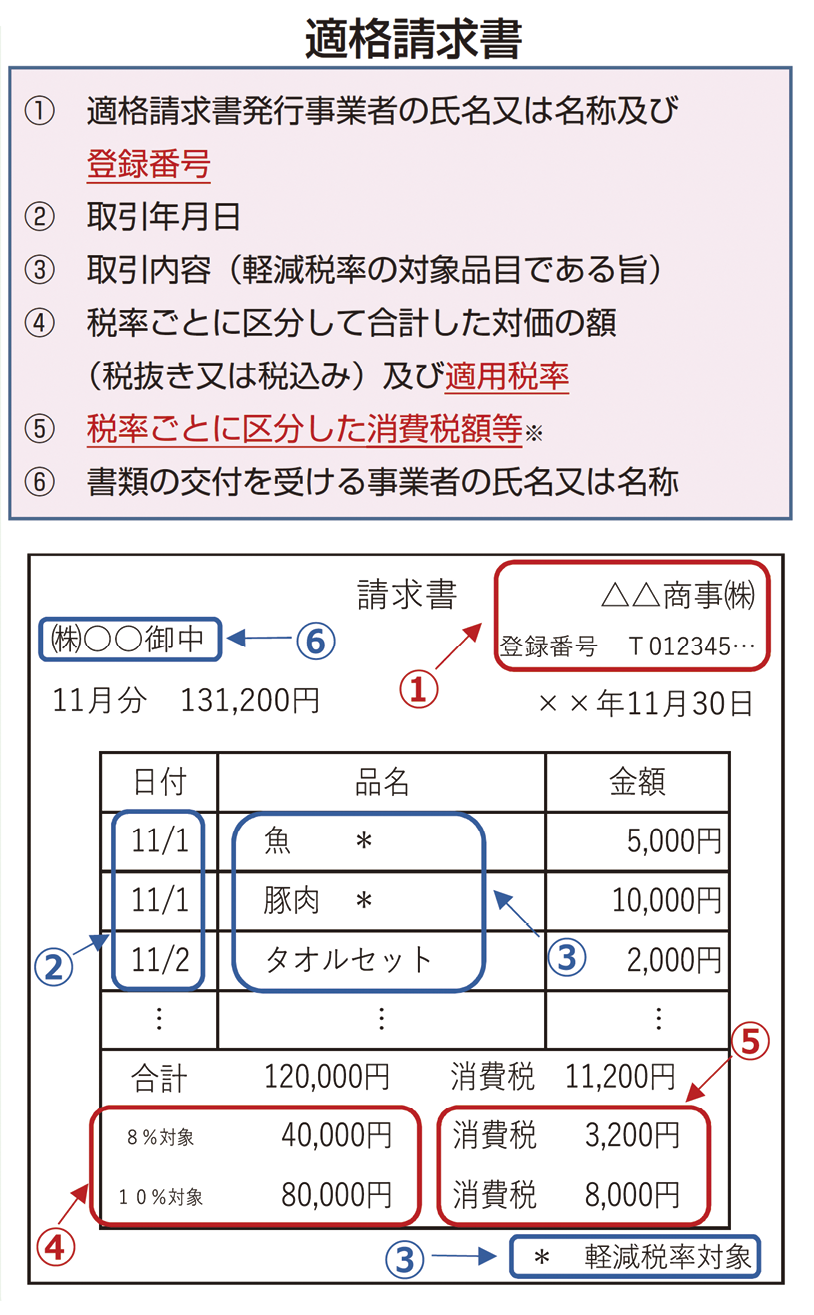
インボイス制度において、買い手(会社)が仕入税額控除を受けるためには「適格請求書発行事業者の登録番号(T+13桁)」が記載された適格請求書(インボイス)の保存が必須です。
しかし、社員が店頭で立て替え払いをした場合、レシートの宛名が「社員個人名」や「無記名(簡易インボイス)」になっているケースがあります。小売業や飲食店、タクシー等で発行される「適格簡易請求書」であれば宛名なしでも有効ですが、通常の請求書取引を立て替えた場合は、「取引先が発行したインボイス」に加えて「会社と社員の間で作成した立替金精算書」をセットで保存することが国税庁のガイドラインで定められています。
2. 電子帳簿保存法(スキャン保存)の実務要件
スマホのカメラやオフィスの複合機で領収書をスキャン保存し、紙の原本を廃棄する運用を行う企業が増加しています。電帳法のスキャン保存を適法に行うためには、以下の技術的・運用的要件を満たさなければなりません。
- 解像度・階調要件:200dpi以上、24ビットカラー(RGB)以上での読み取り。
- 入力期間の厳守:領収書の受領後、「速やか(おおむね7営業日以内)」または業務サイクル期間(最長2ヶ月+7営業日以内)に入力・タイムスタンプ付与(または訂正削除履歴が残るクラウドシステムへの格納)を行うこと。
- 検索性の確保:「取引年月日」「取引金額」「取引先」の3項目で即座にデータ検索できる状態にしておくこと。
スマホ撮影時に「領収書の四隅が欠けている」「ピントがぼやけて登録番号が読めない」「折れ曲がって金額が見えない」といった画像は、税務調査で無効と判断されるリスクがあります。撮影時のセルフチェックを怠らない姿勢が不可欠です。
3. 個人事業主における立替金精算の特殊性
個人事業主やフリーランスが事業用経費をプライベートのクレジットカードや個人用現金で支払った場合、会社員のような精算書提出は不要ですが、帳簿上で「事業主借(じぎょうぬしかり)」という勘定科目を用いて処理します。
例えば、私用の現金財布から事業用文具1,000円を購入した場合は、「(借方)消耗品費 1,000 / (貸方)事業主借 1,000」と仕訳します。証憑となるレシートは事業専用のファイルに月別で保管するか、電帳法に準拠したクラウド会計ソフトへ即座にアップロードしておく必要があります。
【プロの結論】即承認されるスマート社員と自腹を切る人の決定的な違い
立替金精算を巡るトラブルを回避できる人と、いつも精算に追われて損をする人には、行動パターンに明確な境界線が存在します。
精算が即承認される人の特徴
- 支払ったその日のうちにスマホで領収書を撮影・データ化し、メモを残している
- 勘定科目の判断に迷った際、自己判断せず事前に経理規程を確認または相談している
- 社内の「立替経費精算期限(月末締め翌月〇日必着)」をスケジュール管理している
- 飲食代の精算時に「参加人数・相手先企業名・商談内容」を領収書の裏面や精算書に必ず追記している
自腹を切るリスクが高い人の特徴
- 財布やポケットに領収書を溜め込み、月末にまとめて仕分けようとする
- 感熱紙レシートを直射日光の当たる場所や車内に放置し、文字を消してしまう
- 「金額さえ合っていれば細かい内訳はどうでもいい」と雑な合計金額だけで申請する
- クレジットカードの支払明細書があれば領収書は捨てていいと誤解している
【立替金精算書】に関するよくある質問(FAQ)
Q1:クレジットカードのWEB利用明細があれば、領収書(レシート)は捨てても経費精算できますか?
A1:原則としてレシートを捨ててはいけません。カードの利用明細書は「決済の事実」を示すものであり、税法上で求められる「具体的な購入品目やサービス内容(内訳)」や「インボイス登録番号」が記載されていないケースが多いためです。必ず店舗発行のレシート・受領書とカード明細の両方をセットで保管してください。
Q2:社内規程の立替経費精算期限を過ぎてしまった場合、法的にもう払い戻しは受けられませんか?
A2:会社に対する立替金の返還請求権は、民法上の債権として原則5年間は法的に消滅しません。ただし、社内就業規則や経費規程において「期日を過ぎた申請は受け付けない」というペナルティ規定を設けている企業もあります。月次決算の確定後は経理処理が極めて煩雑になるため、万が一遅れた場合は理由書を添えて速やかに上長および経理へ相談してください。
Q3:宛名が「上様」や「空欄」のレシートでも精算書は受理されますか?
A3:小売業、飲食店、タクシー、駐車場などの「適格簡易請求書」の発行が認められている業種であれば、宛名が空欄や上様であっても税務上有効です。ただし、一般的な物品購入や高額な取引、あるいは社内規程で「完全な会社名(株式会社〇〇など)の記載」を義務付けている企業では差し戻しの対象となるため、可能な限り正確な法人名を記載してもらう習慣をつけましょう。
Q4:慶弔費や自動販売機での購入など、そもそも領収書が出ない支払いはどう精算しますか?
A4:取引先への祝儀・香典などの慶弔費は領収書が出ないため、「案内状・招待状の原本」「会葬礼状」「香典袋のコピー」などを証憑として出金伝票に添付します。また、3万円未満の自動販売機による購入や適格請求書の交付義務が免除されている公共交通機関(3万円未満)の運賃は、出金伝票に利用区間や目的を詳細に記載することで経費計上が認められます。
まとめ:精算ルールを味方につけて損のないビジネスライフを
立替金精算書は、単なる社内手続きの書類ではなく、会社の税務申告を支える極めて重要な法的一次資料です。ルールを曖昧にしたまま放置すると、自腹を切る金銭的損失や、経理部門との不要な摩擦を生む原因になります。
インボイス制度や電子帳簿保存法が定着した現代においては、「正確な証憑の保管」「税率ごとの内訳明記」「期限内の迅速な申請」の3原則を徹底することが何よりの防衛策です。最新のルールとテンプレートを正しく使いこなし、スムーズでストレスのない精算業務を確立してください。 (出典: 立替 金 精算 書(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。