出金伝票の書き方と領収書なし経費精算の鉄則|税務調査の否認を防ぐ
ビジネスの現場では、領収書やレシートが手元に残らない出費が日常的に発生します。取引先の慶弔見舞金、自動販売機での飲料購入、割り勘で行った接待、ICカード非対応エリアでの急な交通費など、証憑の入手が困難な場面は珍しくありません。こうした際に経費精算の要として機能するのが「出金伝票」です。
しかし、単に用紙へ金額を書き込むだけで無条件に経費として認められるわけではありません。インボイス制度や電子帳簿保存法が完全に定着した2026年の税務環境において、証拠能力の乏しい出金伝票は税務調査で最も厳しくチェックされる対象の一つです。本稿では、税務調査で否認されない正しい出金伝票の書き方から、勘定科目の選び方、法改正への対応、テンプレート活用法まで、経理・税務の実務目線から詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書が出ない支払いは「出金伝票」で経費化可能だが、「日付・支払先・目的・金額」などの5W1Hを客観的に証明できるメモや関連資料の保管が不可欠。
- 要点2:インボイス制度における「公共交通機関特例(3万円未満)」や「出張旅費等特例」の対象外となる取引は、出金伝票だけでは仕入税額控除が認められない。
- 要点3:市販の複写式伝票だけでなくエクセル自作テンプレートも有効だが、法人原則7年(欠損金がある場合は10年)の保存期間と電帳法要件の遵守が必須。
【基礎知識】出金伝票とは?領収書なしで経費精算できる仕組みと法的根拠
出金伝票とは、現金の支出を記録するために企業や個人事業主が自社で作成する内部証憑です。本来、税法上の経費計上には第三者が発行した領収書や受領書などの「外部証憑」が必要とされますが、社会通念上、領収書の発行を受けられない取引も存在します。そうした取引の実態を補完し、帳簿の正確性を担保するために出金伝票が用いられます。
所得税法や法人税法において、経費(損金)として算入できるかどうかの本質は「事業に関連する支出が実際にあったかどうか」です。形式的な領収書がなくても、取引の日時、相手先、内容、金額が論理的かつ客観的に証明できれば、出金伝票を経由して経費処理すること自体は法律上認められています。
入金伝票・振替伝票との決定的な違い
伝票会計で用いられる伝票には、主に「出金伝票」「入金伝票」「振替伝票」の3種類があります。経理実務における混乱を避けるためにも、それぞれの役割を正しく把握しておく必要があります。
- 出金伝票(赤色印刷が主流):現金が手元から出ていった取引を記録する伝票。相手勘定科目が貸方の「現金」に固定されます。
- 入金伝票(青色印刷が主流):現金が手元に入ってきた取引を記録する伝票。相手勘定科目が借方の「現金」に固定されます。
- 振替伝票:現金の動きを伴わない取引(売掛金の発生、買掛金の相殺など)や、複合仕訳を記録するための伝票です。
現金支出を伴う領収書なしの精算では、必ず「出金伝票」を選択して起票します。
【書き方完全ガイド】税務調査で否認されない出金伝票の必須項目と勘定科目
出金伝票を起票する際、最も重要なのは「第三者(税務調査官)が見て、支払いの正当性を疑う余地がないレベルで記載されているか」という点です。記載内容が曖昧な伝票は、架空経費や私的流用を疑われる典型的な原因になります。
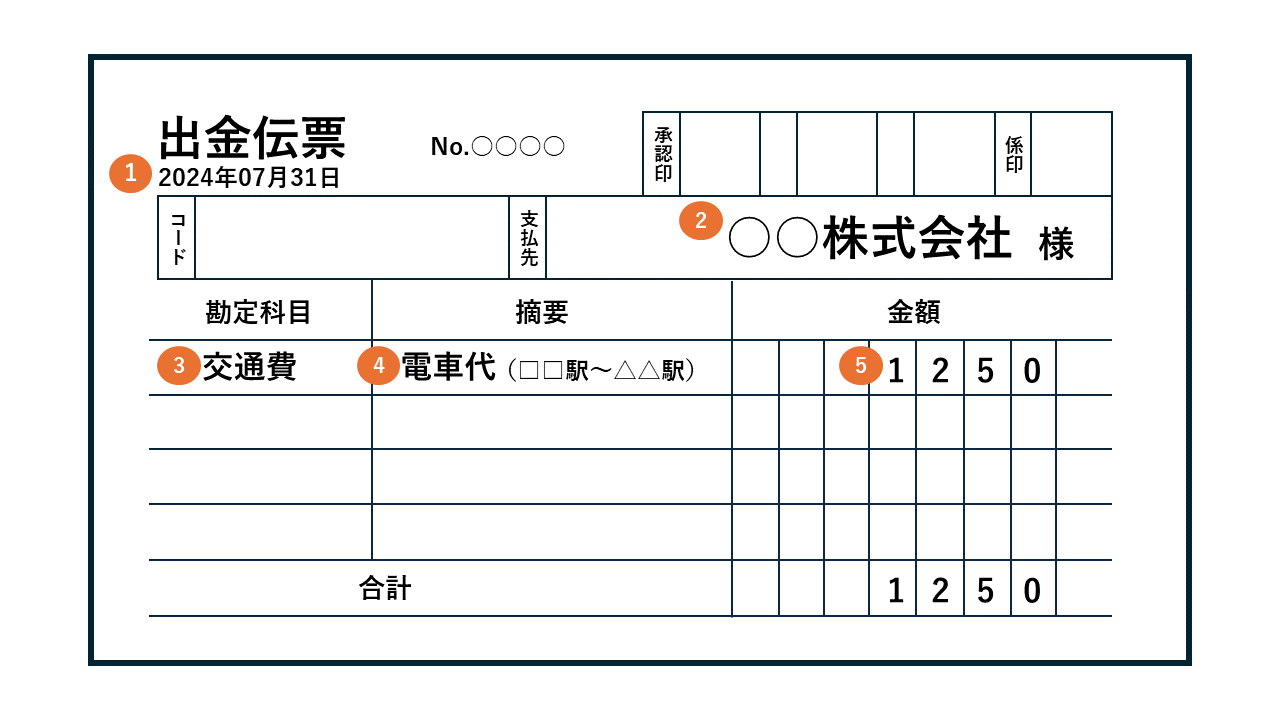
出金伝票に必ず記載すべき項目は以下の5点です。
- ① 支払年月日:実際にお金を支払った正確な日付(後日の精算日ではなく支払日当日)。
- ② 支払先の名称:店名、会社名、個人名、あるいは交通機関名(例:「JR東日本」「〇〇商店」「〇〇株式会社 代表取締役 〇〇氏」など)。
- ③ 勘定科目:支出の目的に合致する適切な会計科目。
- ④ 摘要(支払内容・目的):何のために、誰と、どのような目的で支払ったかの詳細(例:「〇〇社との商談に伴う近距離移動(新宿〜大手町往復)」「〇〇専務ご尊父逝去に伴う香典」など)。
- ⑤ 金額:消費税込の正確な支払総額。
ケース別:よく使われる勘定科目と書き方の具体例
実務で頻出する3大ケースについて、適切な勘定科目の設定と記載のコツを整理します。
1. 交通費精算(近距離の電車・バス代、Suica等の現金チャージ不可区間)
勘定科目は「旅費交通費」を使用します。摘要欄には「利用日」「利用区間(出発駅〜到着駅)」「利用交通機関」「移動の目的(訪問先社名)」を明確に記載します。単に「電車代 1,200円」と書くだけでは不十分であり、「〇〇商事訪問のため 新橋〜横浜 往復」のように業務関連性を明記します。
2. 慶弔見舞金(取引先の結婚祝い、香典、病気見舞金など)
勘定科目は取引先関係であれば「接待交際費」、自社の役員・従業員関係であれば「福利厚生費」(社内規定に基づく場合)を使用します。相手先から領収書をもらうことがマナー上できないため、出金伝票の重要度が最も高い項目です。摘要欄には「〇〇社 代表取締役社長 〇〇氏 ご長男結婚披露宴 御祝儀」などと記載します。さらに、結婚式の案内状、会葬礼状、訃報の案内メール、新聞の訃報欄のコピーなどを出金伝票の裏面に添付することで、強力な証拠能力を持ちます。
3. 自動販売機での飲料購入・セミナー等の割り勘代金
来客への提供であれば「会議費」や「接待交際費」、社内備え付けであれば「福利厚生費」や「雑費」を用います。摘要欄には「打ち合わせ用飲料購入(自販機利用・領収書不発行)」のように、領収書がない理由を補足しておくと経理審査がスムーズになります。
【比較データ】3大伝票の違いと主要な領収書なしケースの処理基準
伝票の種類ごとの違いと、領収書が出ない典型的な支出に対する現場の処理基準をまとめました。
| 支出類型 / 伝票種別 | 適用する勘定科目 | 一般的な基準・相場 | 実務上の添付資料・処理ポイント |
|---|---|---|---|
| 近距離交通費(電車・バス等) | 旅費交通費 | 実費(数百円〜数千円規模) | 経路検索の履歴や訪問記録を摘要に記載。3万円未満はインボイス帳簿特例対象。 |
| 取引先の慶弔見舞金(香典・祝儀) | 接待交際費 | 香典:1万〜5万円 祝儀:3万〜10万円 | 案内状・礼状・訃報コピーを必ず伝票に糊付け。相場を大幅に超える金額は否認リスク高。 |
| 社内慶弔見舞金(従業員向け) | 福利厚生費 | 社内慶弔規定の支給額(1万〜5万円) | 慶弔規定に則った申請書と出金伝票をセットで保存。全従業員一律適用のルールが前提。 |
| 自販機購入・コインロッカー | 会議費 / 雑費 / 旅費交通費 | 1回あたり数百円〜1,000円程度 | 利用目的と設置場所(〇〇駅構内など)を摘要に明記。日常的な多額計上は調査対象。 |
| 入金伝票(比較参考) | 売掛金回収 / 雑収入など | 現金受取の都度 | 相手勘定を貸方に記入。手元現金の増減管理に必須。 |
| 振替伝票(比較参考) | 諸口(複合科目) | 非現金取引全般 | 現金の動かない掛け取引や科目振替で使用。出金伝票とは明確に区別。 |
【実態検証】税務調査で経費否認されるNGパターンと現場の落とし穴
国税庁出身の税理士への取材や過去の判例データによると、税務調査で出金伝票が否認されるパターンには明確な共通点があります。調査官は「本当にその日にその場所で支払われたのか」「私的な出費を紛れ込ませていないか」という視点で伝票を精査します。
否認リスクが跳ね上がる4つの危険フラグ
- 1. 摘要欄が「交通費」「お祝い代」など極端に短い:誰とどこへ行き、誰にいくら渡したのかが書かれていない伝票は、架空計上を疑われる最たる要因です。
- 2. 筆跡やインクが同一で、期末にまとめて起票されている:1年分の交通費や見舞金が、決算直前に同じペン・同じ筆跡で大量に作成されていると、調査官は「後から帳尻合わせで作った架空経費」と判断します。
- 3. 慶弔費の添付書類が一切存在しない:数万円単位の香典や御祝儀を計上しているにもかかわらず、案内状も礼状もメールの控えもない場合、役員賞与(私的費用の会社付け替え)とみなされ、源泉所得税の追徴課税対象になるリスクがあります。
- 4. 領収書をもらえるはずの店舗で出金伝票を切っている:「飲食代を割り勘にしたため領収書をもらわなかった」「レシートを紛失した」という理由で頻繁に出金伝票を使用していると、管理体制の杜撰さを理由に徹底的な反面調査(取引先への問い合わせ)が行われます。
実務現場の経理責任者からは、「出金伝票は『領収書をなくしたときの魔法の紙』ではない。安易な代用を社内で放置すると、社内不正の温床にもなり税務調査のペナルティも受ける二重のリスクになる」という声が多数挙がっています。
【2026年最新ルール】インボイス制度&電子帳簿保存法における出金伝票の扱い
税務処理において最も注意を払うべきなのが、インボイス制度(適格請求書等保存方式)と電子帳簿保存法への適合です。以前の感覚で出金伝票を運用していると、消費税の仕入税額控除が否認される事態に直面します。
インボイス制度下での出金伝票と「帳簿のみ保存特例」
インボイス制度では原則として「適格請求書(インボイス)」がなければ仕入税額控除が認められません。出金伝票は自社発行の内部書類であるため、当然ながら適格請求書には該当しません。
ただし、一定の取引については「帳簿のみの保存で仕入税額控除が認められる特例」が設けられており、出金伝票をもとに帳簿へ必要事項を記載することで控除が維持されます。
- 公共交通機関特例:3万円未満の電車・バス・モノレール代(船舶含む)。出金伝票に利用区間を記録し、帳簿に「公共交通機関特例」の旨を記載すれば控除可能(※飛行機やタクシー代は対象外)。
- 出張旅費等特例:役員・従業員に支給する出張旅費、宿泊費、日当等のうち、通常必要と認められる部分。
- 自動販売機特例:3万円未満の自動販売機・コインロッカー等の利用。帳簿に「自販機特例」および設置場所の記載が必要。
- 慶弔見舞金:そもそも対価性のない取引(不課税取引)であるため、インボイスの有無にかかわらず消費税の仕入税額控除の対象外(法人税の損金には算入可能)。
これら以外の取引、例えば「取引先との割り勘飲食代」や「領収書を紛失した一般店舗での買い物」は特例の対象外です。出金伝票で法人税上の経費にはできても、消費税の仕入税額控除は受けられない点に注意が必要です。
電子帳簿保存法と保存期間(原則7年・最長10年)
出金伝票の保管ルールについても厳格な規定が存在します。
- 保存期間の原則:法人の場合、出金伝票および関連書類は確定申告書の提出期限から7年間の保存が義務付けられています(会社法上は10年保存が推奨)。繰越欠損金が発生している年度については、最長10年間の保存が必要です。個人事業主は原則5年間(青色申告で前々年の所得が300万円を超える場合は7年間)となります。
- 電子データでの保存要件:エクセル等で作成した出金伝票を電子データのまま保存する場合、または紙の出金伝票をスキャナ保存する場合は、電子帳簿保存法の「真実性の確保(タイムスタンプ付与や訂正削除履歴の保持、または事務処理規程の策定)」と「可視性の確保(取引年月日・金額・取引先での検索性)」の要件を充足させる必要があります。
一般に知られていない盲点とネットの誤解|何でも出金伝票で落とせるわけではない
インターネット上の掲示板やSNSでは、「領収書を紛失しても出金伝票さえ書けば全額経費にできる」「エクセルで自作すればいくらでも作れる」といった乱暴な言説が散見されますが、これは極めて危険な誤解です。
税務署は「領収書紛失の頻度」を注視しています。年に1〜2回、少額のレシートを紛失してクレジットカードの利用明細と共に出金伝票を起票する程度であれば問題視されにくいですが、日常的に高額な出金伝票が連発されている事業者は、重加算税や青色申告取消しのリスクを背負うことになります。
自作エクセルテンプレートの作成ポイント
市販の伝票用紙(コクヨ等)を使わなくても、エクセルやGoogleスプレッドシートで自作したフォーマットで全く問題ありません。自作する場合は、以下の項目を網羅したレイアウトを作成します。
- 伝票番号(連番管理用)
- 起票日・支払日
- 起票者・承認者の押印/サイン欄(内部統制の証明)
- 支払先・勘定科目・支払金額
- 支払理由(摘要)およびインボイス特例区分の選択欄
- 添付書類貼付スペース(裏面または別シート)
【プロの結論】出金伝票を活用すべき人・避けるべき取引の境界線
出金伝票を健全に運用するための判断基準は以下の通りです。
- 出金伝票で処理すべき正当なケース:
- 領収書が構造上発行されない取引(券売機のない交通機関、自動販売機、慶弔見舞金など)。
- 出張旅費規程に基づき支給される定額日当。
- クレジットカード明細や振込明細が存在し、支払いの客観的証拠が別途確保できている取引の補助記録。
- 出金伝票での処理を避けるべき・見送るべきケース:
- 単なる領収書の受領忘れや、日常的なレシート紛失の常態化。
- 相手方がインボイス発行事業者であるにもかかわらず、割り勘等を理由に適格請求書をもらわなかった高額飲食費。
- 支払いの事実を裏付ける関連資料(メール、スケジュール、案内状等)が一切ない多額の支出。
【出金伝票】に関するよくある質問(FAQ)
Q1:レシートや領収書をうっかり紛失してしまった場合、出金伝票だけで経費精算できますか?
A1:一度や二度の偶発的な紛失であれば、出金伝票に「日時・店舗名・購入品目・金額・紛失理由」を詳細に記載し、クレジットカード利用明細や店舗の購入履歴メールなどを添付することで経費処理が可能です。ただし、インボイス制度における仕入税額控除は原則適用できず、頻発する場合は税務調査で架空経費を疑われる要因になります。
Q2:エクセルで自作した出金伝票や無料テンプレートを使用しても税務上有効ですか?
A2:有効です。税法上、出金伝票の様式に法的な指定はありません。「日付・支払先・勘定科目・摘要・金額」の必須項目が網羅されていれば、市販の伝票用紙でも自作エクセルでも証拠能力に違いはありません。印刷して紙で保存するか、電子帳簿保存法の要件を満たした電子データとして保管してください。
Q3:取引先への香典や結婚祝いなど、相手から領収書をもらえない慶弔費はどうすれば良いですか?
A3:出金伝票を作成し、相手方の氏名・会社名・金額・慶弔の内容を明記した上で、結婚式の招待状、会葬礼状、訃報通知メールなどのコピーを出金伝票に必ず添付してください。これらの証拠書類が揃っていれば、税務調査において正当な接待交際費として認められます。
Q4:出金伝票の保管期間は何年間ですか?
A4:法人は原則7年間(欠損金が生じた事業年度は10年間)、個人事業主は青色申告で原則7年間(白色申告は5年間)の保存義務があります。確定申告書の提出期限の翌日から起算して年数を数えます。
まとめ:出金伝票の適切な運用が会社と個人の信用を守る
出金伝票は、領収書が出ない正当なビジネス支出を適法に経費化するための不可欠なツールです。しかし、その手軽さゆえに「何でも経費にできる抜け道」と勘違いされやすく、税務署側も最も厳密な審査を行う領域となっています。
経費否認リスクをゼロにするためには、「5W1Hを押さえた詳細な摘要の記載」「招待状や移動ログなどの客観的証拠の添付」「インボイス特例の正確な把握」「保存期間の厳格な管理」を徹底することが求められます。ルールに基づいた透明性の高い伝票処理を習慣化し、確実な税務・経理体制を構築してください。 (出典: 出 金 伝票(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。