有限会社とは?新設不可でも2026年にあえて残す理由と決定的な差
街中を歩いていると、誰もが一度は目にする「有限会社」の看板。実は、この有限会社という法人形態が2006年5月の会社法改正によって新設できなくなってから、2026年でちょうど20年が経過しました。法律上、新たに作ることが不可能な組織形態であるにもかかわらず、東京商工リサーチや帝国データバンクの企業データベースを紐解くと、現在も全国で数十万社もの企業が「あえて有限会社のまま」事業を継続しています。
なぜ経営者たちは、知名度の高い「株式会社」へ看板を掛け替えないのでしょうか。「手続きが面倒だから放置しているだけ」と軽視されがちですが、実態は全く異なります。有限会社(現・特例有限会社)には、近年の法改正を経た株式会社ですら持ち得ない、「役員任期の完全無期限化」や「決算公告義務の完全免除」といった絶大な実務的アドバンテージが存在するからです。本記事では、有限会社の基礎知識から株式会社との決定的な違い、2026年現在の存続理由と移行の判断基準まで、現場取材と法務データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年の会社法施行に伴い廃止され、現在は「特例有限会社」として存続が認められている。
- 要点2:株式会社にはない「役員任期なし(重任登記が不要)」「決算公告義務免除」という強力な維持コスト削減メリットがある。
- 要点3:事業承継や同族経営では維持が合理的である一方、外部資金調達や大規模採用を狙う場合は株式会社への移行が有力な選択肢となる。
【2026年最新】有限会社とは何か?新設できない理由と設立廃止の経緯
有限会社とは、2006年4月まで存在していた「有限会社法」に基づき設立された社団法人です。当時の会社法体系において、大規模ビジネスを想定した「株式会社」に対し、中小企業や家族経営の受け皿として手軽に設立できるよう設計されたのが有限会社でした。
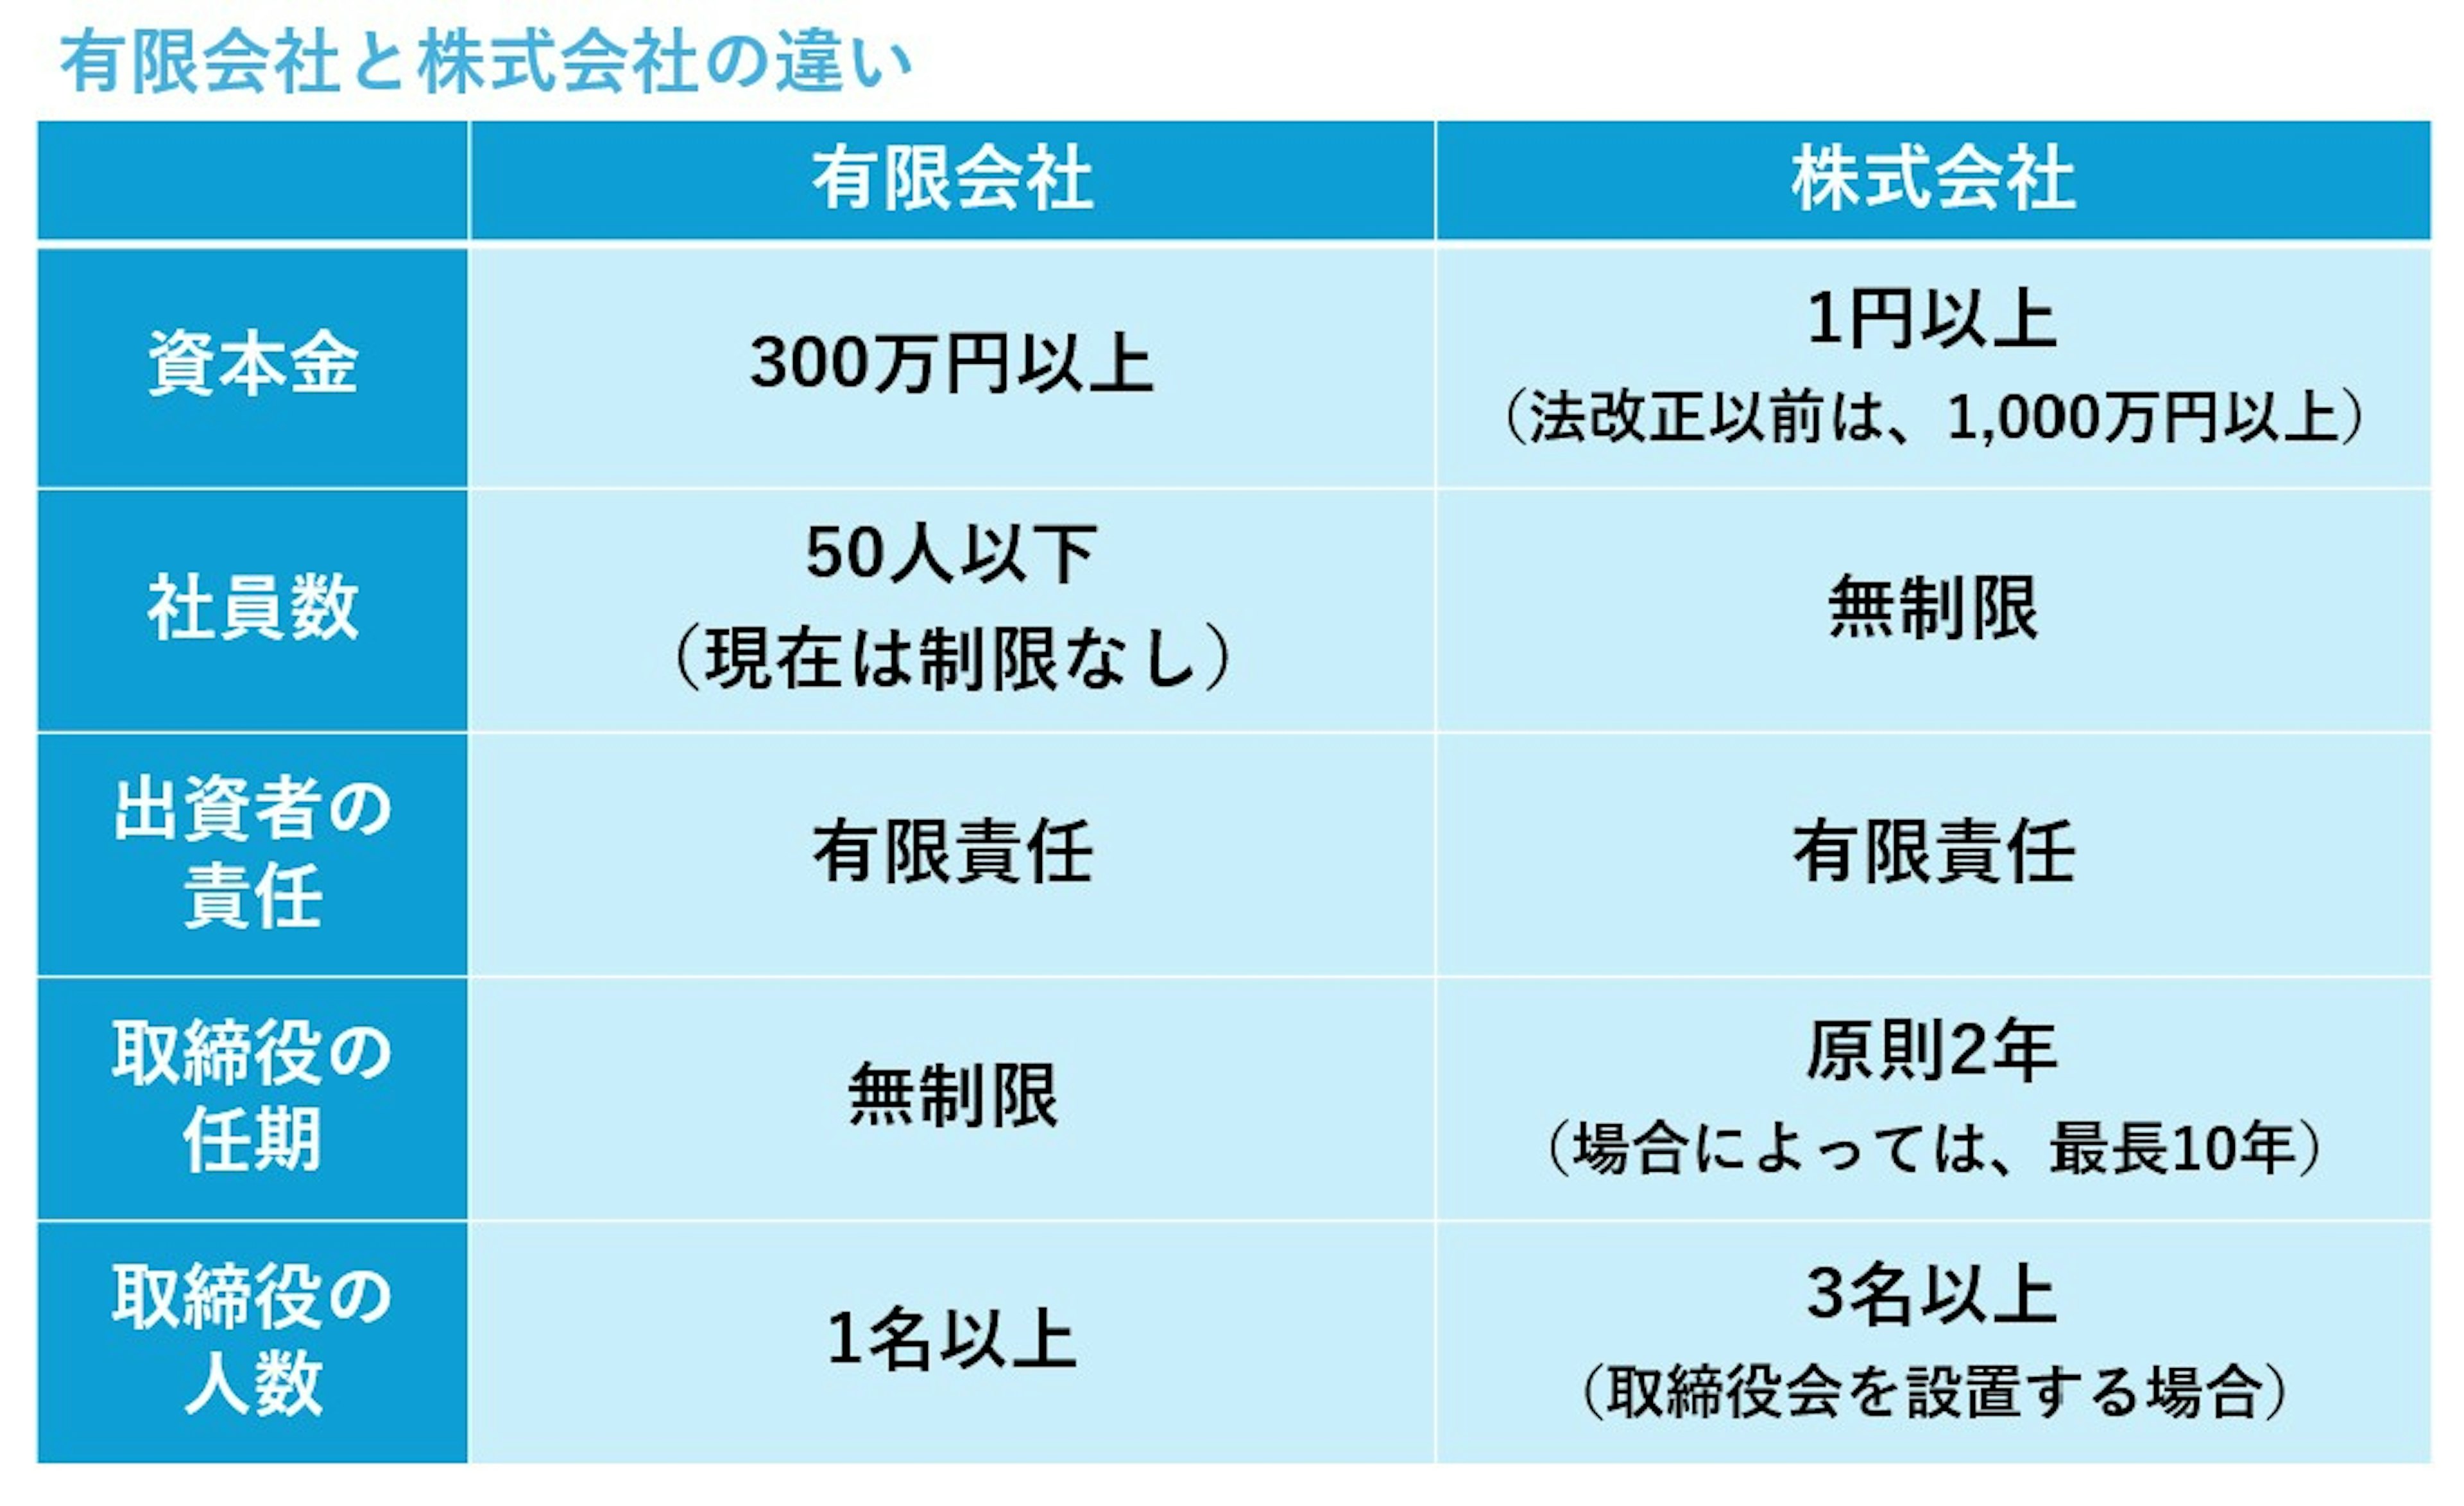
かつての日本において、株式会社を設立するためには最低資本金1,000万円以上、取締役3名以上、監査役1名以上という極めて高いハードルが課されていました。一方、有限会社は資本金300万円以上、役員は取締役1名のみで設立が可能だったため、スモールビジネスや地域密着型企業にとって事実上の標準フォーマットとして広く普及していた背景があります。
しかし、2006年5月1日施行の新「会社法」によって日本の法人制度は根底から覆りました。いわゆる「最低資本金規制」が撤廃され、資本金1円・取締役1名から株式会社が設立できるようになったのです。この大改革により、中小企業向けに別枠で用意されていた有限会社法は廃止され、有限会社を新たに設立することは法的に不可能となりました。
それでは、当時すでに存在していた膨大な数の有限会社はどうなったのでしょうか。国は強制的な解散や株式会社への移行を迫るのではなく、会社法の施行に伴う関係法律の整備等に関する法律(整備法)に基づき、「特例有限会社」という名称の株式会社の一種として、これまで通りの商号・体制のまま存続することを認めました。これが、制度廃止から20年を迎えた2026年現在も有限会社が日常に溶け込んでいる法的な真相です。
なぜ今も残るのか?株式会社にはない特例有限会社の意外なメリット
「新設できないなら、株式会社に変えた方が聞こえが良いのでは」と考える起業家は少なくありません。しかし、現場の老舗企業や堅実経営を貫くオーナー企業が有限会社を手放さない背景には、計算し尽くされた極めて合理的なメリットが存在します。
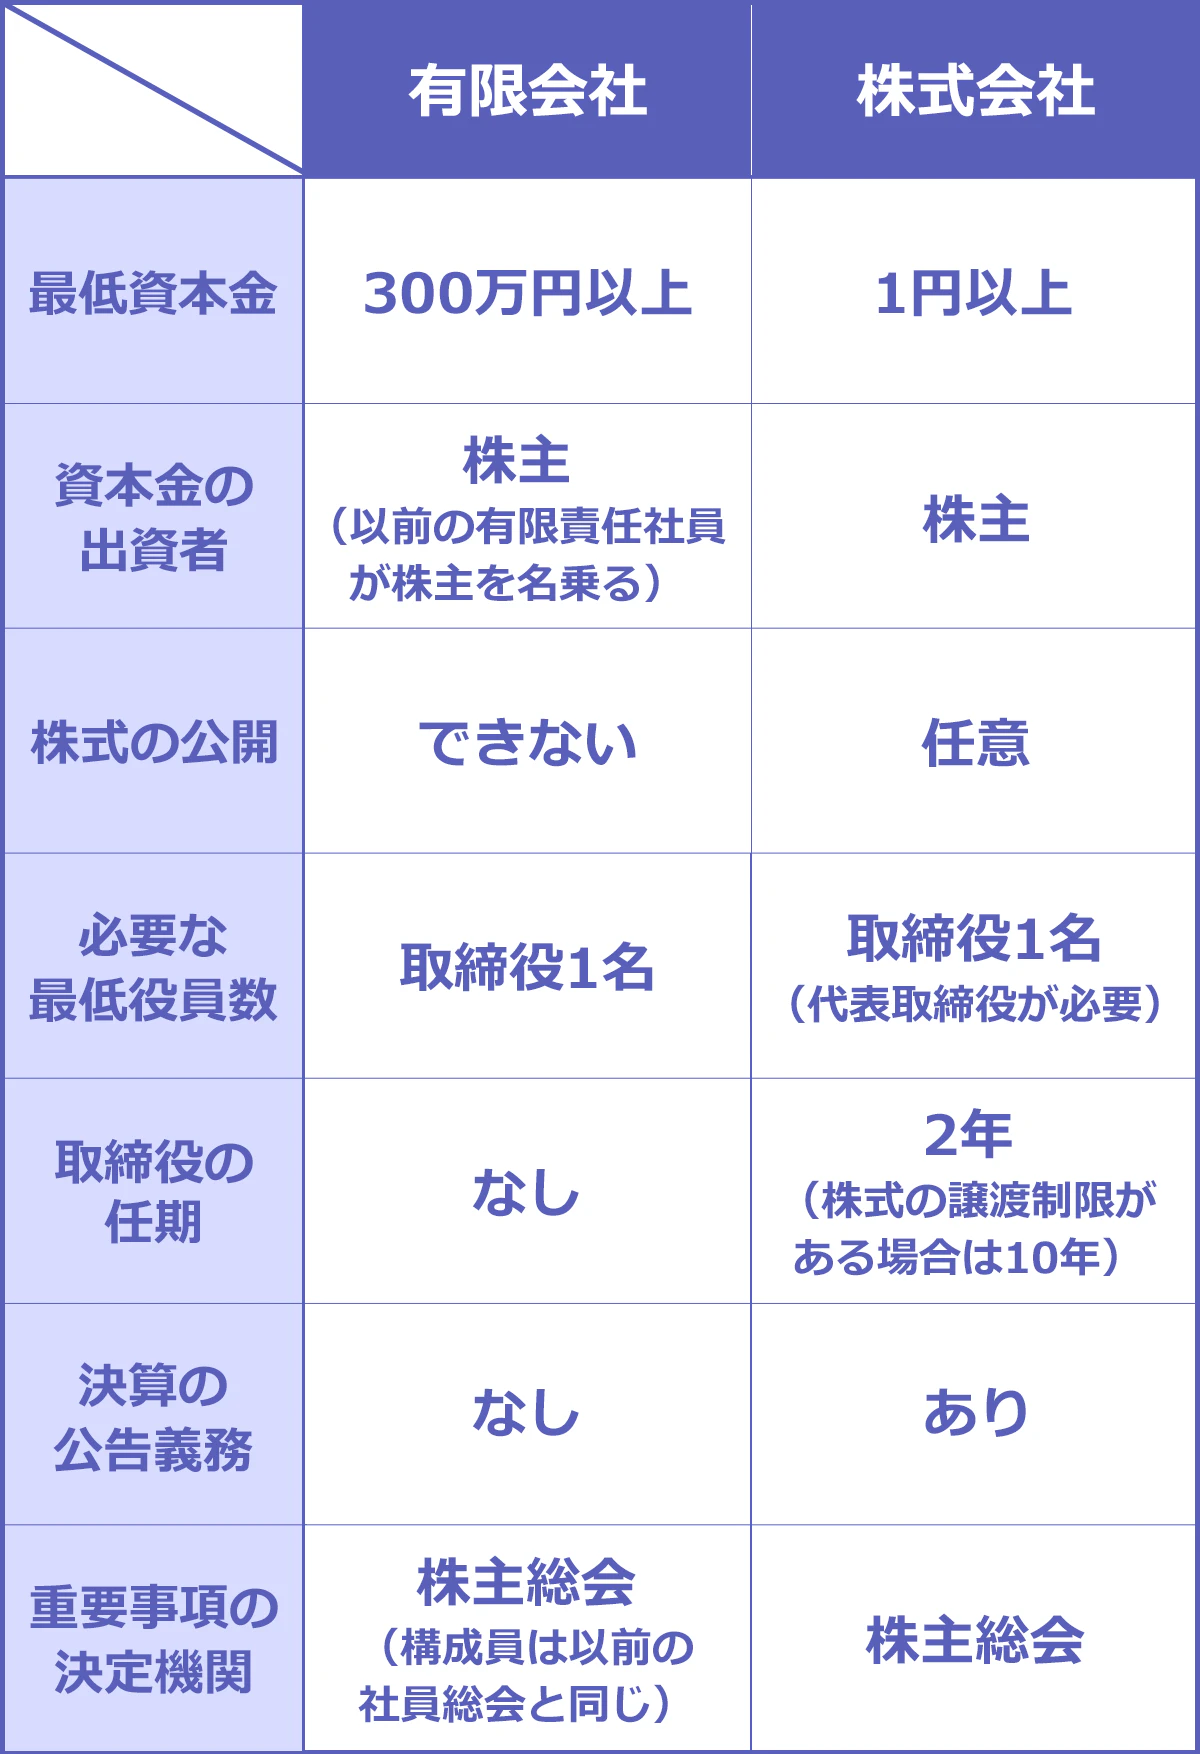
最大の強みは、役員任期が存在せず、役員変更登記が一切不要である点です。一般的な非公開株式会社(譲渡制限会社)の場合、取締役の任期は最長でも「選任後10年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで」と法律で縛られています。たとえメンバーに変更がなくても、10年ごとに「重任(再任)」の決議を行い、法務局へ役員変更登記を申請しなければなりません。この申請を怠ると「休眠会社のみなし解散」の対象となり、過料(罰金)が科されるリスクを常に背負います。
対照的に、特例有限会社には法律上の役員任期がありません。取締役が自ら辞任するか、死亡するか、解任されない限り、役員任期は半永久的に無期限です。これにより、数万円単位の登録免許税や司法書士報酬といったコストを恒久的に削減できるだけでなく、登記漏れによるペナルティリスクを完全に遮断できます。
さらに見逃せないのが、決算公告義務の免除です。株式会社は規模の大小を問わず、毎事業年度の終了後に貸借対照表(大企業は損益計算書も)を官報や電子公告などで社会に開示する「決算公告義務(会社法第440条)」が課せられています。官報公告を掲載する場合、毎年およそ7万〜8万円前後の掲載費用が発生します。ところが、特例有限会社はこの決算公告義務が法律上明確に適用除外となっています。費用削減はもちろんのこと、競合他社や取引先に財務状況を知られたくない非上場企業にとって、この秘匿性は計り知れない防壁として機能しています。
【徹底比較】特例有限会社と株式会社の決定的な違い
有限会社(特例有限会社)と、現在の通常の株式会社(非公開・中小企業)の制度的な違いを正確に把握することは、経営戦略上不可欠です。法務・税務の実務において決定的な差となる主要項目を以下の比較表にまとめました。
| 比較項目 | 特例有限会社 | 通常の株式会社(非公開) | 編集部の見解・評価 |
|---|---|---|---|
| 新規設立の可否 | 不可(2006年に廃止) | 可能(資本金1円から) | 有限会社は現存する法人のみ。一度変更すると二度と戻せない不可逆な枠組み。 |
| 役員の任期 | 無期限(法律上の任期なし) | 原則2年(定款で最長10年まで伸長可) | 特例有限会社の圧倒的優位点。同族経営なら役員変更の手間・登記費用がゼロ。 |
| 役員変更登記の頻度 | 交代時・死亡時のみ | 最長10年ごとに必ず必要(再任でも登記) | 株式会社は10年の登記忘れで過料・みなし解散のリスクがあり、管理負荷が高い。 |
| 決算公告の義務 | 免除(一切不要) | 必須(官報・電子公告・日刊紙など) | 官報掲載料(年約7〜8万円)が浮き、財務数値を外部へ漏らさない防衛メリット大。 |
| 株式の譲渡制限 | 法律上、全社に制限あり | 定款により自由に設計可能 | 有限会社は乗っ取り防止が自動で担保されるが、外部からの出資受け入れには不向き。 |
| 機関設計の柔軟性 | 取締役会・監査役会の設置不可 | 取締役会・監査役会・委員会等を選択可能 | ガバナンス体制を複雑化させたい組織や上場を目指す場合は株式会社一択。 |
| 対外的な社会信用 | 「業歴20年以上の老舗」の証拠 | 一般的な認知度は高いが設立歴は様々 | BtoB取引では「2006年以前から存続している黒字安定企業」として高評価される事例も。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
司法書士や税理士といった士業の現場、そして実際に有限会社を経営し続ける当事者たちの間では、制度に対する生々しい実感が飛び交っています。
都内で事業承継専門の法務コンサルティングを行う司法書士は、取材に対して次のように明かします。
「先代から引き継いだ二代目経営者から『そろそろ格好をつけて株式会社にしたい』と相談されるケースは今でも頻繁にあります。しかし、現在の事業規模や株主構成をヒアリングし、『株式会社にすると10年ごとの役員登記や決算公告の義務が発生し、生涯で数十万円から百万円規模の無駄な維持費がかかりますよ』と説明すると、ほぼ全員が『それなら有限会社のままでいい』と翻意されます。実を取る経営者ほど、有限会社の特権を手放しません」
SNSやビジネス系コミュニティ、知恵袋などのリアルな相談現場でも、株式会社へ移行したことでかえって負担が増えたという苦い告白が散見されます。
「見栄を張って株式会社へ商号変更したが、10年目の取締役重任登記をうっかり失念し、法務局から裁判所経由で数万円の過料通知が届いて青ざめた。有限会社のままにしておけばこんな無駄金も心労もなかった」(地方製造業・代表取締役の手記より)
「採用面接の際、若い応募者から『有限会社って何ですか?』と聞かれたことはある。ただ、銀行融資や古くからの取引先からは『有限会社を維持している=2006年以前から一度も倒産せず生き残っている強固な財務体質』と見なされ、むしろ信用スコアの面でプラスに働いている」(卸売業・代表談)
このように、対外的な見栄えを重視するスタートアップ界隈とは対照的に、地に足の着いた実利優先のビジネス現場では、有限会社の維持は「賢明な防衛策」として今なお熱狂的な支持を集めています。
一般に知られていない盲点とネットの誤解
ウェブ上には、有限会社に関する不正確な情報や根拠のない噂が氾濫しています。ここでは実務上よく見られる代表的な誤解を検証し、制度の真実を浮き彫りにします。
誤解1:「有限会社はいずれ法律で全廃され、株式会社への変更が強制される」
これは完全に事実無根のデマです。会社法の整備法において、特例有限会社としての存続期間には一切の期限が設けられていません。国が法改正によって既存の有限会社を強制的に株式会社へ改組させたり、解散させたりすることは法律上あり得ず、企業が自ら解散を選ぶか組織変更の手続きを取らない限り、何十年先であっても有限会社のまま存続できます。
誤解2:「資本金が小さいから、株式会社よりも信用力が低い」
2006年の会社法施行以降に起業した株式会社は、資本金1円でも設立が可能です。極端に言えば、設立初年度で実体がないペーパーカンパニーであっても「株式会社」の冠をつけることができます。一方、有限会社として現存している企業は、設立当時に最低でも300万円の現金資本を用立てた上で、2006年以前から20年以上事業を継続させてきた実績を持っています。与信管理を厳格に行う金融機関や大手商社の審査部において、「有限会社=少なくとも業歴20年以上のサバイバー」と評価される場面は少なくありません。
知っておくべき決定的なデメリット
もちろん、有限会社が万能というわけではありません。特例有限会社には、法的な制約から生じる以下のデメリットが確実に存在します。
第一に、外部からの機動的な資金調達が極めて困難である点です。特例有限会社は法律によって全社「株式譲渡制限会社」と規定されており、株式の公開(IPO)は不可能です。ベンチャーキャピタル(VC)やエンジェル投資家から出資を募って新株を発行し、急成長を狙うようなビジネスモデルには根本的に適していません。
第二に、組織再編(M&A)における制約です。特例有限会社は、他の企業と吸収合併を行う際、「存続会社(生き残る側の会社)」になることはできますが、株式会社に吸収されて消滅する「消滅会社」になる場合は、あらかじめ株式会社へ組織変更するなどの煩雑なステップを踏む必要があります。事業売却を想定している場合、この構造がボトルネックになるリスクを孕んでいます。
【プロの結論】株式会社へ移行すべき会社・有限会社を維持すべき会社の判断基準
自社が有限会社である場合、あるいは事業承継で有限会社を引き継ぐ場合、果たして「株式会社への移行」に踏み切るべきなのでしょうか。その判断を誤らないための客観的な判断基準を明確に提示します。
前提として、有限会社から株式会社への移行は、実質的には「商号変更による定款変更登記(株式会社設立登記+有限会社解散登記)」という手続きで行われます。新たに会社を作り直す必要はなく、資産や負債、許認可は原則として同一法人としてそのまま引き継がれます。法務局へ納める登録免許税は合計6万円(設立3万円+解散3万円)で、司法書士報酬を含めても10万〜15万円程度の費用で完了します。
しかし、一度株式会社へ移行してしまうと、二度と有限会社へ戻ることはできません。不可逆的な決断だからこそ、以下の基準に照らし合わせて慎重に見極める必要があります。
▼ 有限会社を【維持すべき】企業の条件
以下の項目に当てはまる企業は、有限会社のまま存続させるのが圧倒的に合理的です。
・株主が創業者や親族のみで完結している同族・ファミリー企業
・外部からの出資や上場を一切予定しておらず、自己資金や銀行借入で経営が回っている
・数年〜10年ごとの役員変更登記費用や決算公告費用などの固定コストを極小化したい
・地域密着型ビジネス、BtoBの下請・加工業など、法人の歴史と堅実性が信用に直結する業種
・役員の任期切れによる過料リスクや登記手続きの手間から完全に解放されたい
▼ 株式会社へ【移行すべき】企業の条件
以下の状況に直面している場合は、有限会社の特権を手放してでも株式会社へ移行すべきです。
・新卒採用や若手の中途採用を強化しており、求職者への第一印象・見栄えが採用率を左右する場合
・大手企業との直接取引において、取引先の内規で「取引対象は株式会社に限る」と規定されている場合
・第三者割当増資など、外部投資家からの資本調達を行って事業規模を一気に拡大させたい場合
・取締役会や監査役を設置し、対外的なコーポレートガバナンス体制を強化して信用を底上げしたい場合
・将来的な株式上場(IPO)や、株式会社を相手取ったM&Aイグジットを経営計画に組み込んでいる場合
【有限会社とは】に関するよくある質問(FAQ)
Q1:有限会社から株式会社に変更するにはどのくらいの費用と期間がかかりますか?
A1:登録免許税として、株式会社の設立登記に最低3万円、有限会社の解散登記に3万円の合計6万円が法定費用として必須です。司法書士へ手続きを委任する場合は報酬として4万〜7万円程度が加算され、総額10万〜15万円前後が一般的な相場となります。法務局への申請準備から登記完了までの期間は、概ね2週間から1ヶ月程度です。
Q2:有限会社を後継者に事業承継するとき、役員変更で注意すべき点はありますか?
A2:有限会社であっても、代表取締役や取締役が交代する際には「役員変更登記」が必要です。特例有限会社は「任期満了に伴う再任登記」が不要なだけであり、人が入れ替わった場合の変更登記義務が免除されているわけではありません。交代から2週間以内に登記申請を行わないと過料の対象となるため、承継時の手続きは司法書士等の専門家とともに速やかに行う必要があります。
Q3:有限会社の商号(会社名)を途中で変更することは可能ですか?
A3:「〇〇有限会社」から「△△有限会社」へと会社名を変えることは通常の定款変更と変更登記で可能です。ただし、法人格の末尾にある「有限会社」という文字を外したり、勝手に別の形態を名乗ることはできません。有限会社の枠組みを維持する限り、必ず商号の前後に「有限会社」を含める必要があります。
まとめ:今後の動向と失敗しないための判断基準
2006年の法改正から20年が経過した現在、有限会社(特例有限会社)は単なる「古い制度の遺物」ではなく、法律が認めた特権的な低コスト法人形態としての価値をますます高めています。
役員の改選手続きに追われることなく、決算数値を世間に晒す義務もなく、それでいて「20年以上生き残ってきた堅実な老舗」としての社会信用を享受できる――この稀有なポジションは、新設が不可能な今となっては手に入らない希少資産と言えます。
外見上の流行や漠然とした見栄に流されて株式会社へ衣替えしてしまう前に、自社の事業目的、株主構成、そして今後10年の成長戦略を冷静に棚卸ししてください。コストと実利を極限まで重視する堅実経営を目指すのであれば、「あえて有限会社を守り抜く」という選択こそが、最強の経営防衛策となるはずです。 (出典: 有限 会社 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。