【2026年最新】相続税早見表でわかる目安税額と家族構成別の失敗しない対策
家族が亡くなった際、遺された遺産にどれだけの税金がかかるのかは、多くの人にとって切実な問題です。「自分には関係ない」と思っていても、都市部の地価上昇や近年の法改正によって、ごく一般的な家庭でも課税対象になるケースが急増しています。突然の事態に直面して慌てないためには、まず概算の納税額を正しく把握しておく必要があります。
国税庁の統計資料や税制改正の動向を踏まえ、家族構成と遺産総額から一目で納税額の目安がつかめる最新の早見表を作成しました。税額が決まる仕組みから、税負担を大幅に抑える特例の活用法、知っておくべき注意点まで、現場の取材データを交えて整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の税制に完全対応した家族構成別の早見表により、純資産額に応じた目安税額が一目でわかります。
- 要点2:基礎控除額の計算や配偶者控除、小規模宅地等の特例を正しく組み合わせることで、実際の納税額を大幅に圧縮可能です。
- 要点3:生前贈与加算の延長(3年から7年へ移行中)や二次相続の税率跳ね上がりなど、見落としがちな盲点への早期対策が明暗を分けます。
【2026年版】家族構成別の相続税早見表|あなたの目安税額はいくら?
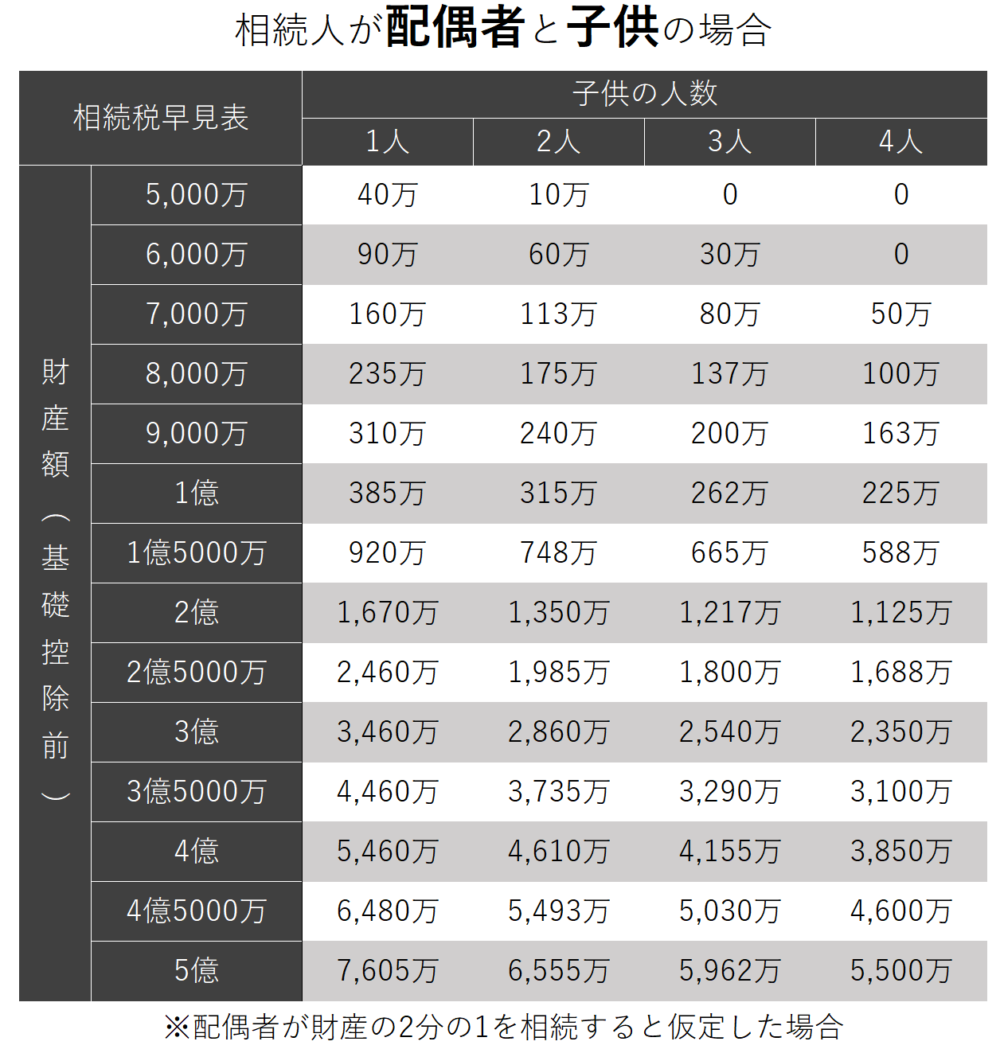
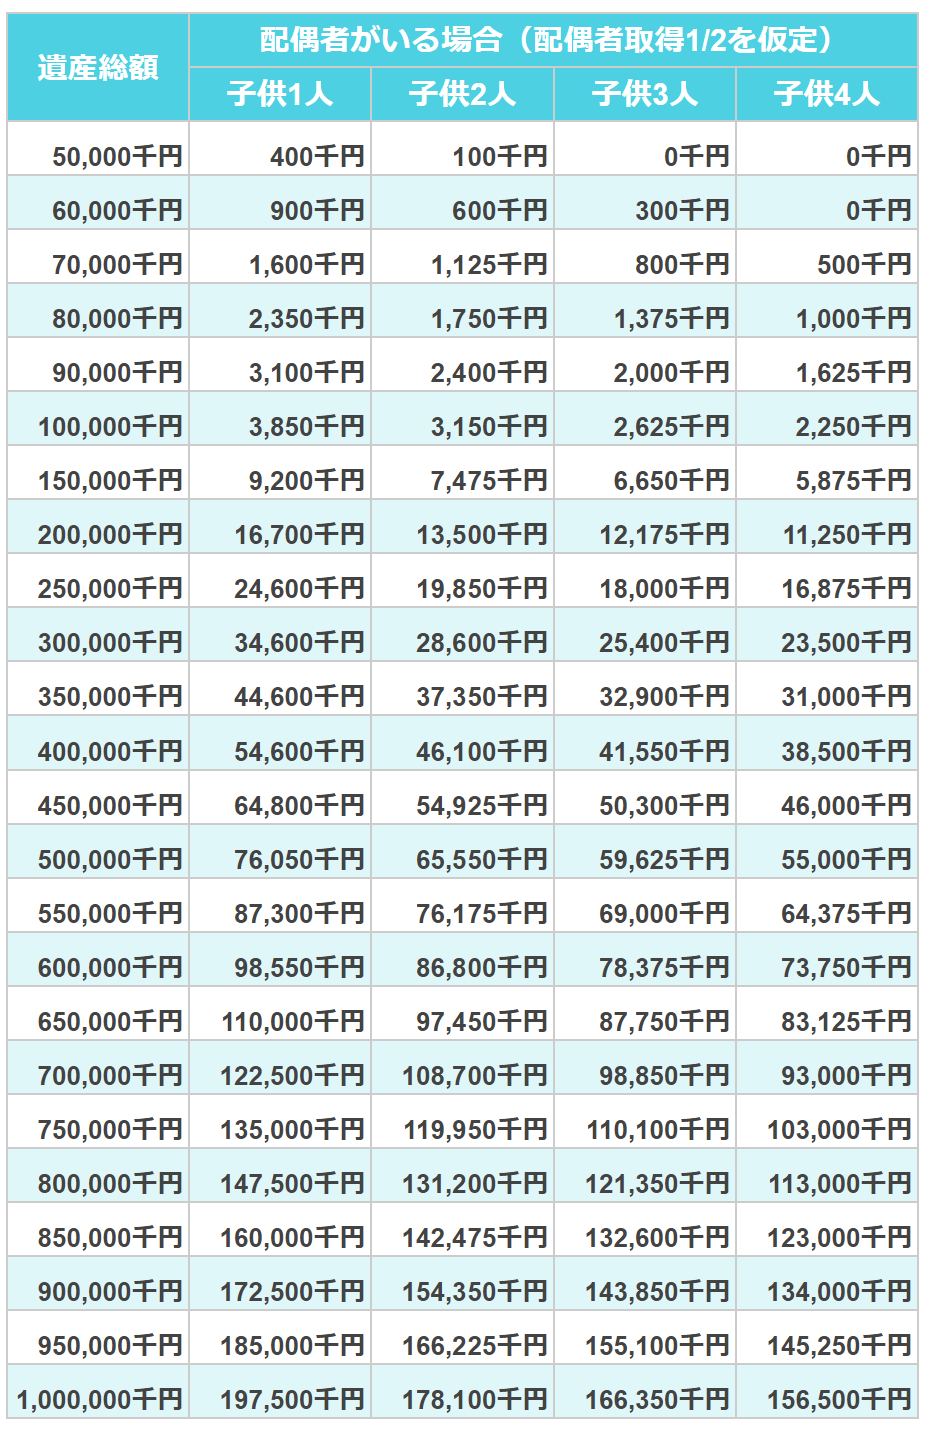
相続税の納税額は、遺産総額だけでなく「誰が何人相続するか」という法定相続人の構成によって大きく変動します。ここでは、実務で頻出する代表的な家族構成ごとに、相続税シミュレーションに基づいた目安額を一覧表にまとめました。配偶者控除(配偶者の税額軽減)を法定相続分まで満額適用した場合を前提として試算しています。
| 正味の遺産総額 | 配偶者+子供1人 | 配偶者+子供2人 | 子供2人のみ(配偶者なし) | 子供3人のみ(配偶者なし) |
|---|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 | 0円 |
| 5,000万円 | 40万円 | 10万円 | 80万円 | 20万円 |
| 7,000万円 | 160万円 | 113万円 | 320万円 | 225万円 |
| 1億円 | 385万円 | 315万円 | 770万円 | 630万円 |
| 1億5,000万円 | 920万円 | 745万円 | 1,840万円 | 1,490万円 |
| 2億円 | 1,675万円 | 1,350万円 | 3,350万円 | 2,700万円 |
| 3億円 | 3,460万円 | 2,860万円 | 6,920万円 | 5,720万円 |
| 5億円 | 7,605万円 | 6,555万円 | 1億5,210万円 | 1億3,110万円 |
表を見ると明らかなように、遺産額が同じであっても、配偶者がいるかどうか、子供の人数が何人いるかによって納税額は2倍以上変わるケースがあります。配偶者は「1億6,000万円、または法定相続分相当額まで非課税」という強力な控除枠があるため、一次相続(最初の親の相続)では税負担が劇的に抑えられます。
相続税の計算方法と基本ルール|基礎控除額と税率一覧表の仕組み
早見表の金額がどのようなプロセスで導き出されるのか、基本となる相続税の計算方法を把握しておくと、特例を使った節税策の組み立てがスムーズになります。計算は大きく分けて4つのステップで進みます。
第1ステップは、正味の遺産総額から非課税枠を差し引く作業です。この非課税枠を相続税基礎控除額と呼び、以下の計算式で機械的に算出されます。
【基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)】
例えば、相続人が妻と子供2人の計3人であれば、控除額は「3,000万円 +(600万円 × 3人)= 4,800万円」です。正味の遺産総額が4,800万円以下であれば、申告も納税も一切不要です。
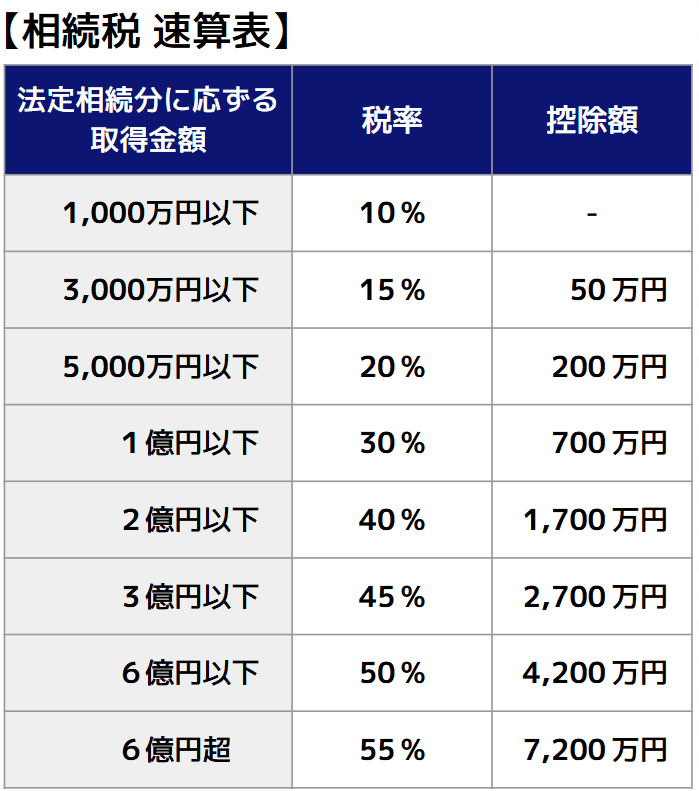
基礎控除を超えた分(課税遺産総額)は、いったん民法に定める「法定相続分」で各相続人が取得したと仮定して按分し、その金額に以下の相続税率一覧表を適用して全員分の税額を合算します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円 |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
算出された相続税の総額を、実際の遺産分割割合に応じて按分し、最後に配偶者控除の特例や未成年者控除などを差し引いた額が、各自の最終的な納付税額となります。遺言書で偏った配分がなされた場合でも、兄弟姉妹以外の法定相続人には最低限の取り分を請求できる権利(法定相続分と遺留分)が保障されているため、実際の配分手続きでは親族間の合意形成が不可欠です。
【実態検証】現場で見えた落とし穴|不動産と預貯金の評価格差と二次相続
現場の取材や税理士へのヒアリングを重ねると、多くの家庭が直面する最大の壁は「資産の内訳」と「次の世代への引き継ぎ」にあります。特に不動産と預貯金の相続税の評価方法の違いを理解していないことで、思わぬキャッシュ不足に陥るケースが目立ちます。
現金や預貯金は額面がそのまま100%の相続税評価額になりますが、不動産(土地・建物)は路線価や固定資産税評価額を基準にするため、市場相場の7〜8割程度に評価が下がります。さらに、自宅の敷地であれば小規模宅地等の特例を適用することで、最大330平方メートルまでの評価額を80%減額できるため、強力な節税装置として機能します。
しかし、ここに危険な罠が潜んでいます。自宅不動産の割合が高すぎると、特例で税金自体は下がっても、いざ納税となった際に「手元に現金がない」「子供同士で等分に分けられない」という遺産分割トラブル(争族)に直結します。
もう一つの見落としが二次相続対策です。父親が亡くなった一次相続で「配偶者控除が使えるから」と母親に全財産を集約させると、母親が亡くなった二次相続では子供たちだけで遺産を引き継ぐことになります。二次相続では基礎控除枠が減り、配偶者控除も使えないため、税率が跳ね上がって総支払額が一次相続の数倍に膨らむ事態が頻発しています。一次相続の段階で、二次相続まで見据えた財産配分をシミュレーションしておくことが不可欠です。
一般に知られていない盲点とネットの誤解|2026年税制改正のリアル
インターネット上の古い解説記事を鵜呑みにして、法改正前の知識で対策を進めてしまうトラブルが後を絶ちません。2026年現在の実務において必ず押さえるべきポイントは、生前贈与をめぐる規制強化です。
従来、亡くなる前3年以内に行われた生前贈与は相続財産に足し戻されるルールでしたが、税制改正によって持ち戻し期間が段階的に7年間へ延長されています。これが生前贈与加算の経緯における最大の変更点であり、2026年現在はこの移行期間に該当するため、従来の感覚で「駆け込み贈与」を行っても相続税の課税対象に取り込まれるリスクが高まっています。
また、2026年最新税制改正まとめの観点からは、タワーマンション等を中心とする区分所有マンションの評価是正ルール(市場価格と評価額の乖離を補正する新算定式)が完全に定着した点にも注意が必要です。かつて流行した「タワマン節税」のような極端な圧縮効果は期待できなくなっています。
忘れてはならないのが相続税申告の期限です。申告と納税のデッドラインは「被相続人が死亡したことを知った日の翌日から10か月以内」と厳格に定められています。期限を1日でも過ぎると、延滞税や無申告加算税といった重いペナルティが課されるだけでなく、小規模宅地等の特例や配偶者控除といった優遇税制が原則として使えなくなります。
【プロの結論】事前対策が必須な人・放置しても問題ない人の特徴
自分が今すぐ具体的な対策に動くべきかどうかは、保有資産の規模と家族の状況によって明確に分かれます。
【今すぐ税理士等の専門家へ相談すべき人】
- 遺産総額が基礎控除額を明らかに超えており、都市部に一戸建てやマンションを所有している
- 資産の半分以上が不動産で、納税に充てられる手元現金が乏しい
- 前妻の子と後妻、あるいは連絡が取れない親族がおり、遺産分割協議の難航が予想される
- 一次相続だけでなく、二次相続まで含めたトータルの税負担を最小限に抑えたい
【現時点で大掛かりな対策が不要な人】
- 正味の遺産総額が「3,000万円 + 600万円 × 法定相続人の数」を確実に下回っている
- 財産がすべて預貯金であり、相続人間で分割割合に関する明確な合意ができている
【相続税早見表】に関するよくある質問(FAQ)
Q1:生命保険の死亡保険金も相続税の課税対象になりますか?
A1:死亡保険金は「みなし相続財産」として課税対象になります。ただし、「500万円 × 法定相続人の数」という独自の非課税枠が用意されています。例えば法定相続人が3人いる場合、1,500万円までは非課税で受け取ることができ、納税資金の確保や受取人指定による遺産分割対策として極めて有効です。
Q2:配偶者控除を使えば税金がゼロになると聞きましたが、申告は不要ですか?
A2:税金が0円になる場合でも、税務署への申告書の提出が必須です。配偶者控除や小規模宅地等の特例は「申告書を期限内に提出すること」が適用の法的な要件となっているため、申告を怠ると控除が認められず、多額の追徴課税を受けることになります。
Q3:借金や未払いの医療費がある場合、遺産総額から差し引けますか?
A3:差し引くことができます。これを「債務控除」と呼び、住宅ローンなどの借入金、亡くなった時点で未払いだった医療費や公租公課(固定資産税や住民税)、および葬儀費用は、正味の遺産総額から控除して課税額を算出します。
Q4:生前贈与で毎年110万円を子供に渡していますが、本当に税金はかかりませんか?
A4:暦年課税の基礎控除(年110万円)の範囲内であれば贈与税はかかりません。ただし、前述の通り相続開始前7年以内(2026年現在は経過措置期間中)の贈与は相続税の対象として加算される点に留意してください。また、名義預金とみなされないよう、贈与契約書の作成や受取人本人名義の口座での管理が必要です。
まとめ:資産を守り抜くために今すぐ始めるべき現実的アプローチ
相続税は、財産の全容が掴めていない段階では漠然とした不安を抱きがちですが、早見表と基礎控除の仕組みを使えば、大まかなリスクレベルは即座に把握できます。
最も避けるべきは、知識がないまま放置し、相続発生後の10か月という短い期限内に慌てて不本意な分割や不動産の売却に追い込まれることです。まずは家族が所有する土地・建物・預貯金の概算リストを作成し、基礎控除を超える可能性がある場合は、早めに資産税専門の税理士などの専門機関を活用して、一次・二次相続を見据えた最適解を導き出してください。 (出典: 相続 税 早見 表(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。