退職後の健康保険は任意継続か国保か?損しない判断基準と期限の罠
会社を退職した直後、多くの人が直面するのが「健康保険をどうするか」という現実的な選択です。選択肢は主に、それまで加入していた会社の健康保険を個人で引き継ぐ「任意継続」か、居住地の自治体が運営する「国民健康保険」へ切り替えるかの二者択一となります。どちらを選ぶかによって、翌年1年間に支払う保険料が十数万円以上も変わるケースは決して珍しくありません。
しかし、退職直後は各種手続きに追われ、十分な試算を行わないまま選択して後悔する人が後を絶ちません。しかも、任意継続には「退職日の翌日から20日以内」という厳格な手続き期限が存在し、1日でも遅れると受け付けられないという厳しいルールが定められています。本記事では、任意継続と国民健康保険のどちらが得になるのか、計算の仕組みから見落としがちな落とし穴まで、最新の制度情報に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:前年の年収が高い人や「扶養家族」がいる場合は、任意継続を選んだ方が保険料を大幅に抑えられる可能性が高い。
- 要点2:任意継続には「保険料の上限」がある一方、全額自己負担(在職時の約2倍)となる点と「20日以内の申請期限」「納付遅延による即日資格喪失」に厳重な注意が必要。
- 要点3:法改正により現在は任意継続の途中解約(国保への切り替え)が可能となったため、2年間の総支払額を見据えた柔軟な立ち回りが可能。
【徹底比較】任意継続と国民健康保険はどっちが得?保険料の構造的違い
退職後の健康保険選びで最も気になるのが「任意継続と国民健康保険のどっちが得か」という点です。この結論を出すためには、両者の保険料がどのような計算式で算出されているのか、その根本的な仕組みの違いを把握する必要があります。
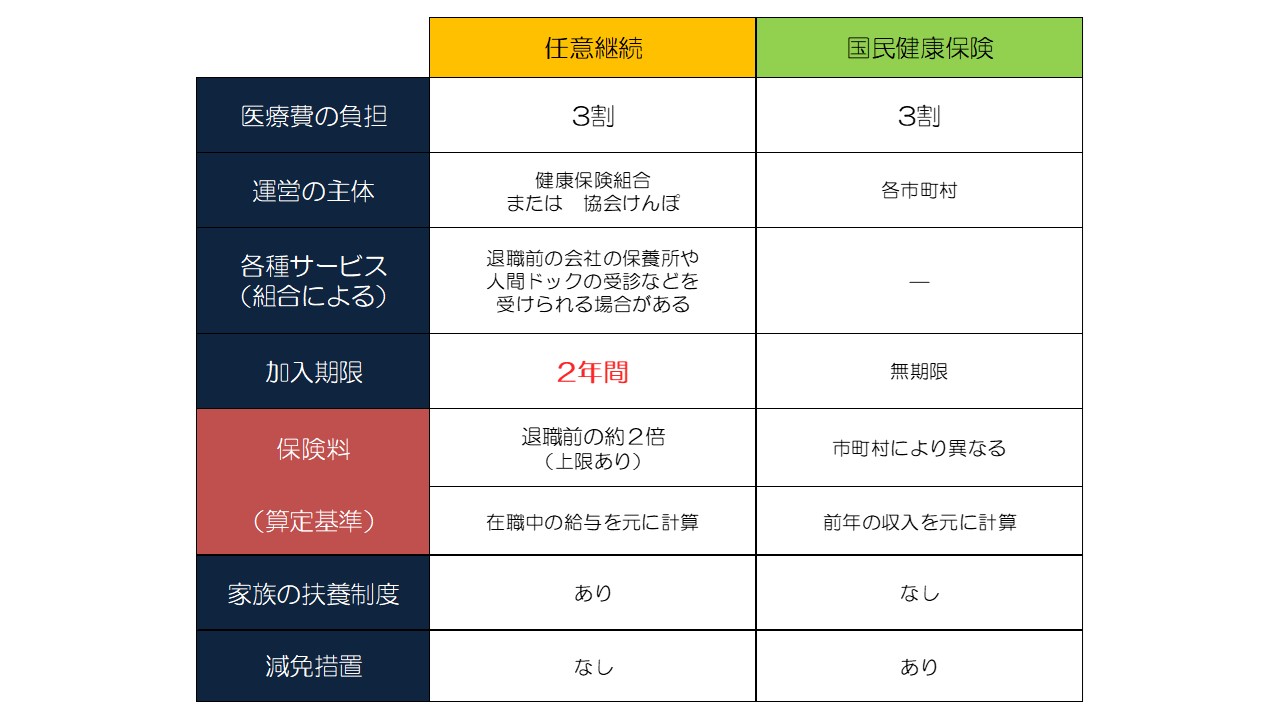
在職中の健康保険料は会社と従業員で折半(労使折半)されていますが、退職後に協会けんぽの任意継続などを利用する場合、会社負担分がなくなるため保険料は原則として全額自己負担(在職時の約2倍)となります。これだけを聞くと「倍になるなら損ではないか」と感じるかもしれませんが、任意継続には法律で定められた保険料の上限(標準報酬月額の上限)が設定されています。
一方、国民健康保険は前年の所得(1月〜12月)をベースに保険料が算定されます。退職直後の1年目は「前年=会社員としてフルに稼いでいた年」の所得に対して課税・算定されるため、現役時代の年収が高い人ほど国民健康保険料は高額になります。
| 比較項目 | 任意継続健康保険(協会けんぽ等) | 国民健康保険(市区町村) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の決定方法 | 退職時の標準報酬月額(上限あり)× 保険料率 | 前年の総所得金額等 × 自治体ごとの保険料率 | 高所得者ほど上限のある任意継続が有利になりやすい |
| 保険料の上限額 | 標準報酬月額30万円(協会けんぽの場合)に各都道府県の料率を掛けた額 | 年間上限額:最高106万円(医療・支援・介護分の合計) | 国保の上限は非常に高く設定されており、高所得層は高額になりがち |
| 扶養家族の扱い | 何人いても追加保険料は0円(要件を満たす場合) | 扶養の概念がなく、家族1人ごとに均等割が加算 | 家族を扶養している場合は任意継続が圧倒的に有利 |
| 加入可能期間 | 最長2年間 | 制限なし | 2年経過後は自動的に国民健康保険等へ移行 |
| 手続きの期限 | 退職日の翌日から20日以内(必着・厳守) | 退職日の翌日から14日以内が原則(遅れても遡及適用) | 任意継続の20日期限は1日の遅れも免責されないため要注意 |
実際の任意継続保険料の計算では、退職時の標準報酬月額が協会けんぽの平均値(30万円)を超えている場合、上限である30万円相当の保険料で頭打ちとなります。つまり、現役時代にどれほど高給を得ていた人であっても、一定額以上の保険料を請求されることはありません。これが、前年所得に比例して課税される国民健康保険との決定的な差です。
【実態検証】扶養家族の有無で年間数十万円の差?現場で起きるリアルな損得事情
現場の窓口相談や退職者の実体験において、損得の明暗を最も大きく分ける要素が「扶養家族の存在」です。ここを正しく理解していないと、退職後のキャッシュフローに大きな打撃を受けることになります。
健康保険組合や協会けんぽの任意継続では、在職中と同様に被扶養者(配偶者や子どもなど)を保険料の追加負担なしで加入させることができます。被保険者本人の保険料さえ納めていれば、扶養家族が1人でも3人でも、毎月の支払額は変わりません。
これに対し、国民健康保険には「扶養」という制度そのものが存在しません。世帯主の前年所得から算出される「所得割」に加えて、世帯内の加入者1人あたりにかかる「均等割」が人数分しっかりと上乗せされます。例えば、専業主婦(夫)の配偶者と子ども2人を抱える4人家族の場合、国民健康保険では4人分の均等割が合算されるため、保険料が一気に跳ね上がります。
SNSや相談コミュニティでも、「単身の時は国保と任意継続でそれほど差がなかったが、妻子がいる状態で退職したら国保の試算額が任意継続の2倍近くなって驚いた」というリアルな声が頻繁に見られます。退職後に配偶者や子を扶養に入れ続ける前提であれば、迷わず任意継続を選択するのが定石といえます。
一般に知られていない盲点とネットの誤解|「手続き20日」の冷徹なルール
制度上どれほど任意継続がお得であっても、手続きのルールを知らなければその権利を失ってしまいます。ネット上の情報で特に軽視されがちなのが、任意継続手続きの「20日ルール」と納付期限の厳格さです。
健康保険法第37条において、任意継続の申請は「資格を喪失した日(退職日の翌日)から20日以内」に行わなければならないと明確に規定されています。この期限は「必着」であり、消印有効ではありません。天災地変など法律が定める正当な理由がない限り、1日でも提出が遅れた時点で申請は即座に却下され、国民健康保険に加入せざるを得なくなります。
さらに危険なのが、加入後の保険料納付期限の遅れです。初回および毎月の保険料には指定の納付期日(通常は毎月10日など)が設定されており、この期日までに1円でも未納、あるいは納付が1日でも遅延した場合、その翌日付で資格が自動的に喪失します。「うっかり払い忘れた」「忙しくて銀行に行けなかった」という言い訳は一切通用せず、復活手続きも存在しません。
また、退職直後に病院へ通院する予定がある人は「任意継続の保険証はいつ届くのか」というスケジュール感も把握しておく必要があります。通常、申請書を郵送してから手元に新しい健康保険証(またはマイナ保険証の登録完了通知)が届くまでに1週間から10日前後を要します。退職日直後に受診が必要な場合は、全額自己負担(10割)で一時立替払いを行い、保険証が手元に届いた後に「療養費支給申請」を行って7割分の払い戻しを受ける運用となる点に留意してください。
途中で変更できる?任意継続をやめる手続きと退職後の健康保険切り替え
「任意継続は一度入ると2年間抜け出せない」という古い情報がネット上に残っていることがありますが、これは明確な誤解です。健康保険法の改正により、現在では加入者本人の申し出による任意脱退が可能となっています。
以前は「再就職して新しい職場の保険に入った」「保険料を未納にして強制喪失させた」「死亡した」「2年が満了した」という理由でしかやめることができませんでした。しかし現行制度では、所定の「任意継続資格喪失申出書」を提出することで、申出が受理された月の翌月1日付で任意継続をやめる手続きを行い、国民健康保険への切り替えが可能となっています。
この柔軟なルール変更によって、以下のような戦略的な切り替えが可能になりました。
- 1年目:退職直後は前年年収が高いため、保険料上限のある「任意継続」で出費を抑える。
- 2年目:退職後1年間の収入が激減したため、その低い所得をもとに算出される「国民健康保険」へ途中で切り替える。
このように制度を理解して使い分けることで、2年間のトータル支出を最小限に抑えることが可能です。
【プロの結論】任意継続を選ぶべき人・国民健康保険に切り替えるべき人の特徴
メリット・デメリットを構造的に整理した上で、あなたがどちらを選択すべきかの判断基準を提示します。
任意継続健康保険を選ぶべき人の条件
- 退職時の月給(基本給+各種手当)が高い人:標準報酬月額が30万円を超えている場合、任意継続の上限規定の恩恵をフルに享受できます。
- 扶養している配偶者や子どもがいる人:何人いても保険料が変わらないため、国保の均等割加算を完全に回避できます。
- 傷病手当金や出産手当金の継続給付を受けている人:一定の条件を満たせば、任意継続中でも給付を受け続けることが可能です(※国保にはこれらの給付制度がありません)。
国民健康保険へ切り替えるべき(任意継続をおすすめできない)人の条件
- 退職時の月収が比較的低く、扶養家族がいない単身者:国保の所得割が低く抑えられるため、国保の方が保険料が安くなるケースがあります。
- 倒産・解雇・雇い止め等で退職した人(非自発的失業者):ハローワークで雇用保険受給資格者証を取得し、特定受給資格者等に該当する場合、自治体の国保料が前年所得を30/100に減額して計算される軽減措置が適用されます。この特例を使える場合、国保の方が圧倒的に安くなります。
- 家族(配偶者や親など)の健康保険の扶養に入れる人:今後の年収見込みが130万円未満(60歳以上等は180万円未満)などの条件を満たせば、そもそも保険料の支払いが「0円」になる家族の扶養に入るのが最優先の選択肢となります。
【退職後の健康保険・任意継続】に関するよくある質問(FAQ)
Q1:退職後、任意継続と国保のどちらが安いか事前に調べる方法はありますか?
A1:退職前に「現在の給与明細に記載されている健康保険料(折半額)を2倍にした金額」を確認し、上限額(協会けんぽの場合は月額約3万円〜3.5万円前後、都道府県により異なる)と比較します。同時に、お住まいの市区町村の国民健康保険課(または自治体ホームページの試算シミュレーション)で源泉徴収票をもとに国保料を試算してもらえば、どちらが安いか正確に比較できます。
Q2:任意継続の申請書類は会社が提出してくれるのですか?
A2:会社は手続きを行ってくれません。自分自身で「健康保険任意継続被保険者資格取得申出書」を記入し、退職日翌日から20日以内にお住まいの地域を管轄する協会けんぽ支部(または加入していた健康保険組合)へ郵送・提出する必要があります。
Q3:任意継続の手続き中、手元に保険証がない期間に病院へ行く場合はどうすればいいですか?
A3:医療機関の窓口で「退職に伴い健康保険の切り替え手続き中である」旨を伝えて受診してください。当日は一旦、医療費の10割(全額)を窓口で自己負担し、領収書と診療報酬明細書を保管しておきます。後日、新しい保険証が届いた後に保険者へ「療養費支給申請」を行うことで、自己負担分を除く7割相当額が指定口座に返金されます。
Q4:任意継続の保険料をうっかり1日払い忘れてしまいました。何とかなりませんか?
A4:原則として救済措置はありません。納付期日を過ぎた時点で資格喪失となり、納付書が無効になります。その場合は速やかに市区町村窓口へ赴き、国民健康保険への加入手続きを行わなければなりません。
まとめ:20日以内の試算が命運を分ける!後悔しない退職後の健康保険選び
退職後の健康保険選びは、退職直後の生活コストを大きく左右する重要事項です。高収入であった人や扶養家族がいる世帯にとっては、任意継続の「保険料上限」と「扶養追加無料」の恩恵は絶大であり、年間で十数万〜数十万円単位の節税・支出抑制に直結します。
しかし、その権利を行使できるのは「退職後20日以内」というごくわずかな期間に限られます。退職が決まったら、退職日を待たずに源泉徴収票や給与明細を手元に用意し、任意継続と国民健康保険の金額シミュレーションを速やかに行うことが、失敗を防ぐ確実なアプローチです。 (出典: 退職 後 健康 保険 任意 継続(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。