ガリバー自社ローンの真実!審査基準と落ちた時の裏ワザ徹底解剖
中古車の購入を検討する際、手持ちの資金不足や過去の信用情報の不安から「ガリバーの自社ローン」について調べる方が後を絶ちません。業界最大手のガリバー(運営:株式会社IDOM)なら、他店で断られた人でも自社独自の基準で分割払いに応じてくれるのではないか、という期待がネット上を中心に広がっています。
しかし、そこには一般的なオートローンとの構造的な違いや、利用者が誤認しやすい大きな落とし穴が存在します。本稿では、自動車金融の現場実態や提携信販会社の審査構造、信用情報機関(CIC・JICC)の仕組みを徹底取材し、ガリバーにおける分割払いの真実と、審査不安を抱える方が取るべき具体的な突破策を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ガリバーが提供するローンの大半は「提携信販会社のオートローン」であり、販売店が直接リスクを負う狭義の自社ローンとは根本的に仕組みが異なる。
- 要点2:審査難易度はオリコやジャックス等の信販基準に依存するため、信用情報に事故歴(ブラックリスト)がある場合は通常の通過が極めて厳しい。
- 要点3:審査落ちを防ぐには頭金の増額や保証人の設定、あるいは信用回復型ローンや自社ローン専門店の活用など、多角的な選択肢を正しく見極める必要がある。
【2026年最新】ガリバーに「自社ローン」は実在するのか?ネットの噂と公式運用の真相
「ガリバーなら自社ローンでブラックでも買える」という言説がネット掲示板やSNS上で散見されますが、自動車流通業界の金融スキームを精査すると、この認識には決定的な誤解が含まれています。結論から言えば、ガリバー各店舗で一般的に案内されているのは、販売店が自ら資金を立て替えて分割回収を行う「自社完結型ローン」ではなく、大手信販会社と提携したオートローンです。
いわゆる街の中古車店が展開する「自社ローン」は、金融業者を介さずに店舗と顧客が直接金銭消費貸借契約を結びます。これに対し、東証プライム上場企業である株式会社IDOMが運営するガリバーでは、コンプライアンスおよび債権回収リスク管理の観点から、外部の認可信販会社による厳格な与信審査をベースとした販売体制を敷いています。
それにもかかわらず「ガリバーの自社ローン」という検索キーワードが定着している背景には、店舗側が顧客の状況に応じて提案する「据置型プラン(残価設定型)」や「支払いステップ変更型ローン」、さらには一部の提携金融機関が提供する柔軟なプランが、ユーザーの間で「店舗独自の特別ローン」として混同されて拡散した経緯があります。実態はあくまで信販会社の審査を通過する必要がある金融商品であることを正しく認識しなければなりません。
ガリバーのローン審査基準と提携信販会社一覧|オートローンに通らない根本原因
ガリバーで車を分割購入する場合、審査を行うのはガリバーの店舗スタッフではなく提携先の信販各社です。現場取材および業界関係者の証言によると、ガリバーが提携している主要信販会社には以下の企業が名を連ねています。
- 株式会社オリエントコーポレーション(オリコ):中古車流通市場で最大のシェアを誇る主力提携先
- 株式会社ジャックス(JACCS):安定した信販基盤を持ち、低金利プランなどで頻繁に利用される
- 株式会社アプラス:新生銀行グループ傘下で、多様な購入プランを展開
- SMBCファイナンスサービス(旧セディナ):三井住友カード系列の強力な審査ネットワーク
- プレミア株式会社(プレミアグループ):オートローンに特化し、独自の保証プログラムを展開
これらの信販会社は、申し込みを受けると直ちに指定信用情報機関であるCIC(シー・アイ・シー)およびJICC(日本信用情報機構)へ照会をかけます。ここで審査落ちとなる主要な要因は、明確に数値化・パターン化されています。
第一の要因は「異動情報の保有(いわゆるブラックリスト状態)」です。過去5年以内にクレジットカードの支払いや携帯端末の分割代金を61日以上または3ヶ月以上延滞した場合、あるいは任意整理や自己破産といった債務整理歴がある場合、信販会社の自動スコアリングシステムによって機械的に弾かれます。
第二の要因は「年収に対する返済負担率(年間返済額÷年収)」の超過です。一般的に自動車ローンの年間返済額は年収の30%〜35%以内が限界値とされています。他社からの借入金(カードローン、リボ払い、住宅ローンなど)が既に存在する場合、車両本体価格が高額になると容易にこの閾値を超えてしまい、否決通知が届くことになります。
【徹底比較】信販ローンと自社ローンの違いと金利・総支払額の落とし穴
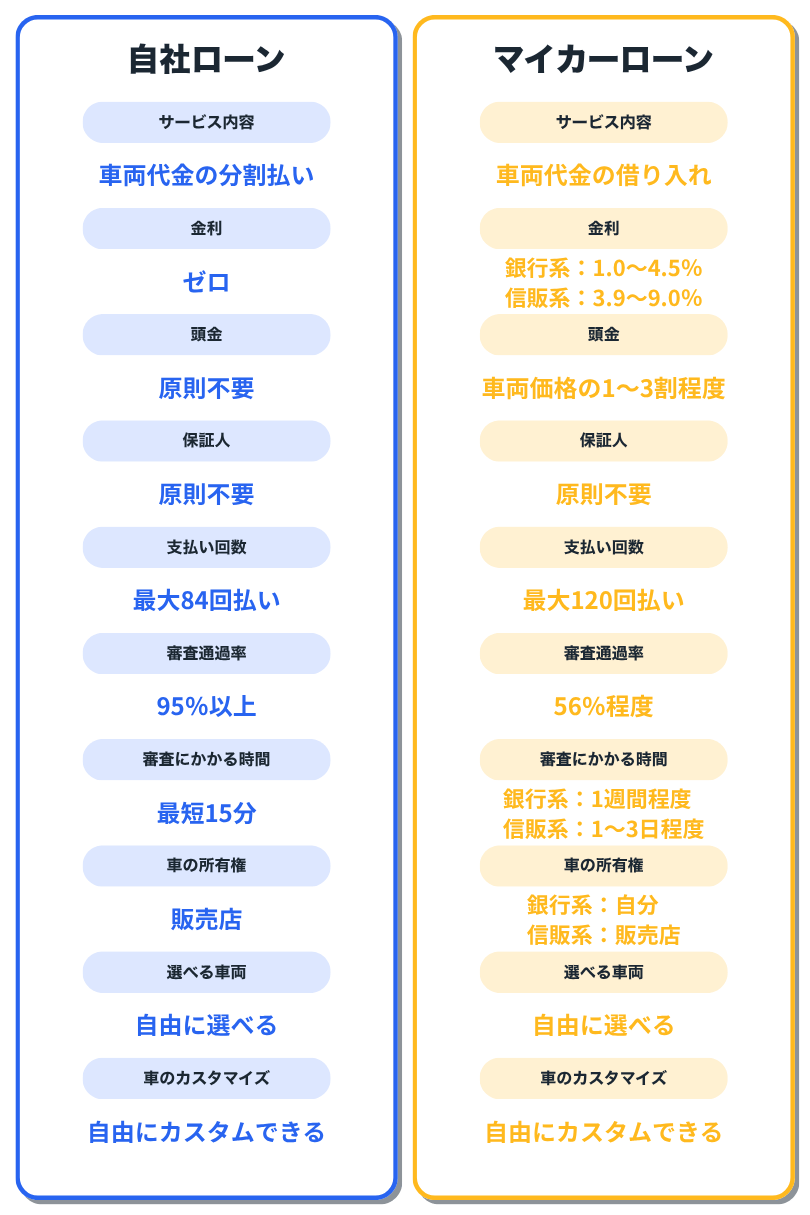
ガリバーが扱う一般的な提携信販ローンと、中小の中古車販売店が手掛ける独自の自社ローンには、金利設定や法規制の面で決定的な違いが存在します。安易に「審査が通りやすいから」と自社ローン専門業者に飛びつくと、総支払額で甚大な損失を被る危険性があります。
| 項目 | ガリバー提携信販ローン | 街の中古車店(自社ローン) | 編集部の見解・評価 |
|---|---|---|---|
| 実質金利・手数料 | 実質年率 4.9%〜9.8% 程度(店舗・キャンペーンにより変動) | 金利0%(ただし車両本体価格に15%〜30%の手数料が上乗せ) | 自社ローンは「金利ゼロ」を謳うが、保証料や管理費名目で上乗せされ実質負担は信販系より高額化しやすい。 |
| 審査の厳格さ | 厳格(CIC・JICCの信用情報を徹底照会) | 柔軟(現在の支払い能力・収入の安定性を重視) | 過去に金融事故がある場合、ガリバーの通常ローンは厳しいが、自社ローンなら通る可能性が残る。 |
| 車両の選択肢 | 全国約30,000台の在庫から自由に選択可能 | 各店舗が抱える数十台〜数百台の特定在庫に限定 | 状態の良い高年式車や希望車種を狙うならガリバーの在庫規模が圧倒的。 |
| 支払回数・期間 | 最長84回〜120回(7年〜10年)の長期設定が可能 | 原則12回〜36回(1年〜3年)の短期完済が基本 | 自社ローンは毎月の支払額が高額になりやすく、家計を圧迫するリスクに注意が必要。 |
| 車両への制限装置 | 原則なし(通常通りの引き渡し) | GPS装置や遠隔起動制御装置(MCCS)の取り付けが条件となる場合あり | 信用回復型プランを採用する業者では、滞納時にエンジン始動を止める端末が装着される。 |
| ※上記数値および条件は2026年時点の一般的な中古車金融取引の市場データに基づく目安です。実際の適用金利や手数料は契約内容によって異なります。 | |||

【実態検証】利用者の口コミ・評判から見る審査通過の境界線と現場のリアル
オープンな情報空間や各種掲示板、ユーザーコミュニティにおける生の声を検証すると、ガリバーの店舗現場における審査提案の実態が浮かび上がってきます。
「他社で住宅ローンの審査に通らなかった直後だったが、ガリバーで頭金を30万円入れたらオリコのオートローンが承認された」「勤続年数半年で不安だったが、プレミアのプランで通った」という通過事例がある一方で、「過去のクレカ延滞を理由に即日否決された」「自社ローンがあると聞いて来店したが、結局信販会社の審査を通すと言われ断念した」といった厳しい声も確認されます。
現場の営業担当者への聞き取りから見えてくるのは、ガリバー側も決して杓子定規に断っているわけではないという点です。顧客の信用状況がボーダーライン上にある場合、店舗スタッフは以下のような調整を試みます。
- 複数の信販会社への打診順序の最適化:審査傾向が異なる提携先を順次選択し、最も可能性の高いルートを探る。
- 頭金(初期費用)の投入要請:信販会社が融資する借入元金を減らし、審査のハードルを下げる。
- 保証人の追加提示:契約者本人のスコア不足を、安定収入のある親族の連帯保証によって補完する。
つまり、ガリバーにおける「審査の柔軟さ」とは、無審査で貸し出してくれるという意味ではなく、多数の提携信販ネットワークと契約調整ノウハウを駆使して通過の確率を高める営業対応力を指しているのです。
ローン審査に落ちた場合の対処法とブラックでも中古車を手に入れる現実的裏ワザ
もしガリバーの提携オートローンに落ちてしまった場合、パニックになって手当たり次第に別の金融機関へ申し込むのは絶対に避けなければなりません。信用情報機関に短期間で多数の申込履歴(いわゆる申込ブラック)が刻まれ、半年間はどのローンにも通らなくなる二次被害を招くためです。
審査落ちを経験した方が、安全かつ確実に中古車を手に入れるための実践的ステップは以下の通りです。
1. 信用情報の開示請求と状況の可視化
まずはCICおよびJICCに対し、スマートフォン等から自身の信用情報を開示請求します。延滞情報が何件残っているのか、完済から何年経過しているのかを正確に把握することが第一歩となります。保有期限(通常は完済から5年)が間近に迫っている場合は、情報が消去されるのを待つのが最も安全な戦略です。
2. 頭金を大幅に増やして借入比率を下げる
車両価格200万円の全額フルローンは否決されても、手持ち資金から50万円〜100万円の頭金を用意して借入額を100万円前後に抑えることで、信販会社の審査基準をクリアできるケースが多々あります。車両のグレードを一段下げて総予算を圧縮することも即効性のある手段です。
3. 親族による連帯保証人または名義変更の検討
配偶者や両親など、定職に就いており信用情報に問題のない親族に連帯保証人を依頼することで、審査の通過率は劇的に跳ね上がります。ただし、万が一返済が滞った場合は保証人に全額の請求が及ぶため、家族間の信頼関係と返済計画の厳密な合意が不可欠です。
4. 「信用回復型オートローン」および自社ローン専門店の活用
どうしても現時点で信用情報に事故歴があり信販系が通らない場合は、ガリバー以外の選択肢として自社ローン専門チェーン(くるまのミツクニ、オトロンなど)や、遠隔制御装置(MCCS)を取り付けることで与信枠を広げる信用回復型サービスを検討します。これらは過去の履歴ではなく「現在の定額収入」を基準に審査を行うため、ブラック状態でも車を購入できる現実的な受け皿となります。
【プロの結論】ガリバーで組むべき人と自社ローン専門店を検討すべき人の判断基準
自動車は現代社会における重要な生活インフラですが、無理なローン契約は個人の家計を破綻させる最大の引き金にもなり得ます。自身の金融状態を冷徹に見極め、適切な購入ルートを選択するための明確な判断基準を提示します。
ガリバーでローンを組むのに向いている人
- 過去5年以内に深刻な延滞や債務整理の履歴がない人
- 現在の勤務先に勤続1年以上で、年収200万円以上の安定収入がある人
- 高年式の人気車種やハイブリッド車など、車両品質と手厚い保証を最優先したい人
- 7年〜10年などの長期分割払いで、毎月の支払負担を最小限に抑えたい人
自社ローン専門店など別ルートを検討すべき人
- CIC・JICCに現在進行形の延滞情報や異動情報(ブラック)が残っている人
- 自己破産や個人再生の免責決定から間もない人
- 手持ちの頭金が一切なく、親族の連帯保証人も立てられない人
- 車両の選択肢が多少狭まっても、日常の通勤・通院で今すぐ車を確保しなければならない人
行動経済学や家計心理学の観点から見ても、自身の返済能力を超えた金融商品に執着することは、長期的な自己規律と生活再建を著しく阻害します。「審査が甘い」という甘美な言葉に惑わされず、総支払額と月々のキャッシュフローを冷静に試算する姿勢こそが、最良のカーライフを築く唯一の防壁です。
【ガリバー 自社 ローン】に関するよくある質問(FAQ)
Q1:ガリバーには本当に店舗独自の「自社ローン」はないのですか?
A1:はい。ガリバー(株式会社IDOM)が全社的に展開しているのはオリコやジャックス等の提携信販会社を利用したオートローンです。店舗が直接代金を立て替える狭義の自社ローンは基本的に取り扱っていません。
Q2:信用情報がブラックでもガリバーで車を買う裏ワザはありますか?
A2:完全にブラックの状態のまま単独名義・無頭金で提携ローンを通す裏ワザは存在しません。ただし、「まとまった頭金を用意する」「安定収入のある連帯保証人を立てる」ことで信販会社の条件付き承認を引き出せる可能性はあります。それが難しい場合は自社ローン専門店の利用が現実的です。
Q3:ガリバーのローン審査にはどのくらいの時間がかかりますか?
A3:提携信販会社のオンライン審査システムを使用するため、早ければ申込みから数十分〜数時間以内に結果が出ます。追加の書類提出や保証人確認が必要な場合でも、1〜2営業日以内に判定されるのが一般的です。
Q4:ガリバーのオートローン金利は他社と比べて高いですか?
A4:ガリバーの提携ローン実質年率は概ね4.9%〜9.8%前後となっており、銀行のマイカーローン(1.5%〜3.5%程度)と比べると高めですが、一般的な中古車ディーラーの信販金利としては標準的な水準です。総支払額を抑えたい場合は繰り上げ返済などの活用が推奨されます。
まとめ:今後の動向と失敗しないための判断基準
「ガリバーの自社ローン」というキーワードに惹かれる背景には、自動車が必要不可欠であるにもかかわらず、金融審査への不安を抱える消費者の切実な事情があります。しかし、実態は信頼性の高い信販会社による正規のオートローンであり、根拠のない「審査なし」「誰でも通る」といった言説は事実ではありません。
2026年現在、信用情報ネットワークの高度化に伴い、過去の金融事故をごまかしてローンを組むことは不可能です。だからこそ、自身の信用状態を正しく把握し、頭金の準備や保証人の確保、あるいは自社ローン専門店との適切な使い分けを行う戦略的思考が求められます。甘い言葉に流されることなく、透明性の高い条件で納得のいく一台を手に入れてください。 (出典: ガリバー 自社 ローン(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。