貯金300万円で人生はどう変わる?年代別割合と上位何%かの真実【2026年版】
銀行口座の残高が300万円の節目を突破した瞬間、多くの人が「同世代の中で自分はどの位置にいるのか」「これで将来への不安は軽くなるのか」と自問します。日々の地道な節約や労働の末に積み上げた300万円という数字は、生活防衛と資産形成の両面において極めて大きな意味を持つマイルストーンです。
物価高やインフレが日常化した2026年の日本において、預金口座に300万円を確保できている世帯は決して多数派ではありません。金融広報中央委員会が公表する最新の公的統計をもとに、年代別・世帯別のリアルな立ち位置を明らかにしながら、この節目から資産をさらに伸ばすための実践的なアプローチを徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貯金300万円は20代単身者で上位約15〜20%、30代単身者でも上位約30%に位置する極めて優秀な水準。
- 要点2:達成により半年〜1年の無収入に耐えうる精神的余裕が生まれる一方、放置するとインフレによる購買力低下リスクに直面する。
- 要点3:次のステップは生活防衛資金(100万〜150万円)を確保した上で、新NISAを活用した投資信託への分散投資へシフトすることが鉄則。
【客観データで判明】貯金300万円は上位何%?年代別の達成割合と平均・中央値の実態
「貯金300万円」が世間全体でどれくらいの位置付けなのかを把握するには、金融広報中央委員会「家計の金融行動に関する世論調査」のデータが最も信頼できる指標となります。ここで注意すべきは、一部の超富裕層が数値を引き上げる「平均値」ではなく、実態に最も近い「中央値」を見ることです。
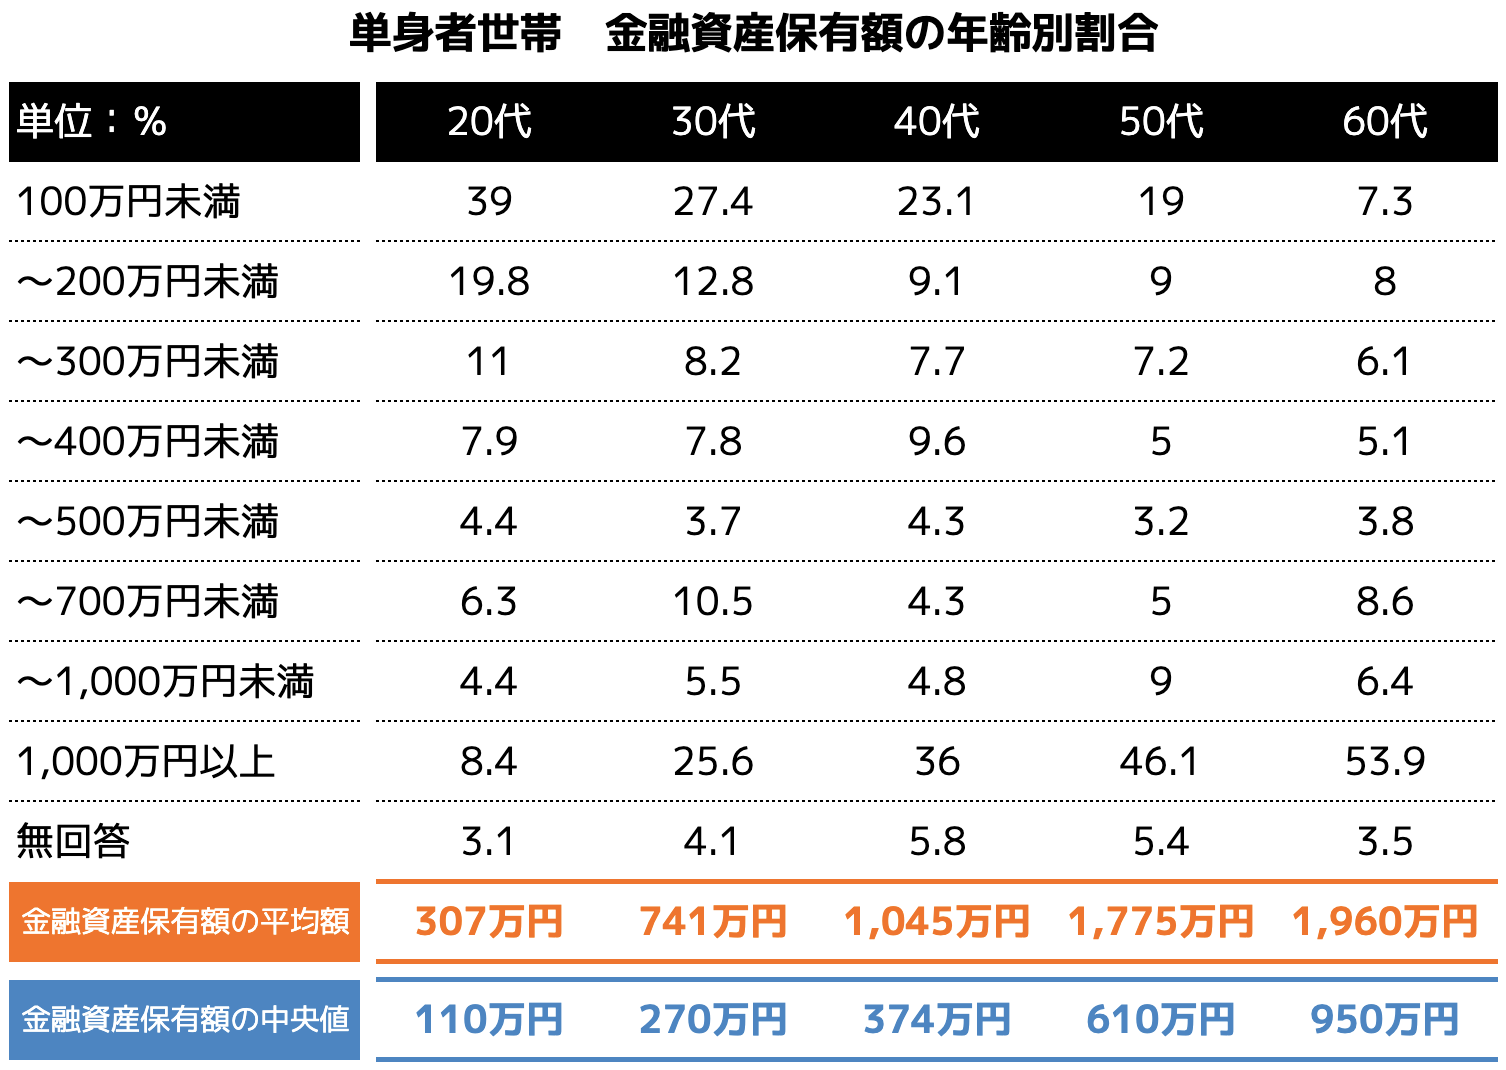
単身世帯(一人暮らし)と二人以上世帯(夫婦世帯)では、保有資産の分布に顕著な差が見られます。単身世帯においては金融資産をまったく保有していない層(金融資産非保有層)が約3割を占めるため、300万円を純粋な現金・預金として保有しているだけで上位層に位置します。
| 世帯区分・年代 | 貯金300万円以上の保有割合 | 金融資産の平均値 / 中央値 | 編集部の見解・評価 |
|---|---|---|---|
| 20代(単身世帯) | 約16.2%(上位2割未満) | 平均:180万円 / 中央値:20万円 | 極めて優秀。同年代の中では圧倒的な家計管理能力を誇る。 |
| 30代(単身・独身) | 約32.5%(上位3割程度) | 平均:590万円 / 中央値:100万円 | 順調な資産形成ペース。ここから運用へ回せるかが分岐点。 |
| 40代(単身世帯) | 約41.0%(上位4割程度) | 平均:820万円 / 中央値:180万円 | 標準〜やや堅実。老後資金の基礎固めとして加速が必要。 |
| 20代(夫婦・2人以上) | 約28.4%(上位3割弱) | 平均:320万円 / 中央値:150万円 | 結婚や新生活の初期費用を乗り越えており順調な滑り出し。 |
| 30代(夫婦・2人以上) | 約48.0%(上位5割前後) | 平均:680万円 / 中央値:300万円 | 中央値とほぼ合致。住宅購入や子育て費用との両立が課題。 |
上記の統計から明らかなように、貯金300万 20代 割合で見れば上位15〜20%以内のエリート層に該当します。また、貯金300万 30代 独身であっても上位約3割に入っており、世間一般の基準から見ても十分に誇るべき金額を達成していることが分かります。
一方、貯金300万円 夫婦 平均中央値を分析すると、30代夫婦の中央値がちょうど300万円前後に位置しています。独身時代とは異なり、家族が増えるにつれて突発的な出費や教育資金の準備が重なるため、300万円は「安心できる金額」というよりも「最低限維持すべき防波堤」という位置付けに変化します。
【実態検証】貯金300万円で人生が変わる?実感できる「3つの精神的余裕」と現場のリアル
ネット上やSNSでは「300万円程度では人生は変わらない」という冷ややかな意見も見られます。しかし、現場の当事者やFP相談の実例を検証すると、多くの人が通帳残高300万円を境に明確な心理的変化を実感しています。
実際に資産ゼロから300万円まで到達した人々の声を集約すると、生活の質や選択肢に以下のような劇的な変化が起きていることが確認できます。
1. 会社への依存度が下がり「理不尽な環境」から逃げられる
月の生活費が20万円の一人暮らしであれば、300万円の蓄えがあれば理論上1年以上の無収入生活に耐えられます。これにより、「理不尽なパワハラに耐え続ける必要がない」「いざとなれば退職して転職活動に専念できる」という心理的セーフティネットが形成されます。この精神的余裕こそが、日々のストレスを大幅に軽減させる最大の要因です。
2. 突発的な出費に動じなくなる
家電の故障、冠婚葬祭、急な病気や怪我による入院など、人生には10万〜30万円単位の不意な出費がつきものです。資産が数十万円の段階では致命傷になりかねないこれらのアクシデントも、300万円あれば家計を一切揺るがすことなく即座に解決できます。リボ払いやカードローンといった「資産形成の罠」に陥るリスクを完全に排除できる点も大きなメリットです。
3. 「貯められる体質」が骨太な自信になる
300万円という金額は、まぐれや一時的な臨時収入だけではなかなか達成できません。日々の支出管理、先取り貯蓄の仕組み化、無駄な固定費の削減などを数年間継続して初めて到達できる数字です。この「自分は欲望をコントロールして資産を増やせた」という自己効力感そのものが、その後のキャリアや生活全般に前向きな好循環を生み出します。
貯金300万円達成までの期間は何年?一人暮らし・独身・夫婦の現実的なペース配分
ゼロから貯金300万円を達成するまでに必要な期間は、世帯構成や手取り収入によって異なります。無理な節約で生活を破綻させることなく、持続可能なペースで進めた場合のシミュレーションをまとめました。
貯金300万 一人暮らしの場合、手取り月収20万〜25万円前後の会社員が最も現実的に目指せるペースは以下の通りです。
- 月5万円貯蓄(年間60万円):達成期間 約5年(標準的で無理のないペース)
- 月7万円貯蓄(年間84万円):達成期間 約3年半(固定費削減を徹底したペース)
- 月5万円+ボーナス年40万円(年間100万円):達成期間 ちょうど3年(ボーナス併用の王道ルート)
夫婦世帯で共働き(DINKs)の場合、片方の給与だけで生活し、もう片方の給与(手取り月20万円など)を全額貯金に回すことができれば、わずか1年3ヶ月〜1年半で300万円の大台を突破することも現実的です。
重要なのは、期間の長短よりも「毎月の貯蓄割合を手取りの20〜25%で固定できているか」という構造です。この仕組みさえ整っていれば、達成期間が何年かかろうとも確実にゴールへ到達できます。
一般に知られていない盲点|「現金300万円放置」が招く静かな資産目減りの罠
300万円を達成した人が最も陥りやすい落とし穴が、「安心感からメガバンクの普通預金に全額を放置してしまうこと」です。
金利が低迷し、インフレ(物価上昇)が継続する経済環境下では、現金の数字が変わらなくても実質的な購買力は年々低下していきます。例えば、年2%のインフレが10年続いた場合、現在の300万円の価値は約246万円相当まで目減りします。
かつてのデフレ時代であれば「現金のまま持つこと」が正解でしたが、現在の日本においては現金を抱え込みすぎること自体が隠れたリスクとなります。300万円というまとまった種銭ができた段階こそ、資産を「守る」から「賢く育てる」ステージへと舵を切るべきタイミングです。
【2026年最新】貯金300万円からの増やし方|新NISA・投資信託を活用した最適配分
300万円の資金をさらに拡大させるための鉄則は、資金を「生活防衛資金」と「余剰資金(投資用)」の2つに明確に色分けすることです。全額を投資に回すのはリスクが高すぎますが、全額を預金にしておくのは機会損失になります。
最も推奨される資金の黄金ポートフォリオ配分は以下の通りです。
- 生活防衛資金(100万〜150万円):手取り月収の5〜6ヶ月分をメガバンクやネット銀行の普通預金・定期預金に確保。いかなる事態でも手を付けない「安全地帯」とする。
- 運用資金(150万〜200万円):非課税投資枠が恒久化された新NISAを活用し、低コストのインデックス型投資信託へ投入。
投資先としては、世界中の株式に広く分散できる「全世界株式(オール・カントリー、通称オルカン)」や、米国の主要500社で構成される「S&P500」に連動するインデックスファンドが堅実な選択肢です。信託報酬(運用管理費用)が年0.1%を下回る優良ファンドを選ぶことで、長期的な複利効果を最大限に享受できます。
【プロの結論】一括投資は危険?今すぐ運用を始めるべき人と貯蓄を優先すべき人の特徴
300万円のうち投資に回せる資金(150万〜200万円)を一気に投入すべきか、それとも毎月積み立てるべきかという疑問に対しては、個人のメンタル耐性に応じた明確な判断基準があります。
【一括〜短期分割(半年〜1年)で新NISAに回すべき人】
すでに生活防衛資金が別枠で確保されており、市場が一時的に20〜30%下落してもパニックにならず10年以上の長期保有を貫ける人。長期投資において資金を早く市場に投じる数学的優位性を理解している人に適しています。
【毎月3万〜5万円の定額積立(ドル・コスト平均法)を選ぶべき人】
投資経験がゼロで、口座残高が1円でも減ることに強いストレスを感じる人。まずは少額からスタートし、価格変動に慣れながら3〜5年かけて運用比率を高めていく手法が最適です。
【貯金 300 万】に関するよくある質問(FAQ)
Q1:20代で貯金300万円を達成しているのは本当にすごいことですか?
A1:極めて優秀です。金融広報中央委員会の調査でも、20代単身者で300万円以上を保有している割合は約16%に過ぎません。同世代の8割以上よりも先に進んでおり、非常に高い家計管理スキルと自己規律を持っている証拠です。
Q2:貯金300万円があれば一人暮らしで会社を辞めても大丈夫でしょうか?
A2:家賃や生活費を月15万〜18万円前後に抑えられるのであれば、1年〜1年半程度の生活が可能です。ただし、住民税や国民年金・健康保険料の支払いが退職後に発生するため、それらを見越して手元資金を計算することが不可欠です。無計画な退職ではなく、転職活動の期間を定めて動くことを推奨します。
Q3:貯金300万円全額を新NISAに一括投資しても問題ありませんか?
A3:おすすめできません。万が一の病気、ケガ、失職などの緊急事態に直面した際、暴落相場の中で投資信託を取り崩すことになり、元本割れを確定させてしまうリスクがあるためです。必ず最低100万〜150万円程度は無リスクの預金として手元に残し、残りの150万〜200万円を運用に回すのが鉄則です。
まとめ:貯金300万は「守り」から「攻め」へシフトする最高の分岐点
貯金300万円の到達は、単に口座の残高が増えたことだけを意味しません。それは、生活費数ヶ月分の完全な安全地帯を手に入れ、不毛な労働や理不尽な環境から身を守る「選択肢」を手に入れたことを意味します。
しかし、300万円はゴールではなく、資産形成の第2ステージへの入り口です。ゼロから100万円、100万円から300万円へと這い上がってきた堅実な貯蓄習慣をベースに、ここからは新NISAなどの制度を活用した資産運用を組み合わせることで、次のマイルストーンである「500万円」「1000万円」へのスピードは劇的に加速します。
手元の生活防衛資金をしっかりと確保しつつ、余剰資金を賢く市場へ送り出す体制を整えること。それこそが、2026年以降の時代を経済的不安なく力強く生き抜くための最良の戦略です。 (出典: 貯金 300 万(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。