厚生年金基金をもらうには?解散後の請求手順と受給漏れを防ぐ全知識
かつて会社員として勤務していた頃、給与明細に「厚生年金基金」の控除項目があったことを覚えているでしょうか。「勤務先を何年も前に転職・退職した」「勤務していた会社が倒産・解散した」といった理由から、自分にはもう関係がないと思い込んでいる方が後を絶ちません。しかし、過去に1か月でも加入期間があれば、あなた固有の年金資産として確実に積み立てられています。
公的年金とは異なり、厚生年金基金は国の「年金請求書」を提出しただけでは自動的に振り込まれないケースが多いため、自ら請求手続きを行わない限り「受給漏れ」が発生します。企業年金連合会には、受給権者と連絡が取れず支払いが保留されている年金資産が数千億円規模で残されています。本記事では、過去の加入記録を掘り起こし、請求先が企業年金連合会に移管された年金を確実に受け取るための全手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤務先が基金を解散・代行返上していても、年金資産は「企業年金連合会」等に移管されており受給権は消滅しない。
- 要点2:加入期間(1か月以上〜10年未満の中途脱退など)に応じて支給開始年齢が定められており、60歳〜65歳から受け取りが可能。
- 要点3:公的年金と違って自動支給されないため、手帳番号を確認して企業年金連合会への請求書提出が必須となる。
【真相解明】「解散したから貰えない」は大誤解!年金原資の行方と代行返上の影響
ネット上の相談窓口や知恵袋などで頻繁に見られるのが、「昔勤めていた会社の厚生年金基金が解散したと聞いたので、もう1円も貰えないですよね?」という諦めの声です。しかし、この認識は決定的な誤解と言えます。
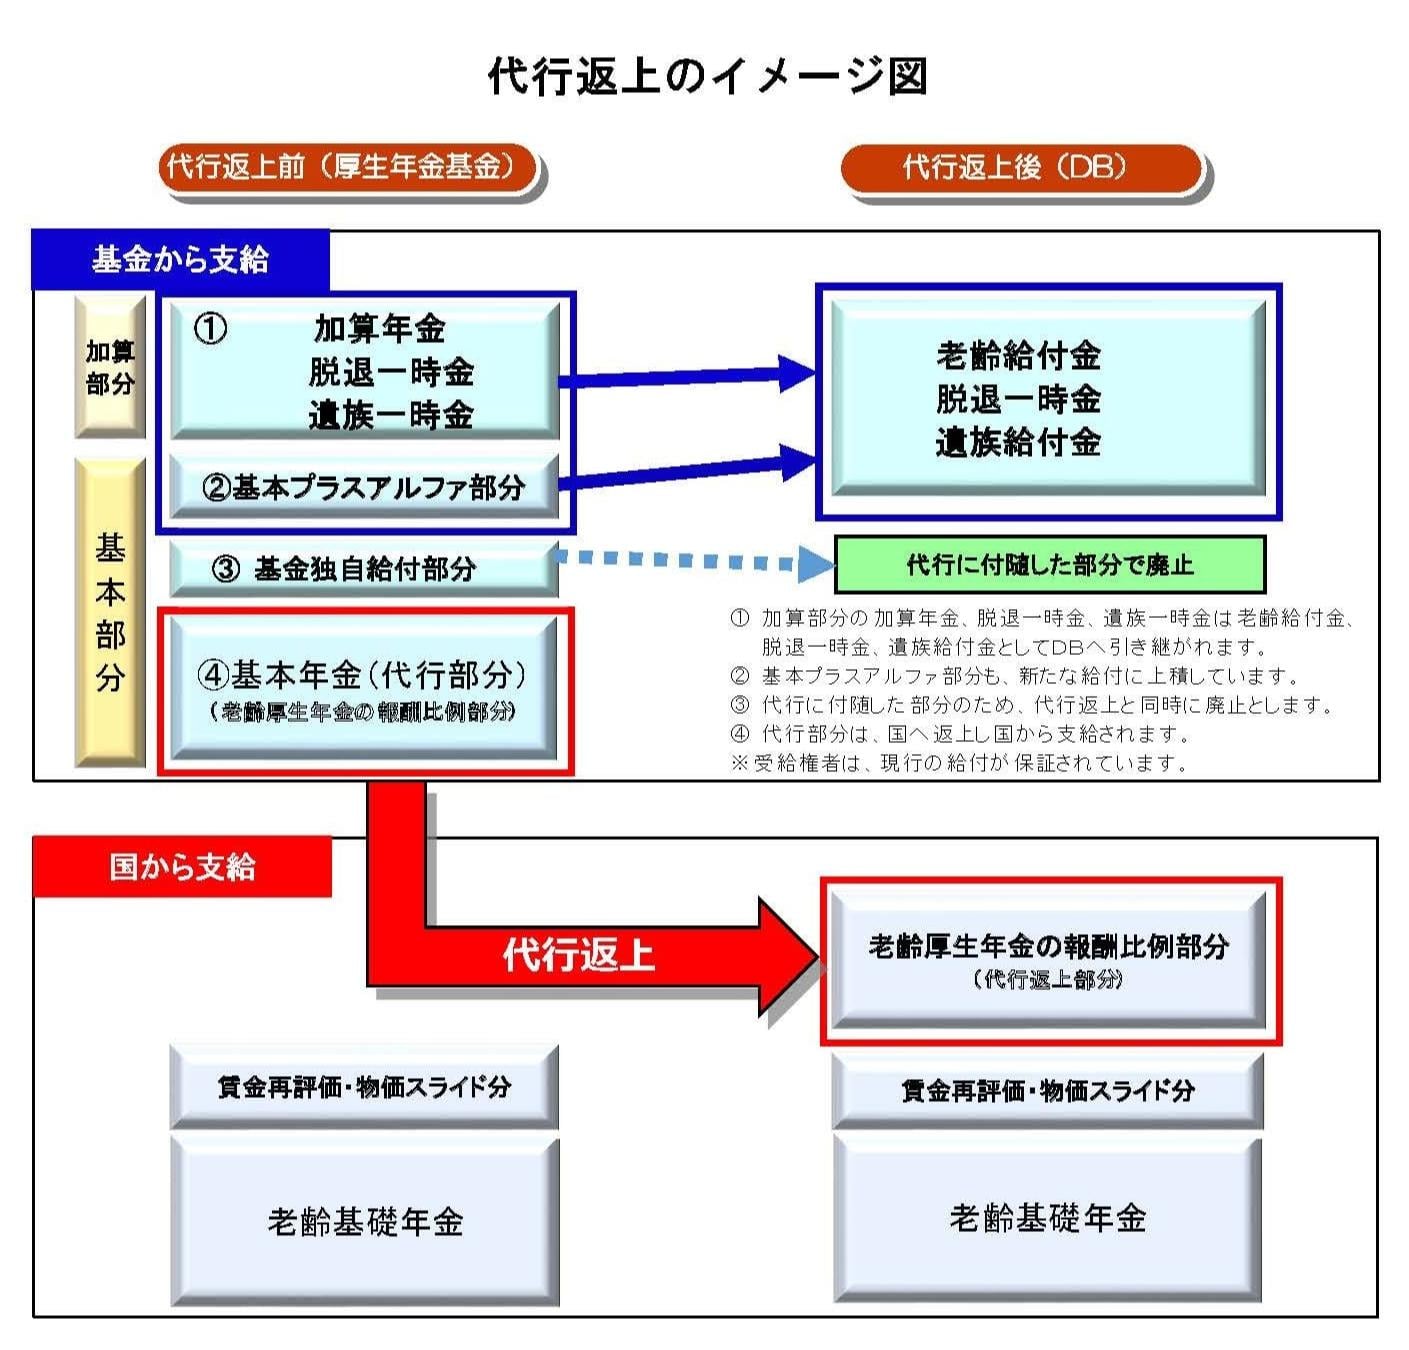
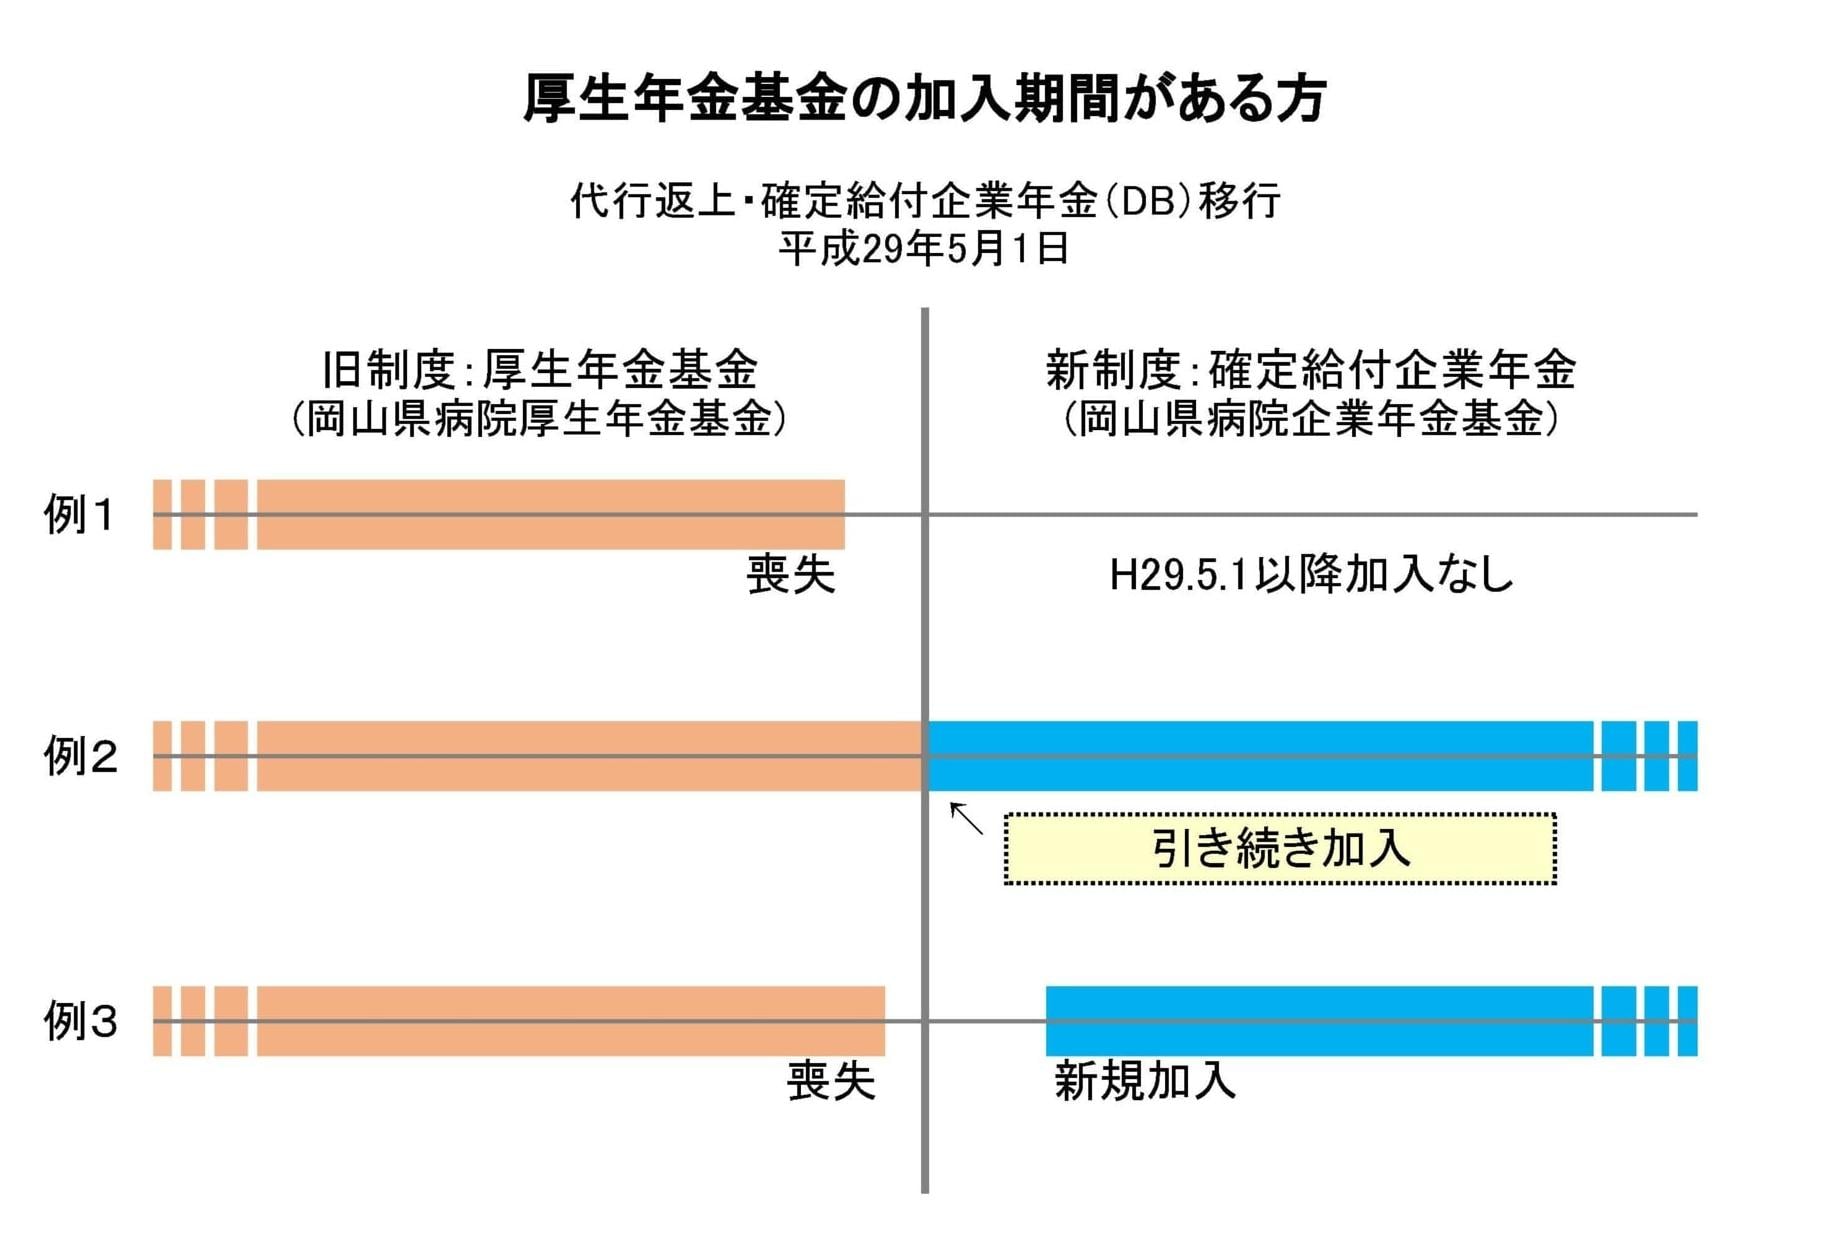
2014年(平成26年)4月の法改正以降、多くの厚生年金基金が解散、または国へ代行部分を返還する「代行返上」を進めました。ここで重要なのは、厚生年金基金が解散したその後の年金原資の処理です。基金が解散または代行返上を行った場合、国の年金を代行していた部分(代行部分)は国へ返還され、国の厚生年金として支給されます。一方、基金独自の上乗せ部分(プラスアルファ部分)や中途脱退者の資産は、原則として企業年金連合会(旧:厚生年金基金連合会)へ引き継がれています。
厚生年金基金の代行返上による影響として、基金独自の上乗せ給付が一時金として精算・分配された事例もありますが、加入期間が短く中途退職した従業員(中途脱退者)の給付原資は、企業年金連合会が預かり運用を継続しています。つまり、会社が倒産していようと、基金組織そのものが消滅していようと、あなたの受給権利が勝手に消えてなくなることはありません。
厚生年金基金は何歳からもらえる?支給開始年齢と受給資格期間のルール
厚生年金基金の受給資格を満たしている場合、実際に何歳から受け取れるのかは生年月日や加入形態によって異なります。基本的な構造を正しく把握しておく必要があります。
まず押さえるべきは、厚生年金基金の受給資格期間です。基金独自で年金を受け取るには通常10年〜20年の加入が必要でしたが、10年未満で退職した「中途脱退者」であっても、厚生年金基金の加入期間が1か月以上あれば、企業年金連合会から「基本年金」または「通算企業年金」として受け取れる仕組みが整っています。
次に、厚生年金基金の支給開始年齢についてです。代行部分を含む給付は、国の特別支給の老齢厚生年金の支給開始年齢(生年月日に応じて60歳〜65歳)に連動します。一方、企業年金連合会に移管された通算企業年金などは、原則として65歳から支給されます(規約により60歳から繰上げ受給が可能な場合もあります)。国の老齢年金の受給権が発生するタイミングと重なるため、60歳〜65歳を迎える前後は加入記録の総点検を行うべき決定的な時期です。
【データ比較】国の公的年金と厚生年金基金(企業年金連合会)の違い
公的年金と厚生年金基金(移管後の企業年金連合会)では、請求窓口や受給要件に明確な差異が存在します。受給漏れを防ぐために、両者の違いを以下の比較表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主な支給窓口 | 日本年金機構(公的年金)/ 企業年金連合会(基金移管分) | 公的年金は年金事務所で一元処理 | 企業年金は別組織への個別請求が必須。自動連携されない点に要注意。 |
| 受給要件(加入期間) | 公的年金:合算10年以上 / 連合会:基金加入1か月以上 | 公的年金は最低10年の資格期間が必要 | わずか数か月〜数年の勤務歴でも、基金加入があれば受給権が発生する。 |
| 平均受給額(目安) | 年額数万円〜数十万円(加入年数・給与額による) | 月額数千円〜数万円の上乗せ | 少額に見えても終身年金であれば生涯受給総額は100万〜300万円超になる。 |
| 請求漏れ・時効の扱い | 支分権の時効は原則5年(救済措置あり) | 5年を過ぎると過去分が消滅リスク | 時効援用されないケースもあるが、気付いた時点で即座に請求手続きを行うべき。 |
| 死亡時の引き継ぎ | 遺族厚生年金 / 遺族一時金・未支給年金 | 生計を維持されていた遺族へ給付 | 本人が亡くなった後でも遺族による手続きで回収可能な資産が存在する。 |
【ステップ解説】企業年金連合会への請求手続きと手帳確認の具体的手順
厚生年金基金の受給手続きは、待っていても書類が届かない場合があります(住所変更届を出していないケースなど)。以下のステップに沿って、自発的に確認と請求を進めてください。
ステップ1:年金手帳やねんきん定期便で加入履歴を確認する
まずは、自宅にある年金手帳や「ねんきん定期便」「基礎年金番号通知書」を手元に用意します。厚生年金基金の加入履歴を年金手帳で確認する際は、手帳に「厚生年金基金名」のスタンプや記号番号が押されていないか、または過去の職歴一覧と照合して加入期間を確認します。日本年金機構の「ねんきんネット」で過去の厚生年金加入履歴を照会し、勤務先に基金が併設されていたかを突き止めることも有効です。
ステップ2:企業年金連合会の問い合わせ窓口で記録照会を行う
加入していた記憶がある、あるいは年金手帳に基金の記載がある場合は、企業年金連合会の問い合わせ窓口(企業年金コールセンター)へ連絡します。基礎年金番号、氏名、生年月日、過去の勤務先名と勤務期間を伝えることで、連合会に年金原資が移管されているかをデータベースで即座に照会してもらえます。
ステップ3:年金請求書を取り寄せて提出する
記録が確認できたら、企業年金連合会から「年金請求書」が郵送されます。必要事項を記入し、住民票や戸籍謄本、受取口座の通帳コピーなどの必要書類を添付して返送します。これが正式な企業年金連合会への請求手続きとなります。もし過去に交付された年金証書を紛失していても、所定の申請により企業年金連合会の年金証書再発行または年金証書なしでの請求が可能です。
【実態検証】もらい忘れの時効リスクと一時金受け取り・遺族年金の盲点
企業年金の現場取材において頻繁に浮き彫りになるのが、「時効」と「遺族手続き」を巡るトラブルです。制度の落とし穴を事前に把握しておかなければなりません。
年金の給付を受ける権利(基本権)自体は消滅しませんが、期日ごとに支払われる年金を受け取る権利(支分権)には5年の消滅時効が定められています。厚生年金基金のもらい忘れと5年の時効に関して、企業年金連合会では一定の配慮がなされる場合もありますが、原則として請求が遅れるほど過去数年分の受給額が切り捨てられるリスクが高まります。「退職して20年以上経つから」と放置せず、即刻アクションを起こすことが鉄則です。
また、まとまった資金が必要な場合、年金ではなく厚生年金基金の一時金受け取りを選択できるケースがあります(脱退一時金や選択一時金)。ただし、一度一時金で受け取ると生涯にわたる年金受給権は消滅します。税制上の退職所得控除を活用できるメリットがある反面、長生きリスクへの備えとしては目減りする側面もあるため、ライフプランに合わせた慎重な判断が求められます。
さらに見落とされがちなのが、受給権者が亡くなった後の手続きです。加入者本人が請求しないまま他界した場合でも、生計を一にしていた遺族がいれば厚生年金基金の遺族年金手続きや未支給年金・遺族一時金の請求が可能です。「亡くなった親の遺品整理をしていたら古い年金手帳や基金の記録が出てきた」という場合でも、諦めずに企業年金連合会へ照会をかける価値は十分にあります。
【プロの結論】一時金受給・終身年金受給に向いている人の特徴
厚生年金基金(企業年金連合会)からの給付を受けるにあたり、一時金と年金のどちらを選択すべきか迷う方に向けて、客観的な判断基準を提示します。
年金(終身・確定年金)としての受け取りが向いている人
- 公的年金以外の安定した終身キャッシュフローを確保し、老後の生活防衛を固めたい人
- 現在すでに他の退職金などで退職所得控除の枠を使い切っており、一時金受給だと税率が高くなる人
- 80歳〜90代までの長生きリスクに備え、資産運用の手間をかけずに手堅く受給したい人
一時金での一括受け取りを検討すべき人
- 住宅ローンの残債一括返済やリフォームなど、定年直後にまとまった使途が明確に決まっている人
- 退職所得控除の枠に余裕があり、非課税または極めて低い税負担で一括受取が可能な人
- 自分自身で年利3〜5%以上の手堅い資産運用計画を立てており、年金形式で預けておくより有利に運用できる自信がある人
【厚生年金基金をもらうには】に関するよくある質問(FAQ)
Q1:自分が昔、厚生年金基金に加入していたかどうか調べる最も簡単な方法は?
A1:お手元の年金手帳に「厚生年金基金」のスタンプや加入員証がないか確認するか、企業年金連合会のコールセンターへ基礎年金番号を伝えて照会するのが最も確実です。過去の勤務先名と在籍期間が分かれば、スムーズに調査が完了します。
Q2:勤務していた会社が倒産して現存しない場合でも、企業年金はもらえますか?
A2:受け取れる可能性が極めて高いです。厚生年金基金の積立金は会社の財産とは完全に分別管理されており、会社倒産時や基金解散時に企業年金連合会へ移管されています。会社の存廃に関わらず受給権は保護されています。
Q3:企業年金連合会から年金をもらう際、国の年金受給額が減額されることはありますか?
A3:国の公的年金が減額されることはありません。厚生年金基金や連合会から支給される年金は、公的年金に「上乗せ」して支給される別枠の給付です。在職老齢年金による支給停止の計算対象にも原則として含まれません。
Q4:引っ越しを繰り返して住所変更をしていませんでしたが、どうすればいいですか?
A4:企業年金連合会は住民基本台帳ネットワークと完全連動していない時期の古い記録について、現住所を把握できていない場合があります。企業年金連合会に連絡し、現在の住所への「住所変更届」および「年金請求書」の送付を依頼してください。
まとめ:受給漏れを防ぎ、あなたの正当な年金資産を確実に受け取るために
厚生年金基金は、バブル期から平成初期にかけて広く普及した制度であり、当時の加入者が続々と60歳〜65歳の受給世代を迎えています。「会社を辞めたから」「基金が解散したから」と自己判断して放置することは、自らの正当な労働対価として積み立てられた貴重な資産をドブに捨てるようなものです。
まずは年金手帳の引き出しを開け、過去の職歴を確認してください。そして少しでも心当たりがあれば、迷わず企業年金連合会へ記録照会の連絡を入れましょう。たった1本の電話や照会手続きが、あなたの老後生活を支える数十万〜数百万円の確実なゆとりへと変わります。 (出典: 厚生年金基金を もらう には(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。