原価とは?費用や売上原価との違い・利益を最大化する計算の基礎
ビジネスの現場や日々のニュースで頻繁に耳にする「原価」。しかし、いざ「費用と何が違うのか」「売上原価とはどう区別するのか」と問われると、即座に明確な説明ができるビジネスパーソンは驚くほど多くありません。曖昧な理解のまま価格設定やコスト削減を進めてしまうと、売上は伸びているのに手元に現金が残らない「黒字倒産」の危機に直面することすらあります。
原材料費の高騰や人件費の上昇が続く現在の経済環境において、自社のコスト構造を正しく見極めるスキルは不可欠です。この記事では、簿記・会計の基本を押さえながら、原価の正確な定義、混同しやすい関連用語との決定的な違い、現場で使える計算式から業種別の相場までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原価とは「商品・サービスの提供に直接投じられた経済的価値」であり、事業全体の支出を指す「費用」の一部に過ぎない。
- 要点2:期中に仕入れた・製造した原価のうち、「実際に売れた分」だけが損益計算書の「売上原価」となり、残りは資産(在庫)として繰り越される。
- 要点3:原価率は単に下げれば良いわけではなく、固定費・変動費のバランスと損益分岐点を把握した総合的な管理が利益最大化の鍵を握る。
【基本概念】原価とは何か?意外と知らない「費用」「売上原価」との決定的な違い
「原価」を一言で定義するなら、製品の製造やサービスの提供、商品の仕入れのために直接消費された経済的価値を指します。日常会話では「かかったお金全般」を原価と呼んでしまいがちですが、企業会計の実務では非常に厳密な線引きが存在します。
最も混同されやすいのが「費用」との関係性です。費用とは、事業活動全体で発生したお金の流出すべてを包含する広範な概念です。オフィス賃料、役員報酬、広告宣伝費、交際費などもすべて費用に含まれます。つまり、「原価は費用という大きな枠組みの中に含まれる一部」という包含関係が成り立ちます。
さらに実務で混乱を招くのが「原価」と「売上原価」の違いです。両者を分ける境界線は、「その期に売れたかどうか」にあります。例えば、1個500円で仕入れた商品を1,000個仕入れた場合、仕入れにかかった総額は50万円です。このうち期中に800個が売れ、200個が売れ残ったとします。このとき、損益計算書に計上される売上原価は売れた800個分の「40万円」だけであり、残りの10万円分は「棚卸資産(在庫)」として貸借対照表に計上され、翌期以降へ持ち越されます。仕入れた費用全額をその期の売上原価にしてしまうミスは、会計初学者が最も陥りやすい落とし穴です。
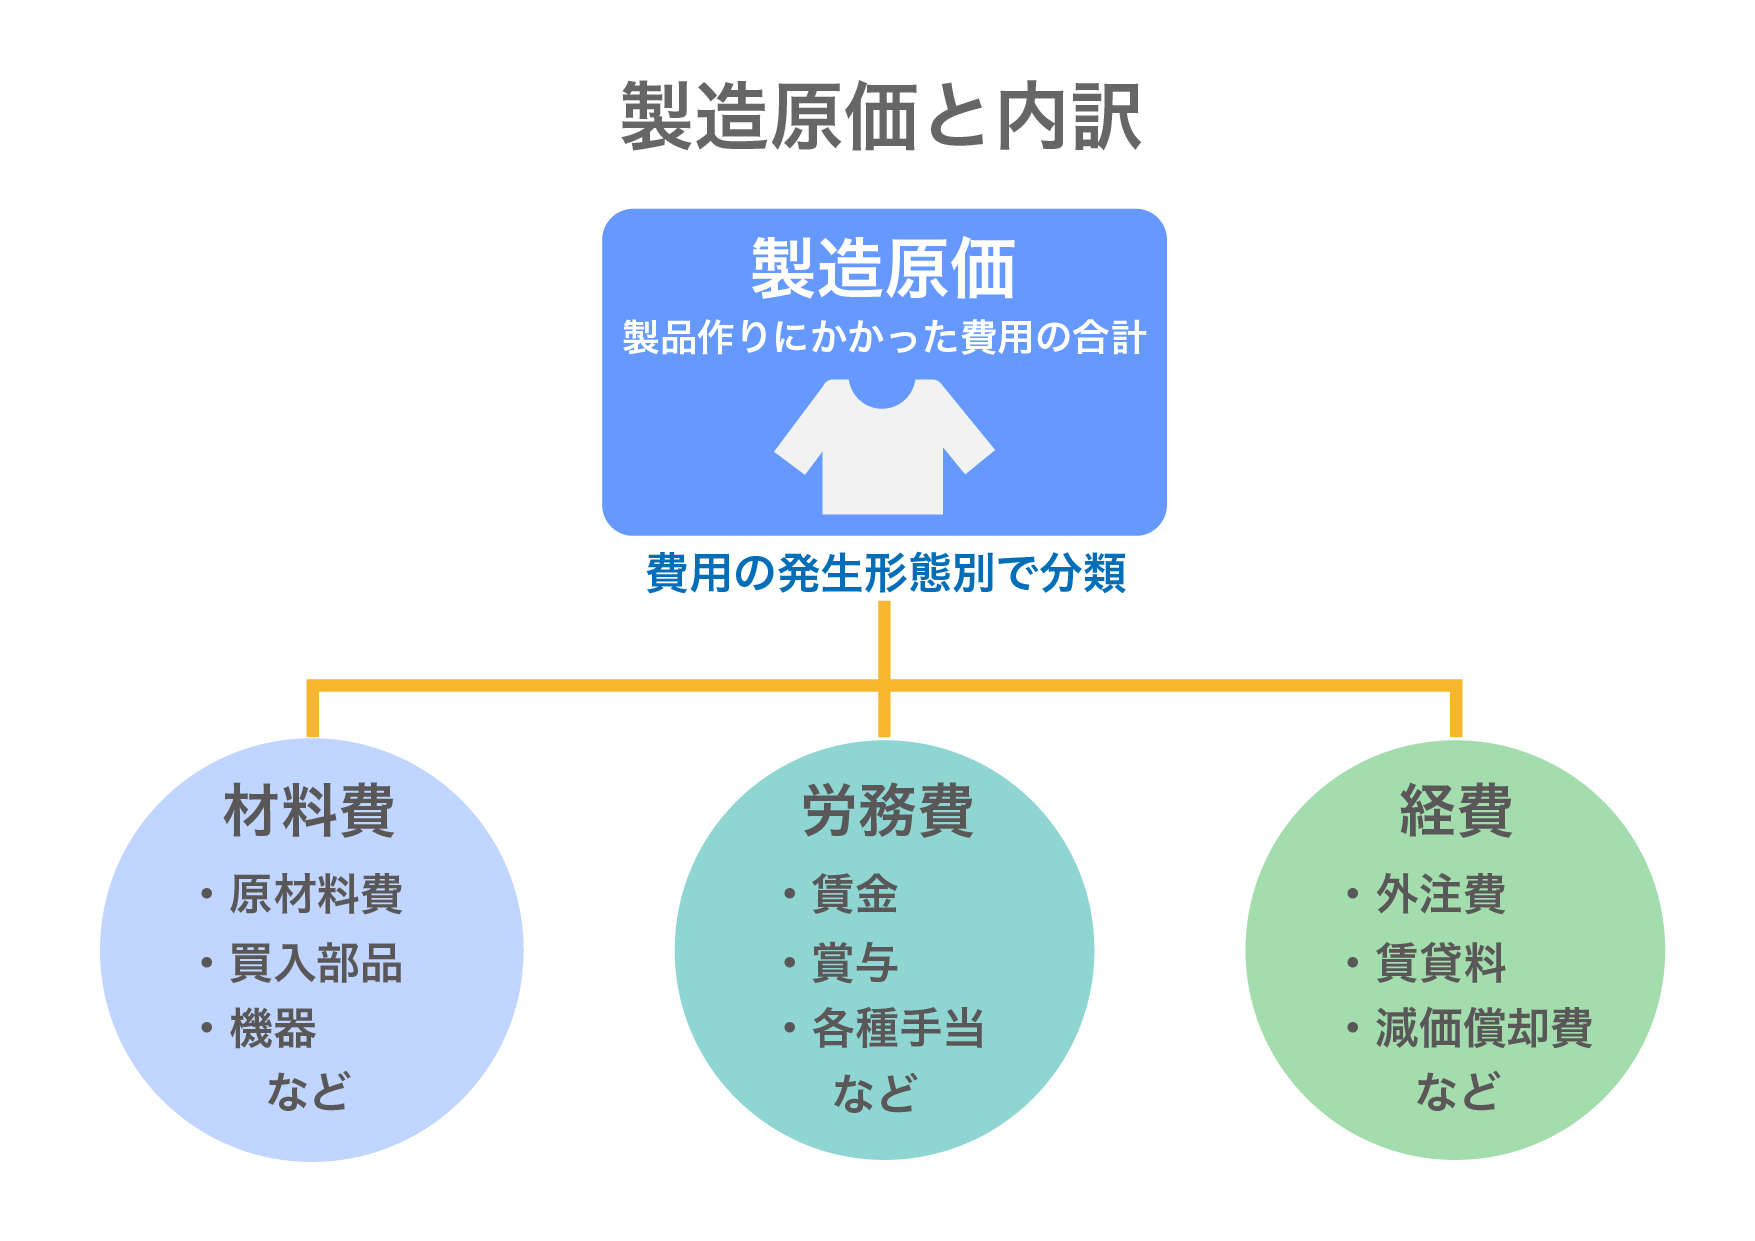
加えて、製造業における「製造原価」と「総原価」の区分も押さえておく必要があります。工場で製品を作るために要した材料費・労務費・経費の合算が「製造原価」であり、これに本社機能や営業部門で発生する販売費及び一般管理費(販管費)を足し合わせたものが「総原価」となります。自社がどの段階のコストを議論しているのかを一致させなければ、適切な原価管理は成り立ちません。
【計算式と実践】粗利益の求め方と原価率の計算方法を完全整理
ビジネスの採算性を測定するうえで、最も頻繁に用いられる指標が「粗利益(売上総利益)」と「原価率」です。計算自体は極めてシンプルですが、その数字が持つ意味を正確に読み解くことが求められます。
まず、すべての利益計算の土台となる粗利益の求め方は以下の通りです。
粗利益(売上総利益) = 売上高 − 売上原価
粗利益は、企業が提供する商品やサービスの付加価値そのものを表します。この粗利益の中から、店舗の家賃や光熱費、営業スタッフの給料などの固定費(販管費)を支払い、最終的な営業利益が残ります。そのため、粗利益の絶対額が足りなければ、どんなに業務を効率化しても利益を出すことは不可能です。
次に、売上高に対して原価が占める比率を示すのが「原価率」です。計算式は次のようになります。
原価率(%) = 原価(売上原価) ÷ 売上高 × 100
例えば、売価1,000円のランチメニューに対して食材仕入れコストが350円かかっている場合、原価率は「350 ÷ 1,000 × 100 = 35%」となります。このとき、売価に対する粗利益の割合である「粗利率(売上総利益率)」は「100% − 35% = 65%」と表裏一体の関係にあります。価格設定(プライシング)を行う際は、目標とする粗利額から逆算して適正な原価枠を決定する思考プロセスが欠かせません。
【徹底比較】業種別データで見る原価率の目安と構造の違い
「適正な原価率は何%か」という問いに対する絶対的な正解は存在しません。ビジネスモデルや産業構造によって、投じるべき原価のバランスが根本から異なるためです。主要な業界における原価率の相場と、損益構造の特徴を以下の比較表にまとめました。
| 業種 | 一般的な原価率相場 | 主な原価の内訳 | 編集部の見解・分析ポイント |
|---|---|---|---|
| 飲食業(外食チェーン・個人店) | 25%〜35% | 食材費、飲料仕入費 | 「原価率30%」が業界の標準目安。人件費と合算した「FL比率」を60%以内に抑えることが黒字化の鉄則。 |
| アパレル・小売業 | 30%〜50% | 商品仕入費、輸入関税、運送費 | シーズン終了後のセールや売れ残り廃棄リスクを前提とした値付けが必要。SPA(製造小売)モデルでは原価率を抑えやすい。 |
| 製造業(一般機械・部品) | 65%〜80% | 原材料費、工場労務費、減価償却費 | 原材料と製造ラインの人件費が原価に算入されるため数値は高め。設備稼働率の維持が収益を大きく左右する。 |
| IT・SaaS・Webサービス | 10%〜20% | サーバーインフラ費、開発外注費 | 売上原価は極めて低いが、その分巨額の広告宣伝費や先行開発費(販管費)が重くのしかかる構造。 |
| 専門サービス(士業・コンサル) | 10%〜30% | アサインされた専門員の人件費・外注費 | 棚卸資産を持たないビジネスモデル。労働集約型のため、個人の稼働率管理が原価コントロールに直結する。 |
経済産業省の企業活動基本調査などの公的統計を見ても、原価率は「製造業 > 小売業 > サービス業」の順に低くなる傾向が鮮明です。特に飲食業においては、長年「原価率30%」が健全経営の指標とされてきました。しかし、物流費や原材料の高騰が続くなか、単に原価率30%を死守しようと食材の質を落とすと、顧客離れを引き起こす致命傷になりかねません。業種別の相場はあくまで基準値とし、ビジネスモデル全体のバランスから判断する必要があります。
【構造分析】固定費と変動費の違いから導く損益分岐点の計算
原価をより深くコントロールするためには、簿記・会計の基礎知識として「費用の発生パターン」による分類を理解しなければなりません。それが「固定費」と「変動費」の区分です。
変動費とは、売上の増減に比例して増減するコストを指します。商品の原材料費、仕入高、梱包資材費、販売手数料、外注加工費などが該当します。一方、固定費とは、売上の多寡にかかわらず毎月一定額が発生するコストです。オフィスの家賃、正社員の基本給、設備の減価償却費、リース料などがこれに当たります。
この2つを切り分けることで、「会社が赤字を出さずにトントンで済む売上高」である損益分岐点(Break-Even Point)を割り出すことができます。損益分岐点売上高の計算式は以下の通りです。
損益分岐点売上高 = 固定費 ÷ {1 − (変動費 ÷ 売上高)}
※「変動費 ÷ 売上高」は変動費率
例えば、月間の固定費が300万円、変動費率が40%の企業であれば、「300万円 ÷ (1 − 0.4) = 500万円」が損益分岐点となります。月商が500万円を超えた瞬間から、変動費を引いた差額がそのまま純粋な利益として積み上がっていきます。
また、製造業などで正確な原価を算出する際には、目的に応じた「原価計算の種類」を使い分ける必要があります。特注品や個別案件ごとにコストを集計する「個別原価計算」、同一製品を大量生産するラインに適した「総合原価計算」、あらかじめ定めた目標コストと実績のズレを分析する「標準原価計算」など、生産形態に応じた仕組みを構築することが、利益漏れを防ぐ防波堤となります。
【実態検証】「原価率を下げれば儲かる」は本当か?現場目線で見えた落とし穴
原価管理の現場において最も危険な思い込みが、「原価率を削れば、その分ダイレクトに利益が増える」という単純計算です。SNSや知恵袋、店舗経営者のリアルな体験談を検証すると、原価低減を急ぎすぎた結果として破綻へ向かった事例が後を絶ちません。
典型的な失敗が、外食産業や小売店における「ステルス値下げ」や「原材料のグレードダウン」です。ポーションを小さくしたり、主要素材を安価な代替品へ切り替えたりする施策は、短期的には原価率を2〜3%改善させます。しかし、リピーター顧客は料理の味やボリュームの劣化に敏感です。ネット上のクチコミで「具材が少なくなった」「味が落ちた」と拡散されれば、客単価低下と客離れのダブルパンチを受け、売上総額そのものが激減します。原価率が下がっても、肝心の売上高が半減してしまえば、残る粗利益の絶対額は小さくなり、結果として赤字転落を招きます。
逆に、戦略的に「原価率を極限まで高めて大成功を収める」モデルも存在します。高級食材を原価率50〜60%という異例の水準で提供しながら、立ち食い形式や予約制によって圧倒的な客席回転率(1日3〜4回転)を実現し、短時間で巨額の粗利益を稼ぎ出す飲食モデルがその好例です。「原価率は高いが、薄利多売のスピードによって固定費を瞬時に回収する」という明確な計算が背景にあります。
原価とは単に切り詰めるべき「悪」ではなく、顧客を惹きつけるための「投資」でもあります。現場の肌感覚を無視して机上のスプレッドシート上だけでコストを削る行為は、ビジネスの生命線を自ら断つリスクをはらんでいます。
【実践戦略】原価管理のやり方と利益率を改善するポイント
では、商品クオリティを損なわずに利益率を健全化するには、具体的にどのような原価管理の手法を採るべきでしょうか。今日から現場で取り組める4つの重要アプローチを解説します。
- 歩留まり(歩留率)とロス率の徹底可視化
仕入れた原材料がどれだけ製品化されているかを追跡します。製造業における不良品発生や、飲食店における仕込み廃棄・消費期限切れロスを毎日記録するだけで、数%のコスト改善余地が見つかるケースは珍しくありません。 - ABC分析によるメニュー・商品ポートフォリオの再編
全商品を一律の原価率にする必要はありません。「客を呼び込むための高原価・看板商品(フック商品)」と、「利益をしっかり稼ぐ低原価商品(利益回収商品)」を意識的に組み合わせます。客単価全体として目標の粗利率に収める設計が不可欠です。 - 仕入れロットとサプライチェーンの見直し
発注頻度をまとめてボリュームディスカウントを引き出す、あるいは規格外品を安価に仕入れて加工するなど、上流工程での工夫を行います。ただし、過剰なまとめ買いは在庫管理コストの増加やキャッシュフローの悪化を招くため、適正在庫の維持が前提です。 - 付加価値の向上による「適正な値上げ」
コスト削減には物理的な限界がありますが、売価の引き上げには上限がありません。商品パッケージの刷新、体験価値の付与、サービス品質の向上によって、顧客が納得するストーリーを提示しながら値上げを実行することが、インフレ時代における最も根本的な利益率改善策となります。
【プロの結論】原価削減に踏み切るべき状況・見送るべき状況
コストカットを断行すべきか否かは、自社のフェーズと競合優位性によって明確に分かれます。
【削減を進めるべき状況】
・明らかなオペレーションミスによる廃棄ロス・過剰仕入れが常態化している場合
・サプライヤーとの価格交渉を数年間放置しており、市場相場よりも割高な調達が続いている場合
・付加価値に直結しない間接的な梱包資材や副資材のコストが膨らんでいる場合
【削減を見送るべき状況】
・そのコスト削減が製品の「コアな強み(味、耐久性、デザイン)」を損なう恐れがある場合
・リピート率が事業の生命線であり、顧客のロイヤルティ低下が予想される場合
・削減できる金額に対して、代替品の選定や現場の再教育にかかる工数の方が大きい場合
【原価 と は】に関するよくある質問(FAQ)
Q1:原価に人件費は含まれるのですか?
A1:業種と業務内容によって明確に分かれます。製造業の工場作業員のように「製品を作るために直接関わった人件費(労務費)」は製造原価に含まれます。一方で、本社にいる総務・経理などのバックオフィス人員や、完成品を売る営業スタッフの人件費は、原価ではなく「販売費及び一般管理費(販管費)」として処理されます。飲食業のホールスタッフなども通常は販管費扱いとなる点に注意が必要です。
Q2:在庫を持ち合わせないサービス業やIT業界でも「原価」は存在しますか?
A2:明確に存在します。受託開発やコンサルティング業では、そのプロジェクトに直接従事したエンジニアやコンサルタントの「稼働時間に応じた人件費」が外注費とともに「売上原価(サービス原価)」として計上されます。また、SaaSビジネスなどでは、サービスを稼働させているクラウドサーバーの月額利用料が主要な売上原価となります。
Q3:原価割れの価格で商品を販売することは法律上問題ないのでしょうか?
A3:原則として自由競争の範囲内であれば違法ではありません。在庫処分セールや集客のための限定的な値引きは日常的に行われています。ただし、競合他社を市場から排除する目的で、正当な理由なく原価を著しく下回る対価で継続して供給する行為は、独占禁止法が禁じる「不当廉売(ダンピング)」に該当し、公正取引委員会による排除措置命令の対象となる可能性があります。
まとめ:コスト構造を正しく把握し、利益を残す経営体質へ
原価は単なる「支出の記録」ではなく、企業の競争力と提供価値を映し出す鏡です。費用や売上原価との違いを正しく見極め、固定費と変動費のバランスを把握することで、初めて無理のない健全な価格設定や利益改善が可能になります。
短絡的な原価低減は顧客離れを招き、自滅への引き金となりかねません。重要なのは、自社の価値の源泉となっているコストにはしっかりと投資を続けながら、見えないロスや無駄なプロセスを削ぎ落とすことです。自社の損益計算書を見つめ直し、適正な原価管理に基づいた筋肉質なビジネスモデルを構築していきましょう。 (出典: 原価 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。