海水淡水化銘柄の勝者は?東レ・日東電工と化ける注目株2026
中東の巨大砂漠都市から北米・アジアの半導体集積地に至るまで、地球規模の「水ストレス」がかつてない水準に達しています。気候変動による干ばつの長期化に加え、生成AI向けメガデータセンターや最先端半導体工場の稼働に伴う膨大な水消費が、世界的な水資源の争奪戦を引き起こしているためです。
こうした構造的危機を背景に、株式市場で強烈な資金流入が続いているのが海水淡水化関連銘柄です。無尽蔵に存在する海水を真水へ変える技術において、中核部材である逆浸透膜(RO膜)や高圧ポンプで圧倒的な世界シェアを握るのは他ならぬ日本企業群。2026年の今、国策テーマとしても大化けが期待される本命株の事業実態と、投資家が見落としがちな死角を徹底取材で浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:世界的な水不足とAI・半導体産業の拡大により、海水淡水化プラントの需要が中東・北米を中心に急増している。
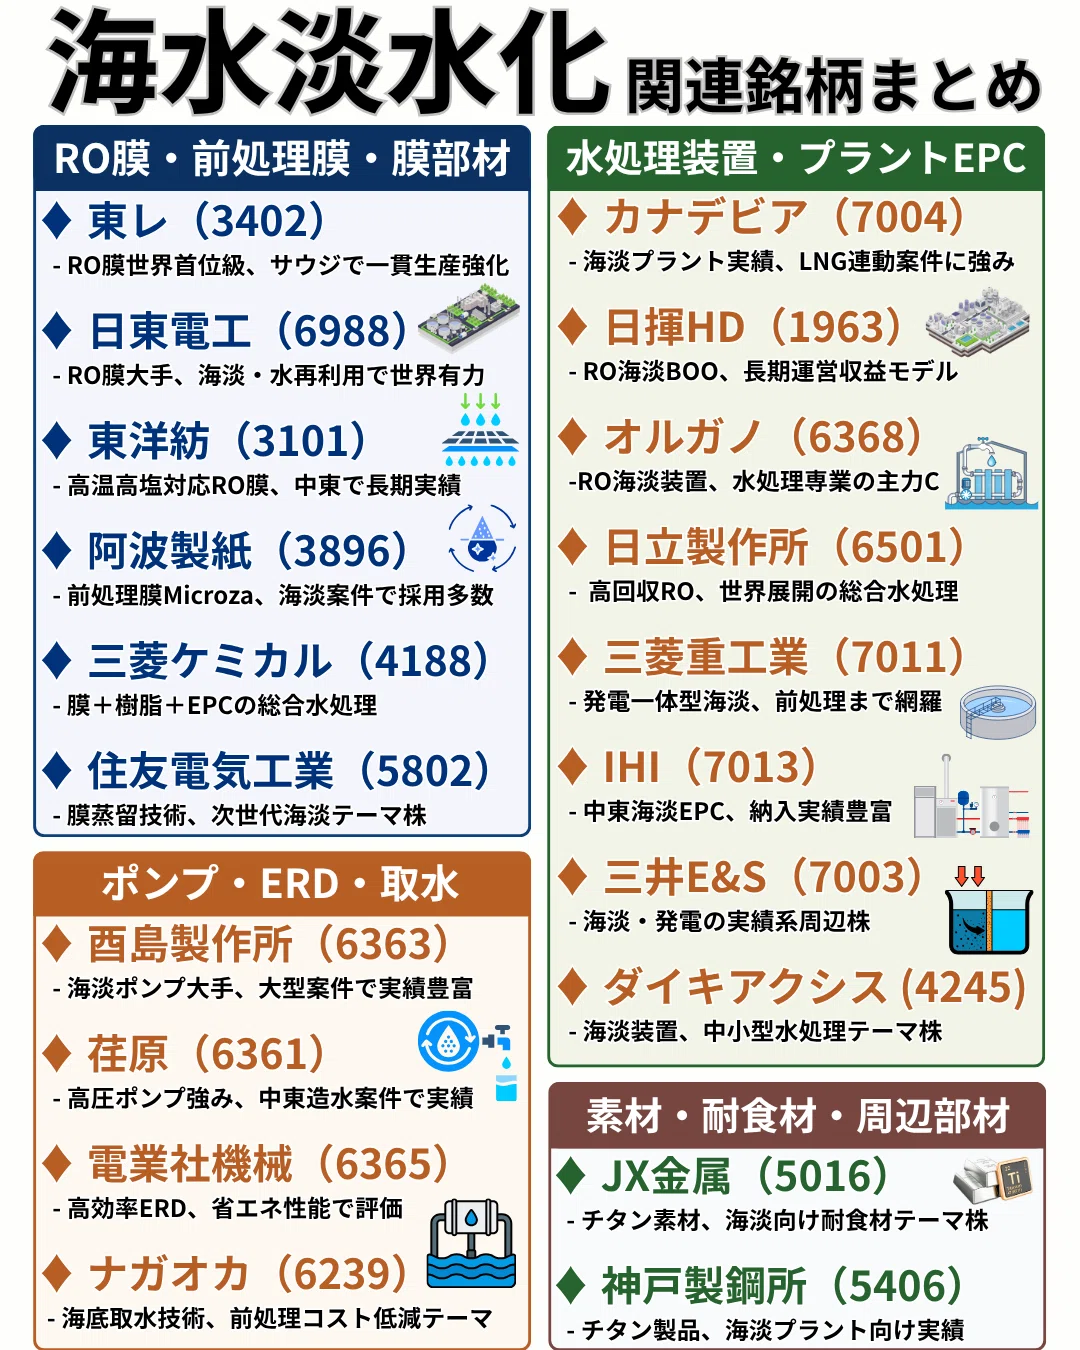
- 要点2:心臓部となる逆浸透膜(RO膜)は東レと日東電工が世界市場を牽引し、荏原や栗田工業が周辺機器・運用で高収益を稼ぐ。
- 要点3:プラント建設(一括請負)の単発利益ではなく、消耗品交換と維持管理による持続的ストック収益こそが勝敗を分ける。
【2026年最新】世界的水不足で海水淡水化銘柄が今激アツな理由
世界の淡水資源は地球上の全水量のわずか約2.5%に過ぎず、その大部分も氷河などに閉ざされています。人類が容易にアクセスできる河川や湖沼の水は全体の0.01%未満という極限状態の中、国連機関の推計では2030年までに世界人口の約半数が深刻な水不足に直面すると警告されています。
この危機をブレイクスルーする唯一の現実解が「海水の淡水化」です。かつて主流だった海水を加熱して蒸発させる「蒸発法(MSF法など)」は莫大な熱エネルギーを消費するため、産油国以外での導入は困難でした。しかし、圧力をかけて水分子だけを通す逆浸透膜(RO膜)方式の技術革新により、造水コストと消費エネルギーは過去20年間で劇的に低減。現在新設されるプラントの90%以上がRO膜方式を採用しています。
さらに現在、サウジアラビアの「NEOM」をはじめとする巨大都市開発や、アラブ首長国連邦(UAE)などの湾岸諸国で中東海水淡水化プラント受注が相次いでいます。加えて、TSMCやラピダスをはじめとする先端半導体ファブが莫大な超純水を必要とすることから、水不足解決国策銘柄としての位置づけはかつてないほど強固になっています。
逆浸透膜(RO膜)で世界を制する本命2強!東レと日東電工の強み
海水淡水化ビジネスにおいて最も参入障壁が高く、高利益率を誇るのが「分離膜」と呼ばれるフィルター技術です。この分野で世界のツートップとして君臨しているのが東レと日東電工です。
東レの海水淡水化事業は、孔の大きさが0.1〜1ナノメートル(1メートルの10億分の1)という超微細なRO膜を展開しています。サウジアラビアやカタール、アフリカなどの超大型案件で納入実績を積み重ねており、膜表面の目詰まり(ファウリング)を防ぐ高耐久膜や、従来の半分近い圧力でろ過できる超低圧膜など、競合他社を寄せ付けない技術開発力が光ります。耐久性の高さはランニングコスト直結するため、入札コンペで極めて有利に働きます。
一方、日東電工の水処理膜シェアも米国子会社のハイドロナウティクス(Hydranautics)を通じて世界トップクラスの存在感を放ちます。日東電工の強みは、海水淡水化だけでなく、下排水の高度再利用や工業用排水処理まで包括的にカバーする製品ポートフォリオです。中東のみならず、干ばつが慢性化するカリフォルニア州やオーストラリア市場の大型案件で極めて高い採用率を維持しています。
ポンプ・プラントで稼ぐ実力派!荏原・オルガノ・栗田工業の将来性
膜技術だけが海水淡水化のすべてではありません。膜に海水を押し通すための「超高圧ポンプ」や、プラント全体のエンジニアリング、稼働後の「水処理薬品」を手がける企業群も強固な堀(モート)を築いています。
機械セクターで絶対的な存在感を誇るのが荏原製作所の海水淡水化ポンプです。RO膜で塩分を除去するには、約5.5〜7.0MPaという深海数百メートルに匹敵する超高圧で海水を送り込む必要があります。荏原の高圧多段ポンプおよび排圧から動力を回収するエネルギー回収装置は、過酷な高腐食性環境下でも長期間故障しない信頼性を誇り、中東メガプラントの標準装備として採用され続けています。
水処理エンジニアリング大手のオルガノはプラント銘柄として、水処理システムの設計・施工で頭角を現しています。特に強みを持つ半導体向け「超純水製造装置」のノウハウを活かし、海水淡水化の前処理・後処理を含めたトータルソリューションで高収益を叩き出しています。
そして、ストックビジネスの王者として投資家の評価が高いのが栗田工業です。栗田工業の株価将来性を支えるのは、プラントへ定期的に投入される殺菌剤やスケール防止剤などの水処理薬品、さらには運転受託管理サービスです。プラントが建設され続ける限り、消耗品と保守管理で半永久的にキャッシュが積み上がる強靭なビジネスモデルを構築しています。
【徹底比較】主要水資源関連株の強み・コスト・業績データ一覧
海水淡水化関連の主要プレイヤーを、技術力・収益モデル・世界シェアの観点から客観的に比較したデータが下表です。海水淡水化コスト比較においても、技術革新による差が明確に現れています。
| 企業名(コード) | 主力領域・中核技術 | 造水コスト水準(1m³あたり) | 収益構造の特徴 | 編集部の見解・評価 |
|---|---|---|---|---|
| 東レ(3402) | 高耐久・省エネ型RO膜、分離膜全般 | 約0.45〜0.60ドル(最新低圧膜適用時) | 膜の定期交換需要(3〜5年周期)によるストック型 | 【本命】膜技術の特許網が強固。中東案件の引き合い旺盛で長期安定。 |
| 日東電工(6988) | 工業排水再利用・中東向けRO膜 | 約0.50〜0.65ドル(複合膜システム) | 電子材料との分散ポートフォリオ。米子会社が好調 | 【本命】下水再利用と淡水化の両輪で北米・中東に強く盤石。 |
| 荏原製作所(6361) | 超高圧海水送水ポンプ、エネルギー回収 | 動力消費を約30〜40%削減 | インフラ機器販売+アフターメンテナンス | 【成長】プラント新設ラッシュの初期恩恵をダイレクトに受ける。 |
| 栗田工業(6370) | 水処理薬品、水処理施設メンテナンス | 薬品による稼働効率向上で5〜10%コスト減 | 薬品販売・保守契約による超安定ストック収益 | 【堅実】ボラティリティが低く、ディフェンシブ成長株として最適。 |
| オルガノ(6368) | 超純水システム、プラントエンジニアリング | 高純度処理との統合システム設計 | 半導体向け設備投資と連動した高利益率EPC | 【大化け】先端産業向け水ビジネスの波に乗り利益率が急伸中。 |
かつて蒸留法時代には1立方メートルあたり1.5〜2.0ドル以上かかっていた造水コストは、近年の日本発・低圧RO膜と高効率ポンプの組み合わせにより、0.50ドル前後にまで急低下しました。これにより、農業用水や工業用水としても経済合理性が成立するフェーズへと突入しています。
【実態検証】機関投資家と現場エンジニアが見る「水ビジネスのリアル」
株式市場では単なる「環境テーマ株」として一括りにされがちですが、水ビジネス注目日本企業の強さを現場レベルで検証すると、競合が容易に真似できない泥臭い強みが浮かび上がります。
中東のプラント現場に携わるプラントエンジニアへの取材によると、現場で最も恐れられているのは「膜の目詰まり(バイオファウリング)」による突発的なプラント停止です。海水中には無数の微生物やプランクトンが存在し、わずか数週間で膜の表面を覆い尽くしてしまいます。中国製や新興国製の安価なRO膜が台頭しているものの、洗浄薬品への耐性や膜の寿命(日本製は5年以上稼働するのに対し、安価膜は2年未満で劣化するケースも散見)において決定的な差が存在します。
また、機関投資家の視点では、水資源関連株2026年最新の評価軸として「ストック比率」が重視されています。プラント建設そのもの(EPC)は工期遅延や資材高騰の採算悪化リスクを伴いますが、膜や薬品、高圧ポンプの消耗品供給・オーバーホール事業は、営業利益率が15〜20%超に達する高収益ビジネスです。一時的な受注額の多寡ではなく、稼働済みプラントの「累積稼働容量」を伸ばしている企業が高く評価されています。
一般に知られていない盲点とネットの誤解|濃縮塩水と電力リスク
海水淡水化ビジネスを有望視する情報が多い一方で、投資家が把握しておくべき構造的リスクやネット上の誤認も存在します。
最大の盲点は、淡水化プロセスに伴い必ず発生する「濃縮塩水(ブライン)」の環境負荷問題です。海水から真水を50%回収すると、残りの50%は塩分濃度が通常の2倍近い高濃度塩水となります。これをそのまま沿岸に排水し続けると海洋生態系に深刻なダメージを与えるため、環境規制の厳しい国では排水処理コストが跳ね上がります。現在、この濃縮塩水からリチウムやマグネシウムなどの希少金属を回収する「資源抽出型淡水化」の技術開発が進んでおり、この領域で特許を持つ企業が次なる覇権を握ると見られています。
もうひとつの誤解は、「原油価格が下落すると中東の淡水化投資が止まる」という言説です。かつての蒸発法時代と異なり、現代のメガプラントは太陽光発電や風力発電と直結した「グリーン淡水化」へ完全にシフトしています。水は人間が生きていくための絶対的な生命線であり、原油相場が軟調であってもインフラ投資の優先順位が下がることはありません。
【プロの結論】おすすめできる人・見送るべき人の特徴
海水淡水化セクターへの投資判断を下すにあたり、自身の投資スタイルとの適合性を以下の基準でチェックしてください。
▼海水淡水化銘柄への投資をおすすめできる人
- 短期的な値動きに一喜一憂せず、3〜5年のスパンで世界的な水不足という構造的メガトレンドに乗りたい人
- プラントの消耗品交換や保守管理による盤石なストック収益・高配当を重視する長期投資家
- ESG・SDGs投資の枠組みの中で、実体のある収益と技術的裏付けを持った本物の国策企業を選別したい人
▼現時点で見送るべき・慎重になるべき人
- 1〜2週間で株価が2倍になるような短期急騰テーマ株を追い求めているデイトレーダー(インフラ銘柄のため業績反映は中長期的)
- 個別企業の売上構成比を精査せず、「水関連」という言葉だけで純粋なプラント施工業者(低利益率・高リスク)を買ってしまう人
【海水淡水化銘柄】に関するよくある質問(FAQ)
Q1:中国メーカーの台頭によって日本企業のシェアが奪われる心配はありませんか?
A1:汎用的な水処理膜では一部競合が見られますが、超高圧に耐える海水淡水化用ハイエンドRO膜や半導体向け超純水膜の領域では、東レや日東電工の品質・耐久性・省エネ性能が圧倒的です。プラントが一度停止した際の損害額が数億円規模に達するため、信頼性を重視する中東や米国の事業者は実績のない安価膜への切り替えに極めて慎重です。
Q2:海水淡水化関連で「隠れた大化け候補」を探す際の着眼点はどこですか?
A2:プラント全体を受注するゼネコンではなく、過酷な環境に耐えうる「バルブ」「特殊配管」「高圧ポンプ用セラミック部品」などのニッチトップ企業に着目するのが定石です。また、濃縮塩水から有用資源を回収するサーキュラーエコノミー関連技術を持つ小型株も将来的な大化け余地を秘めています。
Q3:なぜ半導体産業の拡大が海水淡水化銘柄の追い風になるのですか?
A3:最先端の半導体ウェーハ製造には、極限まで不純物を排除した「超純水」が1日に数万トン単位で消費されます。半導体工場が立地する地域では地域地下水や河川水の枯渇が深刻化しており、海水淡水化施設を自前で導入して水源を確保する動きが世界的に加速しているためです。
まとめ:今後の動向と失敗しないための判断基準
水資源の枯渇は、一時的な流行にとどまらない21世紀最大の地政学的・経済的リスクです。海を真水に変える技術は、もはや砂漠地帯のライフラインにとどまらず、最先端テクノロジー産業を支える基盤インフラへと変貌を遂げました。
投資銘柄を選定する際は、単に「海水淡水化に関わっている」というニュースだけで飛びつくのではなく、RO膜や高圧ポンプのように世界シェアで独占的地位にあるか、そして納入後の膜交換や水処理薬品で継続的なキャッシュフローを生み出せる構造になっているかを必ず見極めてください。高い技術的参入障壁を持つ日本のトップランナー企業群は、今後のポートフォリオにおいて極めて心強い中核資産となるはずです。 (出典: 海水 淡水 化 銘柄(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。