自己破産するとどうなる?家族・財産・仕事への影響と生活のリアル
📌 【この記事の重要ポイントまとめ】
- 要点1:破産してもすべての財産を失うわけではなく、99万円以下の現金や生活必需品など手元に残せる財産は法律で手厚く保護されている。
- 要点2:家族が連帯保証人でなければ借金の請求や信用情報への悪影響は波及せず、戸籍記載や選挙権剥奪といった俗説は完全な誤りである。
- 要点3:信用情報のブラックリスト期間は約5〜7年でクレジットカードや新規借入が制限されるものの、デビットカードやスマホ決済を活用した健全な生活再建が可能である。
【人生はどう変わる?】自己破産すると起きる現実と誤解されがちなデメリット
自己破産を申し立てて裁判所から免責許可決定を受けると、税金や養育費などの非免責債権を除くすべての借金の返済義務が法的に免除されます。督促の電話や郵便物に怯える日々から完全に解放され、毎月の収入を生活費や貯蓄に充てられるようになる点が最大のメリットです。 一方で、法的整理に伴う一定の制約も確実に存在します。自己破産のデメリットとして直面する主な事象は以下の通りです。最大の制約は、信用情報機関(CIC、JICC、KSC)に破産情報が事故情報として登録される点です。これにより、一定期間はクレジットカードの新規発行や住宅ローン、カーローンなどの審査に通らなくなります。また、持ち家などの高額な資産を所有している場合は処分され、債権者への配当に充てられます。
さらに、国が発行する機関紙である官報へ氏名と住所が掲載される点もデメリットに挙げられます。ただし、官報を日常的にチェックしているのは金融機関や不動産業者、市区町村の税務担当者など一部の職業に限られており、隣人や勤務先に閲覧されて発覚する可能性は極めて低いのが実情です。
注意すべきハードルとして、破産法第252条に定められた自己破産の免責不許可事由があります。競馬や競艇などのギャンブル、過度な浪費、FXや暗号資産取引による借金、財産隠しなどが該当します。ただし、免責不許可事由に触れている場合でも、反省の態度や生活再建の意思を示せば、裁判所の裁量によって免責が認められる「裁量免責」が運用上大半を占めており、申し立ての段階で門前払いされるケースは稀です。
【財産と生活の真相】手元に残せる財産と車・賃貸契約への影響
「自己破産すると身ぐるみを剥がされ、着の身着のままで放り出される」という言説は明白な誤解です。法律は破産者の最低限の生活と経済的更生を保障するため、自己破産で手元に残せる財産(自由財産)の範囲を明確に定めています。 処分対象とならない主な自由財産は以下の通りです。- 99万円以下の現金:生活再建のための資金として手元に残すことが認められています。
- 残高20万円以下の預貯金:少額の口座残高は換価対象外とされる運用が一般的です。
- 生活に必要な家財道具:家具、家電製品(テレビ・冷蔵庫・洗濯機・PC・スマートフォン等)、衣服、寝具などは差し押さえ禁止財産として保護されます。
- 破産手続き開始決定後に得た財産(新得財産):手続き開始後に支給された給与などは自由に使うことができます。
愛車を維持できるか?「自己破産で車を残せる条件」
移動や通勤に欠かせない自家用車を残せるかどうかは、「ローンの有無」と「現在の車両価値」によって決まります。
まず、自動車ローンが残っている場合、ディーラーや信販会社が所有権留保を設定しているため、破産手続きに入った段階で車は原則として引き揚げられます。一方、ローンをすでに完済している場合、査定額がおおむね20万円以下(初年度登録から一定年数が経過した軽自動車など)であれば、換価処分されずに手元へ残せるケースが多勢を占めます。査定額が20万円を超える場合でも、地方在住で通院や通勤に不可欠など特段の事情があれば、「自由財産の拡張」を裁判所に申し立てて認められる道も残されています。
アパートを追い出される?「自己破産と賃貸契約」のリアル
現在住んでいる賃貸住宅について、家賃の滞納がない限り、自己破産を理由に退去を迫られることは法律上ありません。破産法においても、過去の賃貸借契約を破産のみを理由として解除することは禁じられています。
ただし、引っ越しなどで新たに部屋を借りる際は注意が求められます。家賃保証会社が信販系(オリコフォレントインシュアランス、エポスカード等)の場合、信用情報機関を参照するため審査で弾かれます。そのため、破産後は信用情報を見ない独立系保証会社(日本セーフティー、ジェイリース等)を取り扱う物件を選ぶのが現場のセオリーです。
【客観データで比較】自己破産の手続き種類・費用相場と信用情報の回復期間
自己破産の手続きには、保有資産の有無や免責不許可事由の有無によって「同時廃止」と「管財事件(少額管財)」の2種類が存在します。手続きの難易度や裁判所に納める予納金が大きく異なるため、事前に内訳を把握しておくことが不可欠です。 以下の表は、手続きごとの詳細データ、裁判所費用や弁護士費用の相場、そして手続き後の信用情報回復までの期間を客観的に比較したものです。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 同時廃止事件 | ・換価すべき目ぼしい財産がない場合 ・免責不許可事由がない場合 | 【費用相場】約20万〜35万円 【期間】申立から約3〜4ヶ月 | 費用も期間も最もコンパクト。個人の破産申立件数の約6割を占め、生活再建への初動が非常に早い。 |
| 管財事件(少額管財含む) | ・一定以上の財産がある場合 ・浪費やギャンブル等の調査が必要な場合 | 【費用相場】約40万〜80万円以上 (裁判所予納金20万円〜を含む) 【期間】申立から約6ヶ月〜1年 | 破産管財人が選任されるため予納金が高額化する。法テラスの立替制度を活用できるかどうかが大きな分岐点。 |
| 信用情報登録(ブラックリスト期間) | ・CIC / JICC:免責確定から約5年 ・全国銀行個人信用情報センター(KSC):決定から約7年 | 登録期間中はローン・クレカ利用不可 (社内ブラックは半永久的) | 7年経過後は信用情報が白紙(スーパーホワイト)に戻る。その間はデビットカード等で問題なく代替可能。 |
| 官報掲載の回数と規模 | ・破産手続開始決定時 ・免責許可決定時の計2回掲載 | 国の機関紙に氏名・住所が記載 (日刊発行・インターネット閲覧可) | 一般人が目にする機会はほぼ皆無。ただし官報データを悪用した闇金業者からの融資勧誘チラシには要警戒。 |
日本弁護士連合会の最新統計や現場データを見ても、個人の破産手続きの多くは同時廃止または少額管財で処理されています。自己破産の費用相場を一括で用意できない場合でも、弁護士事務所の多くが分割払いに応じているほか、収入要件を満たせば「法テラス(日本司法支援センター)」の費用立替制度を利用することで、月々5,000円〜1万円程度の返済で手続きを進めることが可能です。
【家族と仕事への影響】職場バレ・資格制限のリアルと周囲への波及
周囲に打ち明けられない最大の心理的障壁が「家族への迷惑」と「勤務先への発覚」です。しかし、法的な権利関係を正しく整理すれば、周囲に及ぶ影響の範囲は極めて限定的であることがわかります。家族への影響:保証人でなければ借金返済の義務は生じない
日本の法律は「個人責任の原則」をとっているため、配偶者や親、子どもであっても、連帯保証人になっていない限り借金を肩代わりする義務は一切ありません。親が破産したからといって子どもの就職や進学、結婚が法的に制限されることはなく、家族名義の預貯金や不動産が差し押さえられることもありません。
ただし、家計全体で見ると以下の点に留意する必要があります。
- 家族が保証人になっている場合:主債務者が破産すると、保証人に一括請求が届きます。家族を守るためには、家族も同時に債務整理を検討せざるを得ない場合があります。
- 破産者名義の家族向け資産:親名義で積み立てていた子どもの学資保険(解約返戻金が20万円を超えるもの)などは、解約して換価配当の対象となることがあります。
- 世帯収入の証明提出:同居家族がいる場合、裁判所へ家計全体の収支報告書を提出するため、配偶者の給与明細などの提出を求められます。内緒で手続きを進めるのは極めて困難です。
仕事への影響:資格制限の対象職種と勤務先への通知
破産手続きが開始されると、一定の資格や職業において自己破産の職業制限(資格制限)がかかります。制限を受ける主な職種は以下の通りです。
- 弁護士、司法書士、公認会計士、税理士、行政書士などの士業
- 警備員(警備業法による制限)
- 生命保険募集人、損害保険代理店
- 宅地建物取引士
- 旅行業務取扱管理者、貸金業務取扱主任者
ただし、この制限は免責許可決定が確定するまでの数ヶ月間の一時的なものです。免責が確定すれば「復権」し、再び資格を使って働くことができます。制限期間中は一時的に別部署へ配置転換してもらうなどの実務対応がとられます。
一般的な会社員や公務員、パート・アルバイトの場合、職業制限は一切ありません。勤務先に裁判所から直接連絡がいくことも原則としてないため、給与の差し押さえを受けている段階でない限り、自己破産した事実が職場にバレる可能性は非常に低いといえます。
【実態検証】利用者の生の声と現場目線で見えたリスタートのリアル
ネット掲示板やSNSでは「自己破産したら人生終了」「社会的に抹殺される」といった極論が散見されますが、実際に手続きを終えた当事者の実態は大きく異なります。 多重債務者支援を行う相談現場や、破産経験者のコミュニティから寄せられるリアルな声を集約すると、手続き後に最も実感されるのは「精神的プレッシャーからの解放」です。「毎月25日になると返済金の工面で頭がおかしくなりそうだったが、弁護士に依頼して受任通知が送られた当日から督促がピタリと止まった。あの夜、数年ぶりに熟睡できた感覚は一生忘れられない」(40代・元自営業男性)一方で、デジタル化が進んだ現代ならではの思わぬ摩擦ポイントも現場から報告されています。 最も多いのが、「スマートフォン本体の分割購入(個別信用購入あっせん)が審査落ちする」という問題です。端末代金を毎月の通信料に上乗せして分割払いにする契約は信用情報機関を参照するため、ブラックリスト期間中は審査に通りません。解決策として、1万〜3万円程度の一括払いで購入できるエントリーモデルの白ロム端末を購入し、格安SIMと契約する運用が定着しています。
「クレカが作れない不便さはあるが、今はVisaやJCBのデビットカード、PayPayや交通系ICを使えばキャッシュレス生活に何一つ困らない。むしろ借金ができない環境になったことで、身の丈に合った家計管理が身についた」(30代・会社員女性)
【プロの結論】自己破産を選ぶべき人・見送るべき人の明確な判断基準
債務整理には、自己破産のほかに「任意整理」や「個人再生」といった選択肢が存在します。状況を見誤って不適切な手続きを選択すると、手続きが頓挫して時間と費用を浪費しかねません。判断の基準となる属性を整理しました。自己破産を選ぶべき人の特徴
- 借金総額が年収の手取り額を大幅に超えており、利息を免除しても3〜5年での完済が不可能な人
- 病気、ケガ、失業、高齢などの理由で今後の安定した継続収入が見込めない人
- 持ち家や高額な自家用車など、手放したくない大きな財産を所有していない人
- 生活保護の受給を検討している、または現在受給中の人(法テラスの費用立替が免除される制度あり)
自己破産を見送るべき(他の手段を検討すべき)人の特徴
- 住宅ローン返済中のマイホームを手元に残したい人(住宅資金特別条項を利用した「個人再生」が第一選択肢)
- 警備員や保険募集人など、一時的であっても仕事を休職・離職することが致命的になる人(任意整理や個人再生を推奨)
- 借入の大半に家族や親族の連帯保証人がついており、保証人に破滅的な迷惑をかけられない人(保証人付きの債務を除外できる「任意整理」を検討)
- 借金の原因がギャンブルや浪費で極めて悪質であり、過去に裁量免責を受けた経歴がある人(前回の免責から7年以内の再申立は免責不許可事由に直結)
自己破産手続きの全体的な流れ
相談から解決までの自己破産手続きの流れは、おおむね以下のステップで進行します。
- 弁護士・司法書士への相談と受任通知の送付:専門家が受任通知を発送した時点で、貸金業者からの取り立て・返済が法的にストップします。
- 財産調査・必要書類の収集:過去の通帳履歴、給与明細、課税証明書、保険証券などを集め、申立書類を作成します(約2〜4ヶ月)。
- 地方裁判所へ破産・免責の申立て:書類を管轄裁判所へ提出します。
- 破産手続開始決定と審尋:同時廃止か管財事件かが決定されます。裁判官との面接(審尋)が行われることもあります。
- 免責許可決定の確定:問題がなければ免責が許可され、約1ヶ月後に官報掲載を経て確定します。
【自己破産すると】に関するよくある質問(FAQ)
Q1:自己破産すると選挙権がなくなったり、戸籍に記載されたりしますか?
A1:一切記載されません。戸籍や住民票に自己破産の事実が記録されることは法律上あり得ず、日本国憲法で保障された選挙権や被選挙権などの公民権もそのまま保持されます。普通に生活している限り、第三者に知られることはありません。
Q2:自己破産した後に貯金することはできますか?上限はありますか?
A2:何千万円貯金しても全く問題ありません。破産手続き開始決定の「後」に働いて得た給与や取得した財産(新得財産)は、すべて本人の自由財産です。差し押さえられる心配もなく、健全に貯蓄を増やして生活再建を図ることができます。
Q3:年金や生活保護の受給権は破産するとどうなりますか?
A3:受給権はそのまま維持されます。国民年金、厚生年金、遺族年金、障害年金、生活保護費などの受給権は差押禁止債権に指定されており、破産手続きによって受給が止められたり、裁判所に没収されたりすることは絶対にありません。 (出典: 自己 破産 すると(Yahoo!ニュース))
まとめ:過度な恐れを手放し生活再建への第一歩を踏み出すために
多重債務に苦しむ人にとって、自己破産は「人生の終わり」を意味するペナルティではありません。借金で首が回らなくなった国民に対し、過度な負担を法的に清算して経済的な再スタートを切らせるために国家が整備した正当な再起のセーフティネットです。 手元に残せる現金や家財道具、家族への影響範囲、そして信用情報の回復期間など、事実に基づいた正しい知識を持っていれば、根拠のない噂に怯える必要はありません。返済のために別の金融業者から借り入れるような自転車操業に陥っているなら、手遅れになる前に弁護士や司法書士、法テラスなどの専門窓口に相談し、生活再建への具体的な一歩を踏み出すことが何よりも重要です。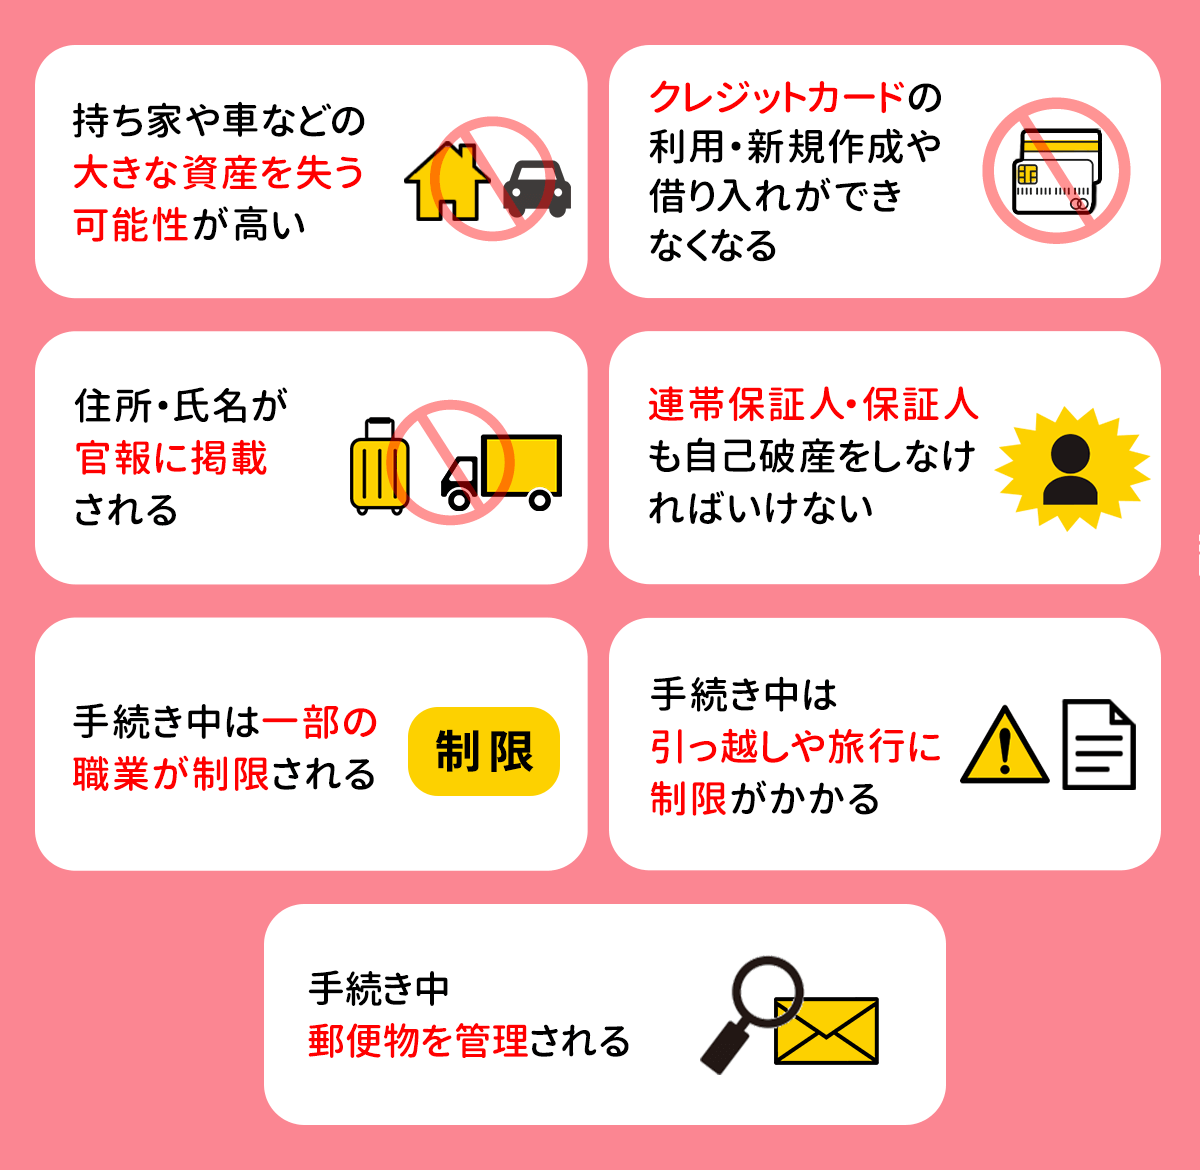

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。