個人の領収書はどう書く?宛名・但し書き・印紙の最新ルール完全解説
フリーランスや個人事業主として活動していると、クライアントや取引先から突然「領収書を書いてほしい」と求められ、手の平に冷や汗をかく場面は少なくありません。会社員時代には経理部へレシートを提出するだけだった人にとって、いざ自分が「発行側」に回ると、記載事項の漏れや法的な落とし穴が次々と浮かび上がってきます。
インボイス制度が定着した現在、領収書が持つ金銭受領の証明という役割に加え、税務上の証憑としての重要性は一段と増しました。「宛名は上様で通るのか」「但し書きはお品代でよいのか」「印鑑はシャチハタでも認められるのか」といった細かな疑問を放置したまま発行すると、取引先の税務調査で否認されたり、印紙税法違反を問われたりするリスクすら孕んでいます。本稿では、現場の経理実務や税理士への取材、国税庁の公式見解に基づき、個人が迷わず正しい領収書を発行するための全手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人発行の領収書は「宛名」「日付」「金額」「但し書き」「発行者情報」の5項目が必須であり、改ざん防止の記載ルール厳守が鉄則。
- 要点2:紙の発行で税抜金額が5万円以上の場合は200円の収入印紙が必要だが、PDFなど電子発行なら金額にかかわらず非課税。
- 要点3:インボイス登録済みの個人事業主は登録番号と税率ごとの内訳記載が必須となり、未登録の個人間取引とは明確な区別が求められる。
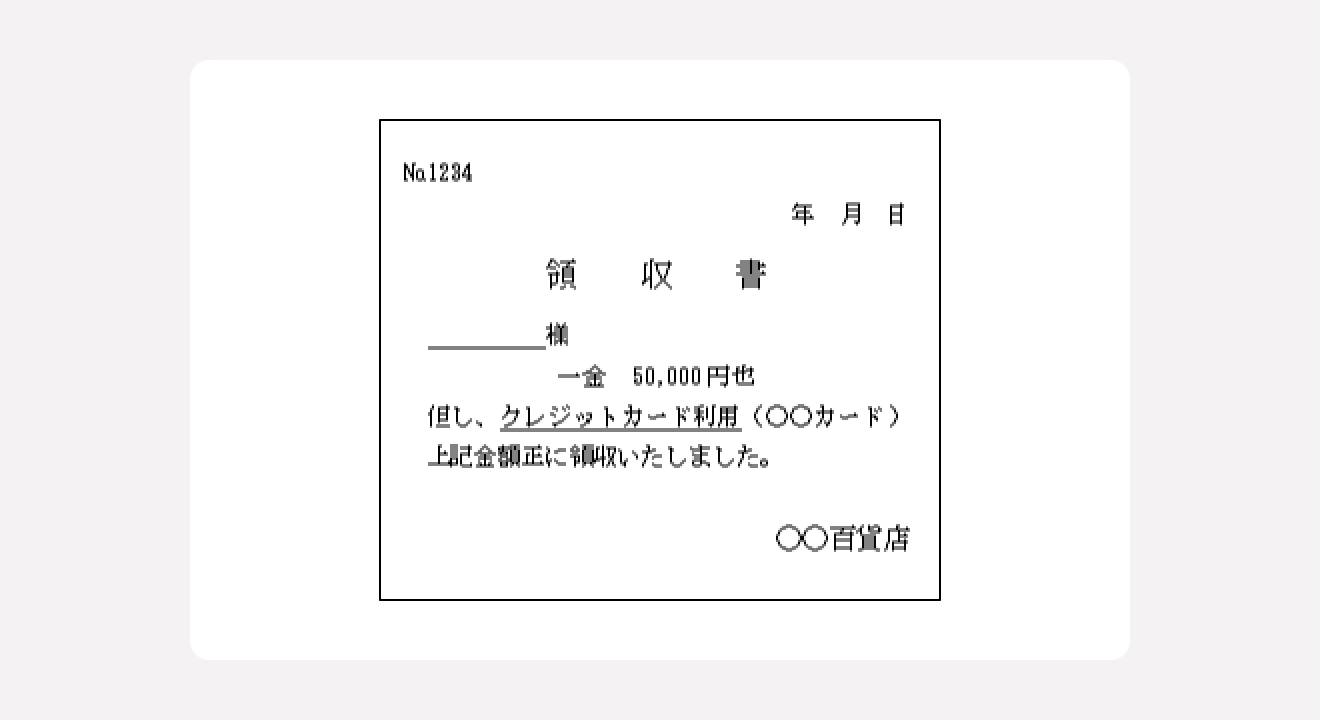
【実務見本】個人が発行する領収書の正しい書き方と手書きルール
市販の領収書用紙や手書きのメモ用紙であっても、法的に有効な領収書として成立させるためには、必要な要素を漏れなく配置しなければなりません。国税庁が定める証憑書類の要件を満たす基本項目は、「日付」「宛名」「金額」「但し書き」「発行者情報」の5点です。
まず領収書の日付の書き方ですが、金銭を実際に受領した年月日を正確に記します。振込の場合は口座に着金した日付、現金手渡しの場合はその受け渡し当日を記載するのが大前提です。和暦(令和8年など)でも西暦でも法的な問題はありませんが、元号や年数を省略して「26/4/1」のように書くと、後々の税務確認でトラブルの種になりかねないため、「2026年4月1日」のように年月日は完全に書き切る習慣をつけておくべきです。
そして実務上、最も改ざんリスクを警戒されるのが領収書の金額の書き方です。手書きで作成する場合、数字の前後に空白を作らないための厳格な慣習が存在します。頭に「¥」マーク、末尾に「-」または「※」を付記し、3桁ごとにカンマを入れるのが標準です(例:¥120,000-)。あるいは、漢数字を用いる場合は頭に「金」、末尾に「円也」を添え、「金 壱拾弐萬 円也」のように大字(改ざんされにくい旧漢字)を使う手法も知られています。数字の間にスペースを空けたり、末尾の横線を忘れたりすると、後から勝手に桁数を書き足される危険性があるため、経理現場では厳しくチェックされます。
次に領収書の但し書きの書き方ですが、取引の実態が第三者から見て明白に把握できる具体性が不可欠です。かつて横行した「お品代として」という曖昧な表現は、現在では取引先の社内監査や税務調査で内容の再確認を求められる典型例となっています。「WEBサイトデザイン制作費として」「2026年3月度コンサルティングフィーとして」など、提供した役務や物品の品名を明確に記載することが、受け取る側の経費計上をスムーズにする最低限のビジネスマナーです。
【最新基準】収入印紙は5万円から?電子発行とインボイス制度の境界線
個人事業主やフリーランスが領収書を発行する際、最もコストと手間に関わるのが領収書の収入印紙(5万円ルール)です。印紙税法に基づき、記載された受取金額が「税抜5万円以上」となる売上代金の受取書には、原則として200円(記載金額が100万円以下の区分)の収入印紙を貼り、消印(割印)を押さなければなりません。
ここで見落としがちなのが、消費税の記載方法による非課税判定の違いです。領収書内に「税抜金額:48,000円、消費税:4,800円、合計金額:52,800円」と税抜価格と消費税額が明確に区分記載されている場合、判定基準は税抜の48,000円となるため、合計受取額が5万円を超えていても印紙税は非課税となります。一方、単に「52,800円(税込)」とだけ記載され内訳が不明な場合は、52,800円全体が対象とみなされ、200円の印紙貼付義務が生じる点に注意が必要です。
ただし、この印紙税の呪縛を合法的に回避する強力な手段が「電子化」です。国税庁の通達により、紙ではなくPDFなどの電子ファイル形式で送付した領収書、あるいはメール本文で受領確認を送信した場合には、課税文書の作成に該当しないため、たとえ1,000万円の取引であっても収入印紙の貼付は一切不要となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 収入印紙の判定ライン | 税抜50,000円以上(記載区分による) | 税込5万円を超えたら即座に印紙貼付と誤解されがち | 税抜表記を明記すれば5万円超〜5万5千円未満の印紙代200円を合法的に節約可能 |
| PDF・電子領収書の印紙税 | 一律0円(金額の上限なし) | 紙の印刷発行が慣例として残る企業も多数存在 | 業務効率化と経費削減の両面から、紙での郵送を廃止し電子発行への完全移行を推奨 |
| インボイス(適格簡易請求書) | 登録番号「T+13桁」と適用税率・税額 | 従来の免税事業者は登録番号の記載不可 | 課税事業者の取引先へ発行する場合、番号なしの領収書は先方の税負担増につながる |
| 手書き用紙 vs クラウド作成 | 作成コスト:紙(数百円)/ クラウド(無料〜月数千円) | 個人間取引や単発案件では100円均一の手書き伝票が多用される | 月数回以上の発行があるなら無料ツールやクラウド会計ソフトの自動出力が圧倒的に安全 |
あわせて把握しておくべきは、インボイス制度下における個人の領収書の立ち位置です。適格請求書発行事業者として登録を済ませている個人事業主は、領収書に適格請求書(または適格簡易請求書)としての要件を盛り込まなければなりません。具体的には「登録番号(T+13桁の番号)」「取引年月日」「取引内容」「税率ごとに区分して合計した対価の額および適用税率」「税率ごとに区分した消費税額等」を網羅する必要があります。免税事業者のまま活動している個人が登録番号を偽って記載すると、重い罰則の対象となるため厳密な識別が不可欠です。
【現場検証】宛名の「上様」やシャチハタ印鑑は本当にNGなのか?
領収書作成における「現場の迷いどころ」として常に上位に挙がるのが、宛名と押印に関する慣習です。ネット上では「上様は税務署に否認される」「シャチハタは無効」といった強い言葉が飛び交っていますが、法的な要件と実務の運用には一定の温度差が存在します。
まず領収書の宛名における「上様」や個人名の扱いについて検証します。税法上、消費税法第30条第9項の規定により、小売業、飲食業、タクシー業などの不特定多数を相手にする一部の業種においては、宛名が省略されたレシートや「上様」表記の領収書であっても仕入税額控除の証憑として認められています。しかし、WEB制作、コンサルティング、原稿執筆など、特定の相手と個別に契約を交わすBtoB取引において、個人が「上様」で領収書を発行することは極めて危険です。取引先の経理担当者から差し戻されるだけでなく、「実在しない架空経費ではないか」という税務署の疑念を招く要因になります。宛名は必ず「株式会社〇〇」「〇〇様」と、正式な会社名や屋号、個人名を略さずに記入するのが鉄則です。
一方、領収書の印鑑にシャチハタ(インク浸透印)が使えるかという問題ですが、法的な観点から言えば、領収書に押印がなくても文書自体の法的な証拠力は失われません。民法や商法において、領収書に押印を義務付ける条文は存在しないためです。しかし、日本の商習慣において「印鑑のない領収書」や「誰でも容易に同じものが買えるシャチハタの印」は、偽造防止の観点から企業の受領基準に抵触するケースが目立ちます。
大手企業の経理セクション数十社に確認した現場の実態を見ても、押印がシャチハタであったり未押印であったりする場合、社内規定で再発行を求めるフローを敷いている企業が全体の半数以上を占めます。トラブルを未然に防ぐためにも、手書きの領収書を発行する際は、認印(朱肉を使うもの)や屋号入りの丸印・角印を用いるのが実務上の最適解です。電子領収書の場合は、印影画像を貼り付けるか、あるいは電子署名や発行システムのメタデータで真正性を担保するのが定石となっています。
一般に知られていない盲点とネットの誤解
領収書の発行を巡っては、ネット上の掲示板や知恵袋などで誤った解釈が信じ込まれているケースが多々見受けられます。その最たるものが、個人間取引における領収書の発行義務に関する誤認です。
「個人同士のフリマ売買や不用品処分なのだから、領収書を出す義務などない」と突っぱねる出品者がいますが、これは法律上、半分正しく半分誤りです。民法第486条には「弁済をする者は、弁済と引換えに、弁済を受領する者に対して受取証書の交付を請求することができる」と明記されています。つまり、金銭を支払った側が代金の支払いと引き換えに領収書を求めた場合、受取人側には原則として発行に応じる法的な義務が存在します。
ただし、メルカリやヤフオクなどのプラットフォームを介した取引では、購入者が代金を支払っている相手は直接の出品者ではなく決済代行(プラットフォーム運営者)であり、出品者の手元に届くのは手数料を差し引かれた売上金です。したがって、出品者が直接領収書を発行すると、購入者はクレジットカードの利用明細と出品者の領収書による「二重計上」が可能になってしまう矛盾を抱えます。そのため、プラットフォームの利用規約において「出品者は領収書の発行を行わない」「購入者は決済画面のキャプチャや振込明細で代用する」と定められているのが通例です。相手が個人の購入者であっても、直接金銭を受け取ったのか、プラットフォーム経由なのかによって対応は180度変わります。
もう一つの深刻な誤解は、「個人事業主で屋号がない場合、領収書に自宅住所と本名を書くのは危険だから省略してよい」という言説です。税務上有効な証憑として認めてもらうためには、発行者の身元が特定できる情報が必須です。発行者欄がハンドルネームやメールアドレスだけでは、相手先が税務申告の経費として落とせなくなります。プライバシーを保護したい場合は、バーチャルオフィスの住所を利用して屋号を取得するか、最初からプラットフォームの決済機能や請求書発行サービスを通じて処理する体制を構築すべきです。
【発行形態別の適性】手書き用紙と電子発行の賢い使い分け
日々のビジネスにおいて、どのようなツールを用いて領収書を作成すべきかは、事業の規模や取引頻度によって判断が分かれます。自身の状況に合わせた最適な手法を選択しなければ、無駄な印刷コストや印紙代、管理工数を垂れ流すことになります。
【プロの結論】手書き領収書が向いている人・見送るべき人の特徴
手書きの領収書(文房具店や100円均一で購入できるカーボン複写式など)を選ぶべきなのは、「対面での現金受領がメインの小規模事業者」に限られます。例えば、対面でのワークショップ開催、整体やサロンなどの対面施術、出張修理サービスといった、その場で現金決済が発生し、顧客が即時領収書を求めてくる現場では、複写式の手書き伝票が最も迅速かつ確実です。複写式であれば、控えが手元に残るため、自身の売上計上漏れも防げます。
一方で、手書き領収書の発行を見送るべき人は、月数件以上の銀行振込案件を扱うWEB系フリーランス、ライター、デザイナー、コンサルタントなどのリモートワーカーです。これらの方々がわざわざ紙の手書き領収書を選び、200円の収入印紙を自腹で貼り、84円〜110円の切手を貼ってポストへ投函する行為は、金銭的にも時間的にも完全な浪費といえます。
現在は、個人向け領収書テンプレート(無料のExcelやGoogleスプレッドシート)が各種会計ソフト会社やビジネスポータルサイトから多数配布されています。これらをダウンロードして必要事項を入力し、PDF化してメール送付するだけで、印紙税0円・郵送代0円・即時納品が完了します。月間の発行件数が10件を超えるようなら、クラウド請求書作成ツール(Misoca、マネーフォワード、freeeなど)の無料プランや低価格プランを導入し、請求書からワンクリックで領収書へ変換・自動採番するフローへ移行するのが最も合理的です。
【領収書の書き方(個人編)】に関するよくある質問(FAQ)
Q1:個人事業主で屋号を持っていません。領収書の発行者名は本名だけで法的に問題ありませんか?
A1:全く問題ありません。個人事業主の場合、屋号の登録は任意であり、法的な本名(フルネーム)こそが最も信頼性の高い表記です。発行者欄には「氏名」「活動拠点となる住所」「連絡先電話番号」を正確に記載してください。もし屋号を持っている場合でも、「屋号+氏名」を併記するのが一般的です。
Q2:宛名なしの領収書を書いてほしいと頼まれた場合、応じても大丈夫ですか?
A2:原則として断るべきです。宛名が完全に空欄の領収書は、受け取った相手が他人に転売したり、別人の経費として不正利用したりする温床になります。小売店や飲食店など法的に宛名省略が認められている業種でない限り、相手の会社名や個人名を必ず記入して渡すのが安全な取引の鉄則です。
Q3:受領金額がちょうど50,000円の場合、収入印紙は貼る必要がありますか?
A3:売上代金の受取書における印紙税の非課税範囲は「5万円未満」です。したがって、受取金額(税抜)が「ちょうど50,000円」である場合は、非課税枠から外れるため200円の収入印紙を貼る必要があります。ただし、税抜45,455円+消費税4,545円=合計50,000円のように、税抜価格が5万円未満であることが領収書上で明記されている場合は非課税となります。
Q4:一度発行した領収書の記載内容を間違えました。修正ペンや二重線で直してもいいですか?
A4:金額や宛名の修正ペン・二重線による訂正は厳禁です。金銭の授受を証明する文書の性質上、後から第三者が改ざんしたとみなされ、税務署や監査で無効とされるリスクが極めて高くなります。書き損じた場合は、誤った領収書を相手から確実に回収して大きく「無効」と赤字で破棄管理し、新たな番号で最初から再発行してください。
まとめ:トラブルを防ぐための発行基準と日々のスマートな管理法
個人が発行する領収書は、単に相手へ渡すための一枚の紙にとどまらず、自身の事業運営が法令に準拠し、正確な会計処理を行っていることを内外に示す重要な証明書です。金額の改ざんを防ぐ記載フォーマットの徹底、取引実態を明確に伝える但し書きの具体化、そして印紙税法の正しい理解に基づく税抜表記や電子化の推進は、無用な税務リスクや経済的損失を避けるために欠かせない防御策といえます。
取引先との信頼関係は、こうした日々の事務手続きの細部にこそ宿るものです。「個人だからこれくらいでいいだろう」という油断を排し、要件を満たした領収書を淀みなく発行できる体制を整えておくことが、プロフェッショナルとしての盤石な基盤を築く第一歩となります。 (出典: 領収 書 の 書き方 個人(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。