残存価格とは何か?減価償却の1円ルールから車の残価設定まで徹底解説
会社の経理実務や確定申告、さらにはマイカーの購入を検討する場面で頻繁に耳にする「残存価格(残価)」。直感的には「将来残る価値」と理解できても、実際の会計処理における計算ルールや、カーローンでの具体的な仕組みまで正確に把握できている人は意外に多くありません。
特に固定資産の減価償却においては、税制改正によるルールの変遷を知らないと思わぬ申告ミスにつながるリスクがあります。本記事では、残存価格の基礎定義から減価償却における「備忘価格1円」の仕組み、車の残価設定ローンやカーリースで損をしないための注意点まで、分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:残存価格とは「耐用年数経過後に残る資産価値」であり、現行の会計税務では原則として「1円(備忘価格)」まで償却するルールに変更されている。
- 要点2:平成19年税制改正以前に取得した資産(残存割合10%など)と、改正以降に取得した資産で計算方法が根本的に異なるため注意が必要。
- 要点3:車の残価設定ローンやリースにおける「残価」は将来の据え置き据置額を指し、満了時の車両状態や市場相場によって追加精算が発生するリスクがある。
【基礎知識】残存価格とは?会計上の定義と「残存簿価」との決定的な違い
残存価格とは、機械設備や車両、建物などの固定資産において、税法で定められた「耐用年数」をすべて使い切った時点でなお残ると見込まれる資産価値を指します。資産を使い切った後でも、スクラップとしての売却価値や中古としての処分価値がわずかに残るという考え方に基づいています。
実務で非常によく混同される概念が「残存簿価(帳簿価額)」です。両者には明確な違いが存在します。
残存価格が「耐用年数の終了時点に最終的に残る想定価値」を指すのに対し、残存簿価は「取得価額からこれまでに減価償却した累計額を差し引いた、現時点での帳簿上の未償却残高」を表します。つまり、耐用年数の途中で決算書に載っている資産価値は残存簿価であり、最終的に到達する最低ラインが残存価格や後述する備忘価格となります。
固定資産の会計処理を行う際は、この2つの用語を正しく区別して帳簿を管理しなければなりません。
【歴史的背景】平成19年税制改正で何が変わった?残存割合10%の廃止と「備忘価格1円」
日本の会計実務において残存価格を語る上で欠かせないのが、平成19年(2007年)税制改正における減価償却制度の抜本的見直しです。この改正を境に、残存価格の扱いは180度転換しました。
改正前(2007年3月31日以前に取得した資産)は、有形固定資産の残存価格を取得価額の「10%(残存割合10%)」と設定し、原則として取得価額の90%までしか償却できない仕組みでした。しかし、この旧制度は「実際の資産価値がゼロに近くなっても帳簿上に10%の価値が残り続け、企業の資産実態と乖離する」という強い批判を受けていました。
そこで平成19年4月1日以降に取得した資産については、残存価格の概念が実質的に廃止され、取得価額の100%まで減価償却が可能になりました。その際、最終的な帳簿上の価値として設定されたのが「備忘価格1円」です。
なぜ0円にせず「1円」を残すのかというと、帳簿上から完全に金額を消してしまうと、企業がその固定資産をまだ現役で使用している事実を固定資産台帳から見落としてしまう恐れがあるためです。資産を完全に破棄・売却するまでの間、「会社が保有し続けている」という記録を残す目的で、形式的に1円を残すルールが定着しています。
減価償却の計算方法|耐用年数・定額法・定率法における残存価格の扱い
現行の税法において、固定資産の減価償却費を算出する際の基準となるのは「取得価額の算定基準」と、資産ごとに定められた「法定耐用年数」です。取得価額には、本体価格だけでなく運送費や設置費用などの付随費用も含まれます。
主要な減価償却の計算方法である「定額法」と「定率法」における残存価格の扱いは、以下の通りです。
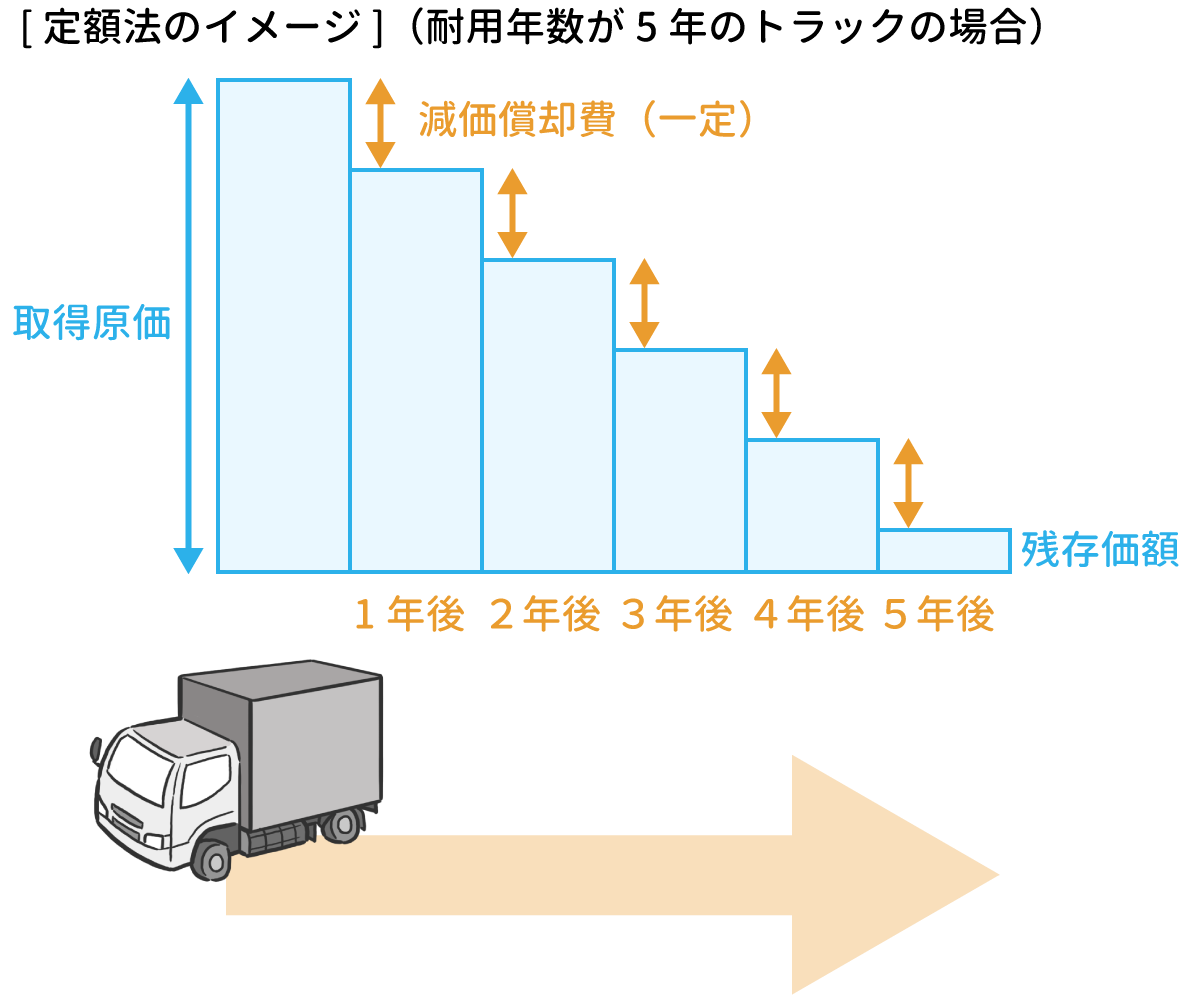
【1. 定額法(現行)】
毎年均等に減価償却費を計上する方法です。
計算式:減価償却費 = 取得価額 × 定額法の償却率
毎年同額を償却していき、最終年度(耐用年数が満了する年)の償却額から1円を差し引いた金額を費用化し、帳簿上に「1円(備忘価格)」を残します。
【2. 定率法(現行)】
年数が経過するほど償却費が減っていく、初年度に大きな費用を計上する方法です。
計算式:減価償却費 = 期首帳簿価額 × 定率法の償却率
定率法では計算を続けると端数が無限に残り続けるため、「償却保証額(取得価額×保証率)」を下回った段階で「改定償却率」を用いた均等償却へと切り替わります。そして定額法と同様、最終的に「備忘価格1円」に到達するよう調整されます。
2007年3月31日以前に取得した古い資産を管理している場合は、旧定額法(取得価額×90%×旧償却率)や旧定率法が適用されるため、社内の固定資産台帳の取得年月日を必ず確認してください。
車の「残価設定ローン」「カーリース」における残存価格の仕組みと相場
個人・法人を問わず、車を購入・導入する際によく目にする「残価設定ローン(残クレ)」や「カーリース」における残存価格(残価)は、会計上の減価償却とは目的が異なります。
こちらの残価設定ローンの仕組みは、「契約年数(3年〜5年など)が経過した時点での車両の想定下取り価格」をあらかじめ車両本体価格から差し引き、残りの金額だけを分割して支払う方式です。車両代の全額を均等に割る通常のオートローンと比べ、月々の支払額を大幅に抑えられるメリットがあります。
気になる中古車の残価率の相場は、契約年数や車種の人気度によって大きく変動します。
【3年契約時の一般的な残価率相場】
・リセールバリューが高い人気SUV・ミニバン・一部の軽自動車:50%〜60%前後
・標準的なセダンやコンパクトカー:40%〜45%前後
・市場ニーズが低めの車種:30%〜35%前後
残価率が高く設定されている人気車種ほど、月々の負担額が軽くなる特徴があります。
知らないと損をする!残存価格・残価精算をめぐるトラブルと注意点
残存価格は便利な概念である一方、理解不足によるトラブルや損失が発生しやすいポイントでもあります。特に注意すべき2つの落とし穴を押さえておきましょう。
① カーリースや残価設定ローンにおける「残価精算トラブル」
契約方式には、契約満了時に残価の差額をユーザーが精算する「オープンエンド方式」と、原則精算が発生しない「クローズドエンド方式」が存在します。
オープンエンド方式の場合、契約終了時に査定を行い、「設定残価よりも実際の車両価値が低かった場合、差額を一括で支払う義務」が生じます。走行距離の超過、内外装のキズやタバコの臭い、事故歴(修復歴)があると査定額が大幅に減額され、数百万円単位の精算金を請求されるケースが後を絶ちません。
② 会計処理における「除却・廃棄時の未処理」
事業用固定資産を廃棄したり買い替えたりした際、帳簿上に残った1円の備忘価格や未償却残高をそのまま放置してしまうケースです。廃棄した資産は「固定資産除却損」として損失計上し、帳簿から抹消しなければ、実態のない資産に対して無駄な固定資産税(償却資産税)がかかり続ける原因になります。
【残存価格】に関するよくある質問(FAQ)
Q1:固定資産の減価償却をする際、残存価格はゼロとして計算して良いですか?
A1:平成19年(2007年)4月1日以降に取得した資産であれば、計算上の残存価格はゼロ(100%償却可能)として計算します。ただし、全額を償却しきるのではなく、固定資産台帳上で保有状況を管理するため、最終的に「1円」を備忘価格として帳簿上に残す必要があります。
Q2:1円まで減価償却し終えたパソコンや社用車を売却・廃棄したときはどう処理しますか?
A2:廃棄した場合は、残っていた「備忘価格1円」を除却処理(固定資産除却損の計上)して帳簿から完全に消去します。もし中古買取店などで数万円で売却できた場合は、売却額から1円を差し引いた残額を「固定資産売却益」などの特別利益として計上します。
Q3:車の残価設定ローンは、現金一括払いや通常ローンより必ずお得ですか?
A3:一概にお得とは言えません。月々の支払いは抑えられますが、据え置いた「残価部分」に対しても金利(利息)が満額かかり続けるため、支払総額で見ると通常ローンより割高になるケースが多いためです。ライフステージに合わせた短期乗り換えを前提とするか、総コストを最優先するかで見極めが求められます。
まとめ:残存価格の本質を正しく理解し最適な判断を
残存価格は、企業会計においては「固定資産の実態を把握し、税制に則って適正に費用配分するための基準」であり、カーファイナンスにおいては「月々の資金繰りをコントロールするための重要指標」です。
会計上の1円ルールの背景や、残価設定における契約リスクを正しく理解しておけば、無駄な税金の支払いや予期せぬ精算トラブルを未然に防ぐことができます。自社の資産管理やご自身のライフプランに合わせて、残存価格の仕組みを賢く活用していきましょう。 (出典: 残存 価格 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。