本当にお金がない借りれない時の最終手段!審査落ちの真相と公的支援
給料日前で手元の現金が尽き、大手消費者金融や銀行のカードローンに申し込んでも「審査落ち」の通知が届く――。2026年現在も続く物価高の波が家計を圧迫する中、多重債務や収入の急減により「どこからもお金を借りられない」という極限状態に追い詰められる人が後を絶ちません。
支払いの期日は迫り、財布の中身も底をついた時、人は強いパニックに襲われます。しかし、民間の金融機関で融資を断られたからといって、人生が破綻したわけではありません。審査に落ち続ける明確な理由を正しく理解し、国や自治体が設けているセーフティネットに目を向ければ、合法的かつ安全に生活を立て直す手段は確実に存在します。
📌 【この記事の重要ポイントまとめ】
- 要点1:どこからも借りられない根本原因は、総量規制の抵触や信用情報の「異動(ブラック)」にあり、民間の新規借入に頼るのは構造上不可能です。
- 要点2:公的融資である「生活福祉資金貸付制度」や給付金制度は、民間で門前払いにされた困窮世帯を救済するために作られた制度です。
- 要点3:「審査なし」「ブラックOK」を謳う業者やSNSの個人間融資は重大な犯罪被害につながるため、合法的な現金化や債務整理へ速やかに舵を切る必要があります。
【審査落ちの真相】一体なぜ借りられないのか?総量規制とブラックリストの壁
どれほど切迫していても、貸金業者や銀行が融資を拒否するには明確な法的・制度的根拠が存在します。民間の審査に通らない理由は、主に「年収に対する借入額の割合」と「過去の返済履歴」の2点に集約されます。
まず押さえるべきは、貸金業法に定められた「総量規制」です。貸金業者は原則として、利用者の年収の3分の1を超える貸付が禁止されています。すでに複数の消費者金融やクレジットカードのキャッシング枠で年収の3分の1近くまで借りている場合、返済能力の有無にかかわらず、法律上これ以上の融資を行うことができません。
さらに審査落ちが続く決定的な要因となるのが、個人信用情報機関(CIC、JICC、KSC)に記録された事故情報、通称「ブラックリスト」の状態です。過去に61日以上または3ヶ月以上の返済遅延・延滞、あるいは債務整理を行っていると、信用情報に「異動」と記録されます。大手・中小を問わず、正規の貸金業者は審査時に必ず信用情報を照会するため、異動情報が残っている時点で自動的に融資不可と判定されてしまいます。
総量規制オーバーの対処法として、他社借入を一本化する「おまとめローン」を利用する道もありますが、これも過去に延滞履歴があれば審査通過は極めて困難です。つまり、民間での借入に頼り続ける行動そのものが、事態をより悪化させる袋小路を生み出しています。
【危険な甘い罠】「審査なし融資」の真相と絶対に手を出してはいけない理由
審査落ちが続いて精神的に追い詰められた人が最も陥りやすい落とし穴が、「審査なしで即日融資」「ブラックでも100%貸付」といった甘言を弄する違法業者です。
貸金業法第16条において、貸付条件について著しく事実に反する広告や、誇大広告を出すことは厳格に禁じられています。したがって、「審査なしで貸す」と宣伝している時点で、その業者は100%違法なヤミ金融(ヤミ金)です。正規の登録業者が無審査で現金を貸し付けるケースは絶対にありません。
2026年現在、ヤミ金融の手口は巧妙化の一途を辿っています。SNS上で親切な一般人を装う「個人間融資」をはじめ、商品の購入代金を後日支払う名目で現金を先渡しする「先払い買取現金化」など、実質的な超高金利ヤミ金が横行しています。これらを利用してしまうと、法定金利を数千%上回る暴利を請求され、勤務先や家族への執拗な嫌がらせ、個人情報の売買といった深刻なトラブルへ直結します。
手元の現金がゼロであっても、違法金融に頼ることは問題の解決ではなく、破滅へのカウントダウンを早める行為に過ぎません。
【即効性重視】今すぐ合法的に手元のお金を作る安全な選択肢
審査に通らず、違法金融にも頼れない状況で、今日・明日の生活費を工面するにはどうすればいいのでしょうか。信用情報の審査を受けずに、合法的に現金を手にする手段はいくつか残されています。
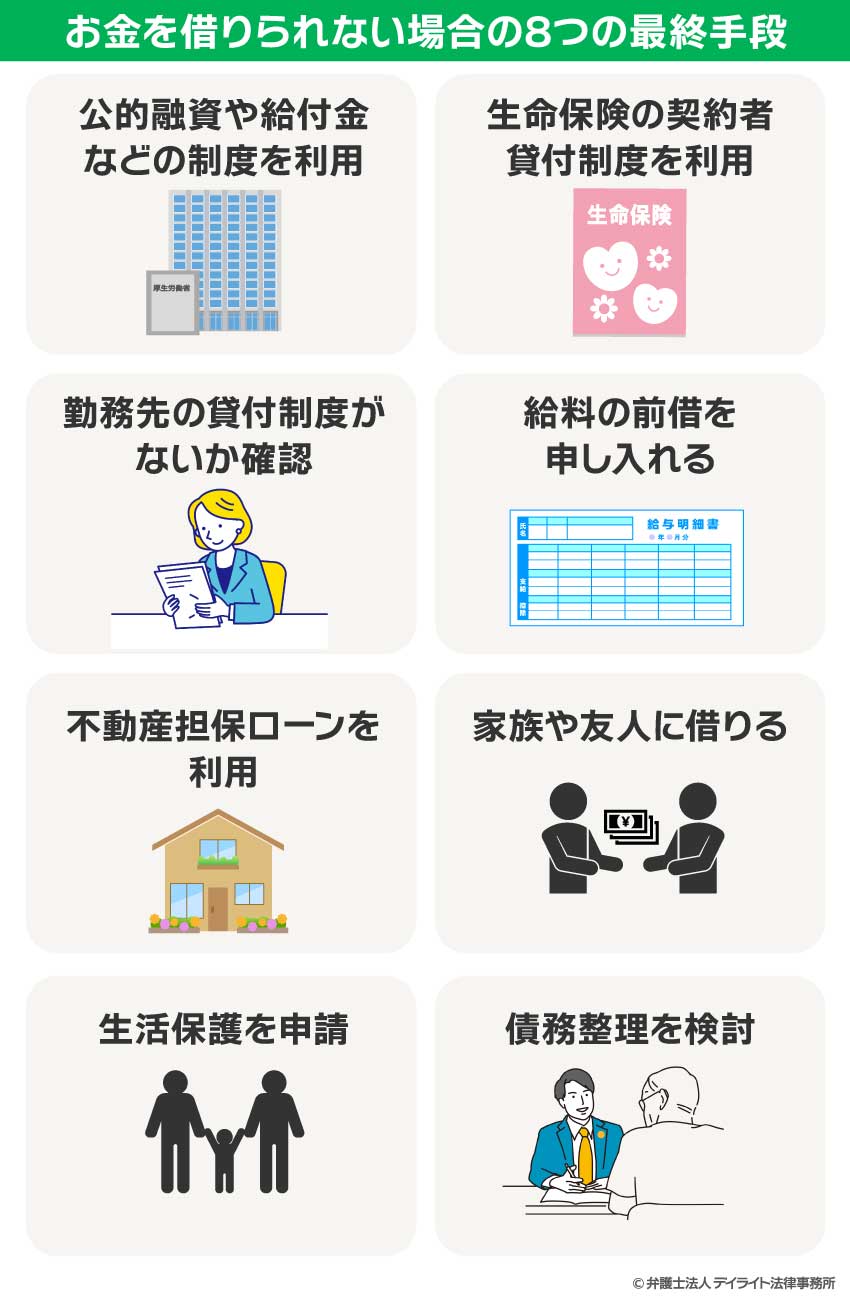
即効性に優れているのが、質屋の利用です。質屋は持ち込んだ品物(貴金属、ブランド品、スマートフォン、高級家電など)を担保にお金を借りる「質預かり」という仕組みを採用しています。審査されるのは「品物の価値」だけであり、利用者の年収や信用情報のブラックリストは一切関係ありません。期限内に元金と利息を返済すれば品物は手元に戻り、万が一返済できなくても品物を手放せば(質流れ)それ以上の督促は一切発生しません。
また、積立型の生命保険に加入している場合は「契約者貸付制度」が極めて有効です。これは解約返戻金の一定範囲(7〜8割程度)を低金利で借りられる制度で、自己資金の前借りに近いため信用審査がありません。保険会社によっては手続き完了から最短即日〜翌営業日での口座振り込みに対応しています。
さらに即日でお金を作る合法的な方法として、スキマバイトアプリの活用が定着しています。履歴書や面接なしで数時間働き、終業直後にアプリ内で給与を即時振込申請できるサービスを利用すれば、信用情報に頼ることなくその日のうちに現金を確保できます。
【公的支援の抜け道】社会福祉協議会と生活困窮者自立支援制度を活用した打開策
民間金融機関から借入ができない人に向けて、国が法律に基づいて設けている最後の砦が「公的融資」と「生活困窮者自立支援制度」です。民間の審査に落ちた人こそが、本来こうした公的支援の対象者となります。
窓口となるのは、全国の市区町村に設置されている社会福祉協議会の窓口です。ここで申し込める「生活福祉資金貸付制度」は、低所得者世帯や失業者、障害者世帯を対象とした公的融資制度です。
なかでも急を要する場合の選択肢が「緊急小口資金」です。一時的に生計の維持が困難となった世帯に対し、10万円(特別な事由がある場合は最大20万円)を無利子・保証人なしで借り入れられます。公的融資の審査基準は民間のそれとは根本的に異なり、「利益を出すための信用力」ではなく「返済計画を立てながら生活再建を図る意欲があるか」が重視されます。そのため、過去に延滞履歴があるブラック状態であっても、生活再建の見込みがあれば相談を受け付けています。
さらに、自治体の福祉窓口で受けられる「生活困窮者自立支援制度」も見逃せません。失業などによって家賃の支払いが困難になった場合、自治体が原則3ヶ月間(最長9ヶ月間)家賃を大家へ直接代理納付する「住居確保給付金」などが用意されています。住まいを失うリスクを回避しながら、専門の相談員とともに生活と家計の立て直しを図ることができます。
【2026年最新】知っておくべき給付金・減免制度と困ったときの相談窓口一覧
借入だけでなく、返済義務のない公的給付金や、毎月の支出を物理的に止める手続きも生活再建には欠かせません。2026年最新の給付金情報や固定費の猶予措置を適切に使うことで、手元に残る現金を確実に増やせます。
現在、物価高対策として政府や各自治体では、住民税非課税世帯や均等割のみ課税世帯を対象とした各種支援給付金の支給を定期的に実施しています。自治体独自の緊急支援金が設けられている地域もあるため、居住地の市役所や区役所の福祉課で要件を確認する価値は十分にあります。
手元の現金が尽きている時は、「出ていくお金を止める」ことも同等に重要です。税金、国民健康保険料、国民年金保険料、電気・ガス・水道などの公共料金は、申請窓口で困窮状況を伝えることで、支払い猶予や減免措置を受けられます。これらを放置して差し押さえを受ける前に、必ず相談窓口へ出向く必要があります。
どこに相談すべきか迷った際は、以下の公的相談窓口を活用してください。
【本当に困ったときの相談窓口一覧】
・生活困窮者自立支援制度の相談窓口:お住まいの市区町村役所の福祉課・社会福祉協議会
・よりそいホットライン(一般社団法人 社会的包摂サポートセンター):0120-279-338(24時間通話無料、生活苦や多重債務など包括的な相談に対応)
・法テラス(日本司法支援センター):0570-078374(経済的に余裕がない人向けの無料法律相談・弁護士費用立替制度)
・金融サービス利用者相談室(金融庁):0570-016811(違法な金融業者や借入トラブルに関する専門窓口)
【自力再建が不可能な場合】ブラックリスト対応の最終手段と債務整理のリアル
すでに複数の業者から借入があり、毎月の返済額が収入を上回って生活破綻している場合、新たな借入を探すこと自体が根本的な誤りです。これ以上の借入が不可能な極限状態における唯一の脱出ルートが「債務整理」です。
債務整理は借金を帳消しまたは大幅に減額し、法的に生活再建を果たすための正規の手続きです。主に以下の3つの選択肢があります。
1. 任意整理:将来利息のカットなどを債権者と直接交渉し、元金を原則3〜5年で分割返済する手続き。整理する借金を選べるのが特徴です。
2. 個人再生:裁判所を介して借金総額を概ね5分の1程度に大幅減額し、3年程度で返済する手続き。住宅ローンを維持しながらマイホームを守れるメリットがあります。
3. 自己破産:裁判所に免責許可をもらい、養育費や税金等を除くすべての借金の返済義務を免除してもらう手続き。収入が途絶え、返済が完全に不可能な場合の最終手段です。
「弁護士費用を払うお金すらない」と躊躇する人も少なくありませんが、前述の「法テラス」を利用すれば、収入要件を満たすことで無料法律相談を受けられる上、着手金や実費の分割立替制度(民事法律扶助)が適用されます。月々5,000円程度の無理のない償還で債務整理を進めることが可能です。
弁護士や司法書士が債権者に「受任通知」を送付した瞬間に、業者からの電話連絡や書面による督促、口座からの引き落としは法的にストップします。返済に追われる日々から即座に解放され、精神的な平穏を取り戻した上で生活再建に着手できるのが最大の利点です。
【本当にお金がない・借りられない】に関するよくある質問(FAQ)
Q1:過去にカードローンを滞納してブラック状態ですが、社会福祉協議会の公的融資は受けられますか?
A1:利用できる可能性は十分にあります。民間の審査と異なり、公的融資は信用情報の異動履歴のみで機械的に落とすことはありません。現在の生活困窮状況と今後の収入見込み、返済の意思が確認できれば融資対象となります。ただし、すでに破産手続き中である場合や、暴力団関係者などは除外されます。
Q2:今日生きるための数百円すら財布にありません。交番や市役所で現金を貸してくれますか?
A2:交番には「公衆接遇弁償費」という制度があり、財布の紛失など正当な理由があれば千円程度の交通費を借りられる場合がありますが、単なる生活苦への貸付は行っていません。市役所や福祉事務所の窓口へ駆け込んだ場合、即時の現金貸付は難しくても、緊急の一時宿泊場所の提供やフードバンクによる食料配給、当日中の生活保護申請など、命をつなぐための緊急支援が優先的に適用されます。
Q3:自己破産をすると家財道具をすべて差し押さえられ、周囲に知られて生活できなくなりますか?
A3:現実の自己破産手続きで、生活に必要な家電や家具、日常品が奪われることはありません。法律で99万円以下の現金や生活必需品は「自由財産」として手元に残すことが認められています。また、会社や近所に裁判所から通知が届くことはないため、身内以外の第三者に知られるリスクも極めて限定的です。
まとめ:極限状態だからこそ「正しい情報と公的支援」に頼るべき
どこからもお金が借りられない状況に追い込まれると、視野が極端に狭くなり、普段なら見破れるような怪しい勧誘や甘い言葉にすがりたくなります。しかし、その一歩を踏み出す前に立ち止まり、冷静に現状を見つめ直してください。
民間の金融機関があなたへの融資を断るのは、これ以上の借金が破綻を招くという法律上のシグナルです。国が定めたセーフティネットである公的融資、住居確保給付金、各種減免制度、そして最終手段としての債務整理は、困窮した国民が立ち直るために法的に保証された権利です。
ひとりで抱え込まず、まずは市区町村の社会福祉協議会や法テラスといった公的窓口へ足を運んでください。客観的なサポートを受けながら手続きを進めることが、どん底から抜け出す最短の道です。 (出典: 本当に お金 が ない 借りれ ない(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。