過払い金とは?仕組みと条件・時効10年の真相を徹底解説
かつて消費者金融やクレジットカードで借入をしていた経験がある人なら、一度は耳にしたことがある「過払い金」。テレビCMやネット広告で見かける機会は多いものの、「自分には関係のない話」「手続きするとブラックリストに載るのではないか」と警戒し、確認を先送りにしているケースは少なくありません。
法律上認められた権利である過払い金返還請求ですが、最終取引日(完済日)から10年で消滅時効を迎えるという絶対的な時間制限が存在します。知らずに放置していると、本来手元に戻るはずだった数十万〜数百万円ものお金を永久に失うことになりかねません。過払い金が発生する法的な仕組みから、請求に伴うリアルなリスク、対象となる具体的な条件まで、余すところなく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:過払い金とは、利息制限法の上限を超えて貸金業者へ支払いすぎていた利息であり、法的に返還請求が認められている正当な金銭。
- 要点2:発生対象は「2010年6月以前」の消費者金融キャッシングやクレジットカードキャッシング枠であり、完済後なら信用情報(ブラックリスト)に傷はつかない。
- 要点3:完済から10年が経過すると消滅時効により請求権が失われるため、心当たりがある場合は早急な履歴確認が必須。
【仕組みと背景】過払い金とは何か?グレーゾーン金利の正体を暴く
過払い金を理解する上で欠かせないのが、過去に日本の金融業界で横行していたグレーゾーン金利の存在です。かつて日本には、利息の上限を定める法律が2つ存在し、それぞれの上限金利に大きな開きがありました。
民事上のルールを定めた利息制限法では借入額に応じて年15.0%〜20.0%が上限とされていた一方、刑事罰の対象を定めた出資法上限金利は年29.2%に設定されていました。当時の貸金業法には「一定の要件(みなし弁済規定)を満たせば、利息制限法を超えても有効」とする抜け道があったため、多くの消費者金融や信販会社は年25.0%〜29.0%前後の超高金利で貸付を行っていたのです。
この「利息制限法の上限を超えているが、出資法の罰則には触れない金利帯」がグレーゾーン金利と呼ばれていました。しかし、2006年1月の最高裁判決により、みなし弁済の適用が事実上否定され、「利息制限法を超えて支払った利息はすべて元本の返済に充当され、元本完済後に残った超過分は不当利得として返還しなければならない」という明確な司法判断が下されました。これがいわゆる過払い金の正体です。
【条件と時効】過払い金発生条件と時効10年の決定的なルール
過払い金は、過去にお金を借りたすべての人に発生しているわけではありません。法改正と各社の金利引き下げ時期に基づいた、厳格な過払い金発生条件が存在します。
最大の分岐点は「2010年6月17日以前」に借入を開始していたかどうかです。2010年6月18日に改正貸金業法が完全施行され、出資法の上限金利が年20.0%に引き下げられたことでグレーゾーン金利は完全に撤廃されました。大手消費者金融(アコム、プロミス、アイフル、レイクなど)や信販各社は、法改正に先立ち2007年前後に自主的な金利引き下げを行っています。そのため、実務上は「2007年(平成19年)以前」から借入を継続していた人に高額な過払い金が発生している傾向があります。
もう一つの決定的な落とし穴が過払い金時効10年の壁です。過払い金返還請求権は、民法の規定により「最後の取引(最終返済日・完済日)」から10年が経過すると消滅します。2016年以前に完済した借入については、すでに時効が成立している可能性が高く、現在進行形で請求権が消滅し続けています。
| 借入の種類・借入先 | 金利・取引の条件 | 過払い金の発生有無 | 編集部の見解・注意点 |
|---|---|---|---|
| 消費者金融キャッシング | 2007年以前から年20%超で借入 | 高確率で発生 | 長期利用ほど数十万〜数百万円規模の返還額になるケースが多い |
| クレジットカードキャッシング枠 | 2007年以前から年20%超で利用 | 高確率で発生 | 信販会社(エポス、セゾン、三菱UFJニコス等)も対象 |
| クレジットカードショッピング枠 | 一括払い、リボ払い、分割払い | 対象外(発生しない) | 法的に「立替金」の手数料扱いのため利息制限法が適用されない |
| 銀行カードローン・住宅ローン | 年15%以下の適法金利での融資 | 対象外(発生しない) | 当初から利息制限法の範囲内で融資されているため対象外 |
噂の真偽を徹底検証|ブラックリストに載るリスクと隠れた落とし穴
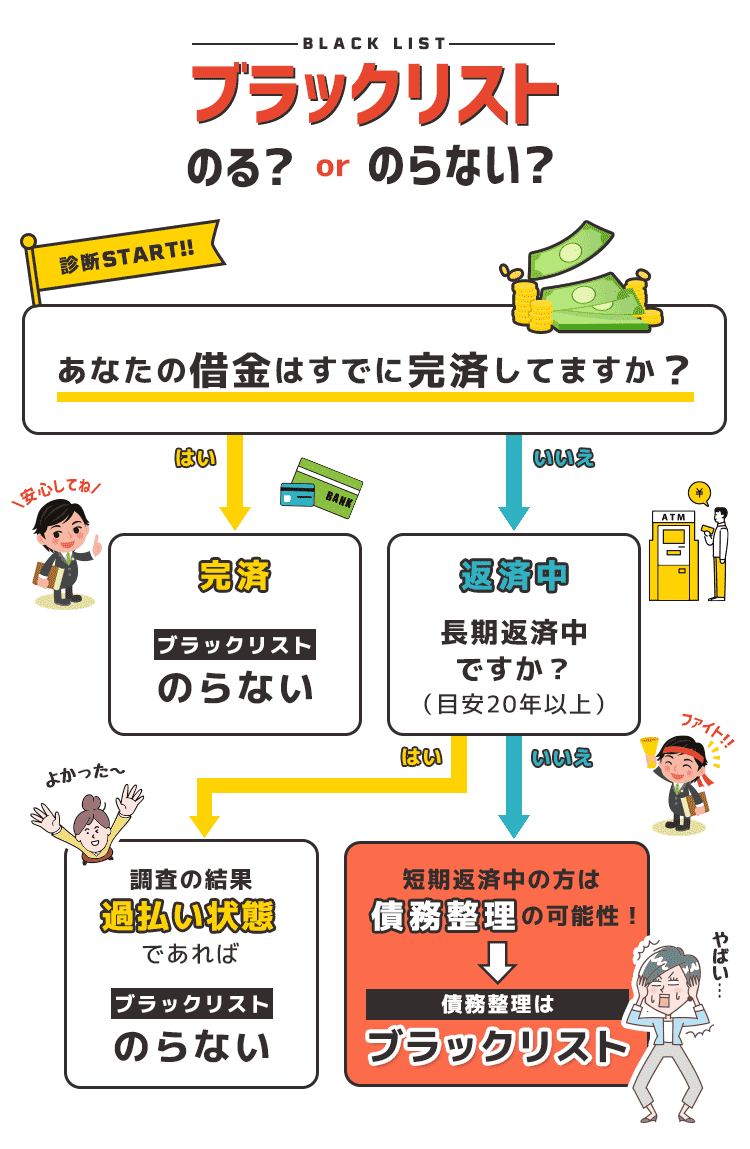
ネット掲示板や知恵袋などで最も多く見られる不安が、「過払い金を請求すると信用情報ブラックリストに登録され、クレジットカードが作れなくなったりローンが組めなくなったりするのではないか」という疑問です。この噂の真相は、請求時点での「返済状況」によって結果が真っ二つに分かれます。
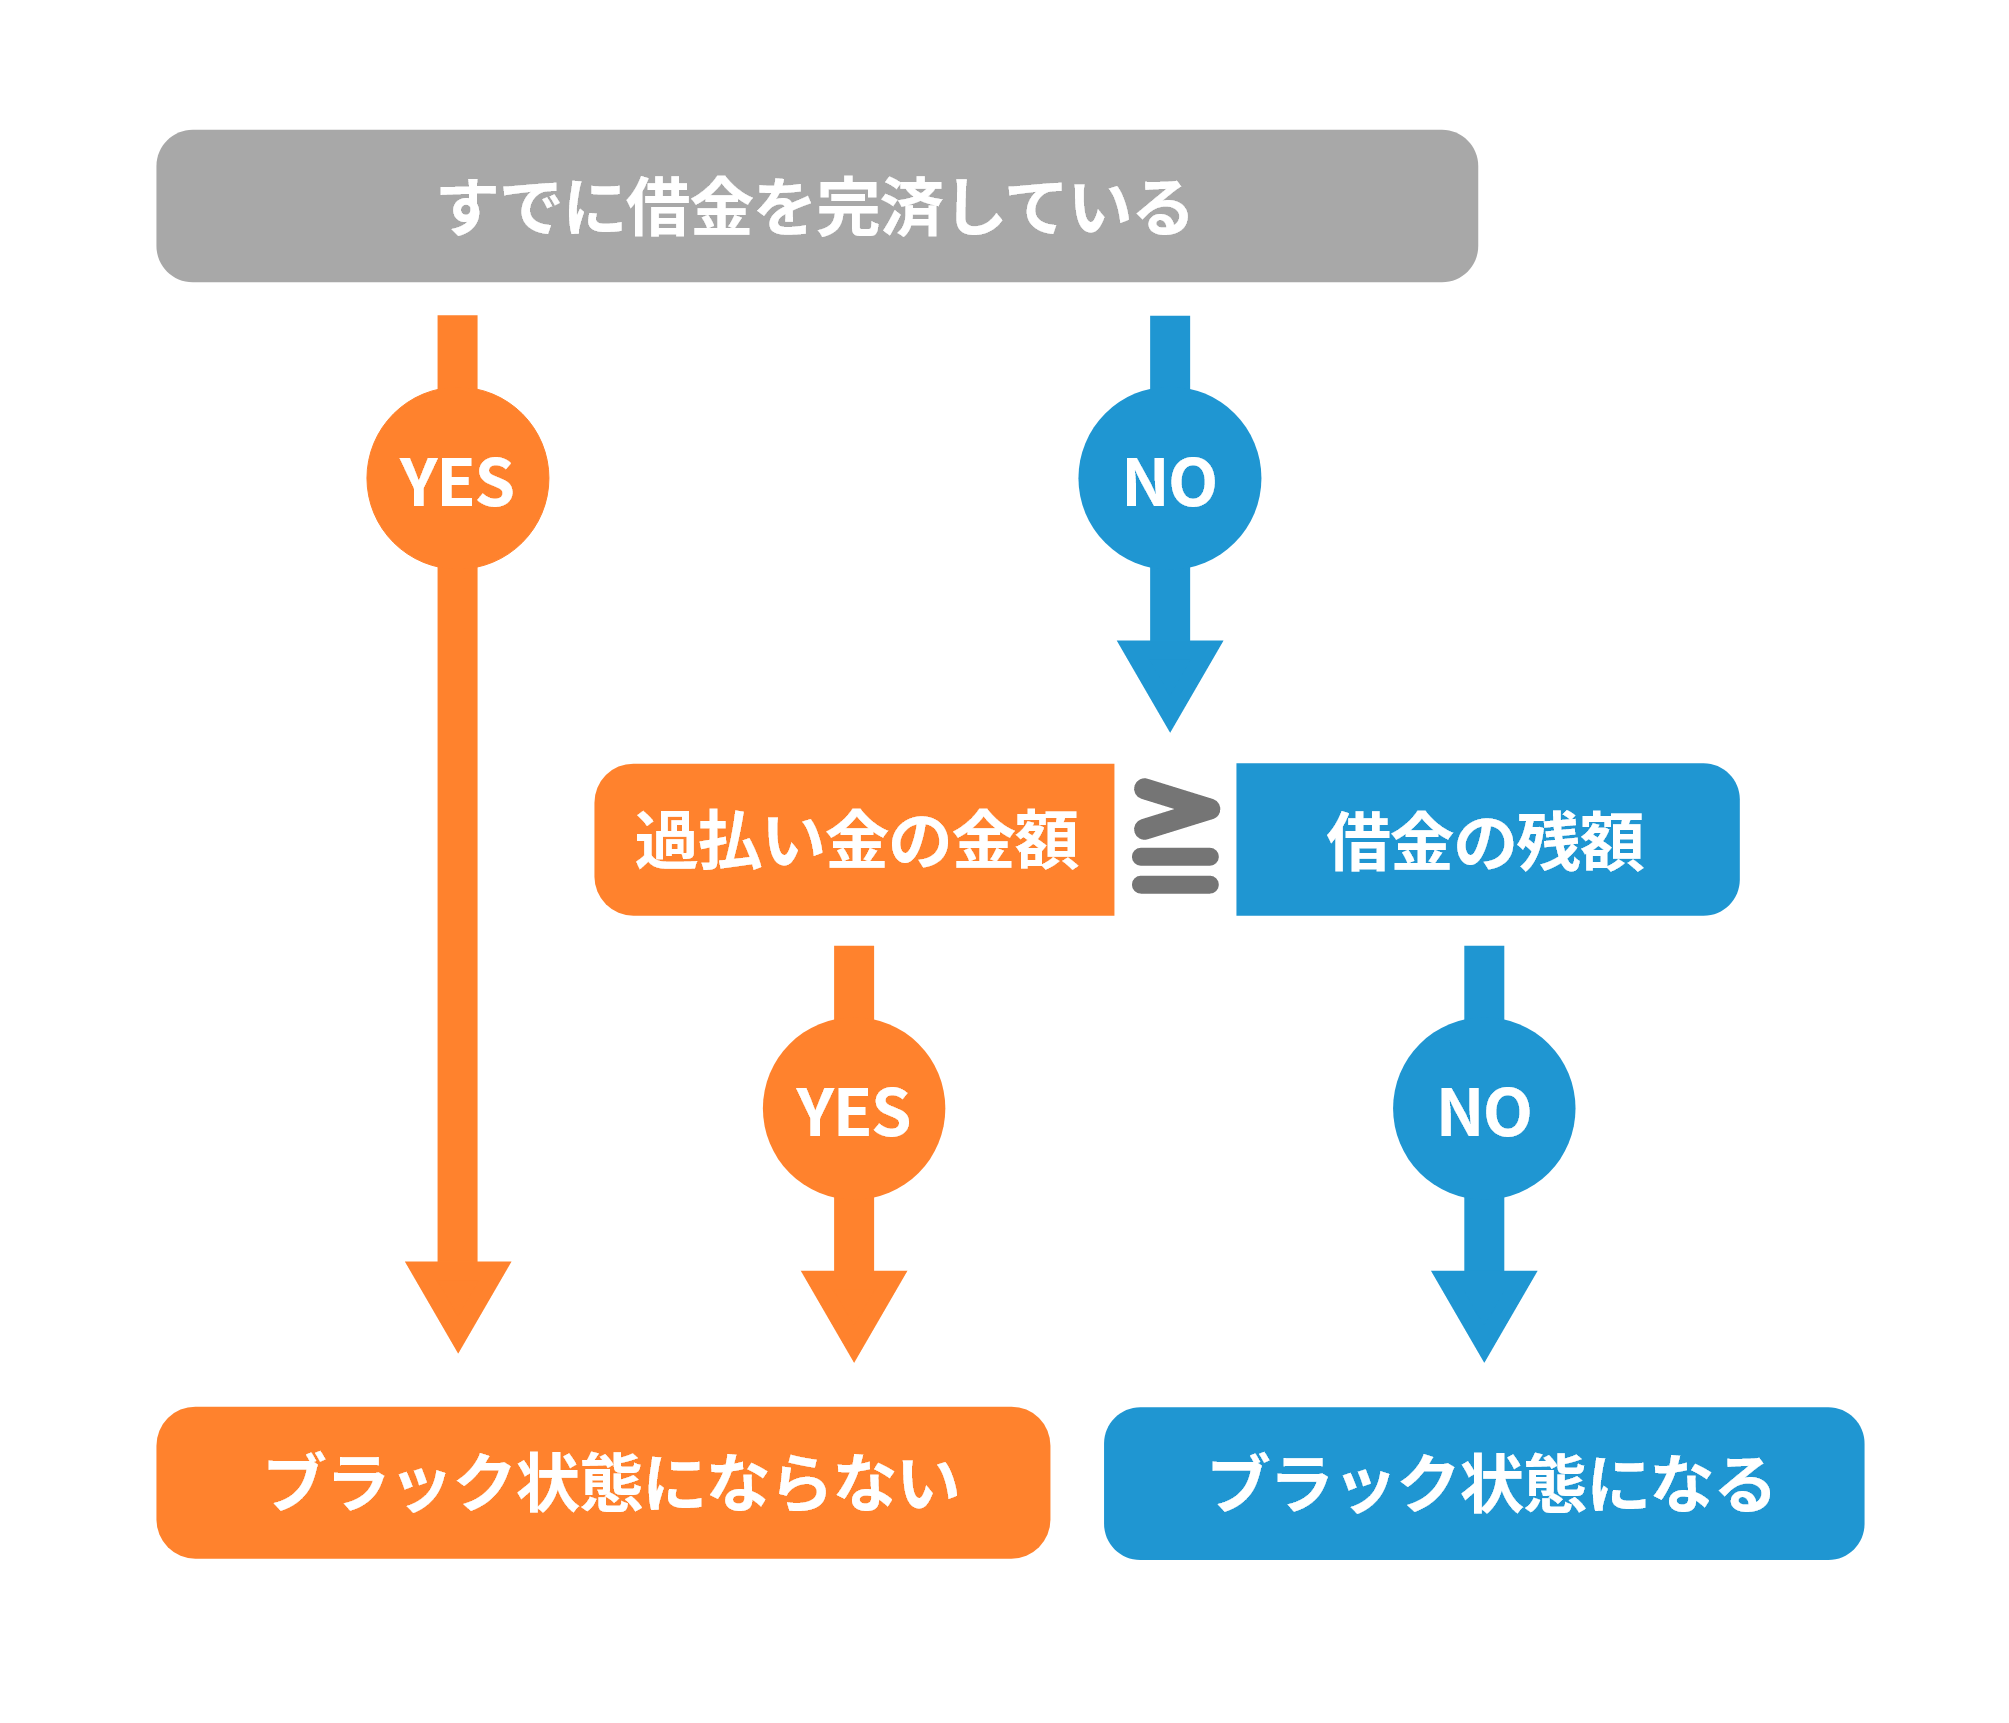
すでに借金を全額払い終えている「完済後の過払い金請求」であれば、信用情報機関(CIC・JICC・KSC)に事故情報が登録されることは一切ありません。2010年以前は一時的に「契約見直し」等のコードが登録される運用もありましたが、金融庁の指導により撤廃され、現在では完済後の請求による信用情報への悪影響は完全にゼロです。
一方で、重大な注意が必要なのは「現在も返済中(残債がある状態)で過払い金返還請求手続きを行うケース」です。借入残高が残っている状態で請求を行い、引き直し計算を行った結果、過払い金で残債を相殺しきれなかった場合は「債務整理(任意整理)」として扱われます。この場合、信用情報機関に事故情報が約5年間登録されるため、新規の借入やカード作成が制限されるという実質的な過払い金デメリットとリスクが生じます。
さらに見落としがちなのが「社内ブラック」です。信用情報機関に傷がつかなくても、過払い金を請求した貸金業者やそのグループ会社社内の顧客データベースには履歴が半永久的に残ります。その結果、該当グループのカード再発行や新規契約が通らなくなる可能性が高い点は理解しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
過払い金返還請求の現場では、広告のイメージと実際のやり取りの間で様々なギャップが生じています。実際に手続きを行ったユーザーの体験談や現場のデータから見えてくるのは、業者ごとの回収率の差と交渉の現実です。
多くの法律事務所では、受任後に過払い金計算シミュレーション(引き直し計算)を実施し、正確な過払い元本と利息(年5%の悪意の受益者に対する利息)を算出します。しかし、算出した金額がそのまま満額戻ってくるわけではありません。貸金業者側も経営体力の低下や引当金の減少を理由に、裁判外の任意の話し合い(和解交渉)では「過払い元本の60%〜80%前後」での早期和解を提示してくるケースが一般的です。
元本満額に加えて利息まで回収するためには、裁判(訴訟提起)を起こす必要があります。訴訟を行うと返還金額は跳ね上がりますが、回収までの期間が3ヶ月〜半年ほど延び、裁判費用が追加で発生するというトレードオフが存在します。利用者の間でも「早期に手元へ現金を戻したいから任意和解で手を打った」という声と、「徹底的に満額回収するために訴訟まで持ち込んだ」という声に二極化しています。
一般に知られていない盲点とネットの誤解
過払い金請求において、一般の相談者が最も勘違いしやすいのが「クレジットカードの利用内容」です。前述の通り、クレジットカードのショッピング利用(リボ払いを含む)は過払い金の対象外です。キャッシング枠の過払い金でショッピング残高を相殺できれば問題ありませんが、相殺しきれずに残高が残ると債務整理扱いになってしまうリスクがあります。
また、「弁護士や司法書士に依頼すれば、家族に内緒で手続きできるか」という点については、実務上は十分可能です。事務所からの連絡を個人携帯への直接連絡に限定し、郵送物を事務所名のない無地封筒や局留めにするなどの配慮を行えば、同居家族に知られることなく解決した事例が多数を占めます。
しかし、費用面でのトラブルには警戒が必要です。「着手金ゼロ」を掲げていても、解決後に差し引かれる「過払い金報酬(回収額の20%〜25%程度)」に加え、「減額報酬」や「事務手数料」などの名目で想定以上の諸経費が引かれ、手元に残る金額が少なくなったという不満の声も散見されます。契約前に報酬体系の総額を明瞭に提示してくれる事務所を選ぶことが極めて重要です。
【プロの結論】請求すべき人・慎重に見送るべき人の特徴
これまでの法規定と実態データを踏まえ、過払い金請求に踏み切るべき人と、一度立ち止まるべき人の条件を整理しました。
【今すぐ請求に踏み切るべき人】
・2007年以前から消費者金融やクレジットカードでキャッシングを利用し、すでに完済している人
・過去に長期間(5年以上)借入と返済を繰り返しており、完済から10年が経過していない人
・返済中であっても、過去の取引期間が非常に長く、過払い金で残債を一括相殺できる見込みが高い人
【慎重に見送る、または綿密な試算が必要な人】
・現在返済中で残高が多く、過払い金が発生していても相殺しきれずに債務整理になるリスクを避けたい人
・2010年以降に初めてキャッシングを利用した人(そもそも法的に過払い金が発生していない)
・請求先グループのクレジットカードを日常のメインカードとして決済利用し続けている人
【過払い金とは】に関するよくある質問(FAQ)
Q1:借入していた当時の契約書や明細書、カードを紛失していても請求できますか?
A1:問題なく請求可能です。貸金業法により、貸金業者側には取引履歴の保管と開示が義務付けられています。借入先業者の社名さえ分かっていれば、弁護士司法書士相談を通じて業者から過去の全取引履歴を取り寄せ、過払い金を正確に再計算できます。
Q2:すでに倒産してしまった消費者金融からも過払い金は戻ってきますか?
A2:すでに会社更生法や破産手続きを終えて消滅した業者(旧武富士など)からは、原則として全額回収することは極めて困難です。ただし、他社に事業譲渡や債権譲渡されている場合、譲受先の企業に対して請求できるケースもあるため、専門家への確認が推奨されます。
Q3:過払い金を受け取った場合、税金(所得税や確定申告)の対象になりますか?
A3:返還された「過払い金元本」そのものは過去に払いすぎた自分のお金が戻ってきただけであるため、非課税であり確定申告は不要です。ただし、裁判等で上乗せして回収した「利息(年5%分)」については雑所得に該当するため、他の雑所得との合計が年間20万円を超える場合は確定申告が必要になります。
Q4:自分で直接貸金業者に電話して請求することはできますか?
A4:本人による直接請求も法的には可能です。しかし、業者側から著しく低い返還額での和解を迫られたり、交渉を後回しにされたりするケースが目立ちます。専門職が介入することで業者の対応姿勢が変わり、回収額やスピードが大幅に向上するのが実情です。
まとめ:今後の動向と失敗しないための判断基準
過払い金は、かつてのグレーゾーン金利時代に不当に徴収されていた利息を取り戻すための、正当な法的権利です。しかし、2010年の完全法改正から長い歳月が経過した現在、「時効10年の成立」によって請求権そのものが消滅するケースが年々急増しています。
完済している取引であれば、信用情報に一切の傷をつけることなく、純粋な臨時収入として回収することが可能です。一方で、現在進行形で返済中の場合は、相殺後の残債リスクを慎重に見極めなければなりません。過去に心当たりのある借入がある場合は、時効によって権利を喪失してしまう前に、まずは取引履歴の開示請求や無料の計算シミュレーションを活用し、自身の状況を正しく把握することから始めてみてください。 (出典: 過払い 金 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。